
Por segundo mes consecutivo, el M3 de EE. UU. se ha mantenido prácticamente estable, algo por debajo de los 15,1 billones de dólares, a pesar de que la Reserva Federal continúa con sus inyecciones monetarias de 85 000 millones de dólares al mes.
El Índice del Miedo bajó ligeramente hasta el 2,77 %, mientras que su media móvil de 21 meses se mantuvo en el 2,99 %. Las imprentas se están calentando en todo el mundo: Shinzo Abe, en Japón, promete lograr inflación a toda costa, y Draghi, en el BCE, está encantado de dar un poco de impulso extra a la economía de la eurozona en un año de elecciones en Alemania.

El precio del oro sigue mostrando una preocupante divergencia entre el oro físico, con primas al alza y una enorme demanda, y el oro de papel, con desplomes y volatilidad en los principales mercados financieros. El oro de papel y la banca de oro de reserva fraccionaria siguen fijando el precio, pero con un oro de papel 100 veces más abundante que el metal, basta con que un pequeño porcentaje de los «propietarios» de oro exija la entrega para que se materialice el riesgo de vender promesas de oro sin respaldo.
La mayoría de los analistas y asesores financieros siguen valorando el oro como una materia prima e incluso intentan explicar su precio en función de la producción minera y de los costes medios de extracción. Conviene repetir que, con una relación entre existencias y flujo de 65, y con una producción minera anual que representa menos del 1,5 % de la oferta disponible de oro, analizar la rentabilidad de las mineras y sus márgenes como forma de valorar el oro es casi completamente inútil. Usar esta métrica es una buena manera de dejar ver la propia ignorancia.
La única forma racional de valorar el oro es como dinero. La Constitución de EE. UU. todavía lo reconoce como tal; estados como Utah y Arizona lo han reconocido recientemente, una vez más, como moneda de curso legal, y una docena de estados más planean medidas similares.
Con todo, incluso el dinero puede estar en un mercado alcista o en uno bajista, así que, para quienes no podáis resistiros a un poco de análisis técnico, os sugiero echar un vistazo a este gráfico clásico.
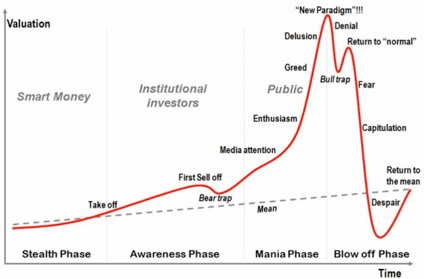
Dado que la mayoría de los síntomas descritos aquí, como la «atención de los medios», son difíciles de medir, centrémonos en algo objetivo: la participación. El oro sigue estando enormemente infrarrepresentado, con menos del 1 % del dinero gestionado invertido en él. La mayoría de los fondos de pensiones no tienen oro. Los inversores institucionales con posiciones significativas en oro se pueden contar con los dedos de una mano, y la mayoría de estos nombres conocidos entraron en 2010 y 2011. Comparada con algunas acciones populares a las que a veces se llama en tono de burla «hoteles de fondos de cobertura», o con la deuda soberana estadounidense, que sigue siendo omnipresente en los balances de los fondos de pensiones, la presencia del oro es marginal. Por tanto, hay buenos argumentos para sostener que el mercado alcista del oro se encuentra actualmente en la fase de «trampa para osos» y todavía no ha vivido su etapa alcista más explosiva.
Con los bancos centrales de todo el mundo tratando los tipos de interés negativos como el nuevo paradigma, en lugar de las «medidas de emergencia extraordinarias y temporales» que se decía que eran hace mucho, mucho tiempo, la burbuja de la deuda y del dinero fiduciario es la que se parece mucho a una operación saturada.
