
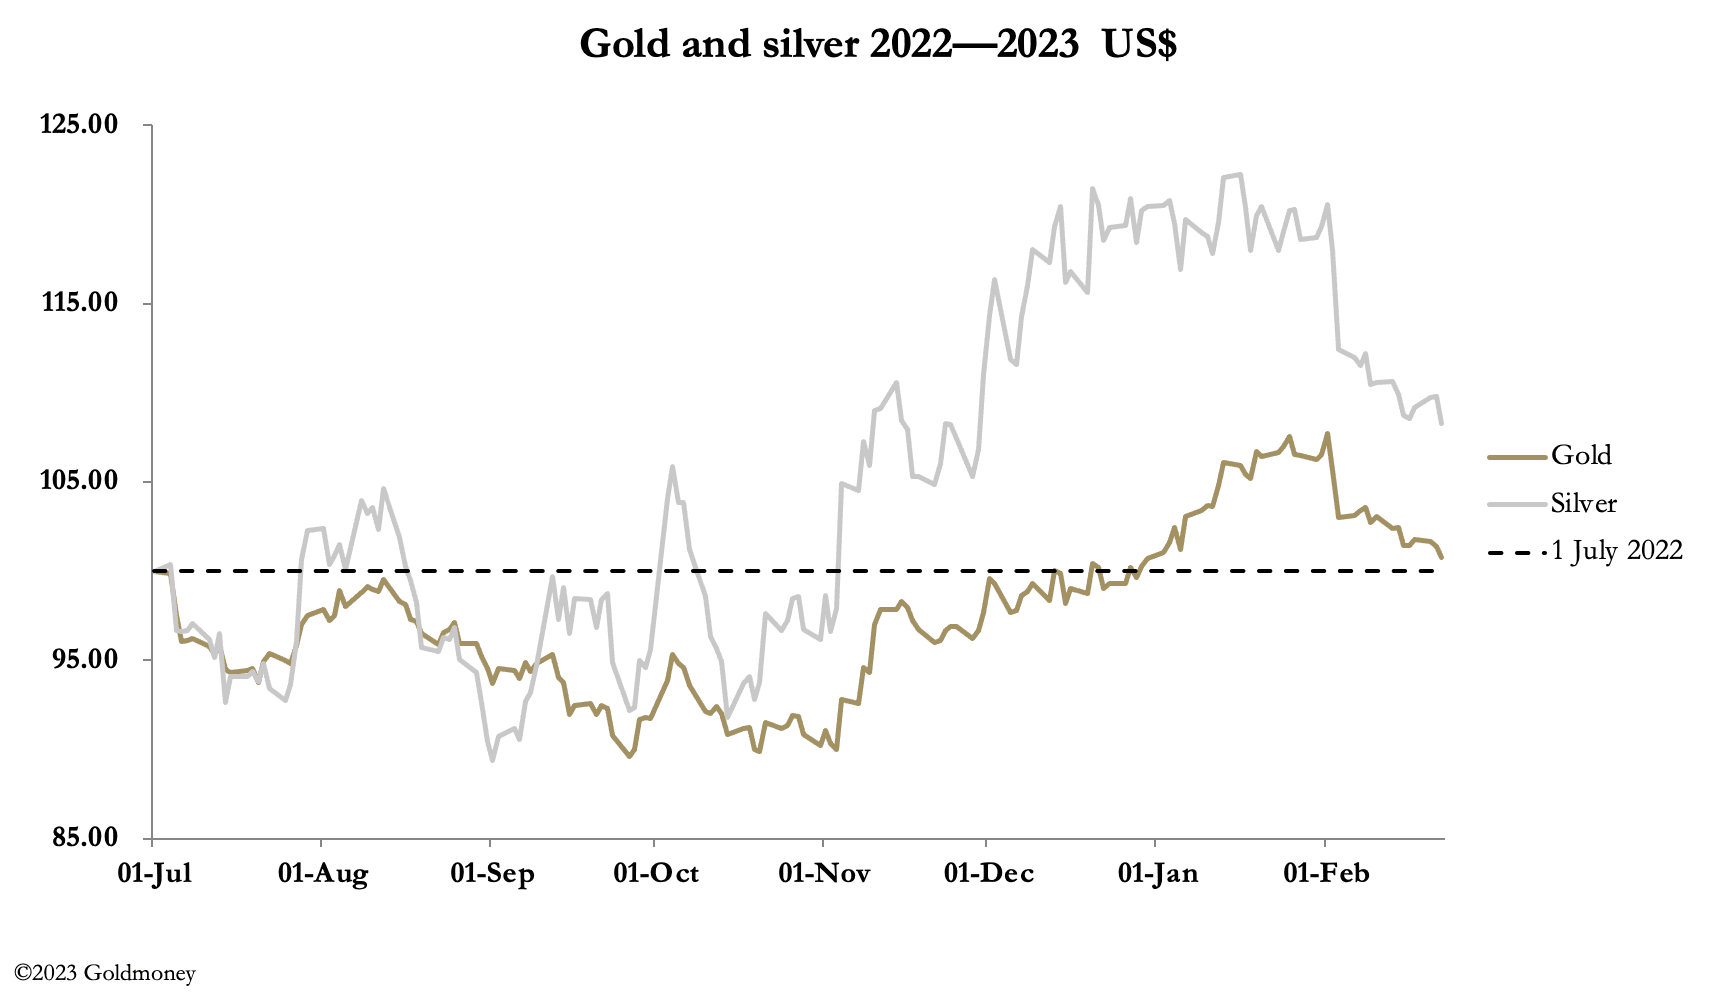
El oro y la plata siguieron a la baja esta semana, mientras el dólar continuaba consolidando sus recientes caídas frente a otras divisas. En el conjunto de la semana, el oro retrocedió 20 $ respecto al cierre del viernes pasado y se situaba esta mañana en 1823 $ en la negociación europea. En el mismo periodo, la plata perdió 48 centavos y cotizaba a 21,20 $.
El índice del dólar ponderado por comercio se ha revalorizado un 3,5 % desde el 1 de febrero: no es algo espectacular, pero sí suficiente para disuadir a los compradores especulativos de futuros del oro. Además del tono algo más firme del dólar, el fuerte aumento de los tipos de interés del dólar a corto plazo se considera otro factor disuasorio para los compradores. A continuación, los gráficos del índice del dólar ponderado por comercio y de los rendimientos de las letras del Tesoro a 6 meses.

Es comprensible que la subida tan pronunciada de los rendimientos de los bonos a corto plazo cause consternación. Ahora son el doble del nivel que desencadenó la crisis de los repos en septiembre de 2019. Los analistas esperan que le siga una recesión fuerte, y los mercados de futuros están haciendo bajar los precios de las materias primas en anticipación. El petróleo WTI ha caído a 76 $ y el cobre ha retrocedido un 2 % esta semana. Mientras tanto, los operadores comparan el rendimiento del metal precioso con el de más del 5 % de los dólares a 6 y 12 meses. Si a esto se suma que los bancos de metales preciosos, como siempre, están cortos de oro en papel, el interés en fomentar una visión bajista resulta evidente.
Con los rendimientos de los bonos a largo plazo considerablemente por debajo de los de los bonos a corto plazo (el bono estadounidense a 10 años está al 3,9 %), se está señalando una recesión profunda. Pero este no es el único motivo de una curva de rendimientos tan marcadamente invertida, ya que depende de que la inflación de precios baje del 3 %. La confirmación parece venir de la caída de los precios de las materias primas.
Este análisis es dudoso. En primer lugar, lo que baja son los precios especulativos de las materias primas en papel, algo que a menudo conduce a una narrativa falsa. La economía china se está recuperando bien y recibirá un nuevo impulso con los planes de inversión panasiáticos de China. Y, en segundo lugar, una caída de la economía estadounidense provocará enormes déficits presupuestarios y comerciales, agujeros que solo pueden cubrirse con políticas monetarias inflacionistas.
Esto nos lleva a una conclusión. Los mercados están subestimando la futura expansión del crédito de los bancos centrales, sea cual sea el resultado económico. La pérdida de confianza internacional en el dólar y en otras divisas hará inevitablemente que su poder adquisitivo disminuya y, con la demanda china y asiática de energía y otras materias primas en aumento, conviene olvidarse del desenlace inflacionista transitorio.
En estas circunstancias, puede demostrarse que lo pronunciado de la inversión de las curvas de rendimientos en las divisas occidentales refleja una grave valoración errónea de los vencimientos largos de los bonos. No olvides que, a mediados de los setenta, el Tesoro británico tuvo que emitir gilts a quince años con cupones de hasta el 15 ½ % antes de que el dragón de la inflación volviera a su cueva.
Esas fueron las condiciones que elevaron los rendimientos a lo largo de toda la curva y también el precio del oro, de 35 $ en 1970 a 850 $ en 1980, un resultado que el pensamiento convencional niega hoy. A esta idea equivocada se suman las señales de guerra que llegan de la OTAN a propósito de Ucrania y, cada vez más, de Taiwán. Tomar conciencia de estas realidades socavará las divisas fiduciarias, lo que se reflejará en precios del oro mucho más altos.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de las opiniones e información que contiene corre por tu cuenta y riesgo.