
Empieza a ser evidente que los males de la economía global van más allá de los confinamientos por la covid y que la inflación monetaria del dólar, base común de otras monedas fiduciarias cuyos emisores se enfrentan a problemas similares, seguirá acelerándose.
Las monedas fiduciarias solo han sobrevivido hasta ahora gracias a la creciente financiarización del dólar y de la economía estadounidense. Desde los años ochenta, Wall Street ha ido dominando poco a poco la economía de EE. UU. a costa de la economía real (Main Street). Lo ha hecho mediante la inflación monetaria, creando las condiciones para el colapso monetario definitivo.
Este artículo describe cómo es probable que avance el colapso del dólar. Hay dos aspectos distintos. El primero es la venta por parte de inversores extranjeros, que ya se hace patente en el debilitamiento del índice ponderado por el comercio. El segundo es que los propios estadounidenses se den cuenta de que el poder adquisitivo de sus dólares no se mantendrá estable, como sugiere el IPC, sino que seguirá disminuyendo, y de que deberían deshacerse de ellos cuanto antes. Los precios de los activos financieros en una economía financiarizada muestran indicios de que esto ya está empezando a ocurrir.
Introducción
A los responsables públicos y a los comentaristas les está empezando a quedar claro que la crisis de la covid-19 no desaparecerá sin más ni volverá la normalidad cuando se vacune a la población. La enfermedad quedará controlada, pero los estragos económicos son gravísimos y duraderos. Cada vez se descarta más hablar de recesiones en forma de V o de W, que se ven como poco más que intentos de reforzar la confianza del consumidor o simples ilusiones. El daño a los sectores de la hostelería y el comercio minorista es extremadamente grave, y las quiebras se extienden también a sus proveedores y a sus cadenas de suministro. Y la cosa no acaba en esos sectores.
La economía global ya era frágil, y las políticas de «ampliar y fingir» no han arreglado nada desde la crisis de Lehman, hace doce años. En las economías avanzadas, la inflación monetaria ha provocado nuevas acumulaciones de deuda improductiva. Y cuanto mayor es la montaña de deuda, mayor es el problema: las economías modernas se han vuelto presa de una combinación fatal de gobiernos manirrotos y empresas zombi gestionadas por capitalistas amiguetes. Es una situación abocada al fracaso, y cuanto más se retrase este, peor será.
En el centro de todo está la emisión cada vez más acelerada de dinero por parte de los bancos centrales. Pero los más prudentes de la banca comercial saben que no pueden ser parte de la solución, pues ya han sobrecargado sus balances y ahora sufren un aumento de los impagos. Culpamos de los impagos al virus, pero antes del virus la economía global ya se estaba encaminando hacia una caída provocada por el crédito.
¿Hemos olvidado la crisis de los repos, que, como mínimo, indicó que, tras once años de expansión del crédito bancario, el sistema bancario se había quedado sin capacidad en sus balances? ¿Hemos olvidado la guerra comercial entre las dos mayores economías del mundo y cómo paralizó el comercio transfronterizo, arrastrando a la recesión a países exportadores como Alemania? Y solo entonces llegó el virus para desviar nuestra atención de una situación que ya se estaba deteriorando.
Para quien se fíe de las estadísticas macroeconómicas, los motivos de alarma parecen exagerados. Pero, como señaló lord Canning hace doscientos años, mucho antes de que se confiara tanto en ellas, con las estadísticas se puede demostrar cualquier cosa, excepto la verdad. La realidad del aforismo de Canning sorprenderá a quienes creen que el PIB significa realmente algo y que las variaciones del IPC son una estimación aceptable de los cambios en el poder adquisitivo de las monedas emitidas por los Estados.
Este es el trasfondo de una aceleración de la inflación monetaria, que ya estaba con nosotros mucho antes del virus y de sus confinamientos. El virus solo empeoró unas perspectivas que ya se estaban deteriorando. Ahora que nos golpea la segunda ola de la covid-19, apenas estamos empezando a darnos cuenta de todo el horror de las consecuencias económicas. Y la respuesta de nuestros gobiernos solo puede ser una: emitir dinero sin límite para evitar que las empresas zombi quiebren y para financiar los déficits públicos. Nuestras economías están al borde de un abismo que se desmorona y, sin el apoyo de una intervención estatal creciente, caerán en él. Esta necesidad nos dice que las monedas emitidas por los Estados se están sacrificando en un intento vano de salvarnos a todos.
En el centro de este sacrificio está el dólar estadounidense. Como principal moneda del mundo, es el representante de todas las demás. Si el dólar fracasa, las demás fracasan. Pero el deseo insaciable del mundo de tener más dólares, vital para su credibilidad, se está apagando. Es consecuencia de que el proteccionismo comercial estadounidense y la contracción del crédito bancario han sustituido a la anterior visión de crecimiento económico continuo. Todo eso es ya historia, y las empresas multinacionales empiezan a darse cuenta. Su necesidad de más dólares disminuye ahora a medida que empeoran las perspectivas del comercio mundial, mientras Estados Unidos y China siguen aplicando políticas que dañan el libre comercio.
La demanda internacional de dólares se está invirtiendo
En varios artículos recientes he establecido una distinción entre los cambios en el poder adquisitivo de una divisa que proceden de los mercados de divisas y los que obedecen a consideraciones puramente nacionales. Las motivaciones y los razonamientos de estas dos categorías son distintos, y de los usuarios nacionales de la divisa me ocuparé más adelante en este artículo. En su mayor parte, los usuarios extranjeros del dólar son fabricantes que exportan a otro país, incluido EE. UU., empresas que siempre necesitarán un cierto grado de gestión de tesorería y de divisas. Esto incluye el mantenimiento de la liquidez y la previsión de pagos en moneda extranjera. El departamento de tesorería de una multinacional se convierte en sí mismo en un centro de beneficios, que opera con las divisas de todos los países en los que la empresa desarrolla su actividad. Y si la empresa gestiona el fondo de pensiones de sus propios empleados, el pago de la inversión extranjera en cartera normalmente se canalizará a través del departamento de tesorería.
Una organización gestionada de este modo no adopta posiciones estratégicas, a diferencia de los bancos centrales extranjeros y los fondos soberanos, en los que la política puede desempeñar un papel. Pero sería difícil rebatir la acusación de que, además de mantener una posición equilibrada, los tesoreros de las empresas sienten la tentación de especular con sus posiciones en divisas para generar beneficios adicionales. Estas especulaciones se realizan normalmente en los mercados de divisas y de derivados más líquidos. En ningún sitio es mayor esta especulación que en la exposición al dólar, donde, según las últimas cifras disponibles del sistema TIC del Tesoro de EE. UU. (correspondientes a agosto), los extranjeros poseen unos 28,6 billones de dólares, de los cuales 22 billones están invertidos en valores estadounidenses a largo plazo, un aumento de 3,1 billones desde marzo.[i] El resto está en efectivo y en letras del Tesoro y letras comerciales a corto plazo.
De ese aumento, 2,4 billones se debieron a que los inversores extranjeros del sector privado incrementaron su exposición a acciones y fondos de renta variable, y otros 363 000 millones los mantienen fuentes oficiales extranjeras, como el Banco Nacional Suizo y los fondos soberanos. Pero, una vez ajustado el rendimiento de la renta variable estadounidense, o bien las acciones en manos de extranjeros del sector privado obtuvieron un resultado notablemente inferior al del índice S&P500 (solo un 37 % frente al 50 % del índice, y más aún en el caso del NASDAQ), o bien han sido vendedores netos.
Los extranjeros del sector privado también han reducido en 254 000 millones de libras sus posiciones en bonos del Tesoro y deuda de agencias, lo cual no sorprende, dados los rendimientos ultrabajos y la debilidad del dólar. Pero han aumentado sus posiciones en deuda corporativa, supongo que por el atractivo de los rendimientos más altos o, igual de probable, invirtiendo en préstamos con un derecho de participación en el capital asociado.
Además de las inversiones financieras a largo plazo, en agosto los extranjeros poseían 6,6 billones de dólares en depósitos bancarios y letras a corto plazo en dólares que, junto con las inversiones a largo plazo descritas más arriba, sumaban 28,6 billones. Esta notable cifra equivale a cerca del 140 % del PIB actual de EE. UU. y es, con diferencia, el mayor desplazamiento numérico de monedas nacionales hacia una moneda extranjera jamás registrado.
El comportamiento de estos inversores extranjeros del sector privado probablemente determinará la evolución a corto plazo de los precios de los activos financieros, así como el futuro tipo de cambio del dólar, por lo que es esencial analizar las perspectivas del dólar desde su punto de vista.
Perspectivas comerciales futuras
Las empresas extranjeras pronto empezarán a darse cuenta de que la contrapartida del enorme aumento de los déficits presupuestarios de EE. UU. será un aumento prácticamente equivalente del déficit comercial, a menos, claro está, que se produzca un cambio sustancial en los hábitos de ahorro de los consumidores estadounidenses. Pero eso lo desalientan los keynesianos que dirigen la política económica, porque solo manteniendo el gasto actual se puede evitar una recesión del consumo. Esto deja un enorme potencial para que los fabricantes extranjeros aumenten sus ventas en los mercados estadounidenses.
La otra cara de este beneficio es un aumento previsto de los saldos en dólares en manos de los departamentos de tesorería de las multinacionales no estadounidenses, que ya están sobreexpuestas al dólar. Y con los tipos de interés cerca de cero, el coste de penalización de vender a plazo esos dólares adicionales previstos es inusualmente bajo. Para quienes estudian las oportunidades del comercio internacional en un entorno posterior a la pandemia, resultará cada vez más evidente que los mercados internacionales se inundarán de más dólares y que lo más prudente sería venderlos a plazo antes de que ocurra.
El dólar ya está tocando mínimos de tres años, como muestra la Figura 1. Y si hay un exceso de algo en los mercados de divisas, es de dólares.

Los actores estatales ven la situación de otro modo y la mayoría son partidarios del dólar, al que mantienen como núcleo de sus reservas en divisas. Las excepciones se encuentran en Asia, donde China impulsa que su yuan se acepte más en la liquidación del comercio internacional. Pero, al no haber tenido muchas alternativas, la propia China ha mantenido grandes reservas en dólares. Rusia, que obtiene dólares con las exportaciones de energía, ha seguido una política de aumentar sus reservas de oro a costa de los dólares. A Irán se le ha excluido del sistema del dólar. Con la excepción de India —que se mantiene a la expectativa, con poco oro a nivel estatal y con un historial de políticas económicas marcadamente keynesianas—, la Organización de Cooperación de Shanghái, junto con sus miembros asociados y observadores, está firmemente en el bando de China, con una preferencia creciente por el oro y el yuan para sus reservas exteriores.
Aunque el dólar sigue dominando la liquidación del comercio internacional, la marea asiática se está volviendo en su contra. Los grandes generadores de dólares, y por tanto los financiadores de la deuda del Gobierno de EE. UU., están en esa región. En concreto, China ha cambiado su enfoque: ha pasado de exportar a Estados Unidos a poner mayor énfasis en animar a sus consumidores a consumir. Al hacerlo, ha cambiado su política de intervención cambiaria y ha permitido que el yuan se aprecie frente al dólar. Al mismo tiempo, ha vendido dólares a cambio de reservas de metales básicos e industriales, lo que deja claro dónde están sus preferencias y que seguirá vendiendo dólares y bonos en dólares.
China se perfila como el nuevo actor clave en un mundo de hegemonía estadounidense: abandona el dólar y la deuda denominada en dólares mientras el resto del mundo está inundado de dólares. Si a esto se suma la perspectiva de una oferta de dólares cada vez más acelerada a medida que crece el déficit comercial, gemelo del déficit presupuestario de EE. UU., se está gestando una crisis del dólar.
En ciertos aspectos, el dólar se encuentra en la misma posición que la corona islandesa en 2008. Dos años antes, el déficit comercial de Islandia se había disparado hasta el 20 % del PIB y, con Fitch a la cabeza, las agencias de calificación empezaron a rebajar sus perspectivas a negativas. La financiación que antes estaba disponible se encareció. Y cuando estalló la crisis de Lehman, la confianza económica mundial en Islandia se evaporó y los bancos, en su intento de preservar sus propios balances y su liquidez, trataron de repente de retirar su exposición a Islandia.
Los tres principales bancos de Islandia estaban enormemente sobreexpuestos: sus activos en balance equivalían a unas diez veces el PIB del país. Aunque sus balances estaban denominados en coronas, su financiación era predominantemente en divisas extranjeras, y fue la retirada de esa financiación lo que hundió a los bancos y la corona. Hoy, la financiación de EE. UU. está denominada en dólares, pero desde que Estados Unidos empezó a depender del mantenimiento de su balanza de pagos (es decir, de déficits comerciales cubiertos con inversión extranjera entrante), como Islandia antes de la crisis de Lehman, se ha vuelto dependiente de la inversión extranjera.
Además de esta fragilidad de fondo del dólar, no cabe duda de que las condiciones económicas actuales agravan los problemas de los bancos extranjeros y nacionales que operan en los mercados del dólar, y de que una crisis periódica por la contracción del crédito bancario está pendiente desde hace tiempo. Si las inyecciones de liquidez de la Fed en el mercado de repos en septiembre de 2019 no hubieran salvado a los bancos de una crisis de liquidez inminente, es casi seguro que ya estaríamos inmersos en una crisis bancaria. Pero desde entonces la situación ha empeorado considerablemente, y ha obligado a la Fed a ampliar de forma drástica su balance para crear reservas bancarias adicionales.
Igual que Fitch dio la señal de alarma en la crisis de Islandia, uno se pregunta en qué momento se darán cuenta las agencias de calificación de que el déficit comercial de EE. UU. se está ampliando rápidamente y rebajarán las perspectivas económicas del país. Las cifras son contundentes: se estimó que el déficit presupuestario de 2020 fue de 3,3 billones de dólares, alrededor del 17 % del PIB. Dado que existe un desfase temporal entre la financiación inflacionista de un déficit presupuestario y su reaparición como déficit comercial, la tendencia que se aprecia en el gráfico de St. Louis FRED que figura más abajo es solo un comienzo.

Pronto quedará claro que las estimaciones oficiales según las cuales el déficit de financiación del Gobierno de EE. UU. se estabilizará más adelante en el actual ejercicio fiscal están muy lejos de la realidad. La Oficina Presupuestaria del Congreso estimó que el déficit del ejercicio fiscal 2021 sería de 1,81 billones de dólares antes de la segunda ola de coronavirus. Es casi seguro que esa cifra se quede muy corta. Hay que admitir que otras grandes divisas se enfrentan a problemas similares por el rápido aumento de sus déficits presupuestarios, pero es en el dólar donde se encuentran los mayores desequilibrios.
A las estimaciones actuales de tenencia extranjera de dólares hay que sumar la mayor parte de los déficits comerciales que aún no se han filtrado desde el déficit fiscal del año pasado y todo el del ejercicio en curso. El peligro es que los tesoreros de las multinacionales no estadounidenses se den cuenta a la vez de este exceso de dólares y actúen en consecuencia, tal como hicieron los bancos internacionales con Islandia tras la crisis de Lehman. (La corona se desplomó desde la paridad oficial, de 131 por euro el 7 de octubre de 2008, hasta 340 en aproximadamente un mes.)
Por ahora, para los operadores de divisas es inconcebible que el dólar pueda sufrir una caída así. Sin embargo, la dinámica está ahí para que una mañana despierten y pasen de la complacencia al pánico. Si el pánico llegará de forma inesperada o lo desencadenarán fallos sistémicos en las cadenas de pago o de producción, solo lo sabremos a su debido tiempo. Por ahora, solo podemos saber que existe un precipicio.
Perspectivas internas
Como ya se ha señalado, las motivaciones de los consumidores nacionales son muy distintas de las de los agentes de los mercados de divisas extranjeros. Una vez apartado el ahorro, que hoy se compone casi por completo de aportaciones obligatorias a planes de pensiones y pólizas de seguros, mantienen un equilibrio entre la liquidez disponible para gastar y la compra de bienes. Los cambios en este equilibrio por parte del conjunto de la población tienen un profundo impacto en los precios.
Desde el 23 de marzo, cuando la expansión monetaria de la Fed pasó a una velocidad vertiginosa, la suma del efectivo y de las cuentas corrientes y de ahorro en los bancos en manos de residentes nacionales aumentó algo menos de un 20 %, hasta los 17,4 billones de dólares a finales de septiembre. Estos saldos se reparten entre empresas y particulares, entidades financieras y no financieras, residentes y extranjeros. Aunque no se puede saber qué cantidades acabaron en manos de los consumidores nacionales y en sus cuentas bancarias, el hecho de que el primer estímulo incluyera una inyección directa de 1200 dólares en efectivo en la cuenta bancaria de cada adulto incrementa sus saldos de efectivo en relación con sus compras de bienes. Pero este es solo un aspecto de la Ley CARES, de 2,2 billones de dólares, cuyo objetivo es ayudar a las personas y a las empresas a afrontar las consecuencias financieras de la pandemia.
Aunque algunas personas usarán el dinero procedente del gobierno para reducir deudas o aumentar sus saldos de liquidez, no es lo habitual. Cuando las condiciones económicas empeoran, y ya no cabe ninguna duda de que lo hacen, no solo se gastará como estaba previsto la mayor parte del incentivo al consumo, sino que además los consumidores tenderán a reducir sus saldos de liquidez a favor de bienes. Esto se debe a que el deterioro de las condiciones económicas conduce inevitablemente a mantener menores saldos de efectivo. Si estas condiciones persisten, nuevas reducciones de la proporción entre la liquidez en dólares y los bienes que se compran habitualmente simplemente minarán el poder adquisitivo del dólar hasta el punto de que deje de utilizarse como medio de intercambio.
Todo indica que estas condiciones persistirán y se agravarán, sin perspectivas de una demanda de dólares compensatoria y sostenida procedente del exterior. Incluso antes de que se hayan gastado todos los fondos de la Ley CARES, se espera un nuevo paquete, que de nuevo se pagará con inflación monetaria. Es muy posible que una nueva aportación a los saldos bancarios de los consumidores acabe acelerando el desprendimiento de dinero a cambio de bienes, lo que no solo erosionaría el poder adquisitivo del dólar a un ritmo mayor del que sugeriría razonable la expansión monetaria, sino que intensificaría los círculos de retroalimentación que hacen casi imposible detener la degeneración inflacionista.
En una economía financiera moderna, la primera evidencia del ajuste a unos menores saldos de efectivo personales se observa en el aumento de los precios de los activos financieros, con la excepción de los bonos de interés fijo. Las criptomonedas, los mercados de renta variable, los metales monetarios, las materias primas y los productos básicos están subiendo de precio, una situación que solo puede darse como resultado de la depreciación monetaria. Es la prueba de que quienes pueden ya se están deshaciendo de dólares a cambio de activos financieros, lo que plantea la cuestión del efecto que tendrá sobre el poder adquisitivo del dólar la próxima dosis de inflación monetaria.
Tipos de interés
Cuando los agentes económicos se den cuenta de que la depreciación monetaria no es un episodio aislado y de que continuará, quien presta tendrá en cuenta su estimación de la futura pérdida de poder adquisitivo del dinero hasta el momento en que deba devolverse. Esta es la base de la preferencia temporal. Igualmente, quien pide prestado entenderá que, cuando el préstamo venza, su valor expresado en bienes será algo menor, lo que le reportará un beneficio. Comprender esta situación, en la que una caída del poder adquisitivo de la moneda favorece a los prestatarios a expensas de los ahorradores, no requiere más explicación.
Las condiciones actuales añaden cierta complejidad a esta propuesta básica. Pensando que estimulan la actividad económica, los bancos centrales intervienen para suprimir los tipos de interés, lo que aumenta la transferencia de riqueza de los prestamistas a los prestatarios. El truco exige que los estadísticos del gobierno oculten las pruebas de los aumentos del nivel general de precios, para que el capital pueda circular entre prestamistas y prestatarios a tipos de interés suprimidos.
Los bancos centrales llevan aplicando políticas de supresión de los tipos de interés desde la década de 1980, cuando, con la Fed y el Banco de Inglaterra a la cabeza, las economías de EE. UU. y del Reino Unido empezaron a pasar de una base productiva a una base financiera. La financiarización de la actividad económica ha tenido el efecto de aumentar el control de los bancos centrales sobre sus economías, un poder que no se ha utilizado con prudencia.
Con ese poder ha llegado la creencia de que la planificación monetaria es la solución a todo. Y como cada paso de política ha fracasado en su objetivo, la supresión de los tipos de interés los ha llevado incluso a terreno nominal negativo. Lejos de estimular la economía, se ha convertido en un callejón sin salida, un muro de ladrillo más allá del cual ningún responsable político puede avanzar. Debido a la financiarización, que ha hecho que Wall Street sea hoy considerablemente más importante que Main Street, en términos económicos la estructura global de los tipos de interés se ha distorsionado tanto que los tipos a los que los ahorradores prestarán a los prestatarios ya no parecen importar. Pero, al no poder las políticas de tipos de interés suprimirlos más, estos por fin empiezan a subir. Así se muestra en la Figura 2, con el rendimiento del bono del Tesoro de EE. UU. a 10 años, que sirve de referencia.
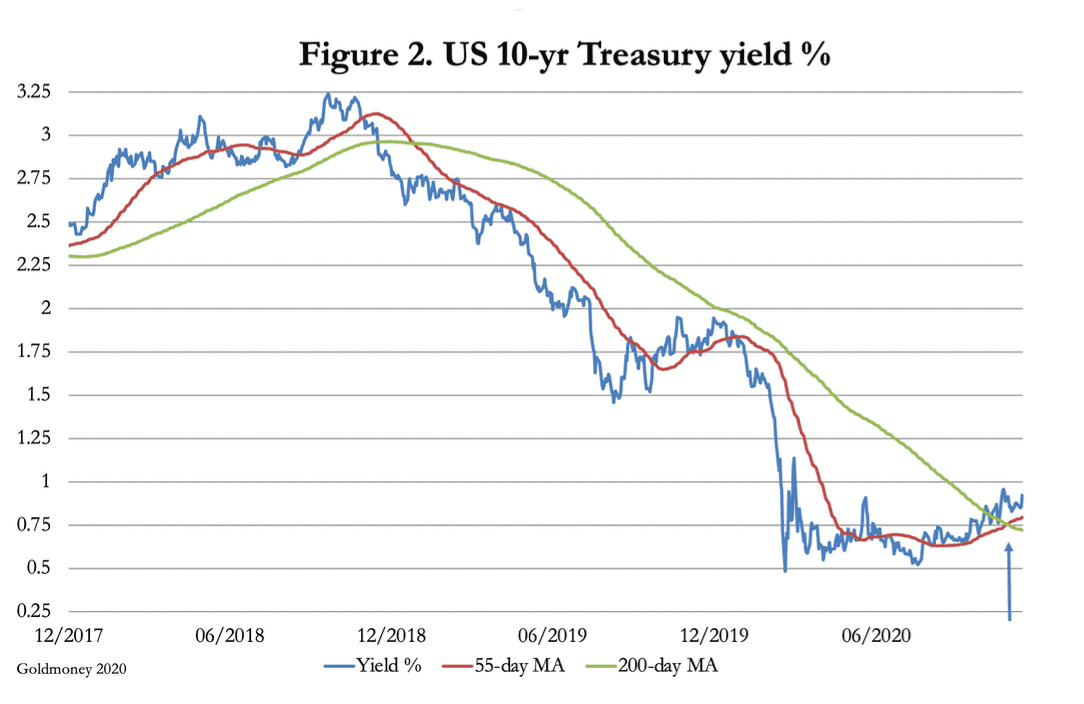
El aumento de los rendimientos del bono del Tesoro de EE. UU. a 10 años, el de referencia, es una señal temprana de que la Fed está perdiendo el control de los tipos de interés en el tramo corto de la curva de rendimientos. Ya ahora, aparte de los fondos de pensiones y las aseguradoras, obligados por normativa, el único comprador significativo de bonos del Tesoro estadounidense con estos rendimientos reprimidos es la Fed.
La Fed comete el error de creer que, al haber reducido su tipo de los fondos federales a cero y, con ello, el coste de endeudarse, estimulará la actividad económica. En realidad, la ahoga, porque nadie en su sano juicio prestará dinero en condiciones en las que está condenado a perder. A medida que este mensaje se comprenda más ampliamente y tanto los tenedores nacionales como los extranjeros de dólares se deshagan de ellos en lugar de prestarlos, los tipos de interés subirán con independencia de las políticas de tipos de la Fed. Tendrán que subir hasta el nivel en que los agentes económicos sientan que se les compensa por la depreciación del dólar.
Y aquí está la trampa: si se suben los tipos de interés, las finanzas públicas quedan completamente socavadas. El verdadero coste de las políticas de tipos que sostienen a las empresas zombi también saldrá a la luz cuando suban. No solo se encarecerá la financiación inflacionaria para todos los gobiernos, y no solo las deudas incobrables del sistema bancario surgirán de repente como un monstruo de las profundidades, sino que el ritmo creciente de transferencias de riqueza desde la economía productiva hacia el gobierno y desde el ahorrador hacia el prestatario revelará cómo la inflación monetaria ha vaciado todos los aspectos de la economía.
Ante esta perspectiva, es casi seguro que la Fed se negará a subir los tipos lo suficiente y el dólar seguirá hundiéndose. Pero quizá la decisión se le escape de las manos: el desplome de los precios de los bonos del Estado indicará que el juego ha terminado, y el dólar, reflejo de la plena fe y crédito del Gobierno de EE. UU., estará camino de la extinción.
[i] Consulta https://ticdata.treasury.gov/Publish/slt2d.txt
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.