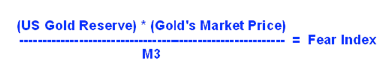Las nuevas medidas de estímulo de la Reserva Federal han tenido un impacto notable en la confianza del mercado en el dólar y en la solvencia de nuestro sistema monetario actual.
El Fear Index subió en septiembre y vuelve a superar el 3 %. La masa monetaria sigue creciendo a buen ritmo y está cobrando velocidad, con una media de 50.000 millones de dólares más cada mes. Más significativo aún es que el precio del oro subió en septiembre, lo que indica que las preocupaciones sobre el dólar van en aumento (aunque, como vimos el mes pasado con el Euro Fear Index, la inquietud por el estado del euro es todavía mayor).

Aun así, estas preocupaciones siguen en niveles históricamente bajos: todavía queda mucho camino hasta alcanzar los niveles del Fear Index que se vieron por última vez en los años ochenta. La crisis monetaria que se ha ido gestando durante los últimos 20 años, y que se aceleró con la crisis financiera de 2008, se encuentra todavía en una fase relativamente temprana. Pero la comprensión de los problemas de fondo de la deuda y del dinero fiduciario ha pasado de un pequeño número de voces discrepantes a un grupo más amplio de actores de los mercados financieros. Por supuesto, la etapa final, realmente explosiva, en la que el público general empieza a darse cuenta, aún queda algo lejos. Sin embargo, es extremadamente importante estar preparado antes de llegar a ella, cuando será demasiado tarde y demasiado caro tomar las medidas necesarias. No se puede contratar un seguro contra un terremoto cuando el suelo ya está temblando.

Si nos fijamos en los últimos años, vemos que el Fear Index ha seguido una tendencia alcista desde los mínimos de varias décadas registrados en 2001-2002. Cogió algo de impulso en 2007-2008 y ha hecho una pausa durante el último año. Ahora parece preparado para reanudar su ascenso.
La situación fiscal y monetaria de fondo es sin duda lo bastante peligrosa. La deuda del Gobierno de EE. UU. respecto al PIB es ya del 102,4 % en septiembre, con un total de más de 16,2 billones de dólares. ¿Por qué es esto sumamente relevante? Porque básicamente bloquea cualquier estrategia de salida que la Reserva Federal pudiera aplicar cuando la inflación de precios muestre su peor cara y los precios de consumo empiecen a reflejar la inflación monetaria que ya se está ejerciendo contra los ciudadanos. (No olvidemos que la inflación es un aumento de la masa monetaria; la subida de precios es solo su consecuencia).
Si la Fed intentara revertir su política de tipos de interés cero (ZIRP) y endurecer la política monetaria para combatir la inflación como hizo Paul Volcker en 1979 (llevando el tipo de los fondos federales hasta el 20 % en junio de 1981), tendría que afrontar de inmediato un hecho desagradable: con tipos de interés al alza, el Gobierno federal no podría atender el servicio de la deuda nacional. En tiempos de Volcker, la deuda federal de EE. UU. rondaba el 30 % del PIB. Subir los tipos fue una medida dura, pero asumible. ¿Cómo va a pagar un gobierno incapaz de financiar su gasto corriente un 5 % o un 10 % del PIB solo en intereses? Y eso sin hablar de los niveles aún más altos de los años ochenta. Solo unos tipos eternamente bajos hacen concebible la situación actual de la deuda sin algún tipo de impago.
Por supuesto, quizá ese sea el plan: el impago por la vía de la inflación. Pero es una política extremadamente peligrosa, ya que inversores y ahorradores son plenamente conscientes de esta posibilidad y reaccionarán en consecuencia. Esto podría desencadenar el pánico en los bonos del Tesoro estadounidense y en el dólar, con consecuencias caóticas y destructivas. El oro sería uno de los poquísimos refugios seguros.
El presidente de la Fed, Bernanke, ha agarrado a un tigre por la cola y nos asegura que todo va bien. No sorprende que el Índice del Miedo esté subiendo.
James Turk lleva años escribiendo sobre el Índice del Miedo, como puedes ver en su sitio web Free Gold Money Report.