
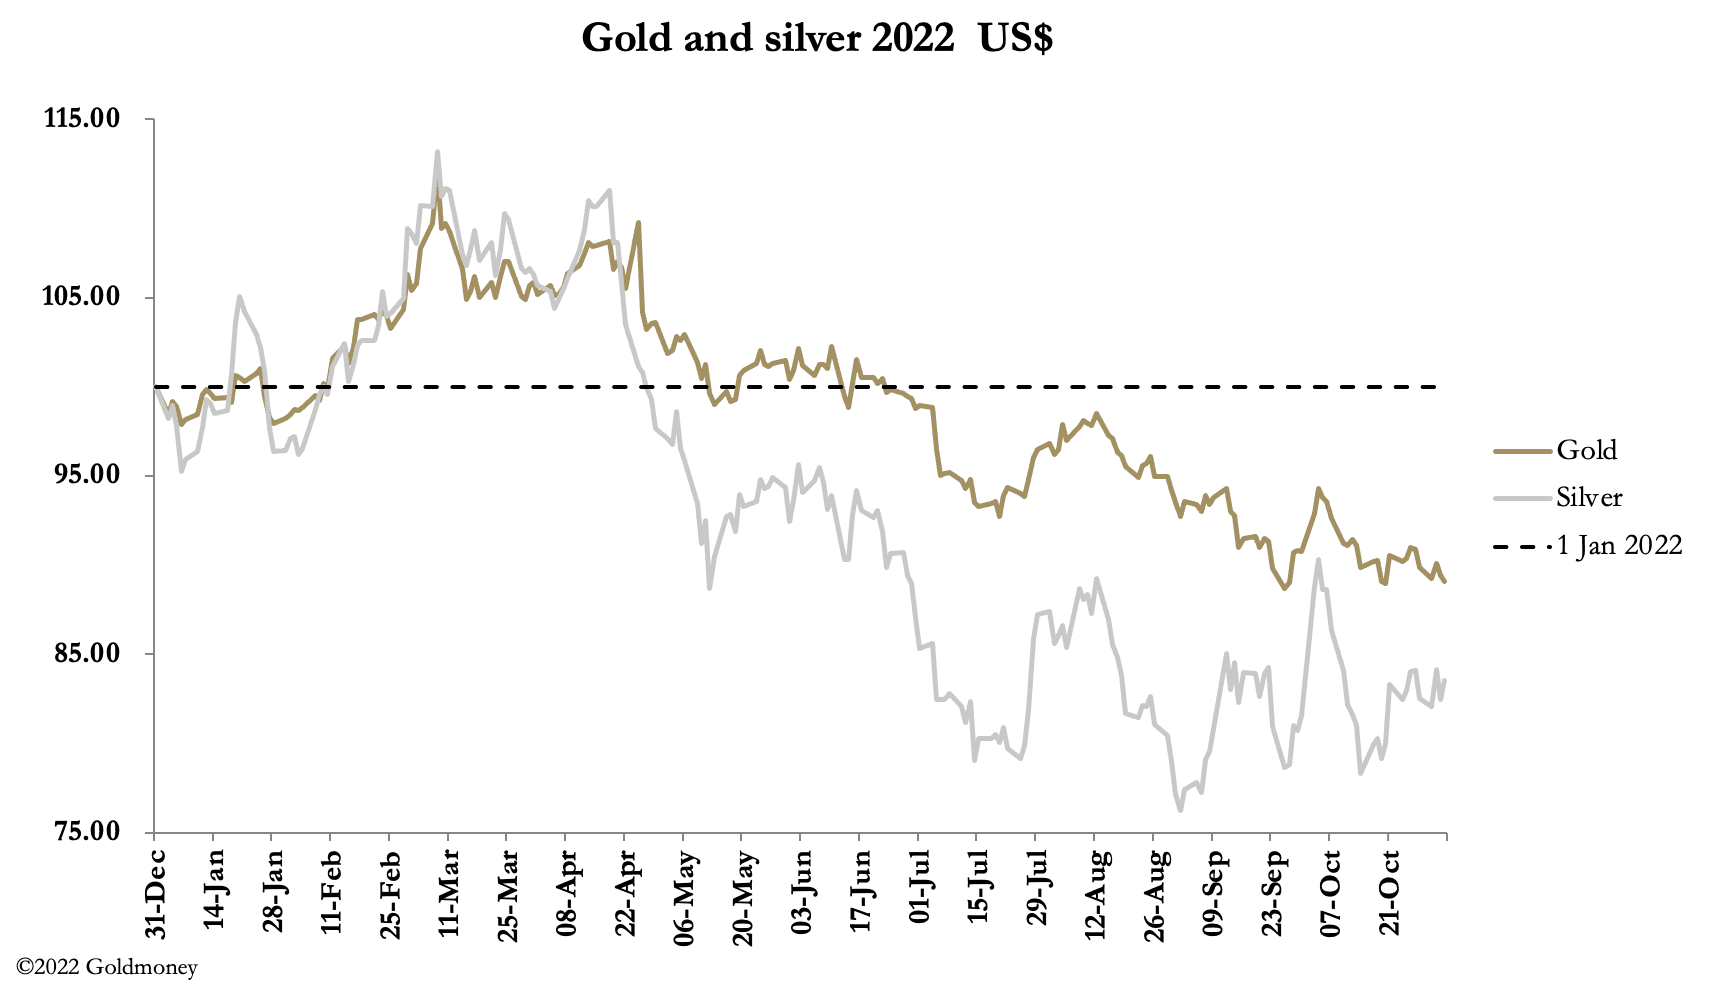
Tras una nueva subida del tipo de los fondos federales, el precio del oro avanzó poco esta semana. La plata tuvo un mejor comportamiento. En la negociación matinal europea de hoy, el oro estaba en 1652 $, 48 $ más que el cierre del viernes pasado. La plata estaba en 19,90 $, 68 centavos más en el mismo periodo.
Nuestro gráfico principal muestra que la plata rinde más que el oro desde el 1 de septiembre, cuando tocó fondo en 17,56 $. Desde entonces, el oro ha seguido bajando y acumula una caída de 50 $.
Esto sitúa la relación oro/plata en un punto interesante, como muestra nuestro siguiente gráfico.
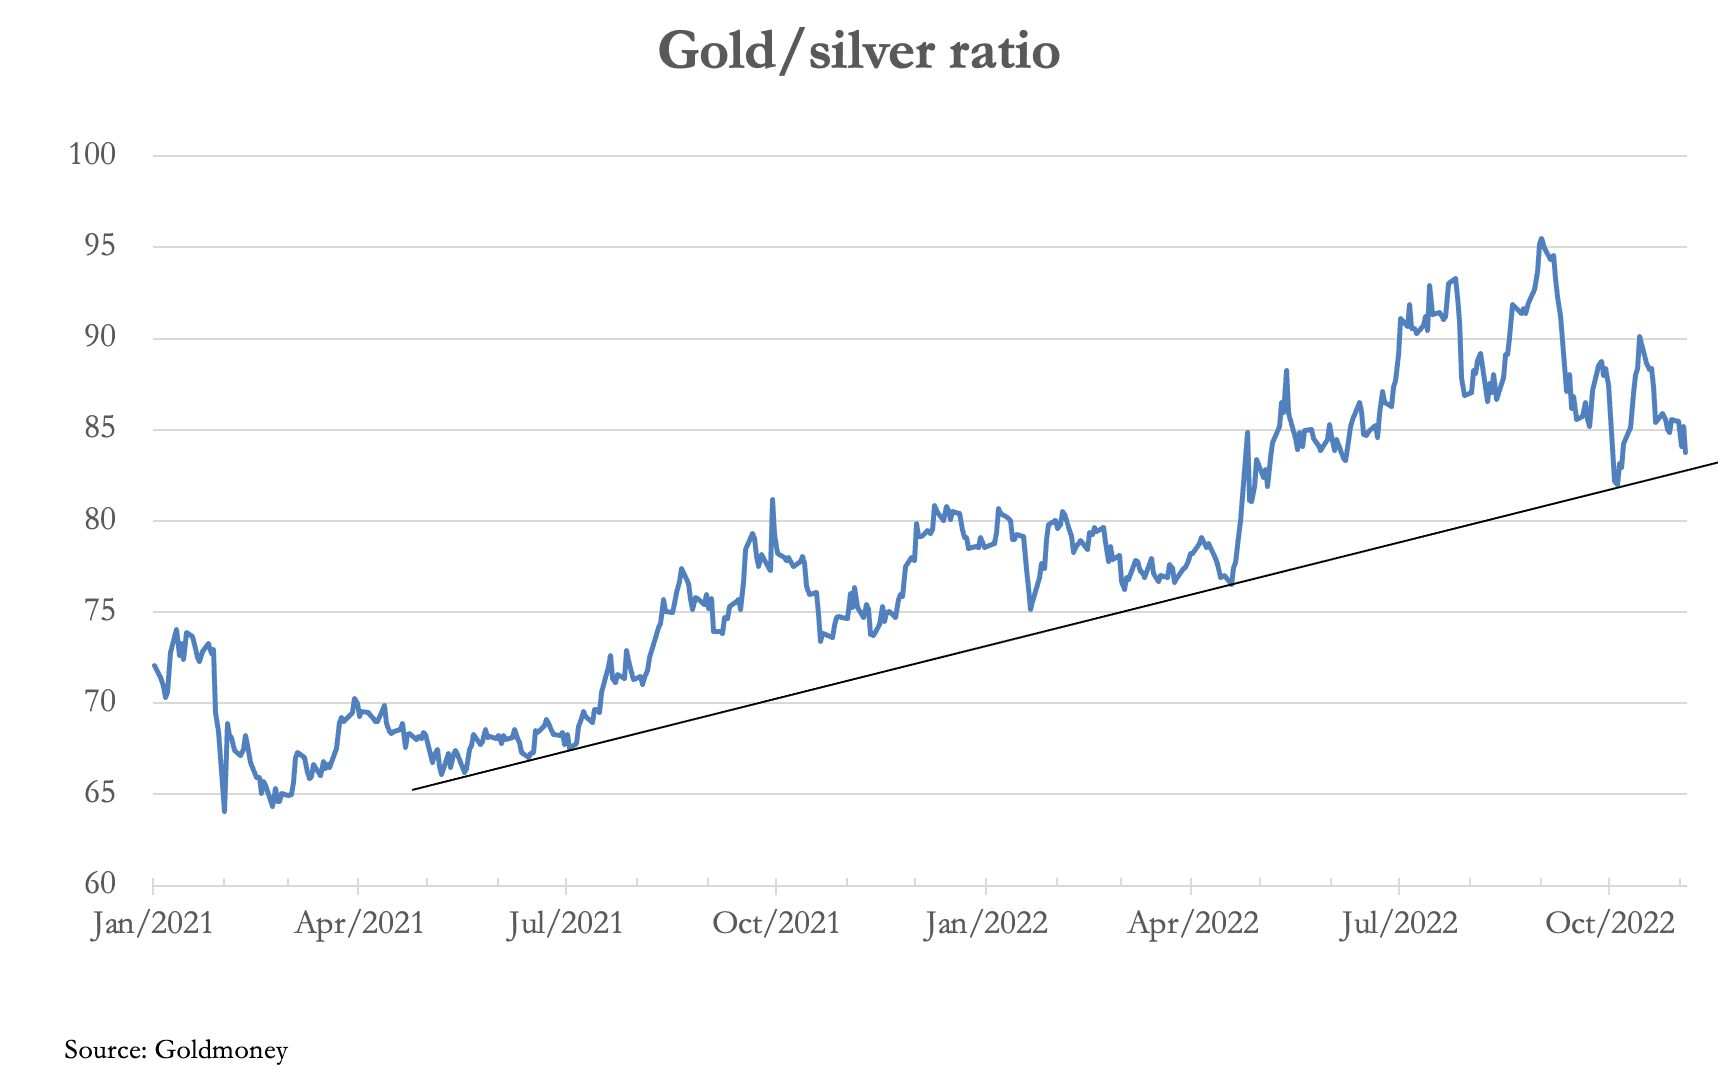
En términos técnicos, una ruptura por debajo de 83 rompería la consolidada tendencia alcista de los últimos dieciocho meses y marcaría el punto a partir del cual los operadores confiarían en que la plata supere al oro. Esta lectura se ve confirmada por la grave escasez de existencias de plata física disponibles para dar liquidez al mercado.
El sentimiento general es positivo para la plata, pero sigue siendo negativo para el oro. Una encuesta de Reuters prevé un precio medio del oro de 1.712,50 $ la onza el próximo año, lo que difícilmente entusiasmará a nadie. Credit Suisse ve una nueva presión que lo empujaría hacia su objetivo central de 1.451 $. Deutsche Bank afirma que el oro atraviesa su peor caída desde 1869.
Quizá sea algo cínico sugerir que la visión más alcista sobre la plata refleja que los operadores de swaps de Comex (en su mayoría mesas de negociación de bancos de metales preciosos) están largos en contratos de plata, mientras que siguen cortos en oro de Comex. Nuestro siguiente gráfico sitúa en contexto la posición bruta y neta en oro.

En la última publicación del Commitment of Traders (25 de octubre), los cortos brutos se valoraban en 26.700 millones de dólares repartidos entre 19 operadores (una media de 1.410 millones cada uno), y la posición corta neta frente a los largos era de 11.540 millones. Los swaps han avanzado de forma notable en la reducción de su exposición desde marzo, pero les cuesta reducirla mucho más.
Lo vemos reflejado en la posición de Managed Money, que ya es corta neta en 38.788 contratos. Los cortos brutos de MM se sitúan en 110.804, lo que indica lo bajista que se ha vuelto este grupo de fondos de cobertura. Nuestro siguiente gráfico ilustra la posición según las últimas cifras del COT (la actualización llega esta noche).

Desde el 25 de octubre, el precio del oro ha bajado unos 50 $, y dado el optimismo general sobre el dólar en los mercados de papel y el consiguiente pesimismo sobre el oro, cabe esperar que la posición corta de los fondos de cobertura sea aún más extrema el pasado martes.
Fuera de los mercados de papel, vemos que estos niveles activan una demanda genuina de metal precioso. En China, se informa de que la demanda interna de joyería aumentó en el tercer trimestre hasta 163 toneladas métricas. Pero eso no es todo. Las entregas desde las cámaras del Shanghai Gold Exchange en el trimestre sumaron 647 toneladas, muy por encima de la demanda de joyería.
De vuelta en Comex, las entregas de contratos de oro han sido elevadas lo que va de semana, con una media de casi 1.000 al día. Está claro que los intentos de los bancos de metales preciosos de deprimir los precios, quizá con la esperanza de quebrar el ánimo de los tenedores de ETF, están generando demanda física.
Esta semana, tanto la Fed como el Banco de Inglaterra subieron los tipos un 0,75 %. Y en los medios el debate pasa de la inflación a la recesión.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de las opiniones e información que contiene corre por tu cuenta y riesgo.