
Esto no es 2008, al menos no para el oro
Qué diferencia hace un mes. Mientras el mercado reevalúa el crecimiento y los precios de los activos en un contexto de volatilidad renovada, y con una respuesta hasta ahora más pasiva de los bancos centrales, el precio del oro en dólares se ha mantenido notablemente estable y dentro de un rango durante más de 10 semanas. Sin embargo, en comparación con la mayoría de las divisas y los activos, el oro ha tenido un último mes notable: XAU/WTI +31 %, XAU/S&P500 +14 %, XAU/CAD +8 %, XAU/RNB +6 %; en el momento de escribir esto, la lista continúa.
Con los mercados en una fuerte corrección al comienzo de 2016, los analistas siguen manteniendo, no obstante, un sesgo bajista para el oro. Sin embargo, el motivo de esa caída ha cambiado: del temor a la normalización de la Fed al temor a que la deflación y la consiguiente capitulación de los activos arrastren el oro a la baja en un «short squeeze del dólar», que recuerda a la venta masiva del oro en 2008. Con un marco bien fundamentado para analizar el precio del oro, no tememos ninguno de los dos motivos; seguimos considerando improbable una caída significativa desde el nivel actual o, en el mejor de los casos, temporal. De hecho, dado que muchas otras clases de activos están atrapadas en perspectivas de valoración muy dispares en ambos extremos (un resultado binario: normalización o capitulación), los tres factores clave del precio del oro siguen favoreciendo con firmeza al oro.
En última instancia, creemos que los flujos motivados por el miedo y el sentimiento especulativo tienen poco o ningún efecto duradero sobre el oro, un stock monetario de 7 billones de dólares, y que los fundamentales son de hecho favorables en comparación con 2008. Dada la asimetría que presentan, desde estos niveles, los tres principales motores del precio del oro (la energía, los tipos de interés reales y la política de los bancos centrales), seguimos viendo el riesgo para el precio del oro sesgado al alza. También concluimos que es muy improbable que el oro caiga en el anecdótico «short squeeze del dólar» sin cambios en los tipos de interés reales ni distorsiones en los fundamentales de la energía, ambos partiendo de niveles muy distintos a los de 2008.
Consulta aquí el análisis completo en PDF...
Esto no es 2008, al menos no para el oro
Los inversores parecen estar divididos en dos mitades. Unos creen que esto es solo otra corrección breve en los mercados en general, como la que vimos el pasado agosto, y que ahora es el momento de comprar porque los mercados se recuperarán rápidamente. Los otros temen que todo esté desarrollándose como en 2008, dadas las importantes pérdidas que podrían derivarse de shocks de crédito relacionados con el petróleo o con la devaluación del RMB y de China. Muchos creen que las intervenciones sin precedentes de los bancos centrales de todo el mundo han inflado todas las clases de activos y que ahora estas burbujas se están desinflando, con la Fed conforme con quedarse al margen y dejar que los «espíritus animales» sigan su curso, dada la fortaleza del mercado laboral estadounidense. El resultado, temen, es que los mercados bursátiles volverán a desplomarse.
Sin embargo, lo que estos escenarios tienen en común es que, según la mayoría de los analistas, ambos plantean aparentemente un riesgo a la baja para el precio del oro. En el primer escenario, nuevas subidas de tipos de la Fed crearían, al parecer, vientos en contra para el oro. En el segundo, el oro caería en medio de una venta generalizada de activos, igual que en 2008. No estamos de acuerdo en ninguno de los dos casos. Más bien, los tres motores principales del precio del oro están hoy claramente a su favor, sea cual sea la trayectoria de las acciones o de otras clases de activos. En esta nota usaremos la caída del oro en 2008 para ilustrar cuáles fueron los factores clave que hundieron su precio entonces y explicaremos por qué es improbable que esos mismos factores lo empujen mucho más a la baja desde aquí en cualquiera de los dos escenarios anteriores.
En última instancia, lo que importa para el oro son los tipos de interés reales, no los nominales, y los mercados de la energía han descontado prácticamente por completo cualquier crecimiento futuro de la oferta tras un exceso de oferta sin precedentes. Estos factores contribuyen a crear un suelo sólido para los fundamentales del precio del oro (tanto de oferta como de demanda) en cualquiera de los dos escenarios de mercado.
El escenario de 2008
Aunque el oro ha resistido bien en los últimos meses, algunas personas expresan su preocupación por que no sea inmune si los mercados se deterioran más. Se apresuran a señalar que, a principios de 2008, el oro cayó desde un máximo de 1003 $/ozt el 14 de marzo de 2008 hasta un mínimo de 712 $/ozt el 12 de noviembre de 2008, mientras que el S&P500 perdía más de un 30 %.
El relato habitual en el mercado del oro es que su precio depende sobre todo del miedo o de la codicia. Entonces, ¿por qué en 2008, en medio del mayor pánico de mercado en casi un siglo, el oro no subió y, de hecho, cayó en términos de USD? La explicación que se oye a menudo es que la crisis crediticia provocó una huida hacia la «calidad», y la calidad en 2008 era, al parecer, el USD y los bonos del Estado. Los inversores estadounidenses liquidaron activos extranjeros en masa y repatriaron el dinero al USD, creando así demanda de USD. Según esta versión, eso no solo no generó más demanda de oro, sino que el oro se vendió sin más para cubrir llamadas de margen. Aunque no negamos que estos flujos puedan tener un impacto a corto plazo en los futuros del oro y empujar su precio por encima o por debajo del precio justificado por los fundamentales durante periodos breves, no hace falta ninguna de las explicaciones anteriores para entender la caída del precio en 2008. De hecho, dos variables, ninguna de las cuales tiene nada que ver, al menos directamente, con el miedo o la codicia, pueden explicar casi todo el movimiento.
Figura 1: Al comienzo de la crisis crediticia de 2008, el oro cayó a medida que las acciones bajaban $/ozt (eje izq.); índice de valor en $ (eje der.)

Fuente: Bloomberg, GoldMoney Research
Queremos recordar a nuestros lectores que el otoño pasado publicamos nuestra nota marco sobre la formación del precio del oro: Gold Price Framework Vol. 1: Price Model, en la que presentamos nuestras conclusiones sobre cómo se forman los precios del oro. Al resolver el precio del oro en dólares estadounidenses, descubrimos que la mayor parte de los movimientos de precio pueden explicarse con unos pocos factores clave: las expectativas de tipos de interés reales, la política de los bancos centrales y los cambios en los precios de la energía a largo plazo. Más concretamente, la variación mensual del precio del oro es principalmente función de la demanda y la oferta monetarias de oro (posiciones netas especulativas en COMEX, ventas netas de ETF y de bancos centrales) y de los cambios en las expectativas del mercado sobre los precios futuros de la energía, en línea con la visión de que el oro es una reserva de valor (dinero) con un coste de reposición intensivo en energía. Los tres primeros factores afectan al precio del oro porque inciden directamente en el precio de la moneda y en la demanda de oro en las carteras, mientras que la energía influye en los costes de producción y reposición y de ella deriva su prueba monetaria de valor.
Figura 2: Los precios del oro dependen principalmente de los tipos de interés reales, la política de los bancos centrales y los precios de la energía a más largo plazo $/ozt

Fuente: Bloomberg, GoldMoney Análisis
Antes de 2008, el oro llevaba una subida constante, apoyada por los factores descritos arriba. Los precios de la energía a más largo plazo llevaban casi una década al alza, mientras que los tipos de interés reales llevaban una década bajando. Pero estas tendencias se detuvieron de golpe y se revirtieron bruscamente cuando estalló la crisis crediticia.
Los precios de la energía a más largo plazo bajaron...
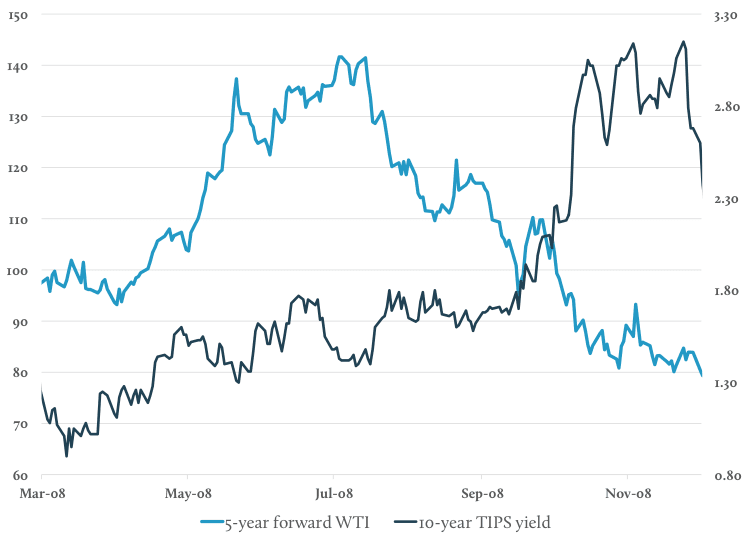
El precio a 5 años del WTI pasó de 21 $/barril en 2001 a 85 $/barril a finales de 2007. Desde ahí subió a comienzos de 2008, pero se desplomó hacia el final del año cuando la crisis crediticia golpeó con toda su fuerza, lastrando el crecimiento económico mundial y, con ello, las perspectivas de demanda de petróleo. Los precios del petróleo a más largo plazo, medidos por el precio a 5 años, cayeron un 20 %, de 101 $/barril (máximo intermedio del oro en marzo) a 82 $/barril (mínimo del oro en noviembre). Nuestro modelo estima que esto empujó el precio del oro a la baja en unos 140 $/ozt (véase la Figura 3).
Figura 3: La caída de los precios de la energía a más largo plazo y el aumento brusco y repentino de los tipos reales en plena crisis crediticia crearon fuertes vientos en contra para el oro $/barril (eje der.), % (eje izq.)
Fuente: FRED, Bloomberg, GoldMoney Análisis
...y los tipos de interés reales subieron con fuerza
Los tipos de interés reales, medidos por los TIPS a 10 años (bonos del Tesoro protegidos contra la inflación), bajaron de una media del 3,75 % en el año 2000 al 1,8 % a finales de 2007, y tocaron un mínimo del 0,95 % el 12 de marzo de 2008, justo dos días antes del máximo del precio del oro. Pero a medida que avanzaba la crisis crediticia, las expectativas de inflación se debilitaron y aumentó la volatilidad. El resultado fue que los tipos de interés reales subieron con fuerza hasta superar el 3 % en octubre. El 12 de noviembre de 2008, los TIPS a 10 años estaban en el 2,79 %. Nuestro modelo indica que este movimiento afectó al precio del oro en unos 135 $/ozt.
El impacto combinado de la caída de los precios de la energía a más largo plazo y la fuerte subida de los tipos de interés reales explica unos 275 $/ozt de la caída de 282 $/ozt del oro en 2008. A partir de ahí, los caminos de ambos factores se separaron. Los precios del petróleo a más largo plazo siguieron bajando durante un tiempo y llegaron a un mínimo de unos 66 $/barril en la primavera de 2009. Esta caída adicional del petróleo se vio compensada por el fuerte descenso de los tipos de interés reales, cuando la Fed empezó a intervenir en los mercados y llevó los tipos reales a nuevos mínimos.
La conclusión es que la caída del precio del oro en 2008 se puede explicar bastante bien sin recurrir al pensamiento maltusiano ni a la idea de "miedo y especulación", que suelen invocarse cuando el oro se mueve en contra de lo que predeciría el saber convencional. Pero, lo que es más importante, nos ayuda a entender el entorno actual y a valorar si existe ahora el riesgo de que el oro caiga en una corrección más amplia de los mercados.
De hecho, en nuestra opinión la situación esta vez no podría ser más distinta. En primer lugar, los precios de la energía ya han caído con fuerza. Y con esto no nos referimos a la caída del precio al contado de 110 $/barril a menos de 30 $/barril en los últimos 18 meses. Como mostramos en nuestra nota de marco de análisis, lo que mueve al oro no es el precio al contado del petróleo, sino las expectativas del mercado sobre los precios futuros de la energía. Los precios del petróleo a más largo plazo alcanzaron su máximo en 2011 y desde entonces siguen una tendencia bajista. Los precios a 5 años del WTI han bajado a 45 $/barril, un 30 % por debajo de los niveles mínimos de la crisis crediticia. Estos niveles de precio también encierran una asimetría significativa, ya que toda la curva del petróleo cotiza por debajo de los niveles necesarios para frenar el declive de la producción y mantener la infraestructura del sector que se necesita para cubrir la demanda futura, como explicaremos con más detalle más adelante en este informe.
Figura 4: Los precios de la energía a largo plazo son uno de los 3 factores importantes del precio del oro % de variación interanual

Fuente: Bloomberg, GoldMoney Análisis
Figura 5: Mientras que en 2008 los precios de la energía a largo plazo estaban en máximos, ahora están en mínimos $/barril

Fuente: Bloomberg, GoldMoney Análisis
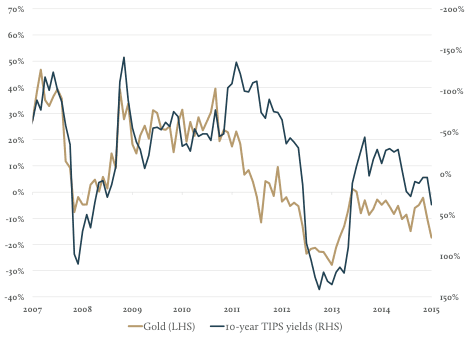
Del mismo modo, los tipos de interés reales no salen de un descenso de varios años, como ocurría en 2008. Aunque llevan décadas bajando, durante casi 3 años en realidad han ido subiendo. Los tipos de interés reales tocaron fondo en 2013, en el -0,74 %, y desde entonces se han recuperado de forma constante hasta el 0,67 %, impulsados por las expectativas de una serie de subidas de tipos de la FED (véanse los gráficos 6 y 7).
Gráfico 6: El segundo factor importante son los tipos de interés reales, que están inversamente correlacionados con el oro
Variación % interanual (eje izq.), variación absoluta interanual (eje dcho.)
Fuente: FRED, Bloomberg, Análisis de GoldMoney
Gráfico 7: Los tipos de interés reales han ido subiendo en los últimos años y ahora están en un máximo $/onza (eje izq.); % (eje dcho.)

Fuente: Bloomberg, Análisis de GoldMoney
El descenso durante varios años del precio del petróleo a más largo plazo, junto con la recuperación de los tipos de interés reales, fue lo que provocó la caída del precio del oro desde su máximo de 2011. Aunque esto supuso grandes obstáculos para el precio del oro, también implica que ya los hemos dejado atrás.
¿Qué riesgos hay a partir de ahora para los precios de la energía a largo plazo?
En nuestro próximo Informe Marco, vol. 2, examinaremos con más detalle la vertiente energética de la ecuación del precio del oro. Pero, en pocas palabras, los precios del petróleo a largo plazo han caído hasta un nivel en el que una gran parte de los futuros proyectos petrolíferos ya no son rentables. La producción de petróleo de esquisto de EE. UU., que fue la principal causa del exceso de oferta actual, no puede crecer en los próximos años a los precios implícitos en la curva de futuros y, por tanto, seguirá disminuyendo. El resultado es que la demanda futura no puede cubrirse con las previsiones de oferta de petróleo a los niveles de precios que refleja actualmente la curva de futuros. Por ello, es poco probable que los precios del petróleo a más largo plazo se mantengan en estos niveles durante un periodo prolongado. Un escenario del tipo 2008, con ventas generalizadas de activos y un colapso del crecimiento económico mundial, sería una mala noticia para los precios al contado del petróleo. El crecimiento incesante de la producción ya ha llevado los inventarios mundiales de petróleo a máximos históricos, en un contexto de caída de los precios del petróleo, pese a que el crecimiento de la demanda ha sido realmente fuerte. Una desaceleración de la demanda debida a un menor crecimiento económico mundial provocaría nuevas acumulaciones, aunque el crecimiento de la producción se haya frenado drásticamente. Pero, como explicamos en nuestro informe marco, los inventarios determinan los diferenciales temporales y, por tanto, los precios al contado, no los precios a largo plazo. En un escenario del tipo 2008 sería sin duda difícil que los precios del petróleo a largo plazo subieran en los próximos meses, pero, de nuevo, dada la economía de producción de la oferta futura, es probable que la mayor parte de la caída de los precios a largo plazo ya haya quedado atrás. Por tanto, cualquier nueva caída de los precios a largo plazo tendría un impacto muy limitado en el oro. Por ejemplo, si el precio a futuro a 5 años cayera otro 20 % desde su nivel actual, el oro bajaría otros 60-65 $/onza troy. Pero, llegados a ese punto, una parte muy grande de la producción mundial de petróleo tendría flujo de caja negativo de forma indefinida y el 100 % de los proyectos futuros dejaría de ser rentable.
¿Y los tipos de interés reales?
Los tipos de interés reales rompieron su tendencia bajista a más largo plazo durante los dos últimos años y pasaron del -0,7 % al +0,7 %. La recuperación se apoyó en una economía que aparentemente mejoraba y en la perspectiva de subidas de tipos de la FED tras años de tipos de interés casi nulos. Por fin la FED cumplió y subió los tipos 25 puntos básicos en diciembre, y dejó abiertas nuevas subidas a lo largo de 2016. Sin embargo, los tipos de interés reales no subieron tras el aumento, a pesar de que el mercado estaba dividido sobre si la FED sería realmente capaz de sacar adelante más subidas. De hecho, las expectativas sobre los niveles de los tipos de la FED en diciembre de 2016 llevan un tiempo en tendencia bajista. Se dispararon brevemente al acercarse la reunión del FOMC del 15 de diciembre, pero desde entonces han vuelto a caer con fuerza. El mercado se pregunta si la FED podrá subir los tipos si los mercados siguen cayendo.
Gráfico 8: Las expectativas sobre el tipo de los fondos federales a finales de 2016, implícitas en el mercado de futuros, han caído con fuerza %

Fuente: Bloomberg, Análisis de GoldMoney
Es importante señalar que, si los mercados de renta variable siguen cayendo, es poco probable que los tipos de interés reales vuelvan a registrar una subida brusca comparable a la de 2008. Con nuevas caídas en los mercados de renta variable, el mercado podría empezar a descontar un menor crecimiento, lo que a su vez presionaría a la baja las expectativas de inflación. Sin embargo, en ese escenario es improbable que la FED siguiera subiendo los tipos. Un fuerte deterioro de las perspectivas económicas llevaría muy probablemente a un giro de 180 grados en la política de la FED, y los mercados lo anticiparán. Esperaríamos que los tipos de interés reales volvieran a bajar.
¿Y si esto fue solo un pequeño bache y los mercados bursátiles se recuperan, igual que en agosto?
¿Qué pasa con el escenario en el que los mercados bursátiles se recuperan y la FED sigue subiendo los tipos? Como hemos explicado antes, lo que realmente importa para el oro son los tipos de interés reales, no los nominales. Recordemos que los tipos de interés reales se calculan como los tipos de interés nominales menos las expectativas de inflación. La forma más sencilla de seguir los tipos de interés reales es a través de los bonos del Tesoro protegidos contra la inflación (TIPS). Hay dos razones por las que creemos que, aunque la FED continúe con nuevas subidas de tipos, es improbable que los tipos de interés reales suban mucho más.
En primer lugar, las expectativas de inflación han caído de forma constante desde el máximo del oro en 2011, de alrededor del 3,6 % al 2,6 %. En nuestra opinión, es improbable que la FED suba más los tipos en 2016 si esto acaba con el último resto de expectativas de inflación.
En segundo lugar, y más importante, gran parte de la nueva subida esperada de la FED ya está descontada en los rendimientos de los TIPS. Fueron las perspectivas de subidas de tipos las que llevaron los rendimientos de los TIPS del -0,7 % al +0,7 %. Pero en los últimos meses, los rendimientos de los TIPS no se han movido mucho, a pesar de que la FED sí subió los tipos en diciembre. Por tanto, es probable que nuevas subidas de tipos, tal como las ha anticipado la FED, no tengan mucho impacto en los rendimientos de los TIPS a partir de ahora. Incluso si suponemos que habrá nuevas subidas de tipos del 1 % y que estas empujan al alza el rendimiento del Tesoro a 10 años en un punto porcentual completo, sin cambios en las expectativas de inflación, el rendimiento del TIPS a 10 años solo subiría 40 puntos básicos. El impacto sobre el precio del oro sería de solo unos -30 $/ozt, es decir, cerca de un 3 % respecto al nivel actual. Eso entra en el rango de la volatilidad semanal, por lo que sería casi simple ruido, y no una caída fundamental significativa del precio. Cabe argumentar que el mercado parece descontar cada vez más estas subidas de tipos. En este momento, las expectativas del mercado incorporadas en los futuros sobre los tipos de los fondos federales para finales de 2016 se sitúan en solo el 0,6 %, muy por debajo del consenso formal de los analistas, del 1,25 %, según informa el Wall Street Journal, y por debajo de la propia orientación de la FED, que prevé una subida adicional del 1 % en 2016 que llevaría el tipo de los fondos federales al 1,25-1,5 %. Sin embargo, aunque las probabilidades de subidas de tipos en 2016 implícitas en los futuros han disminuido de forma significativa, los rendimientos de los TIPS no las han seguido. Los rendimientos de los TIPS siguen reflejando expectativas más altas para los fondos federales (o bien las expectativas de inflación han bajado, lo que, de ser así, sería un obstáculo para futuras subidas de la FED). Por tanto, si las preocupaciones del mercado sobre una venta generalizada de activos se disipan y aumentan las probabilidades de futuras subidas de tipos de la FED, lo más probable es que eso no afecte mucho a los rendimientos de los TIPS.
Por otro lado, una recuperación de la confianza en las perspectivas de crecimiento global sería positiva para los precios de la energía. La demanda seguiría siendo sólida gracias a los precios bajos y a la aceleración del crecimiento económico y, junto con la continua desaceleración del crecimiento de la producción, daría lugar a menores inventarios. Pero, más importante aún, el mercado tendría que reevaluar las perspectivas de crecimiento de la demanda futura y el creciente riesgo de que la oferta futura no pueda satisfacer la demanda. El resultado sería una recuperación de los precios de la energía a largo plazo, lo que sería positivo para el oro.
Por tanto, tanto los bajos precios de la energía como los mayores tipos de interés reales ya se reflejan en el precio actual del oro. Como los precios del petróleo a largo plazo no pueden permanecer por debajo de los costes de la industria indefinidamente, ni los tipos de interés reales subir mucho más con una FED que depende de los datos, esto crea una asimetría en los precios del oro, con independencia de la normalización del mercado en general, o de su capitulación.
Consulta aquí el análisis completo en PDF...
Las opiniones y los puntos de vista expresados en este artículo son los de su autor o autores y no reflejan los de GoldMoney, salvo que se indique expresamente lo contrario. El artículo tiene únicamente fines informativos generales y no supone que GoldMoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No deberías actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, GoldMoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. GoldMoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones y la información que contiene corre por tu cuenta y riesgo.