
Eliminar el efectivo eliminará también los contrapesos a la política y la práctica bancarias
La retórica contra el efectivo (billetes y monedas) se ha intensificado en los últimos meses. Académicos y banqueros centrales abogan por eliminar los billetes de gran denominación; algunos sugieren eliminar el efectivo por completo. El público no lo ha pasado por alto, como demuestra el pico en Google Trends de temas como «guerra contra el efectivo». Ahora parece que el BCE está considerando el primer paso hacia su aplicación: eliminar el billete de mayor denominación en euros, el de 500 EUR. Según su presidente, Mario Draghi, este billete «se considera cada vez más un instrumento para actividades ilegales».
Examinamos esta tendencia y la retórica reciente en torno a la «guerra contra el efectivo». Nos parece bastante preocupante la estrategia, impulsada desde el ámbito académico, de precipitar la prohibición de los billetes grandes: su análisis carece de rigor al estudiar quiénes soportan los costes de esta política y, al mismo tiempo, contiene un alto grado de distorsión interesada al centrarse en la actividad delictiva en lugar de en sus objetivos económicos de fondo. También exponemos las siguientes conclusiones, en gran medida poco difundidas hasta ahora:
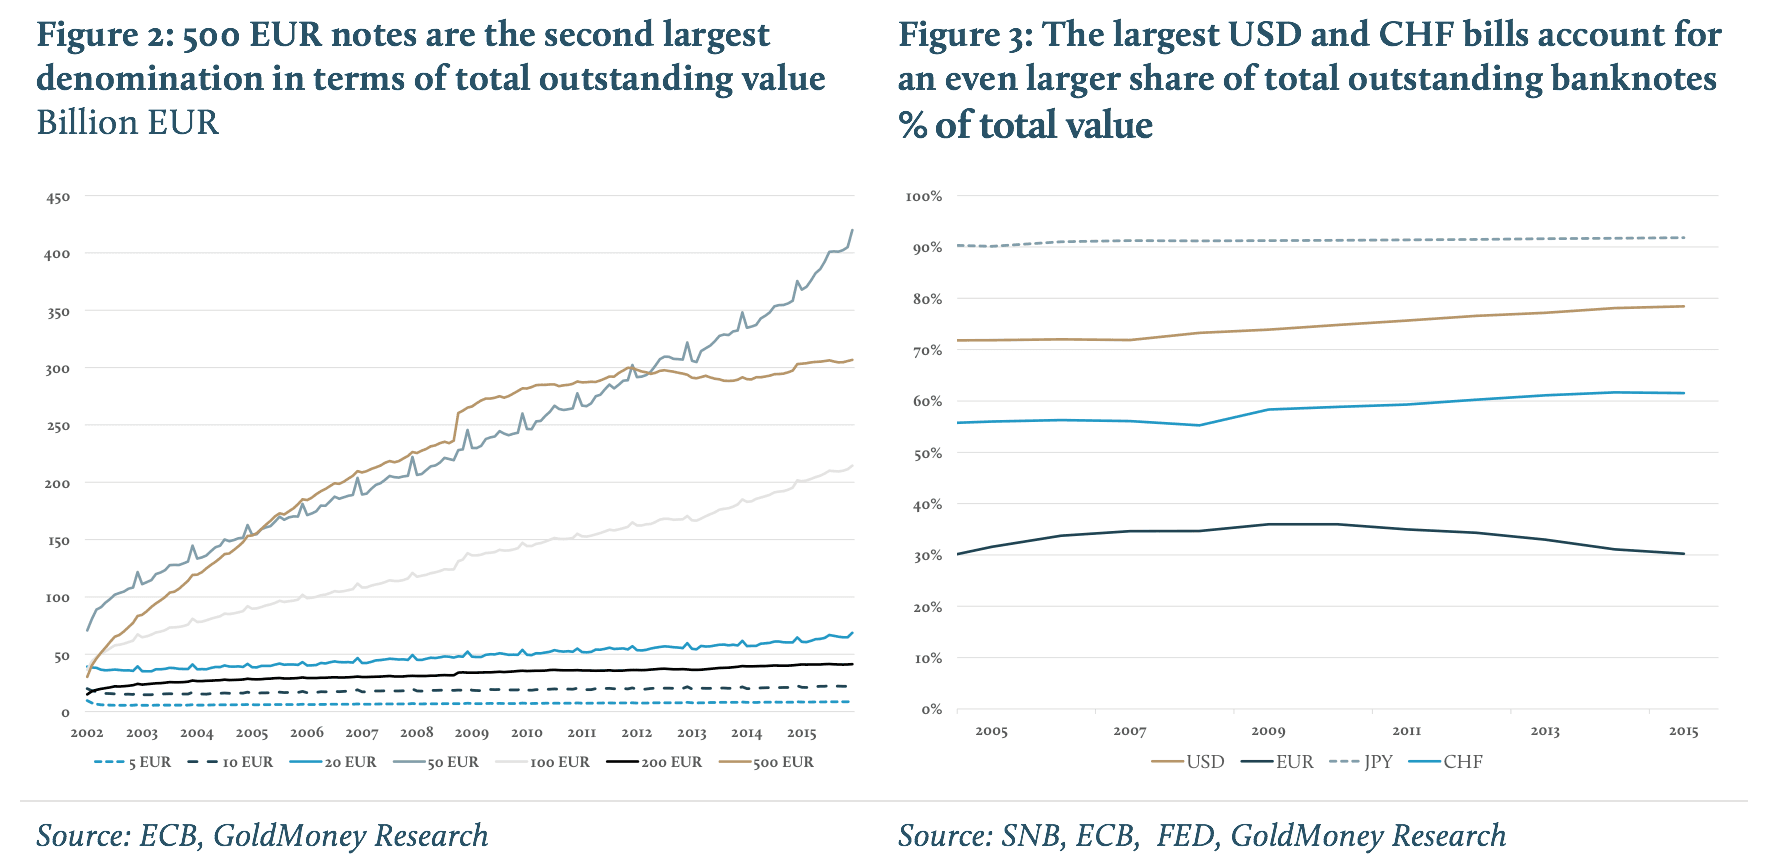
1. Aunque la mayoría de los partidarios de retirar los billetes grandes no se cansan de subrayar que los billetes pequeños no se verían afectados, demostramos que los billetes de mayor denominación de cada divisa representan más de 2/3 de todos los billetes en circulación. Por tanto, muchos de los problemas que creemos que surgirían con una eliminación total del efectivo se materializarían, a nuestro juicio, con solo eliminar los billetes más grandes.
2. Uno de los hallazgos importantes que presentamos es el uso sistémicamente relevante de los billetes de gran denominación en épocas de volatilidad del mercado. Eliminar la capacidad de los ahorradores de retirar efectivo y guardarlo fuera del sistema bancario suprimiría importantes contrapesos a la actividad de los bancos comerciales.
3. Eliminar los límites inferiores de la política de tipos de interés de los bancos centrales mediante la retirada del efectivo suprimiría importantes contrapesos a la propia política de los bancos centrales, algo que históricamente se ha asociado con una grave inestabilidad monetaria.
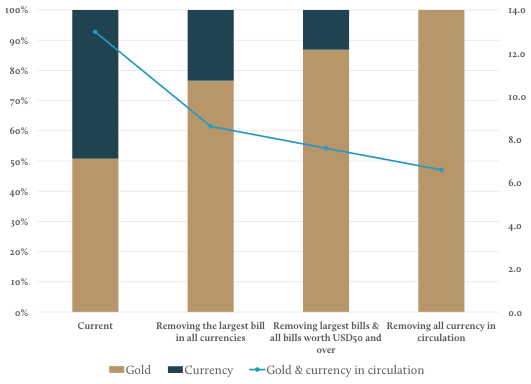
Nuestra empresa hermana BitGold ha revolucionado la forma de ahorrar y gastar en oro. A medida que avance la eliminación del efectivo, aumentará el atractivo de mantener oro como activo de ahorro sin riesgo bancario. Mostramos la importancia de los billetes grandes como parte del dinero físico y demostramos que, al eliminarlos, el valor total del oro superaría al de la moneda en una proporción de 3:1 sobre el total del dinero físico.
Al retirar los billetes más grandes, el oro supera a la moneda en un 3:1 como porcentaje del total del dinero físico, frente al 1:1 actual
Fuente: Análisis de GoldMoney
Consulta el análisis completo en PDF aquí...
Eliminar el efectivo eliminará también los contrapesos a la política y la práctica bancarias
Los lectores asiduos de noticias financieras han presenciado en los últimos meses un fuerte aumento de la retórica a favor de eliminar el efectivo. Muchos países, sobre todo europeos, ya han introducido en los últimos años límites máximos a los pagos en efectivo. Pero más recientemente hemos visto un impulso de académicos y responsables de bancos centrales de todo el mundo que defienden la retirada de los billetes grandes o incluso la prohibición total del efectivo.
El argumento principal es que los billetes de gran denominación se utilizan, al parecer, sobre todo en la economía sumergida, y que facilitan actividades ilegales como el extendido narcotráfico y el terrorismo. Incluso quienes no disimulan sus verdaderas intenciones con la eliminación del efectivo, como el economista de Harvard Kenneth Rogoff1, afirman que «el papel moneda facilita que las transacciones sean anónimas, lo que ayuda a ocultar actividades al Gobierno de un modo que puede permitir a los agentes eludir leyes, normativas e impuestos», y lo utilizan como principal argumento para retirar los billetes de gran denominación.
La última novedad en este sentido es la probable eliminación del billete de 500 euros por parte del Banco Central Europeo (BCE). A principios de febrero empezaron a surgir indicios de que el BCE estaba considerando dar este paso. Pero el periódico alemán Handelsblatt informó el lunes (15 de marzo de 2016) de que el consejo del BCE ya ha decidido retirar progresivamente el billete de mayor valor en euros y se ha dado 2 meses para evaluar cómo aplicar esta medida. Cuando el presidente del BCE, Mario Draghi, intervino ese mismo día ante el Parlamento Europeo, afirmó que "existe una convicción generalizada y cada vez mayor en la opinión pública mundial de que los billetes de alta denominación se utilizan con fines delictivos", pero, según Bloomberg News, no confirmó que la retirada del billete sea un hecho consumado.
Pasar a una sociedad sin dinero en efectivo es un tema que se debate en el mundo académico desde hace tiempo. Los detractores más estrictos de esta política la han bautizado como “la guerra contra el efectivo”. Sin embargo, el gran público no se ha percatado realmente de ello hasta hace muy poco, cuando se ha hecho cada vez más evidente que los bancos centrales avanzan cada vez más en esa dirección. Las búsquedas en Google de “war on cash” se dispararon en febrero, a la par que búsquedas similares en otros idiomas, como “Bargeldverbot” en alemán (véase la Figura 1).
Figura 1: Últimamente se ha producido un fuerte aumento de las búsquedas en Google relacionadas con la eliminación del efectivo

Fuente: Google Trend, Análisis de GoldMoney
Los responsables de los bancos centrales, como Mario Draghi, insisten en que no existe ninguna guerra contra el efectivo y en que la retirada de los billetes de gran valor tiene como fin combatir la actividad delictiva, que supuestamente prospera por la existencia de billetes grandes. Según el señor Draghi, los billetes más pequeños no se tocarían. Quienes critican la retirada del efectivo afirman que la eliminación de los billetes grandes es solo el primer paso y que, al final, desaparecerán todos los billetes y monedas. Sin embargo, creemos que la mayoría de los problemas que conlleva una retirada total del efectivo ya se producirán cuando se retiren de la circulación únicamente los billetes más grandes.
El billete de 500 EUR representa casi el 30 % de todos los billetes en euros en circulación. Y el euro es más bien la excepción en cuanto al desglose de los billetes por denominación. El billete de 100 USD, por ejemplo, el mayor billete estadounidense en circulación de la serie actual, representa el 78 % de todos los billetes en circulación. Y todos los billetes de 10 000 JPY representan el 92 % de todos los billetes en yenes en circulación.
Recopilamos datos sobre los billetes y las monedas en circulación de las 11 divisas más negociadas del mundo, además de la rupia india, el real brasileño y el rublo ruso. Los países que emiten estas divisas representan alrededor del 77 % del PIB mundial. En conjunto, toda la moneda en circulación asciende a unos 5,2 billones de USD al tipo de cambio actual. Es importante señalar que los billetes de mayor denominación suponen unos 3,6 billones de USD, es decir, cerca del 70 %. Por lo tanto, extrapolando los datos al conjunto del mundo, hay en circulación moneda por valor de unos 6,39 billones de USD. Si se retiraran únicamente los billetes de mayor denominación de todas las divisas, estimamos que desaparecerían 4,4 billones de USD en moneda.
A modo de comparación, según un informe del fundador de GoldMoney, James Turk, las existencias combinadas de oro en superficie rondaban las 155 000 toneladas a finales de 2011. Si se suman las 12 000 toneladas extraídas desde entonces, las existencias totales de oro en superficie tienen un valor aproximado de 6,6 billones de USD, lo que sitúa la proporción actual entre el efectivo en circulación y el oro en torno a 1:1. Sin embargo, eliminar solo los billetes de mayor valor elevaría esa proporción a 3:1.
Tabla 1: Los billetes de mayor denominación en circulación representan más de 2/3 de todo el efectivo en circulación - A finales de 2015, cuando hay datos disponibles

Fuente: GoldMoney Análisis, Bloomberg, FED, ECB, BOJ, BOE, RBA, SNB, BOC, BM, RBNZ, SRB, RBI, BCB, CBR, FMI
En la economía keynesiana, ahorrar efectivo, ya sea en una cuenta bancaria o simplemente acumulando billetes, se califica de atesoramiento para darle un aire de algo siniestro. Sin embargo, ahorrar para la educación universitaria de un hijo difícilmente puede considerarse algo antisocial, y lo mismo ocurre con ahorrar para una casa, simplemente para los malos tiempos o para todo tipo de planificación financiera sensata. En lugar de especular con activos como las acciones, cuyos precios son volátiles, es natural que la gente tenga al menos una parte de sus ahorros en efectivo para reducir el riesgo. Los ahorros en efectivo pueden estar en una cuenta bancaria o en dinero físico. En este contexto, los billetes de gran valor han ayudado a los ahorradores en épocas de mayor riesgo en el sector bancario. Por ejemplo, la emisión de billetes de 500 EUR se disparó en 2009, en pleno apogeo de la crisis crediticia. Coincidió con un pico en el diferencial TED (la diferencia entre los tipos de interés de los préstamos interbancarios y los de las letras del Tesoro estadounidense), que reflejaba la rápida pérdida de confianza en los bancos comerciales (véase la Figura 3). Por tanto, los billetes de gran denominación han ayudado a los ahorradores a reducir su riesgo de contraparte en épocas de volatilidad del mercado (véase la Figura 4).

Esto es importante. Poder retirar efectivo es un elemento importante de los controles y contrapesos sobre los bancos. La regulación bancaria existe para proteger a los ahorradores, imponiendo límites a lo que los bancos pueden hacer con el dinero de sus clientes. Pero si los ahorradores pierden la confianza en los bancos, o en sus reguladores, algo que se ha vuelto mucho más habitual desde 2008, lo único que pueden hacer para protegerse es no prestar dinero a un banco en forma de depósitos. Se puede argumentar que, incluso en un mundo sin efectivo, los ahorradores pueden trasladar sus ahorros de un banco en el que no confían a otro. Pero ¿qué ocurre si no hay ningún banco en el que puedan confiar, por ejemplo, si pierden la confianza en el régimen regulatorio? Eliminar la posibilidad de que los ahorradores retiren efectivo de un banco podría aumentar el riesgo moral entre los bancos. Al fin y al cabo, si todos actúan igual, ya no habría riesgo de pánico bancario, porque los ahorradores no tendrían dónde refugiarse. Las prácticas bancarias que contribuyeron a la crisis financiera global de 2008-09 serían aún más probables si se prohibiera el efectivo por completo.
Es evidente, por tanto, que uno de los objetivos de retirar los billetes de gran valor podría ser limitar la capacidad de los ahorradores de retirar efectivo en tiempos de crisis. Aunque esto podría ayudar a proteger los balances de los bancos comerciales, se hace a costa de los ahorradores, que, para bien o para mal, tienen que asumir el riesgo de impago de al menos una entidad.
Pero la eliminación del efectivo no solo suprimiría importantes controles y contrapesos sobre los bancos comerciales. Otro posible motivo para una retirada total del efectivo se ha hecho aún más evidente en los últimos meses. Desde la crisis financiera de 2008/2009, los bancos centrales de todo el mundo han mantenido los tipos de interés en mínimos históricos. La Reserva Federal de EE. UU. ha mantenido el tipo de los préstamos de la Fed cerca de cero durante casi 7 años. Otros bancos la han seguido, y algunos no se quedaron ahí. Después de que los bancos centrales de algunas economías más pequeñas, como Suiza, introdujeran antes tipos de interés negativos, Japón y el BCE los han seguido recientemente. La esperanza era que esto fomentara el gasto, lo que a su vez devolvería el crecimiento económico. Sin embargo, el efecto tan deseado sobre el consumo y, por tanto, sobre el crecimiento económico no se ha materializado hasta ahora. Curiosamente, mientras que los inversores institucionales de países con tipos de interés negativos ya pagan de hecho por prestar su dinero a los bancos o al gobierno (un gran problema para los fondos de pensiones), los ahorradores se han librado hasta ahora de los tipos negativos en sus cuentas de ahorro. Por ejemplo, solo conocemos un banco suizo que haya decidido trasladar los tipos negativos a sus clientes. Por ello, la política de tipos negativos (NIRP) y de tipos cercanos a cero (ZIRP) ha tenido hasta ahora un efecto principal: elevar los precios de los activos, ya que los grandes inversores institucionales se han visto obligados a perseguir los mismos activos que compraban los bancos centrales. Pero, para generar el efecto deseado sobre el consumo, los tipos de interés negativos tendrán que trasladarse, en última instancia, a los ahorradores. Y ahí es donde está el problema. Es posible que los ahorradores tampoco estén dispuestos a gastarse sus ahorros simplemente para evitar pagar a alguien por prestarle su dinero. A medida que aumenta la presión a favor de los tipos negativos, los bancos centrales se enfrentan al dilema de que los ahorradores simplemente opten por sacar su dinero de los bancos y guardar efectivo en casa o en una caja fuerte. Esto no solo socavaría todos los esfuerzos de los bancos centrales por estimular el crecimiento con tipos negativos, sino que también afectaría al conjunto de los depósitos bancarios. Actualmente, la posibilidad de guardar efectivo fija un límite inferior a hasta dónde pueden bajar los tipos los bancos centrales. Eliminar los billetes grandes lo complicaría. Eliminar el efectivo por completo lo haría imposible. Una retirada del efectivo, aunque fuera solo de los billetes de mayor valor, eliminaría también estos controles y contrapesos sobre los bancos centrales. Por tanto, es evidente que los bancos centrales no son honestos con sus ciudadanos sobre los motivos por los que impulsan una sociedad sin efectivo.
Al final, quienes pagarán el precio son los ahorradores. Según nuestras estimaciones para los billetes de mayor valor en circulación, con tipos negativos medios del 1 %, los ahorradores asumirían 44 000 millones de USD anuales adicionales en costes solo por no poder mantener efectivo (véase la Tabla 2, en la página siguiente). Si se eliminara todo el efectivo en circulación, esa cifra subiría a 64 000 millones de USD. Con tipos de interés del -5 %, estas cifras aumentan a 219 000 millones y 320 000 millones de USD anuales, respectivamente. Para ser claros, este no es el importe total de los costes de los tipos de interés negativos que afrontan los ahorradores, que es mucho mayor, ya que en este momento el efectivo representa solo una pequeña parte del total de los ahorros. Es simplemente el coste que podrían haber evitado si hubieran trasladado parte de sus ahorros a efectivo. Ese efectivo dejaría entonces de estar disponible. Pero el problema va más allá de los costes, ya que elimina los límites inferiores de la política de los bancos centrales y les permitiría adentrarse en territorio inexplorado.
Sin embargo, igual que la política de tipos de interés cero (ZIRP) no ha logrado el efecto deseado y ha generado muchos efectos secundarios no deseados, como la fuerte subida del precio de los activos, la política de tipos de interés negativos (NIRP) podría dar el mismo resultado, incluso si se abandona el efectivo. Ante dos opciones, gastar sus ahorros aunque no quieran o pagar una penalización por prestar dinero a los bancos, las personas podrían simplemente hacer lo que llevan tiempo haciendo inversores institucionales como los fondos de pensiones. En lugar de gastar su dinero, podrían comprar activos, lo que impulsaría aún más el precio de los inmuebles y de otros activos reales. Y hay otra opción evidente. El oro ha sido el dinero preferido durante miles de años. El valor de las existencias totales de oro sobre la superficie y el valor de todo el efectivo en circulación son actualmente aproximadamente iguales. Eliminar los billetes de mayor valor significaría que el oro tendría que asumir un papel mucho mayor en el futuro. Nuestra empresa hermana BitGold ha revolucionado la forma en que las personas pueden ahorrar y gastar en oro. Con BitGold, los ahorradores pueden mantener un activo similar al efectivo sin costes de almacenamiento ni comisiones relacionadas con los tipos negativos (directas o indirectas), y realizar pagos y operaciones de comercio digital con más facilidad que con efectivo. A medida que avance la eliminación del efectivo, el atractivo de mantener oro como activo de ahorro sin riesgo bancario no hará más que aumentar.
Tabla 2: Eliminar los billetes de mayor valor en circulación tendría un grave impacto negativo para los ahorradores en un entorno de tipos de interés negativos
A finales de 2015, cuando hay datos disponibles

Fuente: GoldMoney Análisis, Bloomberg, FED, BCE, BOJ, BOE, RBA, SNB, BOC, BM, RBNZ, SRB, RBI, BCB, CBR, FMI
Consulta el análisis completo en PDF aquí...
1. Rogoff, Kenneth: "Costs and benefits to phasing out paper currency", Universidad de Harvard, 16 de mayo de 2014.
Las opiniones expresadas en este artículo son las de su(s) autor(es) y no reflejan las de GoldMoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que GoldMoney o el autor o los autores te proporcionen asesoramiento legal, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, GoldMoney no garantiza que sea exacta, completa, actual ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. GoldMoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opinión contenida en este artículo, y cualquier acción emprendida como resultado de las opiniones e información contenidas en este artículo corre por tu cuenta y riesgo.