
Resumen
No es por nada que las criptomonedas estén disparadas y los metales preciosos estén tratando de ponerse al día. En el último mes se han producido acontecimientos que apuntan a una nueva fase de inflación monetaria acelerada para el dólar, y el dinero fiduciario apenas está empezando a cambiarse por estas coberturas contra la inflación a un ritmo creciente.
La hiperinflación del dólar resulta cada vez más evidente para un grupo creciente de inversores. Se debe a factores presentes en ambos lados de los balances bancarios, con indicios de que los grandes depositantes están reduciendo sus depósitos a plazo y aumentando sus cuentas corrientes de acceso inmediato. Esto parece estar detrás del aumento de la oferta monetaria M1, alimentado por un traslado desde el agregado M2, que incluye los depósitos de ahorro.
Equivale a una corrida oculta contra los balances bancarios. Mientras tanto, los crecientes problemas en las cadenas de suministro, en un contexto de confinamientos por la covid, están provocando la retirada del crédito bancario a las empresas no financieras, lo que podría hacer implosionar los balances bancarios a medida que el crédito bancario se contrae.
Se está retirando el apoyo extranjero tanto al dólar como a los activos de renta fija denominados en dólares, lo que sin duda provocará una subida de los rendimientos de los bonos y de los tipos de interés del dólar en el Año Nuevo, y socavará la burbuja del mercado bursátil.
La Fed se enfrenta ahora no solo a la financiación de unos déficits presupuestarios federales cada vez mayores, sino también a la garantía de las cadenas de suministro estadounidenses en su totalidad, algo que confirman los continuos problemas logísticos mundiales, que inmovilizan 34 billones de dólares anualizados en pagos entre empresas solo en Estados Unidos. El compromiso inquebrantable de la Fed con las políticas monetarias keynesianas la llevará a intentar compensar estos problemas de las cadenas de suministro, a rescatar a los bancos que no sobrevivan a la inevitable contracción del crédito bancario y a sufragar las deudas incobrables que surjan.
Es una tarea monumental que abarca toda la economía estadounidense, exige imprimir dinero aún más rápido y es imposible sin destruir el dólar sin respaldo.
Introducción
Desde mayo vengo advirtiendo de un colapso del dólar. Mostré que las materias primas, las acciones, las criptomonedas y los metales preciosos estaban subiendo por la pérdida de poder adquisitivo del dólar.
Los medios siguen informando únicamente de los efectos económicos de la covid-19. Al hacerlo, los han subestimado de forma constante y han ignorado otros factores. El regreso a la normalidad siempre ha estado ahí como un faro de esperanza: la primavera de la esperanza en un invierno de desesperación. Y solo una pequeña minoría ha señalado que, lejos de ser una solución, la financiación inflacionaria tiene consecuencias negativas. Y somos aún menos los que hemos intentado demostrar que, en lugar de estimular la actividad económica, la depreciación de la moneda la mata.
El ritmo de destrucción monetaria está dando un nuevo salto. La figura 1 muestra la oferta monetaria de la moneda de reserva mundial, que se está disparando a un ritmo nuevo. En las dos últimas semanas de noviembre, la oferta monetaria M1 saltó más de un 14 %, una tasa anualizada del 367 %.
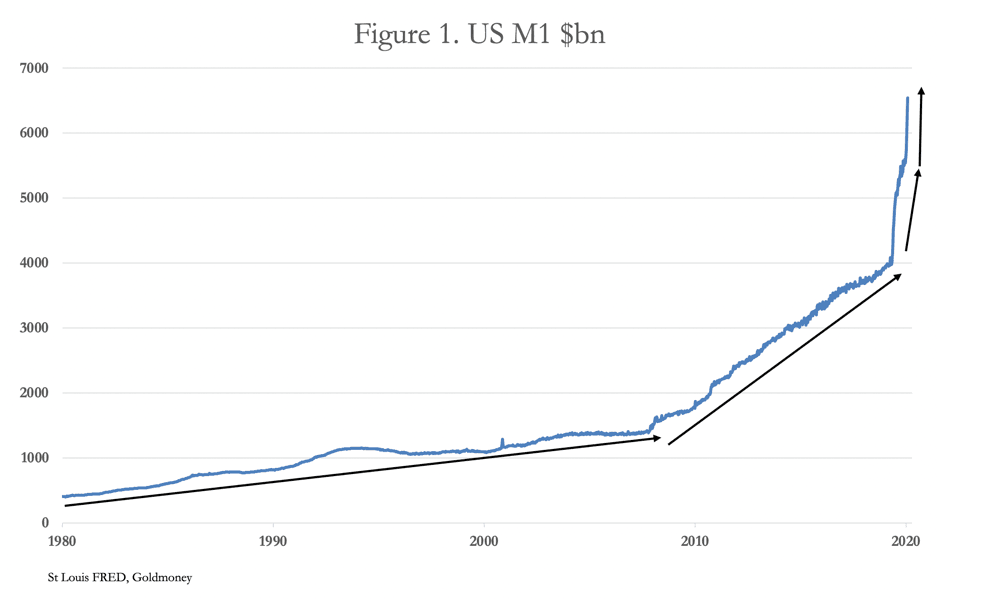
La tendencia hiperinflacionaria de la oferta monetaria M1 de EE. UU. es clara. Pero todo el mundo ha quedado tan desconcertado por estos acontecimientos que ha optado por ignorarlos, mientras los precios de las acciones, las materias primas y las criptomonedas los consuelan subiendo. Nadie que quiera preservar su patrimonio debe pasar por alto estos acontecimientos, que dan pistas importantes sobre el camino que viene.
Los depósitos de ahorro en EE. UU. se están liquidando
Según las cifras más recientes, la suma de los depósitos a la vista totales y del componente de efectivo del M1 aumentó en noviembre en 435.700 millones de dólares, un incremento del 11,6 %, mientras que los depósitos de ahorro totales cayeron en 88.500 millones (0,75 %). La diferencia entre los dos primeros y los segundos es la disponibilidad inmediata. Representa un giro respecto al rápido aumento de los depósitos de ahorro entre abril y junio, que ahora da paso a un aumento del efectivo y de las cuentas corrientes. Es una tendencia nueva que difiere de la relación entre disponibilidad inmediata y cuentas de ahorro en la época de las aportaciones en efectivo del Tesoro a las familias. En la medida en que el lanzamiento de dinero desde un helicóptero reforzó las cuentas de ahorro, ese efecto se ha desvanecido y, tras la desaceleración del ritmo de aumento de los depósitos de ahorro, los depósitos de ahorro totales cayeron en noviembre por primera vez este año.
Las razones de este giro reflejan una nueva reticencia de los depositantes a inmovilizar fondos en el sistema bancario. Para ser claros, dado que los pequeños depositantes están protegidos por la FDIC, los cambios en los depósitos se producen con seguridad sobre todo en saldos superiores al importe asegurado de 250.000 dólares, lo que casi con certeza refleja una clase de depositantes con formación financiera, probablemente operadores en activos financieros. La aparente brusquedad del cambio de actitud entre los grandes depositantes debería despertar nuestro interés.
No podemos atribuir este fenómeno a los tipos de interés cero, porque hubo entradas masivas, por un total de 1,24 billones de dólares, en los depósitos de ahorro totales en marzo, abril y mayo, cuando los tipos de interés también eran cero. El motivo más probable de que los depósitos a plazo no se renueven es que se trata de un primer paso de los clientes bancarios que pretenden reducir su exposición global a la moneda en relación con los activos, bienes y servicios que compran habitualmente, lo cual, para ellos, abarcará todos sus saldos bancarios, incluidas las cuentas de ahorro, comparativamente poco líquidas.
En un contexto que combina inflación monetaria y su efecto sobre los precios de los activos, tiene sentido rescatar los depósitos de ahorro. No tiene sentido prestar dinero al banco a interés cero cuando los precios de los activos y bienes que compras están subiendo. Y si los vendes, tampoco tiene sentido inmovilizar lo obtenido en depósitos a plazo: es mejor comprar otra cosa. Aunque este cambio de comportamiento parece indicar que los depositantes en cuestión son cada vez más conscientes de que los precios suben y de que conviene comprar activos y bienes cuanto antes, todavía no han entendido que el fenómeno consiste en una caída del poder adquisitivo de la moneda y no en una subida de los precios.
Esto nos da una indicación de en qué punto del proceso de hiperinflación nos encontramos. La señal que nos transmite el aumento del dinero M1, incluida la medida en que ahora se nutre de los depósitos de ahorro, es que acabará provocando una aceleración en la salida del dinero por parte de todos los depositantes bancarios. Pero todavía no hemos llegado a ese punto.
En el pasado, las hiperinflaciones de la cantidad de dinero han conducido, a través de la subida de precios, a un aumento de la demanda de moneda en forma de billetes. En la Alemania de 1922-23, los asalariados tenían que cobrar sus sueldos en efectivo para gastarlos de inmediato, lo que provocó un rápido aumento de la demanda de marcos en papel mientras su poder adquisitivo se desplomaba. Por eso las imprentas funcionaban a pleno rendimiento. En la economía moderna, donde los billetes y las monedas desempeñan un papel pequeño, el aumento de la liquidez para gastar en los bancos crea una reserva de fondos que, cuando llegue una perturbación, está preparada para fluir rápidamente hacia cualquier cosa que no sea dinero fiduciario.
Si se activa esa condición, el poder adquisitivo del dólar caerá por un precipicio. Un ajuste de este tipo provocará un aumento más repentino de los precios de los bienes de consumo, medidos en una moneda fiduciaria en declive, que el que se produce en una economía donde los billetes son el principal medio de pago. Pero todavía no hemos llegado a ese punto.
Para los bancos comerciales, el efecto inicial de una reducción de las cuentas de ahorro es que aumenta su exposición al desajuste temporal entre la financiación y sus carteras de préstamos. En el pasado, esto ha terminado en pánicos bancarios, como el de Northern Rock en el Reino Unido en 2008, una advertencia de lo que vendría. Un ejemplo de laboratorio quizá más adecuado es el colapso de todo el sistema bancario chipriota en 2012. Esto se parece cada vez más a donde estamos.
En los círculos financieros se asume que la prohibición encubierta del efectivo y la mejor comunicación entre los bancos y sus reguladores hacen que los pánicos bancarios sean cosa del pasado. El problema estará en los clientes bancarios que no hayan recibido ese mensaje.
Ya tenemos una explicación parcial de por qué, como mostraba nuestro primer gráfico de la figura 1, el dinero M1 se está disparando: el dinero se ha desviado de los depósitos de ahorro, que solo se incluyen en el M2, más amplio. Eso deja otro enigma por resolver, que se encuentra en el lado del activo del balance colectivo del sistema bancario.
El crédito bancario se está contrayendo de repente.
Además de la disminución de los depósitos en el M2 y del aumento de los fondos en las cuentas corrientes, el origen de la mayor parte de la caída repentina de la oferta monetaria M2 de EE. UU. en noviembre está vinculado a la contracción del crédito bancario. La figura 2 muestra el M2 menos el M1, lo que ofrece una aproximación, a partir de los depósitos de los clientes, de la evolución del crédito bancario en el otro lado de los balances de los bancos.
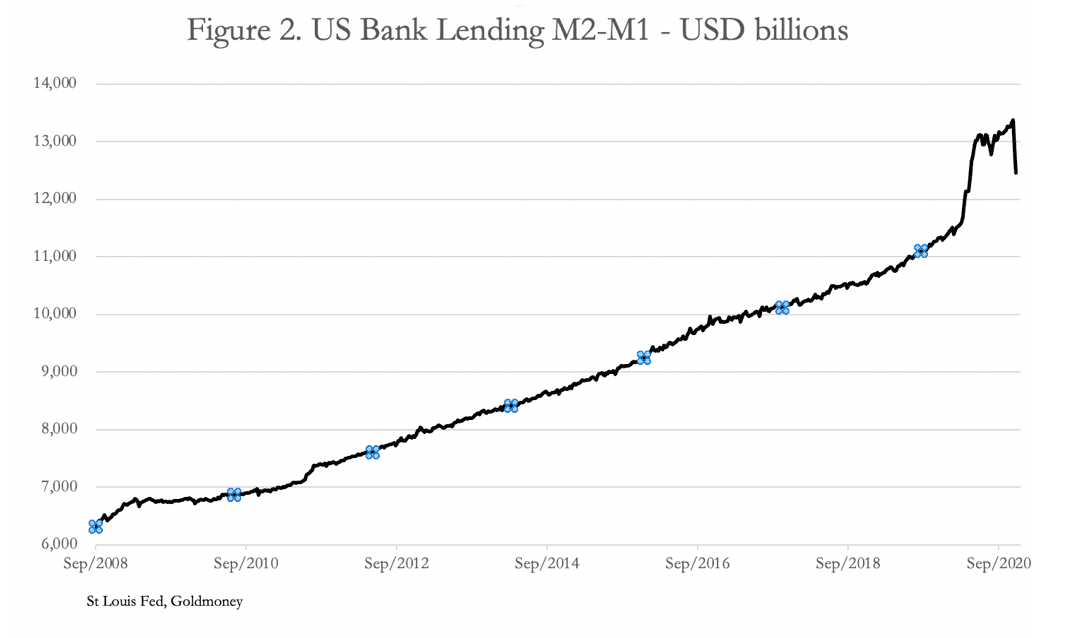
El crédito bancario tiende a expandirse a lo largo de varios años, cuando los banqueros se vuelven poco a poco menos cautos a la hora de prestar, a medida que se van desvaneciendo los recuerdos de la anterior crisis financiera. La de Lehman fue una crisis intensamente financiera y, con la ayuda de la financiación inflacionista y las garantías de la Fed, no acabó socavando el crédito bancario al sector no financiero, a pesar del brusco golpe al PIB y a la producción bruta.
Seguir el gráfico de la Figura 2 cuenta lo ocurrido desde la crisis de Lehman. Con la inflación oficial de precios en niveles bajos y la Fed controlando los tipos de interés, el crédito bancario se expandió entonces a un ritmo constante durante diez años. Cuando los bancos estadounidenses chocaron con restricciones de balance en septiembre de 2019, la Fed intervino en el mercado de repos para asegurar que el crédito bancario siguiera disponible.
El problema quedó parcheado hasta marzo de este año, cuando la Fed recortó su tipo de los fondos federales al 0 % y anunció, unos días después, una expansión cuantitativa (QE) ilimitada. Coincidió con los primeros confinamientos por la covid-19 en todo el mundo. En aquel momento se pensaba que en cuestión de unos pocos meses el virus quedaría bajo control y la economía mundial volvería a la normalidad. Los banqueros recordaban de Lehman que la solución era mantener la calma y seguir adelante. Con eso en mente, y espoleados por la Fed, los bancos comerciales ampliaron rápidamente el crédito para contrarrestar lo que se creía que eran problemas de liquidez a corto plazo en las empresas no financieras, causados por el bloqueo de las cadenas de suministro y de los pagos asociados a ellas. Los precios de las materias primas repuntaron, lo cual muchos interpretaron como la confirmación de que las perspectivas de la industria manufacturera volvían a ser alcistas. Entre marzo y principios de noviembre, el crédito bancario aumentó casi 2 billones de dólares hasta alcanzar niveles récord, después de haberse más que duplicado desde 2008.
El crédito bancario, y con él los balances de los bancos, quedó aún más peligrosamente sobreextendido y maduro para una contracción significativa. Solo un aumento del capital de los bancos puede reducir la presión sobre los balances si se quieren mantener los niveles de crédito. Pero con el capital bancario en los niveles actuales en relación con el valor contable, la dilución del capital de los accionistas es una opción poco atractiva. La única alternativa es reducir la proporción entre activos y fondos propios, y por eso en las últimas semanas el crédito bancario ha empezado a contraerse bruscamente. Y dado el enorme aumento desde la crisis de Lehman, ahora es probable que se produzca una nueva retirada significativa del crédito bancario.
La psicología del préstamo
La psicología de los ciclos de crédito bancario es fácil de entender si pensamos en banqueros que empiezan con miedo al riesgo, seguido de cautela al prestar, una competencia creciente por el negocio, después la codicia que comprime aún más los márgenes y, por último, miedo de nuevo.
Los banqueros tienen una fuerte tendencia a actuar al unísono, lo que crea un ciclo de crédito bien definido, una característica presente a lo largo de toda la historia de la banca. Con fracasos cíclicos que se repetían, con el tiempo los instintos monopolísticos colectivos de los banqueros los llevaron a unirse para evitar que la crisis de uno o varios bancos los contagiara a todos, como ocurrió con Barings en 1890, y después a que los bancos centrales pasaran a ser los únicos responsables de los rescates bancarios en el siglo XX. Esa fue una de las razones por las que se creó la Fed en un principio.
La tranquilidad de ser rescatados de sus propias locuras influye en el instinto gregario de los banqueros a la hora de prestar. Saben que siempre los sacarán del apuro. Mucho antes de estos acontecimientos, en el caso de Overend Gurney and Company en 1866, Bagot escribió que «Estas pérdidas se produjeron de una manera tan temeraria y tan necia que cabría pensar que un niño que hubiera prestado dinero en la City de Londres lo habría prestado mejor». La descripción de Bagot podría aplicarse igualmente al comportamiento de los bancos en los años previos a la quiebra de Lehman y a la situación en la que se encuentran hoy. También podría extenderse al comportamiento de los bancos centrales y de los reguladores bancarios que fomentan los excesos de crédito.
Cualquier observador de los ciclos de crédito habría percibido este fenómeno una y otra vez. En nuestro ejemplo actual, en la cima del ciclo de crédito los banqueros creían claramente que la Fed tenía el control firme de la situación y que la economía, de no ser por la covid, estaba sana. No podemos saber con certeza cuál de los acontecimientos recientes hizo pasar esta opinión del optimismo extremo a la duda y, posiblemente, a un pánico incipiente, porque en el fondo es una cuestión de la locura de la multitud bancaria. Pero las pruebas sugieren que se trata de las dificultades persistentes con las cadenas de suministro y los pagos que van con ellas. No se han recuperado de la perturbación inicial de la pandemia. Y ahora los banqueros, nerviosos, ven que los ahorradores están liquidando sus depósitos de ahorro a favor de cuentas corrientes de acceso inmediato, en una tendencia que busca mayor liquidez.
La logística global es un caos.
Las empresas de logística dedicadas al transporte, el almacenamiento y la circulación de mercancías se han visto gravemente perturbadas por la pandemia de covid. Los contenedores llenos de mercancías se han acumulado en los puertos, porque la capacidad de distribución posterior se ha reducido. Además, el acopio de ciertos productos ha hecho que los puertos de contenedores se utilicen como instalaciones de almacenamiento y se atasquen, a pesar de las sanciones económicas. Un ejemplo es el del Gobierno británico, que almacena equipos de protección individual (EPI) en Felixstowe: pidió demasiado en los primeros momentos de pánico por el covid y ahora necesita espacio para guardar una reserva de suministros vitales. Y como los contenedores no se devuelven con rapidez desde los países importadores a los exportadores, el flujo mundial de mercancías ha quedado muy dañado, y por eso tantos contenedores están en el lugar equivocado.
La perturbación de la logística mundial empezó a principios de este año, con envíos acumulados en los puertos de contenedores de China y una falta de camioneros para recoger y entregar los contenedores. Las navieras se vieron obligadas a cancelar travesías, y eso provocó una escasez de componentes en los mercados de exportación de China. Cuando China salió de los confinamientos, a comienzos de este año, el transporte por carretera volvió hacia la normalidad. La presión sobre la distribución de contenedores desde China hasta la costa del Pacífico de Estados Unidos se alivió al principio, pero la evolución de la pandemia en Estados Unidos afectó a su capacidad de transporte por carretera y provocó una acumulación de contenedores en los puertos norteamericanos. Los atascos hicieron que los buques portacontenedores no consiguieran turnos de descarga y que creciera el caos por los «rollovers», el término que se aplica a los contenedores que no se cargan según lo previsto y se reservan de nuevo para la siguiente travesía disponible, que a su vez puede haber tenido que aplazarse otra vez.
A mediados de octubre se informó de que hasta un tercio de las cargas en transbordo en los centros asiáticos de transporte de contenedores estaba sujeto a rollovers, y los informes más recientes indican que el problema no se ha resuelto; en todo caso, las condiciones han empeorado. Y debido a la mala comunicación, los propietarios de la carga a menudo no saben dónde están sus envíos dentro de la cadena logística y, por tanto, no pueden gestionar sus propias cadenas de suministro.
Los problemas de la cadena de suministro están atascando la economía mundial. Además, el aumento del gasto público lo está empeorando todo; por ejemplo, la acumulación en Felixstowe de contenedores llenos de EPI propiedad del Gobierno. Y el rápido aumento del gasto del Gobierno estadounidense, financiado de forma inflacionista, está presionando aún más la logística de los envíos al generar mayores desequilibrios comerciales.
Las necesidades de financiación de las empresas estadounidenses son proporcionales a la perturbación de la cadena de suministro causada por el caos de los contenedores, tanto si la empresa importa bienes de consumo como componentes para fabricar. La magnitud total del problema es mucho mayor que el PIB, ya que está directamente relacionada con la producción bruta de Estados Unidos, que se registró por última vez a finales del segundo trimestre de 2020 en 34,26 billones de dólares. La captura de pantalla del gráfico de FRED que aparece abajo muestra cómo ha caído desde su máximo histórico a finales de 2019.

La contracción de la producción bruta hasta mediados de año se acercó a los 4 billones de dólares y, como hemos visto, la respuesta inicial de los bancos fue ampliar el crédito para aliviar la crisis de la cadena de suministro. Pero dado que el movimiento anual de todos los suministros equivale a la producción bruta, el aumento inicial del crédito bancario hasta finales de junio implicó que los bancos concedieron 1,6 billones de dólares adicionales en crédito y que el sector no financiero (es decir, la economía básica) absorbió costes de la cadena de suministro por valor de 2,3 billones de dólares, lo que dejó las finanzas de las empresas muy ajustadas.
La situación ha empeorado aún más desde finales de junio. Mientras respiran hondo y cuentan hasta diez, los banqueros se dan cuenta ahora de que la Fed no ha hecho lo suficiente para protegerlos de la verdadera magnitud del desastre logístico. A diferencia de lo que ocurrió con Lehman, que superaron, ahora están plenamente expuestos a una situación que se deteriora rápidamente. Ya no pueden permitirse apoyar a empresas con problemas de liquidez mientras la Fed duda, y por eso se está produciendo ahora el desplome repentino del crédito bancario, que parece tener aún mucho recorrido. Y al ver que sus depositantes retiran los depósitos a plazo, los bancos comerciales están cada vez más preocupados por frenar sus préstamos y reducir el apalancamiento de sus balances.
Las crecientes tareas de la Fed
Hasta ahora, la Fed ha actuado de forma convencional en términos keynesianos para rescatar la economía estadounidense. Para asegurarse de que se contengan las consecuencias del covid, ha prometido una flexibilización cuantitativa (QE) ilimitada, que actualmente asciende a 120 000 millones de dólares al mes, para financiar el aumento del déficit presupuestario federal. Ha impuesto tipos de interés cero para mantener bajos los costes de financiación. La primera ronda de inflación monetaria financió dos tercios del aumento del gasto federal en el segundo semestre del ejercicio fiscal de 2020, hasta finales de septiembre; el tercio restante procedió de los ingresos. Próximamente se aprobará un segundo «paquete de estímulo», que se financiará con aún más inflación monetaria.
La tarea de la Fed está pasando ahora de limitarse a financiar el creciente déficit del Gobierno a respaldar también las interrupciones de las cadenas de suministro, ahora que el crédito bancario no logra seguir el ritmo. Aunque el primer problema sigue vigente, el segundo es mucho mayor y, sin una intervención exitosa de la Fed, acabará en una recesión deflacionaria comparable a la de los años treinta, con bancos que quiebran bajo la presión de los excesos crediticios previos y de las consecuencias del aumento de los impagos. Para salvar a los bancos habrá que apoyarlos ante los compromisos de préstamo actuales y futuros. Y para la futura expansión del crédito habrá que modificar o suspender la normativa, porque los bancos carecen ahora del respaldo de capital necesario para ampliar sus balances lo suficiente.
Aun si eso pudiera lograrse, la Fed se enfrenta a la regla de Pareto del 80/20, según la cual aproximadamente el 80 % de la actividad económica del sector privado corresponde a pequeñas y medianas empresas locales. Hacer llegar el apoyo a las pymes es una tarea enorme, y limitarse a apoyar los flujos de pagos de las cadenas de suministro, por cuantiosos que sean, no bastará para resolver los crecientes problemas económicos de las empresas más pequeñas. Pero, una vez embarcada en una solución keynesiana para todo, la Fed no puede dar marcha atrás y, de todos modos, no tiene mandato para hacerlo. Los estímulos por el covid se están volviendo poca cosa comparados con lo que la Fed aún tiene que afrontar.
La creciente conciencia en el sector bancario de que Estados Unidos y el resto del mundo se enfrentan a una profunda recesión hará lo que estas condiciones inevitablemente provocan: lanzar a los bancos a una carrera hacia la salida. Las garantías de la Fed no la detendrán. Los extranjeros, con más de 6 billones de dólares en depósitos bancarios y 22 billones en activos financieros denominados en dólares estadounidenses, también correrán hacia la salida vendiendo dólares por otras divisas, materias primas y oro: cualquier cosa menos dólares. Esto ya está ocurriendo, como muestra la Figura 3, con el índice del dólar ponderado por comercio.

Los depositantes nacionales, ante la disyuntiva de ser acreedores de cualquier banco (pasar los fondos de uno a otro no resuelve los problemas sistémicos), optarán cada vez más por cambiar sus abultadas cuentas bancarias por cualquier cosa menos dólares en el banco, lo que llevará a un auge de ruptura (crack-up boom).
Un factor que no se vio en colapsos monetarios anteriores es que ahora existe una clase instruida de aficionados a las criptomonedas, que entienden que la política monetaria de la Fed está provocando que el dólar se desplome frente a su criptomoneda favorita. Su formación está lejos de ser completa, pero eso no importa. Están ganando dinero, medido en dinero fiduciario, y todo el mundo lo ve. Ya no es como antes, cuando solo una persona entre un millón entendía lo que estaba pasando con el dinero. Esto solo puede acelerar el ritmo del colapso del dólar.
La elección entre activos financieros y otros bienes
Hasta ahora, hemos detectado que los depositantes no protegidos por la FDIC han estado liquidando sus depósitos de ahorro a favor del efectivo para invertir en activos que se están inflando. Por cada activo comprado, hay un vendedor que ingresa el producto de la venta en el banco. Y con las criptomonedas, las acciones, las materias primas y los precios de los recursos básicos en mercados alcistas, los vendedores están reinvirtiendo en lugar de limitarse a recoger beneficios. Es evidente que esta actividad responde a una creciente especulación en burbujas de mercado y, en mínima medida, al temor a que el dólar pierda poder adquisitivo frente a los bienes tangibles. Para comprobar que todavía no se trata de una operación de inflación, basta con observar el sentimiento de mercado sobre el oro, cuyo rendimiento se ha quedado claramente rezagado respecto al de otros activos financieros.
En ausencia de un temor generalizado a la depreciación de la moneda, debemos concluir que los movimientos de los mercados financieros, con la excepción de la renta fija, donde solo hay un comprador —la Fed—, son efectivamente burbujas especulativas, y que estas burbujas estallarán. Cuando las burbujas estallan, el dinero que solo existe en las valoraciones simplemente desaparece.
Una consecuencia importante es que las garantías bancarias, cada vez más en forma de activos financieros cotizados o de activos relacionados con ellos, pierden valor, lo que deja al descubierto la insensatez del apalancamiento excesivo de los balances al dejar los préstamos insuficientemente cubiertos. Irving Fisher expuso el problema de las garantías bancarias en su análisis del crac de Wall Street y de cómo este provocó pérdidas que se retroalimentaban en los bancos. No hay nada que añadir a su descripción.
Sin la intervención de la Fed, una reducción de la disponibilidad de crédito bancario provocará fuertes subidas de los tipos de los préstamos, debido al aumento de las necesidades de refinanciación en un momento de contracción del crédito. Los tipos de interés son demasiado bajos solo por este motivo. Históricamente, las condiciones que llevan al estallido de las burbujas especulativas casi siempre están relacionadas con la subida de los tipos de interés y de los rendimientos de los bonos, lo que deja al descubierto las malas inversiones.
Las consecuencias de una moneda en caída de la que los intereses extranjeros poseen demasiado también pueden desencadenar estas condiciones. Para los inversores extranjeros, los rendimientos de los activos denominados en dólares se calculan después de las pérdidas por tipo de cambio, y esto se aprecia especialmente en la renta fija, donde los rendimientos son demasiado bajos para compensar las pérdidas cambiarias que se están produciendo. Según las cifras TIC del Tesoro de EE. UU., en los doce meses hasta octubre los extranjeros del sector privado han liquidado cerca de 300 000 millones de dólares en bonos del Tesoro, bonos corporativos y bonos de agencias. La liquidación real es mayor si se excluyen de las cifras las aseguradoras cautivas extraterritoriales basadas en dólares.
La condición subyacente es la preferencia temporal que, con una moneda en caída, alerta a los propietarios extranjeros de pérdidas futuras no compensadas por los tipos de interés actuales. Por eso las plusvalías derivadas de la bajada de los tipos de interés, que compensaban la falta de ingresos por intereses, se han vuelto tan importantes para los inversores extranjeros. Pero, como muestra la Figura 4, con la subida de los rendimientos crece la sensación de que los beneficios de la caída de los rendimientos serán sustituidos ahora por las pérdidas de capital de su subida.
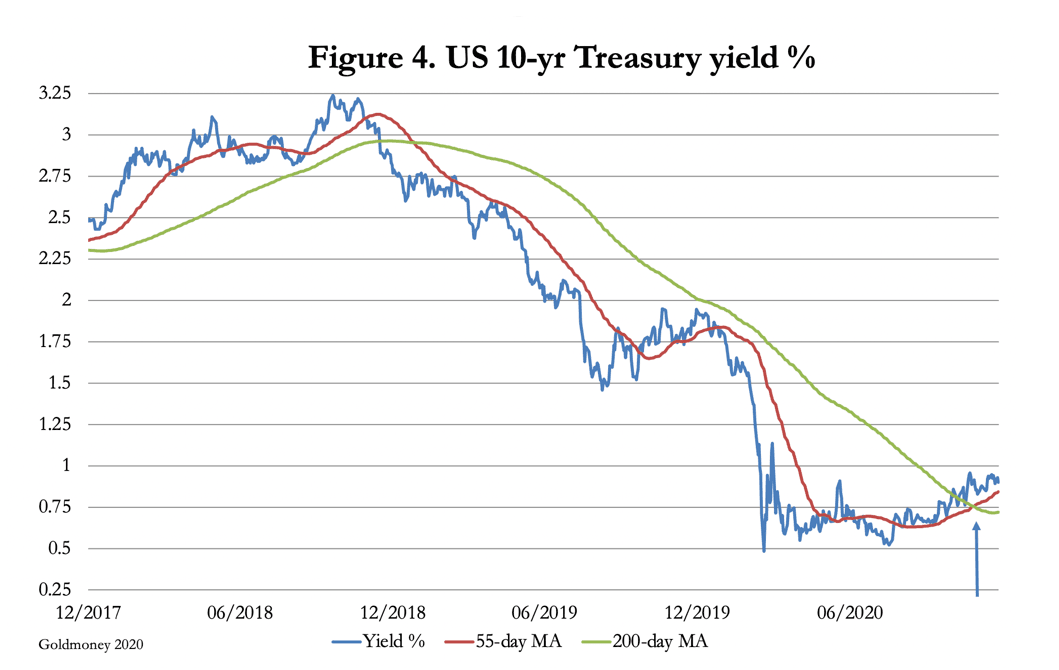
La subida de los rendimientos de la deuda del Tesoro de EE. UU. tiene otras implicaciones negativas para los mercados de renta variable. Las valoraciones se basan únicamente en la política monetaria de la Fed y están completamente desvinculadas de las perspectivas de negocio del sector no financiero, donde las cadenas de suministro fallan y las quiebras se acumulan.
Los depositantes bancarios con más de 250 000 dólares, el límite de protección de la FDIC, intentarán revertir su actual optimismo sobre la renta variable liquidando sus posiciones. El atractivo tradicional de refugio seguro de cambiar depósitos bancarios por bonos del Tesoro de EE. UU. supondrá cambiar la condición de acreedor de bancos insolventes por la de poseedor de bonos que se hunden en una moneda que se hunde. Probablemente, el único refugio será elegir entre los metales preciosos y las criptomonedas, en un intento de deshacerse de los dólares.
Estos acontecimientos repiten exactamente la experiencia del episodio de John Law en Francia hace trescientos años. Banqueros astutos, como Richard Cantillon, aprovecharon el colapso de la burbuja no vendiendo en corto la empresa del Misisipi, sino el papel moneda de Law, la libra sin respaldo, en los mercados de divisas de Londres y Ámsterdam a cambio de monedas respaldadas por oro y plata. Esa fue la segunda fortuna que hizo con las políticas paleokeynesianas de Law; la primera la obtuvo vendiendo en secreto las acciones del Misisipi que le habían dejado en garantía.
Hay pocas dudas de que los acontecimientos monetarios, bancarios y económicos, y su exigencia de una expansión adicional e ilimitada de la oferta monetaria, están destinados a destruir el dólar y todas las monedas fiduciarias que siguen su estela, tan seguro como que la moneda de John Law se derrumbó hace trescientos años. Con su comprensión parcial de lo que es el dinero, la comunidad de las criptomonedas es la primera en captar este mensaje.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.