
Estamos asistiendo a las primeras fases del desarrollo de una crisis monetaria, crediticia y bancaria. Detrás de ella hay una inflación de precios, una contracción del crédito bancario y un miedo patológico a la recesión. Cabe imaginar que los principales bancos centrales casi desean que suframos una recesión leve para poder mantener suprimidos los tipos de interés y bajos los rendimientos de los bonos.
La clave para entender el curso de los acontecimientos es que el ciclo del crédito bancario está entrando en una fase descendente, y esta vez los factores que impulsan la contracción son mayores que cualquiera que hayamos vivido desde la década de 1930, y posiblemente en toda la historia monetaria moderna.
Este artículo conecta los puntos entre la inflación y la recesión, y sitúa en su justa perspectiva la relación entre el dinero (que es solo el oro), las divisas, el crédito y los precios de las materias primas.
La caída del crédito bancario…
Cada vez es más evidente que el coste económico de sancionar a Rusia es inmenso, y hay cada vez más indicios de que todas las grandes economías se enfrentan a una desaceleración de la actividad económica. Y no necesitamos basarnos en las previsiones del PIB para saber por qué. Intuitivamente, si la escasez de alimentos y energía nos afecta a todos, solo el aumento de precios de estos productos influirá en nuestro gasto en artículos y servicios menos importantes.
Eso es bastante razonable para ciudadanos sensatos. Pero los analistas financieros insisten en cuantificarlo con sus modelos. Su medida principal es el valor total de todas las transacciones registradas, que es lo que compone el PIB. Proceden aparentemente sin ser conscientes de la diferencia entre el valor de la actividad económica para el progreso de la condición humana, que no se puede medir, y un total sin sentido compuesto únicamente de moneda y crédito, que sí se puede medir. En consecuencia, lo único que acaban registrando son cambios en la cantidad de moneda y crédito empleados en la economía.
Por supuesto, en términos generales, si la cantidad de moneda y crédito se contrae, el PIB cae. Y si la contracción es severa, la actividad económica tiende a caer también. Pero equiparar ambos hasta el punto de que una variación de menos de un uno por ciento respecto a las previsiones modeladas signifique algo es un disparate. Se pierde una evaluación adecuada de la situación económica.
En su lugar, se requiere tener presente el papel del crédito bancario. Los bancos crean crédito, que se incorpora al total del PIB cuando son optimistas sobre las perspectivas de concesión de préstamos. Y cuando consideran que las perspectivas se deterioran, retiran crédito, lo que reduce el total del PIB. Esto conduce a un ciclo repetitivo de auge y caída. Ahora entramos en un periodo en el que, en el margen, los bancos intentan reducir su exposición a créditos que se echan a perder. Por tanto, el PIB se contraerá. Y podemos evaluar dónde se contraerá. Es realmente así de sencillo.
Lo mejor es mantenerse al margen y dejar que los excesos de préstamos y el apoyo a las inversiones erróneas se eliminen por sí solos del sistema. La última vez que se hizo así fue en la breve pero muy brusca recesión de 1920—1921 en EE. UU. El gobierno de entonces entendió que intervenir no era asunto suyo y que, en cualquier caso, no era capaz de mejorar las cosas.
Pero desde entonces, cada vez más, la política monetaria la dirigen bancos centrales que guían sus economías mirando por el espejo retrovisor, reaccionando a la información en lugar de anticiparse. E incluso si pudieran anticipar las tendencias económicas, carecen de la astucia comercial para gestionarlas. En cambio, su reacción habitual ante la caída del PIB será «estimular». No solo tienen el mandato de mantener el pleno empleo, sino que tienen la creencia keynesiana de que un descenso del PIB se debe enteramente a una caída de la demanda. La caída de la demanda, dicen, conduce a precios más bajos, de modo que las cifras de inflación del IPC bajarán. Los precios de producción bajarán. Todos los precios de las materias primas bajarán. El gráfico siguiente alimenta esta línea de pensamiento esperanzado.

Esta cesta de materias primas ha perdido un 17 % de su valor en un mes. Se acabó el pánico. Incluso los precios del trigo y de la soja han caído. El «Dr. Cobre» está a la baja. Aferrándose a estos clavos ardiendo, los bancos centrales sin duda se sienten aliviados de que la inflación pueda resultar transitoria después de todo.
O eso creen. No hay duda de que estamos viviendo una enorme volatilidad de precios. Si se debiera enteramente a que los consumidores deciden no gastar porque los precios les resultan demasiado altos, sería una cosa. Pero si se debe a que los bancos están retirando crédito, las consecuencias son materialmente distintas.
La preocupación de un banco central por mantener el gasto de los consumidores podría disuadir a los bancos de restringir el crédito a los consumidores, al menos al principio. Además, sus modelos de riesgo muestran que, aunque los consumidores que usan crédito son a menudo de alto riesgo individualmente, la magia de la titulización convierte estos riesgos en un riesgo bajo en conjunto. Se convierte en un juego de números. Por eso, las divisiones de tarjetas de crédito y otros préstamos al consumo, con márgenes de crédito muy elevados, no son las primeras en verse afectadas. Y, en cualquier caso, eso pondría a los directivos del banco en conflicto con el banco central.
En cambio, en las primeras fases de una contracción del crédito, los bancos retiran el crédito principalmente a las empresas que utilizan líneas de descubierto. Una empresa que recurre con frecuencia al descubierto es de alto riesgo en la valoración de cualquier banco. Por este motivo, las empresas más débiles son las primeras en sucumbir a la contracción del crédito. Otras víctimas tempranas de la reducción del crédito son los especuladores financieros, porque sus garantías se pueden liquidar con facilidad. Hemos visto que la caída de los índices bursátiles estadounidenses ha ido acompañada, hasta ahora, de una reducción de 200 000 millones de dólares en los préstamos de margen. Aún queda mucho por recorrer.
Como señaló el economista Irving Fisher en la década de 1930, reclamar los préstamos para reducir el crédito bancario puede convertirse en una destrucción de valor que se retroalimenta. Lo que no llegó a entender es que, en una crisis grave, es inevitable, porque es la otra cara de la expansión previa del crédito y supone el desmantelamiento de préstamos poco sólidos. Tanto el conocimiento de lo que impulsa las contracciones periódicas del crédito bancario como la evidencia empírica de que se ha repetido, de una forma u otra, aproximadamente cada década desde que existen registros, nos indican que no se debe detener, sino permitir que siga su curso. Compárese la breve recesión de 1920-1921 en EE. UU. con la prolongada recesión de los años treinta, gestionada primero por el presidente Herbert Hoover y después por Franklin Roosevelt.
Al entender que el crédito bancario es un ciclo, también deberíamos saber que la altura de la reciente fase expansiva, medida por la relación entre el total de activos del balance de los bancos y el capital de sus accionistas, indica la probable gravedad de la contracción crediticia posterior. Refleja los pasivos por depósitos con los clientes del banco en relación con los activos de sus accionistas. Tradicionalmente, se consideraba arriesgada una relación entre activos y capital superior a ocho o diez veces. Algunos grandes bancos, en particular de la UE y Japón, se sitúan ahora por encima de veinte veces. Aunque los bancos estadounidenses están menos apalancados, los riesgos sistémicos que les plantean otros sistemas bancarios nacionales, en un mundo financieramente interconectado, son los más altos de su historia.
De cara al futuro inmediato podemos distinguir dos cosas. La primera es que la producción de bienes y servicios probablemente será más limitada que el consumo por la falta de crédito bancario, lo que acaba con la idea equivocada keynesiana de que se trata de un problema de demanda insuficiente. Eso es solo una fase inicial. Y, tras ella, cabe esperar que la contracción del crédito bancario se vuelva más severa, a medida que los bancos se replieguen para proteger a sus accionistas de una recesión al estilo de Irving Fisher. En esta segunda fase, tanto los productores como los consumidores se enfrentarán a enormes dificultades financieras.
Sin una intervención agresiva de los bancos centrales, la corrección del exceso de préstamos, que llevó los balances bancarios más allá de niveles peligrosos de apalancamiento, simplemente alimentará una recesión del PIB. Los bancos centrales intervendrán, no solo para cumplir el mandato de pleno empleo, sino para financiar los déficits presupuestarios de los gobiernos, que se dispararán en estas circunstancias.
Los precios en una recesión
La última recesión real, cuando las fuerzas que impulsaban la contracción del crédito bancario eran posiblemente menos severas, fue la de los años treinta, tras el crac de Wall Street. En aquel momento, el dólar y la libra esterlina, juntos las principales divisas internacionales del mundo, estaban ambos bajo patrones oro. Los precios de las materias primas, las materias primas básicas y los productos agrícolas se desplomaron, medidos en la práctica en oro a través de estas dos divisas. Las tensiones políticas llevaron a Gran Bretaña a abandonar su patrón metal precioso en 1932, y el patrón de monedas de oro de EE. UU. se suspendió para los ciudadanos estadounidenses en 1933, seguido de una devaluación del dólar del 40 % en enero de 1934.
El efecto del colapso del crédito bancario fue hacer escasos los medios de pago en dólares y libras esterlinas, elevando así su poder adquisitivo. En esa medida, el poder adquisitivo del oro también aumentó, porque estaba vinculado a las divisas. Aunque el oro daba credibilidad al dólar y a la libra esterlina, fue la contracción del crédito bancario lo que provocó la caída de los precios, mientras que la culpa recayó en el oro.
Sabemos que, expresados en oro, los precios de las materias primas, las materias primas básicas y los productos agrícolas son, con el tiempo, notablemente estables. La alteración de la relación de precios no procede del oro. El siguiente gráfico del precio del petróleo WTI reajustado a la base de 1950 ilustra los precios en libras esterlinas, dólares y euros, donde hay enormes variaciones. Compárese con el oro (la línea amarilla), cuyo precio actual es aproximadamente un 30 % inferior al de 1950, con una volatilidad mínima a lo largo del camino.

Nuestro siguiente gráfico ilustra este punto con los metales básicos, los combustibles y las materias primas agrícolas no cíclicas, todos reexpresados en oro.
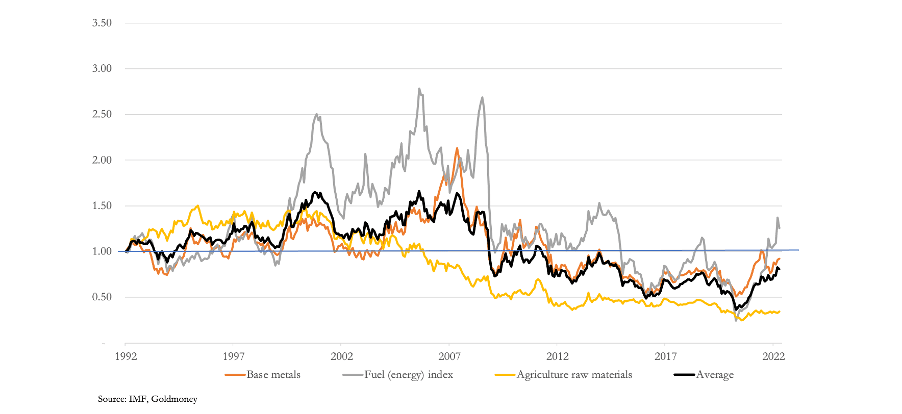
Desde 1992, que es la fecha común más temprana de la que disponemos para estas series, el valor medio no ponderado en oro de estas materias primas ha caído un 19 % neto (la línea negra). Los combustibles han sido los más volátiles, con subidas de hasta 2,5 veces el precio de 1992, pero en el gráfico anterior vemos que en 2007/08 subieron un neto de 12 veces en dólares estadounidenses respecto a 1992. Expresada en oro, la volatilidad relativamente escasa que observamos en estos grupos de materias primas es lo más cercano que podemos obtener a los valores de libre mercado en dinero sólido. E incluso así, sabemos que los precios del oro se manipulan en los mercados. También podemos suponer que el origen de esta volatilidad no está en el oro, sino en los violentos cambios de precio de las divisas fiduciarias, sus tipos de interés y sus distorsiones en relación con la demanda de materias primas.
Estas conclusiones desmontan las opiniones convencionales sobre la formación de precios. La evidencia indica que no es cierto que las divisas fiduciarias sean puramente objetivas en su relación con los precios de las materias primas. Quienes pronostican los precios de las materias primas suponen erróneamente que no hay cambios por parte de la divisa. Pero es evidente que las fluctuaciones proceden en su inmensa mayoría de las propias divisas.
Esto nos lleva al probable efecto de una recesión económica sobre los precios. En un primer momento de nuestro análisis, supondremos que apenas cambia el deseo del público de mantener divisas fiduciarias en relación con la variedad de materias primas y bienes de consumo. Siendo así, vemos que serán las variaciones en la cantidad de moneda y crédito en circulación las que impulsen los precios. Una contracción de esta cantidad tenderá a bajar los precios. Y los economistas keynesianos podrían concluir que los metales preciosos, al ser materias primas, también caerán de precio frente a las divisas fiduciarias, dado que estas ya no están vinculadas al oro.
El fallo de este argumento es que, en efecto, intervienen otros factores, y hay que tener en cuenta las consecuencias para la cantidad de moneda y crédito durante una recesión. Con independencia de los cambios en la política monetaria, en las economías socializadas los déficits presupuestarios de los gobiernos se disparan y habrá que financiarlos mediante la expansión de la moneda si no llega el crédito bancario. En otras palabras, pese a la tendencia de los bancos a contraer el crédito bancario al sector privado, e incluso si los bancos centrales no modifican sus políticas monetarias, esa contracción quedará más que compensada por una expansión de la moneda que entrará en la economía a través de las cuentas del gobierno.
Además, en estas circunstancias la política monetaria también cambiará. Tras la retirada inicial del crédito en descubierto a las empresas y de los préstamos bancarios para la especulación financiera, es probable que la demanda de los consumidores se debilite a medida que se endurecen los criterios de concesión de préstamos y aumenta la inseguridad financiera de los consumidores. Los bancos centrales advertirán que la retirada del crédito bancario tiende a provocar un desplome de la demanda de los consumidores. Casi con toda seguridad reducirán los tipos de interés y reintroducirán la expansión cuantitativa para sustituir el crédito bancario en contracción y estimular una actividad económica que flaquea. Han relajado la política y aplicado estímulos en todos los ciclos de crédito bancario en este punto desde la década de 1930, y no hay motivo para pensar que hoy vayan a actuar de otro modo.
Un aumento de la moneda y del crédito que no proceda de los bancos comerciales sino del banco central, junto con unos déficits presupuestarios crecientes, seguirá depreciando la moneda en términos de oro. La moneda también se depreciará frente a las materias primas. Pero, con cierta volatilidad aportada por el lado de la moneda, cabe esperar que la relación general entre las materias primas y el oro se mantenga intacta.
Es probable un fallo sistémico
Todo esto supone que, dentro del contexto del ciclo de crédito bancario, no se produce un fallo sistémico significativo. Dado que las fuerzas que hoy impulsan la contracción del crédito son mayores que en cualquier otro momento desde la década de 1930, y posiblemente que en toda la historia monetaria moderna, esa es una esperanza vana. La semana pasada señalé la catástrofe que se avecina para el sistema del euro y para el propio euro. Puede contarse una historia similar sobre el yen japonés. Y la libra esterlina no es más que una versión barata del dólar, sin su condición hegemónica.
En caso de crisis sistémica, la función de los bancos centrales será garantizar todo su sistema bancario comercial. Las consecuencias de dejar quebrar a Lehman en el último ciclo de contracción del crédito bancario no sirvieron de advertencia a los banqueros manirrotos. Al contrario, nos dejaron mirando a un abismo sistémico, y ese error no se repetirá. En una crisis sistémica hoy, hará falta una creación de moneda y crédito sin precedentes por parte de los bancos centrales para salvar el mundo financiero. Y esa depreciación es la que acabará hundiendo las divisas fiduciarias.
Mientras tanto, cabe esperar que los bancos centrales exploten al máximo el relato de la inflación transitoria. Dirán que olvidemos que el IPC sube más de un 8 %, que pronto volverá al objetivo del 2 % cuando la recesión apriete. Pero esa es otra excusa para relajar la política. Podría ganar un poco más de tiempo antes de que llegue la crisis. Pero no cuentes con ello.
La manipulación se hace oficial
A principios de este mes, tres operadores de JPMorgan Chase se enfrentaron a un juicio federal en Chicago, acusados de orquestar durante ocho años un enorme plan para manipular los mercados internacionales de metales preciosos, incluidos el oro y la plata, mediante «spoofing». JPMorgan ya había sido multado con 920 millones de dólares en 2020.
Por coincidencia, Peter Hambro, que fue operador de oro en Londres en los primeros días del mercado de derivados, describió cómo los bullion banks crearon las cuentas de oro no asignado. Uno de los comentarios más interesantes de Hambro se refería al papel de las autoridades:
«Durante muchos años, la desinformación ha mantenido la tapa puesta sobre este polvorín y, desde 2018, los departamentos de estabilidad financiera de los bancos centrales del mundo han seguido la instrucción del Banco de Pagos Internacionales de ocultar la percepción de la inflación manipulando el mercado del oro».
Quizá no sea un salto excesivo de imaginación sugerir que a los tres operadores de JPMorgan Chase que afrontan cargos penales en Chicago se les está dejando en la estacada, cuando lo único que hacían era cumplir las órdenes del BPI y de otros bancos centrales.
Lo que parece haber llevado a Hambro a comentar es un gráfico publicado por la Oficina del Contralor de la Moneda de EE. UU. en su informe trimestral sobre derivados, reproducido aquí con las notas debajo.

Respecto al trimestre anterior, el primer trimestre de 2022 muestra un aumento del 520 % en los derivados de metales preciosos frente al cuarto trimestre de 2021. Como explica la nota, esto se debe a una reclasificación de los derivados de oro, que pasan de tipos de cambio a metales preciosos. Lo que no dice es que el efecto es elevar el factor de supervisión del 4 % al 18 %. La siguiente definición de los factores de supervisión procede del Boletín 2020-7 de la OCC:
«El estándar del Comité de Basilea utiliza factores de supervisión que reflejan las volatilidades observadas en los mercados de derivados durante la crisis financiera. Los factores de supervisión reflejan la variabilidad potencial del principal factor de riesgo del contrato de derivados en un horizonte de un año».
En el contexto de este artículo, la razón de la reclasificación del dinero legal (pues eso es el oro) de derivados de tipos de cambio a materias primas es que, tras numerosas pruebas retrospectivas, se halló que el oro guarda más correlación con las materias primas que con las divisas. ¡Bravo! Eso es lo que señalan los gráficos anteriores de este artículo, sobre la estabilidad de los precios de las materias primas a lo largo del tiempo medidos en oro. El error de los reguladores es pensar que la volatilidad de los precios está en las materias primas, cuando en realidad está en las divisas fiduciarias. Lo que deberían hacer es asignar al oro un factor de supervisión cero, a las materias primas un factor del 4 % y a las divisas el 18 %. Pero, como señala Peter Hambro, el BPI, que supervisa la regulación bancaria de Basilea, ha llevado a cabo una campaña secreta con los principales bancos centrales para suprimir el precio del oro.
Aunque los manipuladores del BPI quizá piensen que sacar el oro de la categoría de divisas es un clavo más en el ataúd del oro, la medida podría resultar contraproducente. Tras esta norma, mantener posiciones considerables en derivados consume balance, y es probable que los tesoreros de los bancos busquen limitar las posiciones abiertas, dado su mandato de reducir el apalancamiento del balance. Esta observación nos lleva a otra consideración.
Los mercados de derivados extrabursátiles y regulados han crecido junto con la financiarización de la actividad bancaria desde mediados de los años ochenta. Durante casi cuarenta años, el dólar ha sido el pilar de la financiarización, con los grandes bancos de Nueva York como su reciclador. Dos acontecimientos están poniendo fin a este periodo. Primero, la caída a largo plazo de los tipos de interés ha terminado, mientras el poder adquisitivo del dólar disminuye a un ritmo cada vez mayor. Y segundo, las sanciones contra Rusia han resultado muy contraproducentes para la hegemonía del dólar. En todo caso, anuncian una nueva era de monedas asiáticas que reflejen las materias primas o estén vinculadas a ellas. De hecho, está prevista una moneda de liquidación comercial para la Unión Económica Euroasiática (UEEA) con un importante componente de materias primas. Puede que nunca vea la luz, pero las materias primas, y no las actividades financieras, son esenciales para el comercio panasiático, y es probable que los sucesores del dólar lo reflejen.
Incluso Arabia Saudí ha mostrado interés en alinearse con el grupo BRICS, que a su vez se está alineando con la Organización de Cooperación de Shanghái, de la que forman parte todos los países de la UEEA. Arabia Saudí es importante, porque fue el acuerdo del Reino con el presidente Nixon el que creó el petrodólar. Así, Mohamed bin Salmán, que ahora gobierna políticamente el reino, parece estar dándole la espalda al acuerdo con Nixon de aceptar únicamente dólares como pago del petróleo. Eso es el toque de difuntos para el petrodólar.
Y luego están las consideraciones sobre el balance en el sistema bancario de orientación financiera. La subida de los tipos de interés está reduciendo drásticamente la disponibilidad de crédito bancario para sostener el mercado alcista de las acciones y los bonos. Igual que un mercado alcista a largo plazo, impulsado por un descenso sostenido de los tipos de interés, ha propiciado la expansión de los derivados, el fin de ese mercado alcista llevará inevitablemente a una contracción. Y, a medida que los tesoreros de los bancos comerciales den prioridad a la reducción de los balances, atraerán su atención aquellos productos con un factor supervisor elevado, como los derivados de metales preciosos y de materias primas.
El esquema del BPI para suprimir los precios del oro se desmontará mientras se acelera la depreciación de las divisas a escala global. Parece que un doble golpe está a punto de socavar la credibilidad del mundo de las divisas fiduciarias globales. Por ahora, es el dólar el que refleja la tormenta que se avecina, como la extraña bajada del nivel del mar antes de un tsunami. El desplome del yen, el euro y la libra, junto con una lista creciente de divisas menores que también se hunden, es como un tsunami que se acerca, cuando el nivel del mar baja al principio.
Lo mismo ocurrió en la última crisis del crédito bancario, cuando quebró Lehman y la Fed rescató a todos los demás bancos estadounidenses. Hubo una huida inicial hacia el dólar que hizo caer los precios del oro. El problema al que se enfrentan los inversores reacios al riesgo y formados en el pensamiento keynesiano es que contabilizan sus beneficios y pérdidas en divisas fiduciarias. Tienen que vender las inversiones de riesgo para obtener efectivo en sus divisas de cuenta. Y, a nivel internacional, esa divisa es sobre todo el dólar, por lo que el dólar suele ser un refugio seguro en las primeras fases de una crisis sistémica.
Después de esa primera avalancha, los dólares y otras divisas se venden para comprar dinero de verdad, que es, y siempre ha sido, el oro.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de las opiniones e información que contiene corre por tu cuenta y riesgo.