
Ante las señales de una crisis de derivados cada vez más intensa en la plata, es probable que el oro empiece a descontar una disrupción en los mercados de papel. Los especuladores occidentales han quedado al margen.
Si examinamos el detalle de los informes COT, vemos que el aumento del interés abierto en oro en Comex no refleja tanto compras de dinero gestionado que siguen el impulso del mercado. Más bien refleja operaciones en Globex, de origen predominantemente asiático, que compran futuros presumiblemente con la intención de tomar entrega.
¿Es esta la razón por la que Comex dejó de informar de las entregas pendientes (stand-for-deliveries) desde el 15 de enero en ambos contratos? ¿Es una señal de alerta de problemas en los derivados?
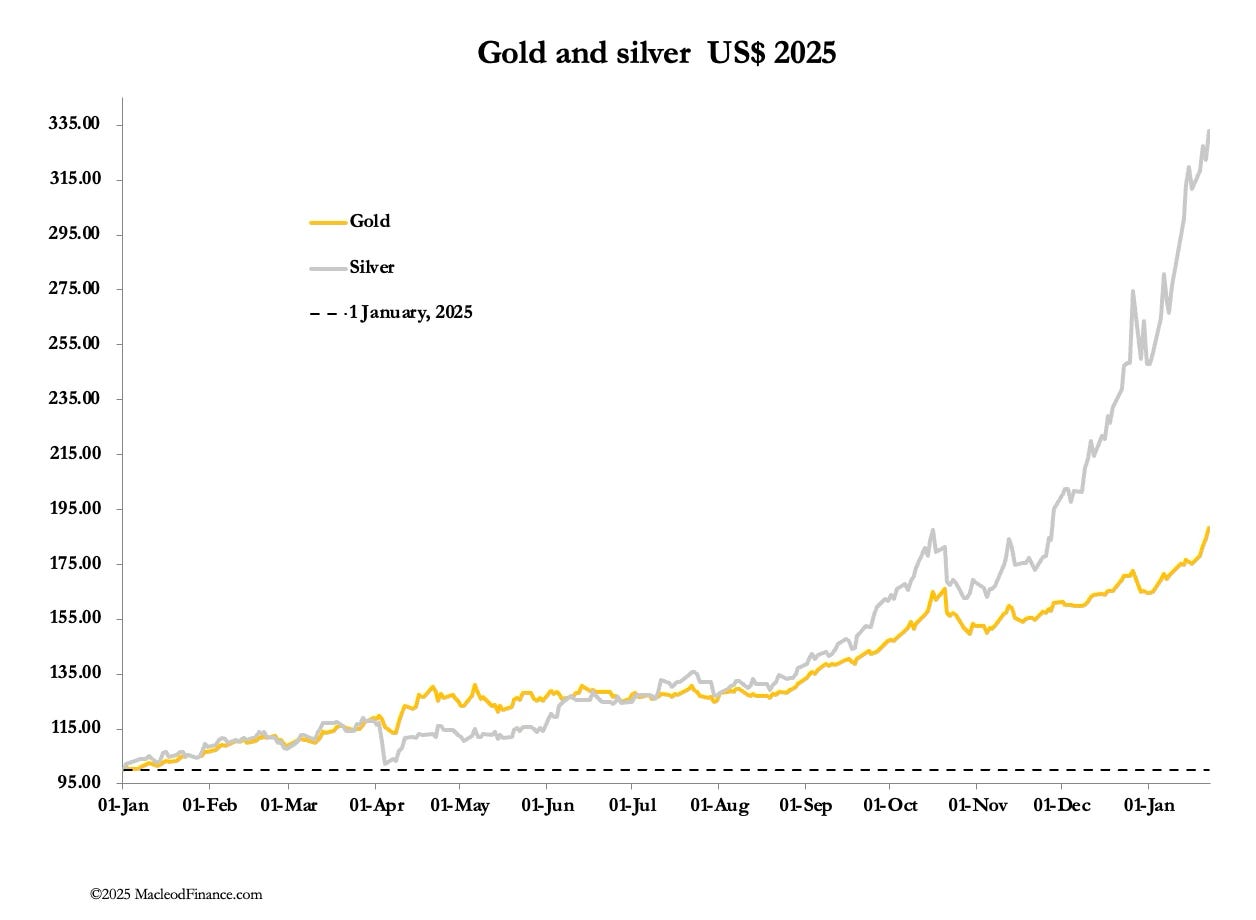
El oro y la plata siguieron subiendo esta semana, y ambos establecieron nuevos precios récord en todas las divisas. En la operativa europea de primera hora de la mañana, el oro cerró la semana en 4915 $, con una subida de 308 $, y la plata, a 98,20 $, sube 8,10 $. Durante la noche alcanzaron 4967 $ y 99,30 $, respectivamente.
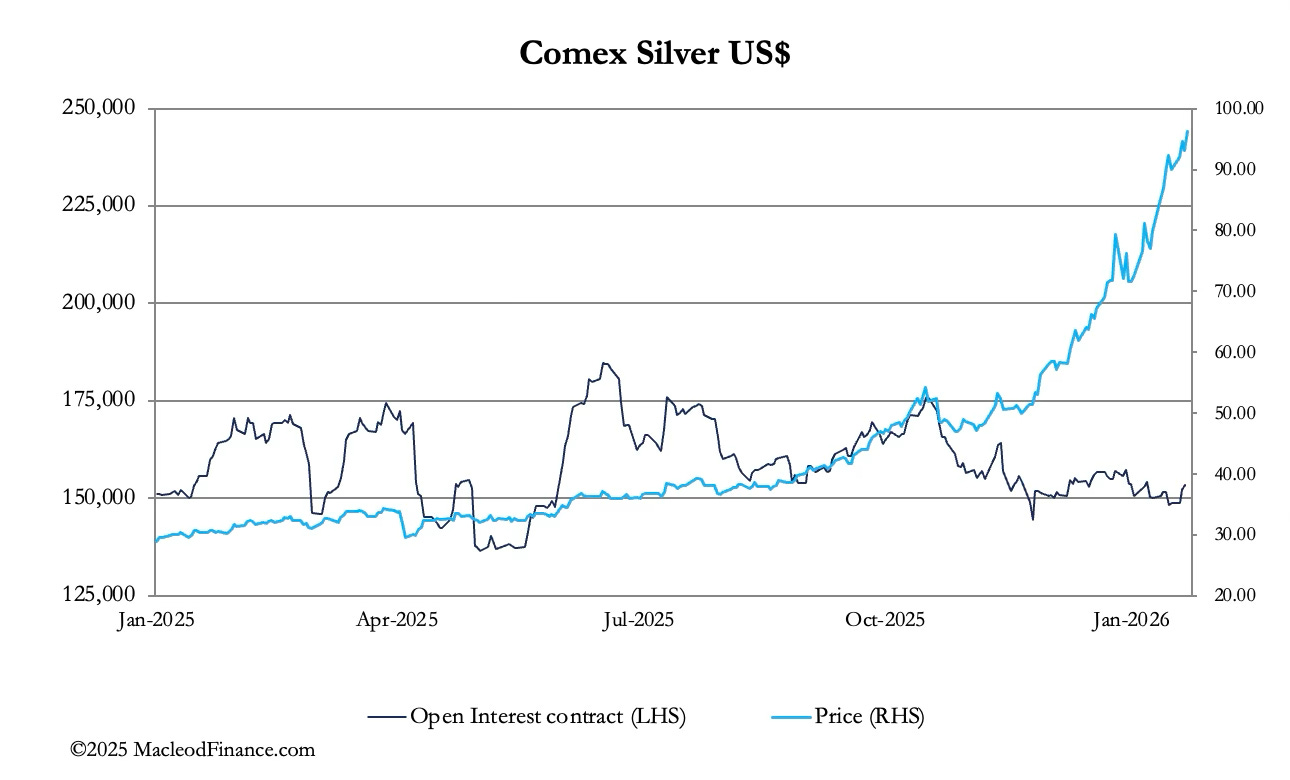
En Comex esta semana, los volúmenes en ambos contratos fueron elevados, aunque algo menores en la plata a medida que subía el precio, lo que evidencia una presión cada vez mayor sobre las posiciones cortas en papel.
¿Por qué los fondos de cobertura no están jugando la baza de la plata? Es razonable pensar que deberían estar sacando partido de este "short squeeze", pero parece que no lo hacen. En cambio, da la impresión de que les asusta la enorme volatilidad de la plata. El siguiente gráfico sigue ilustrando este hecho:
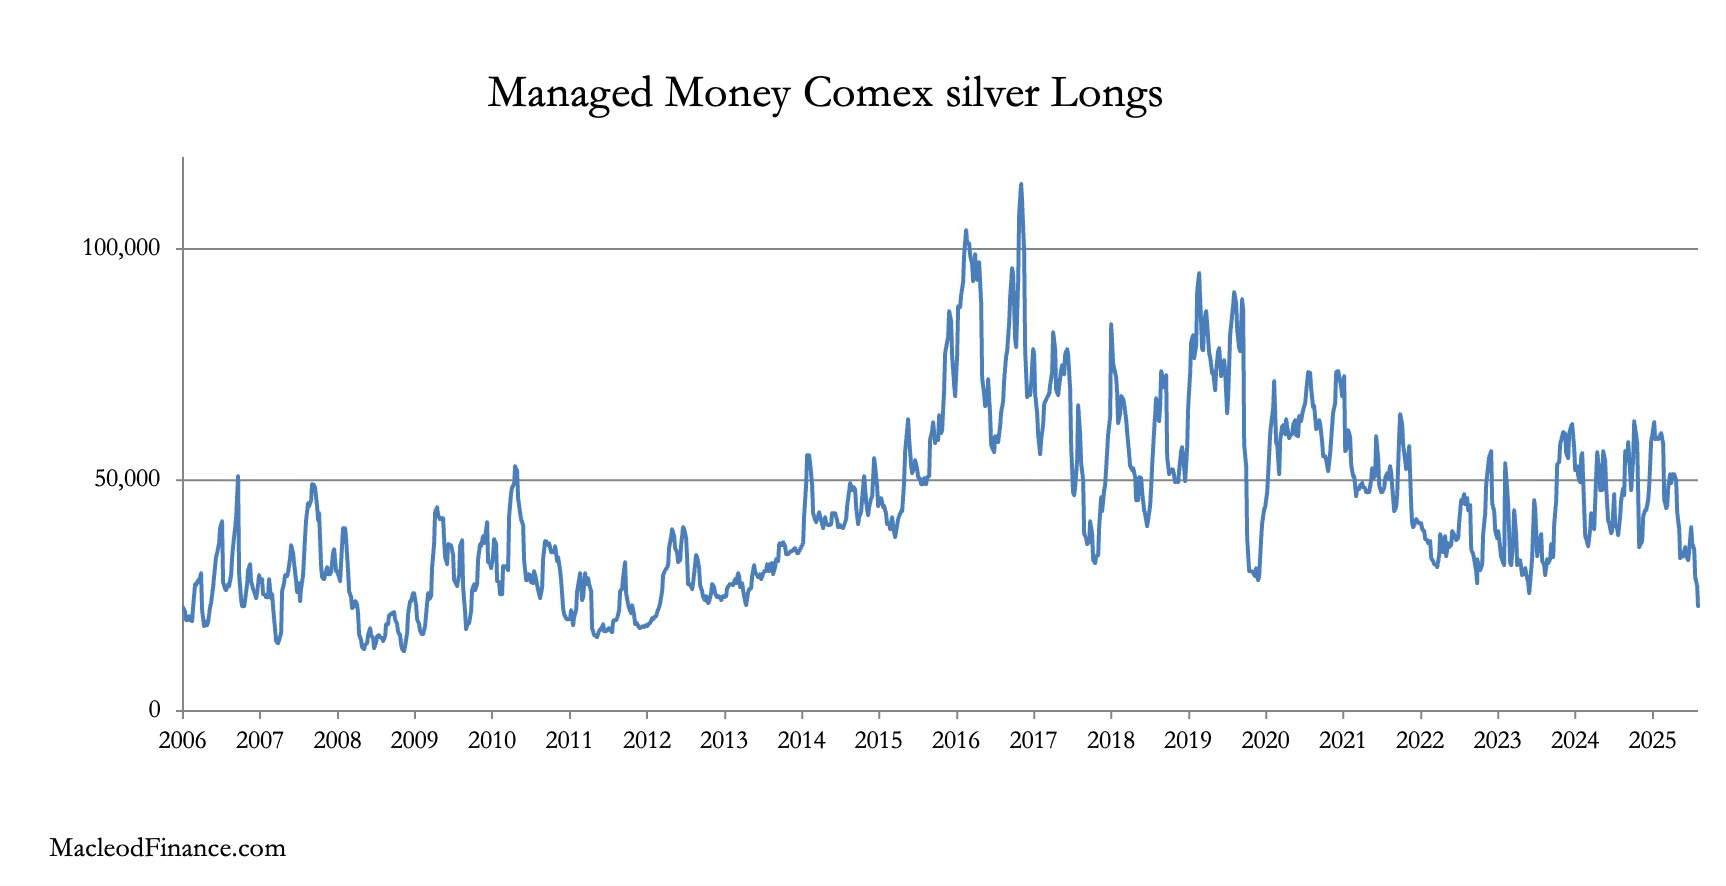
A esta evidencia podemos añadir las posiciones largas del dinero gestionado según las cifras del informe Commitment of Traders de la CFTC. Se acercan a los niveles más bajos de los últimos 20 años:
Además, el dinero inteligente que lidera la carga está en China, donde los precios de la plata son un buen 10 % superiores a los de Londres y Comex, aparentemente reacios.
No podemos afirmar con certeza que China se proponga destruir los mercados de capitales occidentales, pero hay indicios que respaldan que se muestra poco amistosa hacia nuestro sistema financiero. Ha creado un sistema de pagos no basado en el dólar que se utiliza cada vez más como alternativa, para el sur global, al dólar fiduciario en la liquidación de saldos comerciales. Y está privando a Occidente de tierras raras, presumiblemente con una política extensible a la plata. Esto significa que el dólar está quedando marginado y se está vendiendo, un proceso que podría estar acelerándose. Otra prueba de que Occidente queda al margen de la acción se observa en el oro. El siguiente gráfico muestra las posiciones largas del dinero gestionado estadounidense en Comex:
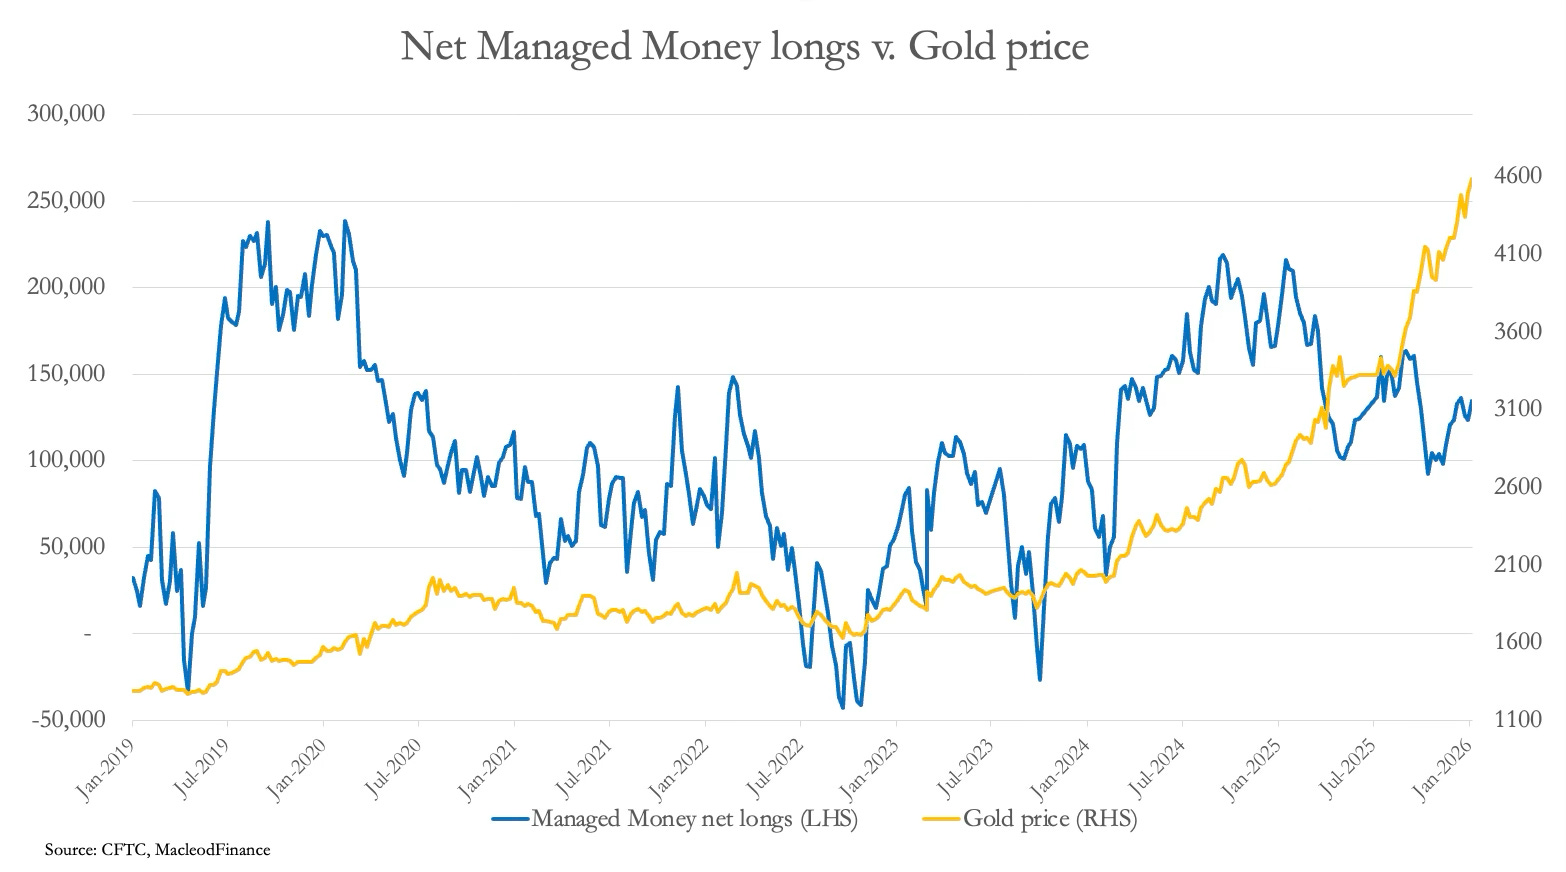
Aunque la posición neta ha repuntado desde finales de octubre, como indicador de sobrecompra/sobreventa se sitúa en línea con la media a largo plazo. La posición de las categorías de otros y no declarados confirma que la mayor parte del interés comprador está ahí:
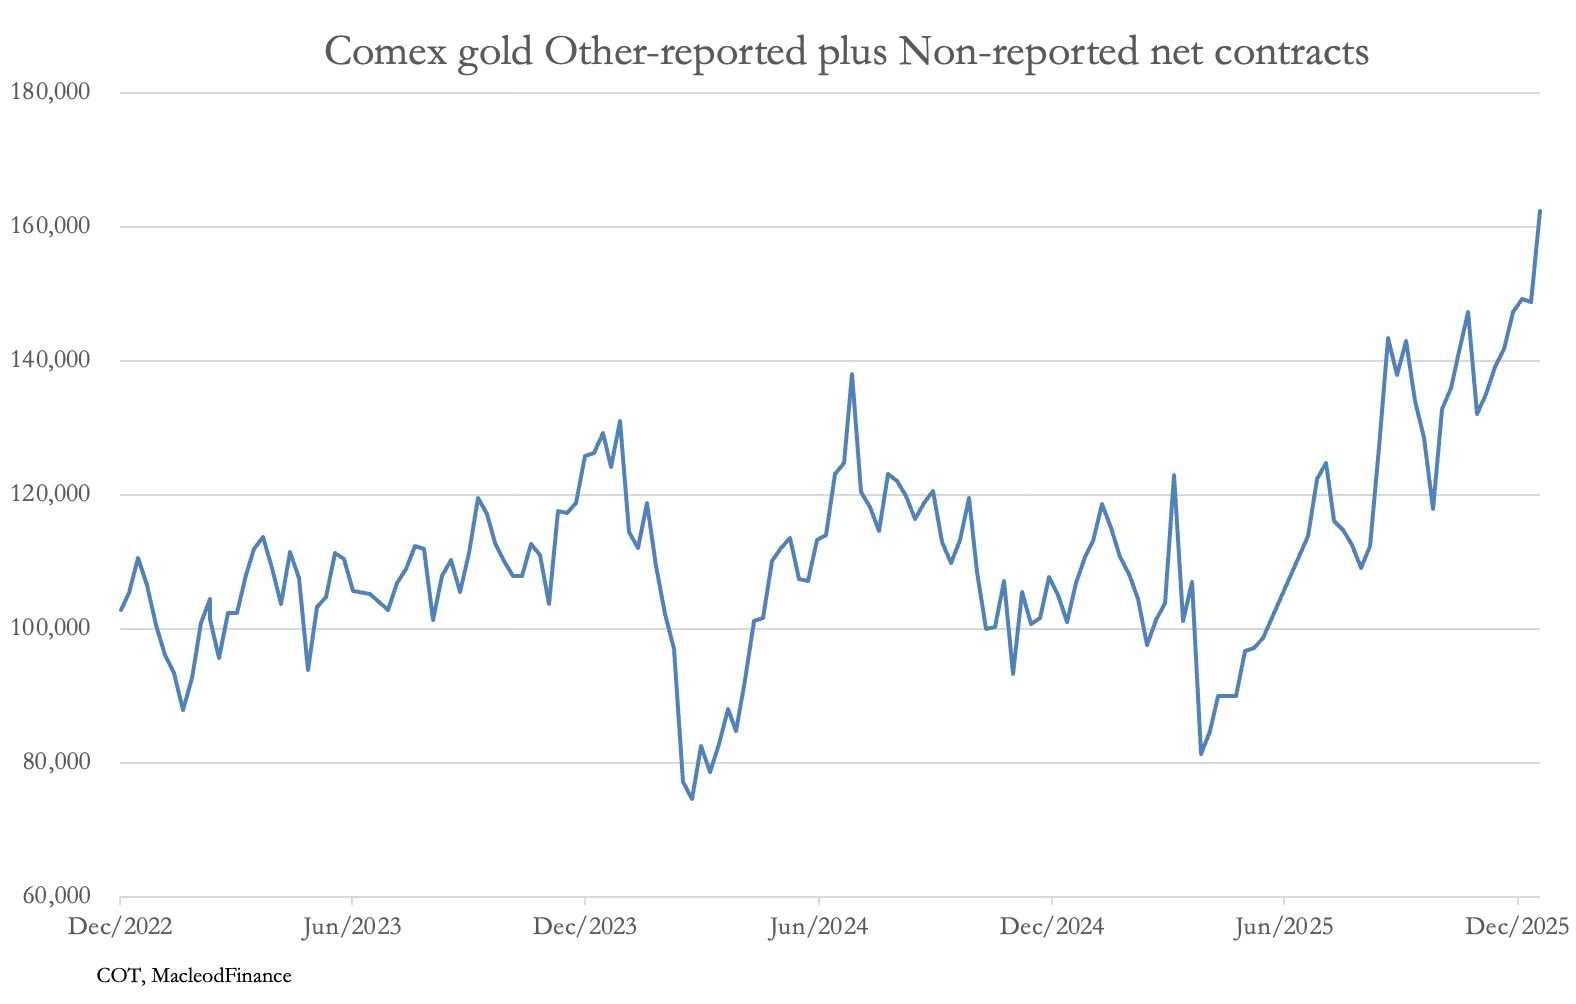
Son estas categorías las que incluyen el interés no estadounidense y la mayor parte del no europeo, como bancos centrales, fondos soberanos y family offices asiáticos.
Hasta ahora, podemos suponer que los bancos de metales preciosos y los creadores de mercado de la categoría de swaps están cubiertos con posiciones largas en los forwards de Londres, aunque su posición corta en Comex resulta ahora realmente alarmante:
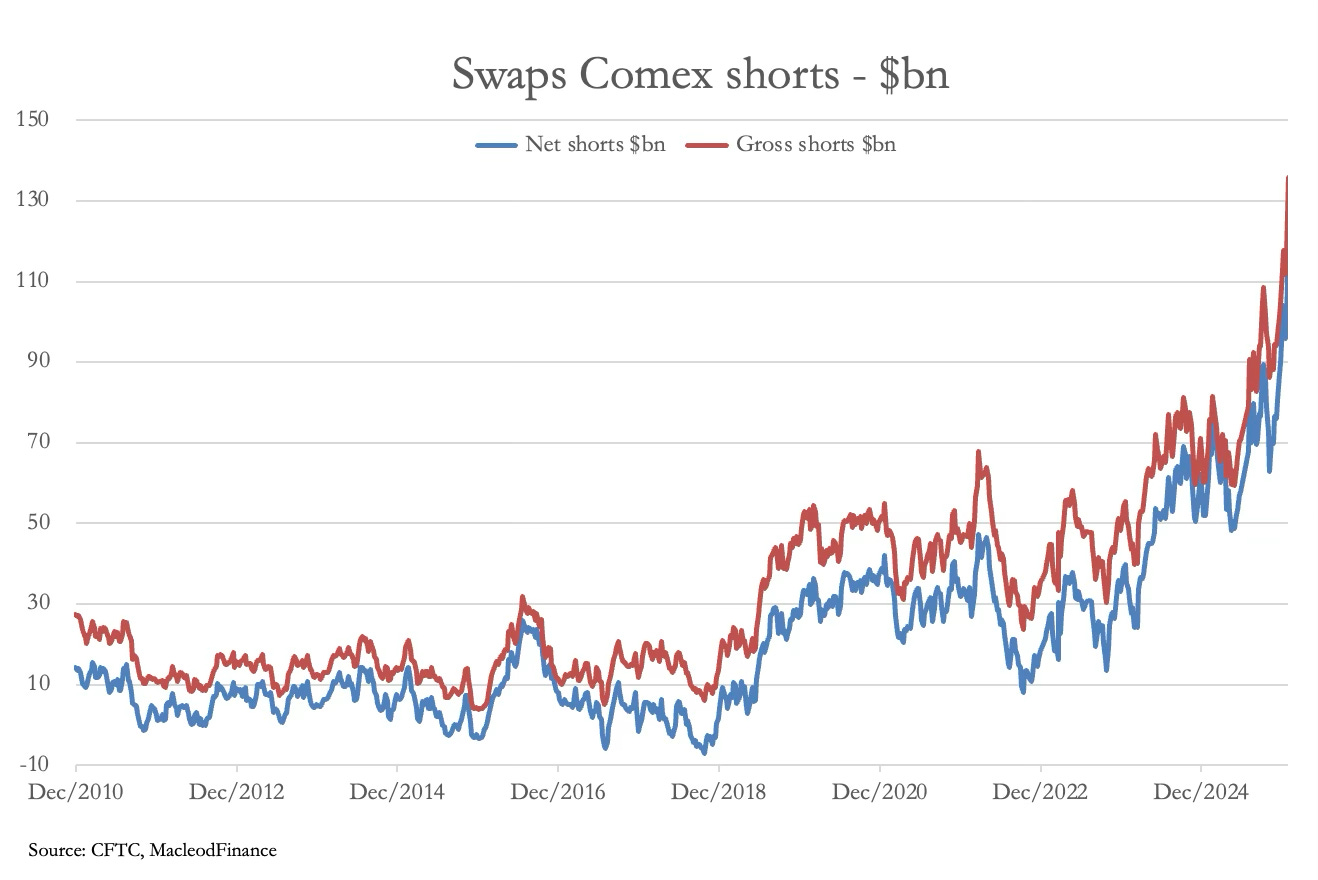
Estar largo en Londres y corto en Comex depende de que se mantenga la integridad de ambos mercados, lo que a su vez depende de que el riesgo de contraparte no se agrave. Solo podemos conjeturar cómo ve Comex su posible responsabilidad en caso de quiebra de una contraparte y si estará dispuesta a destruir su propia credibilidad declarando fuerza mayor, algo que puede hacer conforme a sus propias normas. La LBMA y el Banco de Inglaterra también deben de estar vigilando con cierta preocupación los mercados de forwards de Londres.
En la fase final de la era de las divisas fiduciarias, estas disrupciones del mercado son un episodio intermedio. Sin embargo, la propagación del riesgo de contraparte por todo el sistema de derivados aceleraría la caída del crédito, incluido el valor de las divisas fiduciarias. Todavía no hemos visto a los gestores de inversiones asumir este riesgo y responder de la única forma posible, que es intentar adquirir oro y plata físicos.
Este pánico de unos 300 billones de dólares en carteras de inversión globales que tratarán desesperadamente de aumentar su exposición, inferior al 0,5 %, aún está por llegar. Y cuando llegue, debería ser épico.