El drama de las elecciones de mitad de mandato ha hecho que el oro y la plata suban con fuerza, mientras que el petróleo, los rendimientos de los bonos y el dólar se moderan.
Hay motivos para creer que el potencial de subida de los precios del oro y la plata podría ser explosivo. El trasfondo es una valoración muy errónea de los precios debido a la propaganda de guerra, la salida continua de metal físico de los mercados de capitales occidentales y el escaso interés de los especuladores. ¿Podría ser que el notable éxito de los demócratas en las elecciones de mitad de mandato esté sacando por fin a la luz estas distorsiones?
Era evidente que el éxito inesperado de los demócratas, que arrebataron ambas cámaras al control republicano, fue la señal para un importante «bear squeeze» sobre las posiciones cortas en oro y plata. El siguiente gráfico muestra cómo, en los últimos cinco meses, el interés abierto del oro en el Comex se ha recuperado poco a poco desde niveles ultrabajos hasta situarse simplemente en sobreventa, en 400.000 contratos.
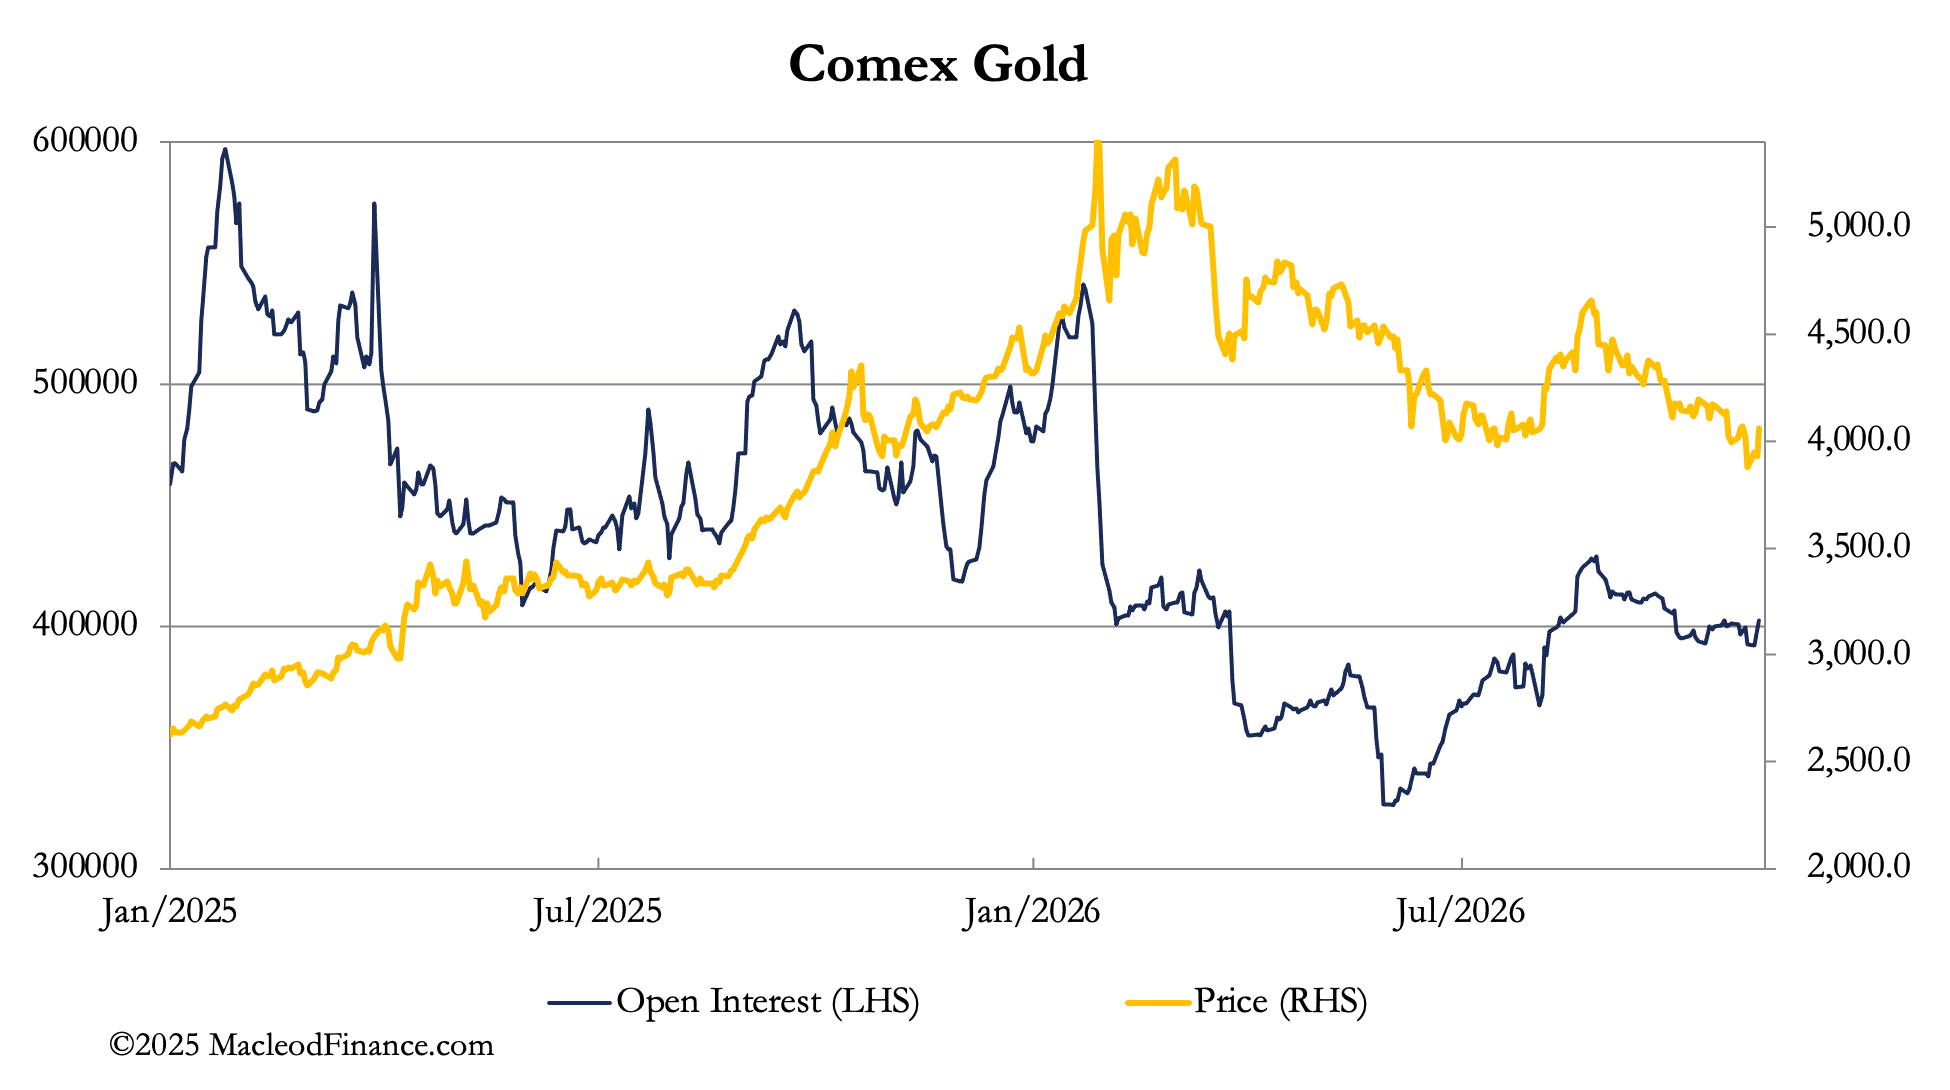
Refleja cierta acumulación a precios bajos, pero hay indicios de que el mercado de papel está quedando al margen. Los datos de aduanas confirman que China importó 1.220 toneladas en lo que va de año hasta agosto, incluido el oro monetario, y los dos últimos meses habrán aumentado ese total de forma considerable. Si el Comex contribuye al mercado físico, su sistema de entrega ha puesto en manos de los compradores 621 toneladas en lo que va de año. Los compradores son grandes y en su mayoría acuden directamente a las refinerías, de modo que los derivados de papel reflejan la actividad de cobertura de precios frente a entregas fuera de mercado, más que factores genuinos de oferta y demanda.
En lugar de seguir la evolución del mercado de papel, a los inversores les convendría más fijarse en los factores que pueden cambiar el poder adquisitivo del dólar, lo que significa abrirse paso entre la propaganda que, al parecer, busca sostenerlo, y los mercados financieros. En los medios estadounidenses se ha afirmado de forma generalizada que los flujos de petróleo por Ormuz casi se han normalizado, hasta 16 millones de barriles diarios. Sin embargo, el análisis del FMI indica lo contrario:
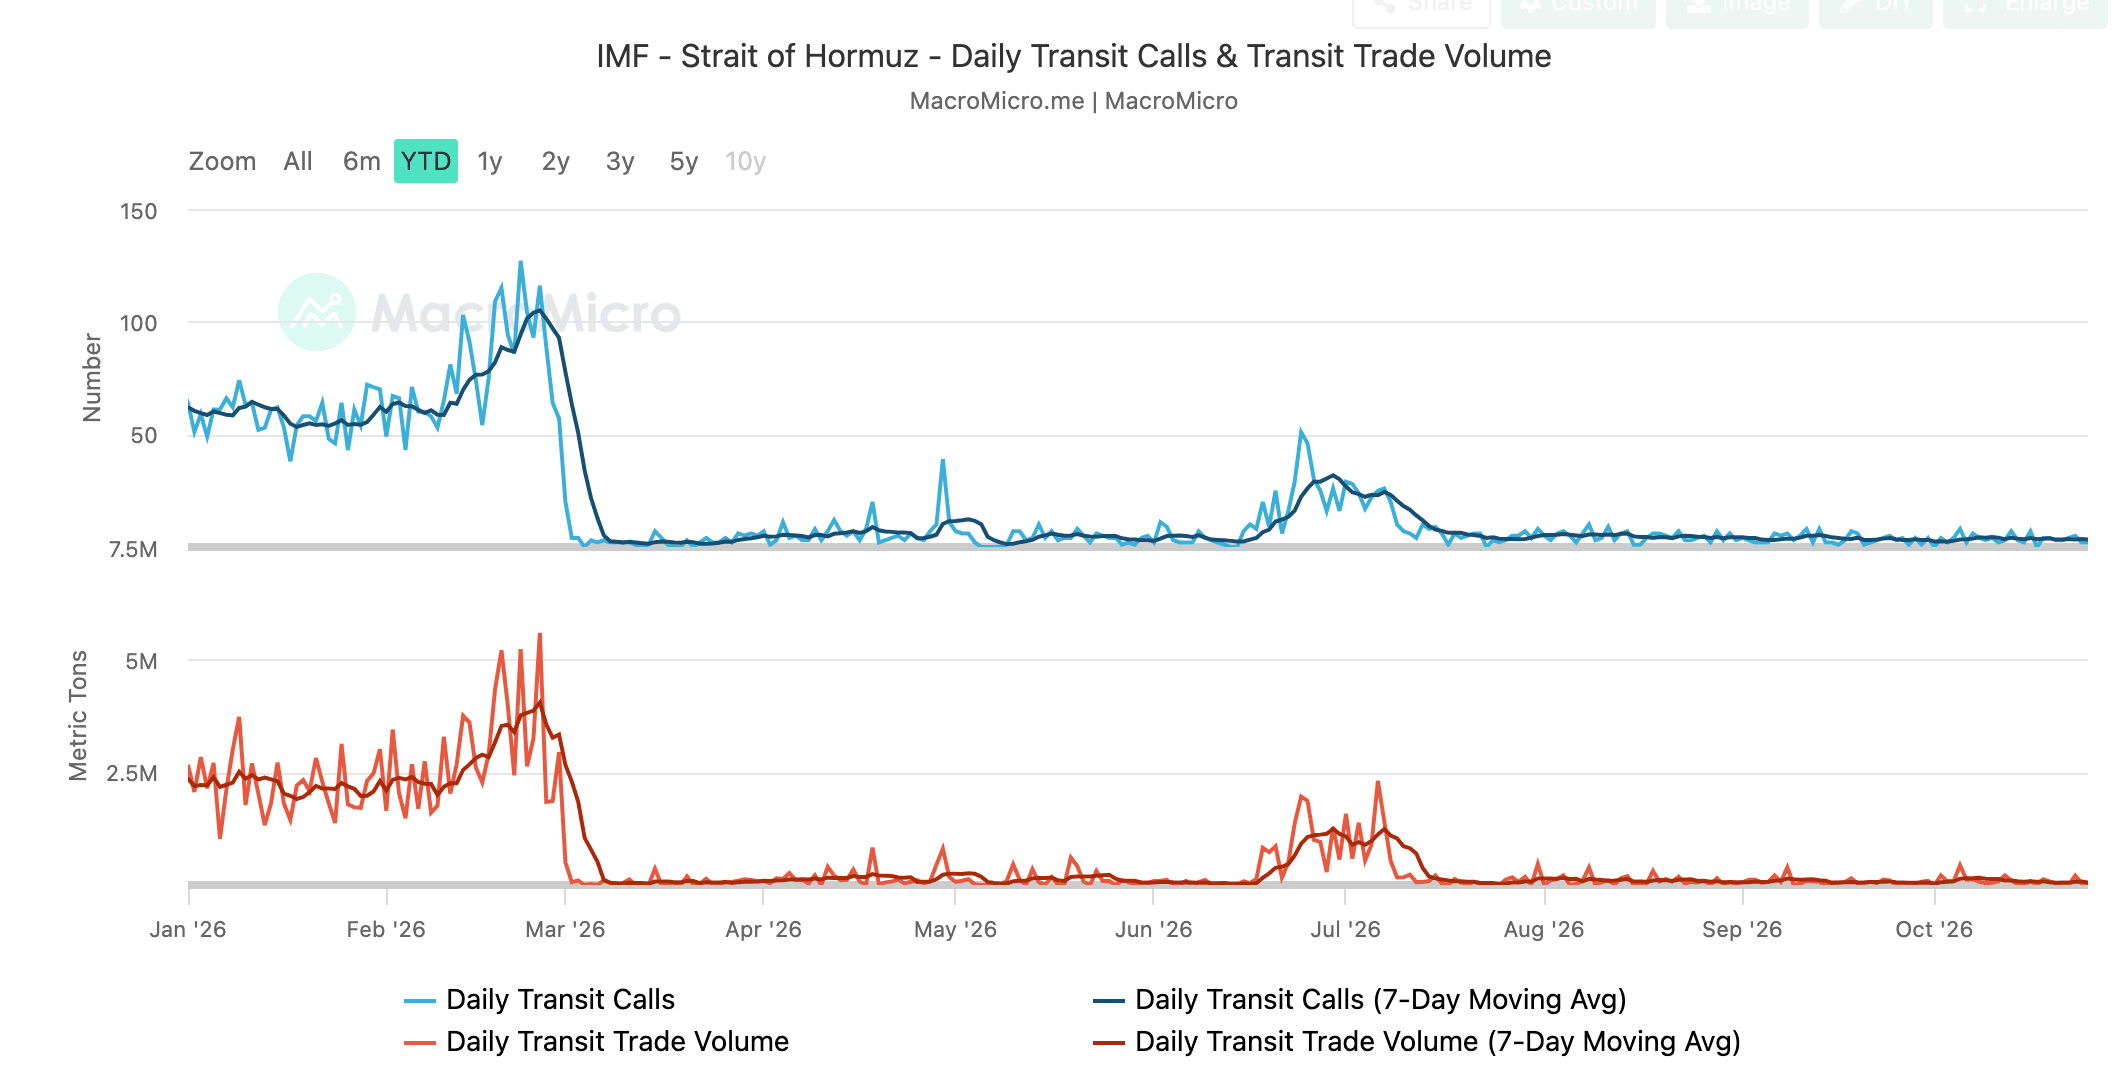
Según los datos de seguimiento del FMI, solo pasaron por el estrecho una media de 3 barcos durante los siete días hasta el 25de octubre, y solo 2 barcos en esa fecha. Al parecer, parte del petróleo, hasta 2 mbd, se bombea por tierra desde los EAU, pero se cree que la actividad de los hutíes ha cerrado de hecho el oleoducto saudí a Yanbu, lo que elimina hasta 6 mbd que de otro modo se suponen en circulación.
Hay pocas dudas de que los mercados financieros han sido engañados por completo sobre la cantidad real de petróleo que sale de Oriente Medio y de que se avecina un shock de información. Mientras tanto, la burbuja de crédito en los mercados de renta variable ya empieza a desinflarse, y ayer las acciones de IA y semiconductores cayeron con fuerza. El siguiente gráfico muestra los movimientos por horas del índice S&P500:
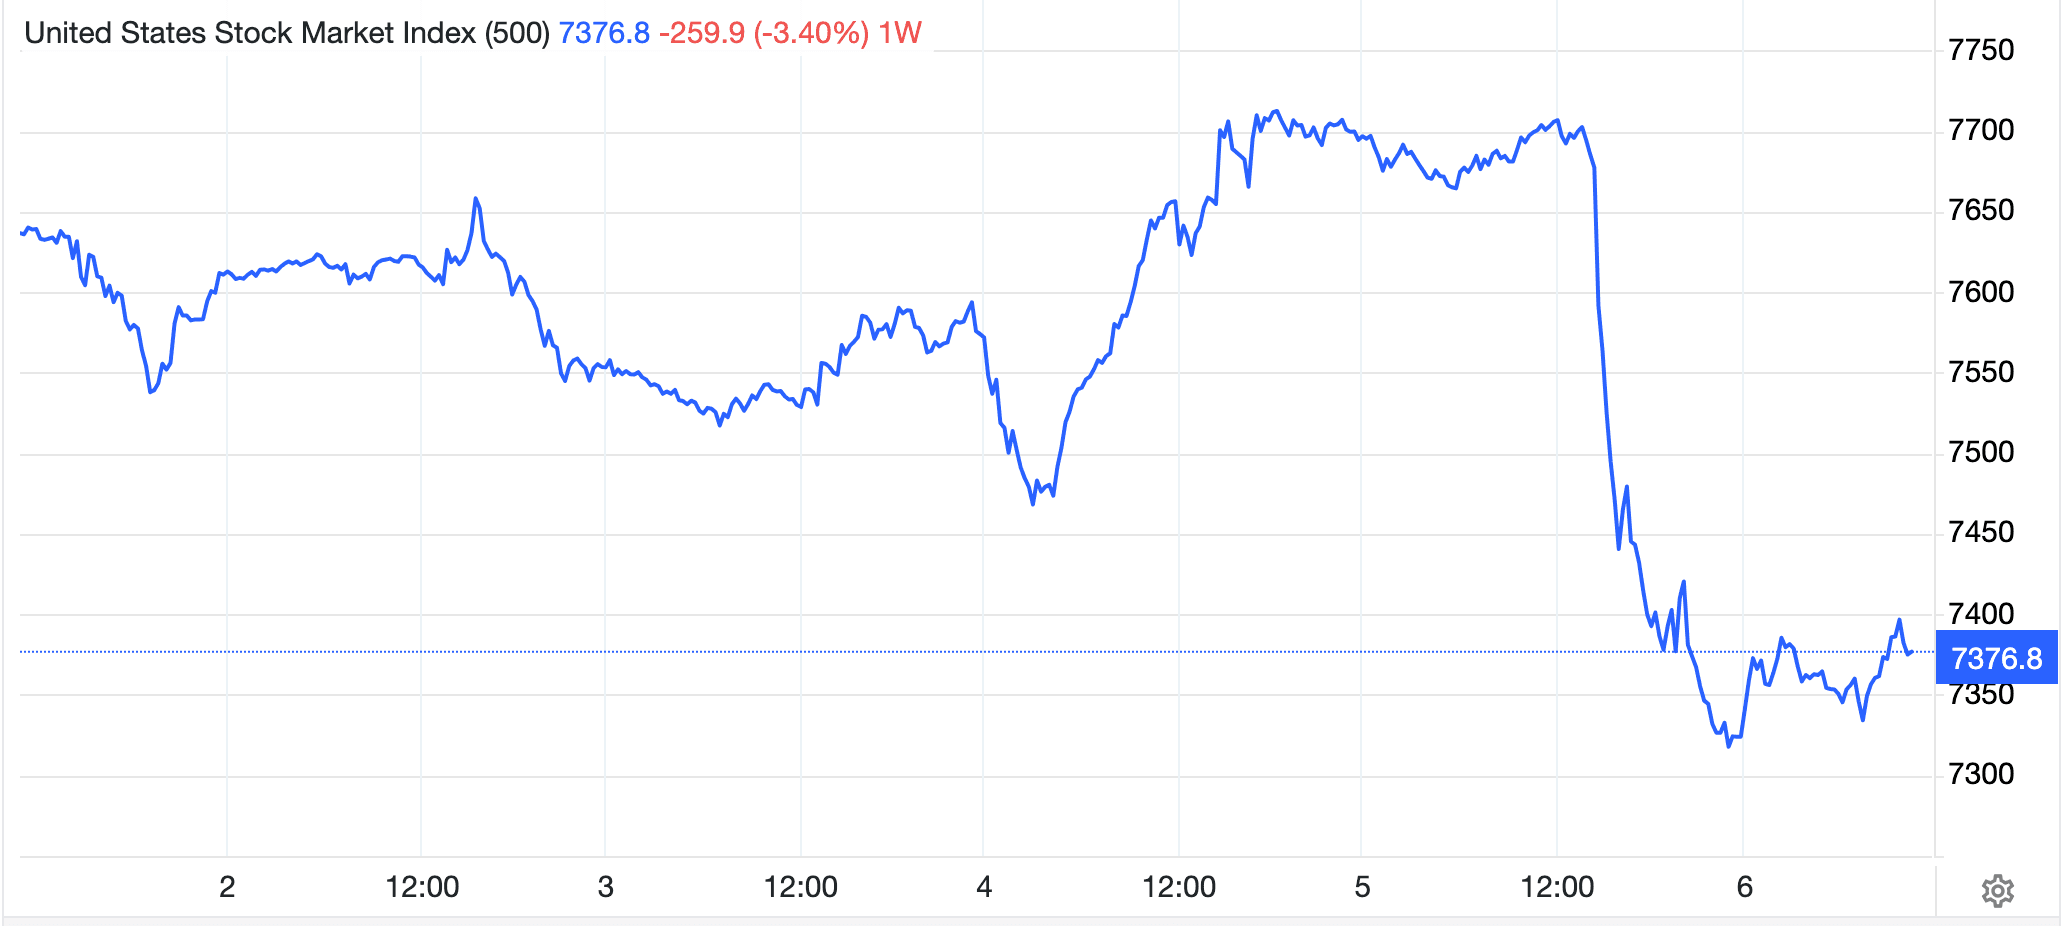
¿Es este el comienzo de un desmoronamiento financiero más amplio? Los inversores esperarán que no. Pero se está haciendo patente una inestabilidad general en los mercados financieros, incluso antes de que se revele a los mercados la verdad sobre el suministro de petróleo del golfo Pérsico.
Dicho de otro modo, el riesgo en el crédito está aumentando, ya sea por desinformación o por la liquidación de un crédito excesivo. Y tras eliminar a su propia clase especuladora, China ha comprado el oro físico disponible sin hacer subir los precios.
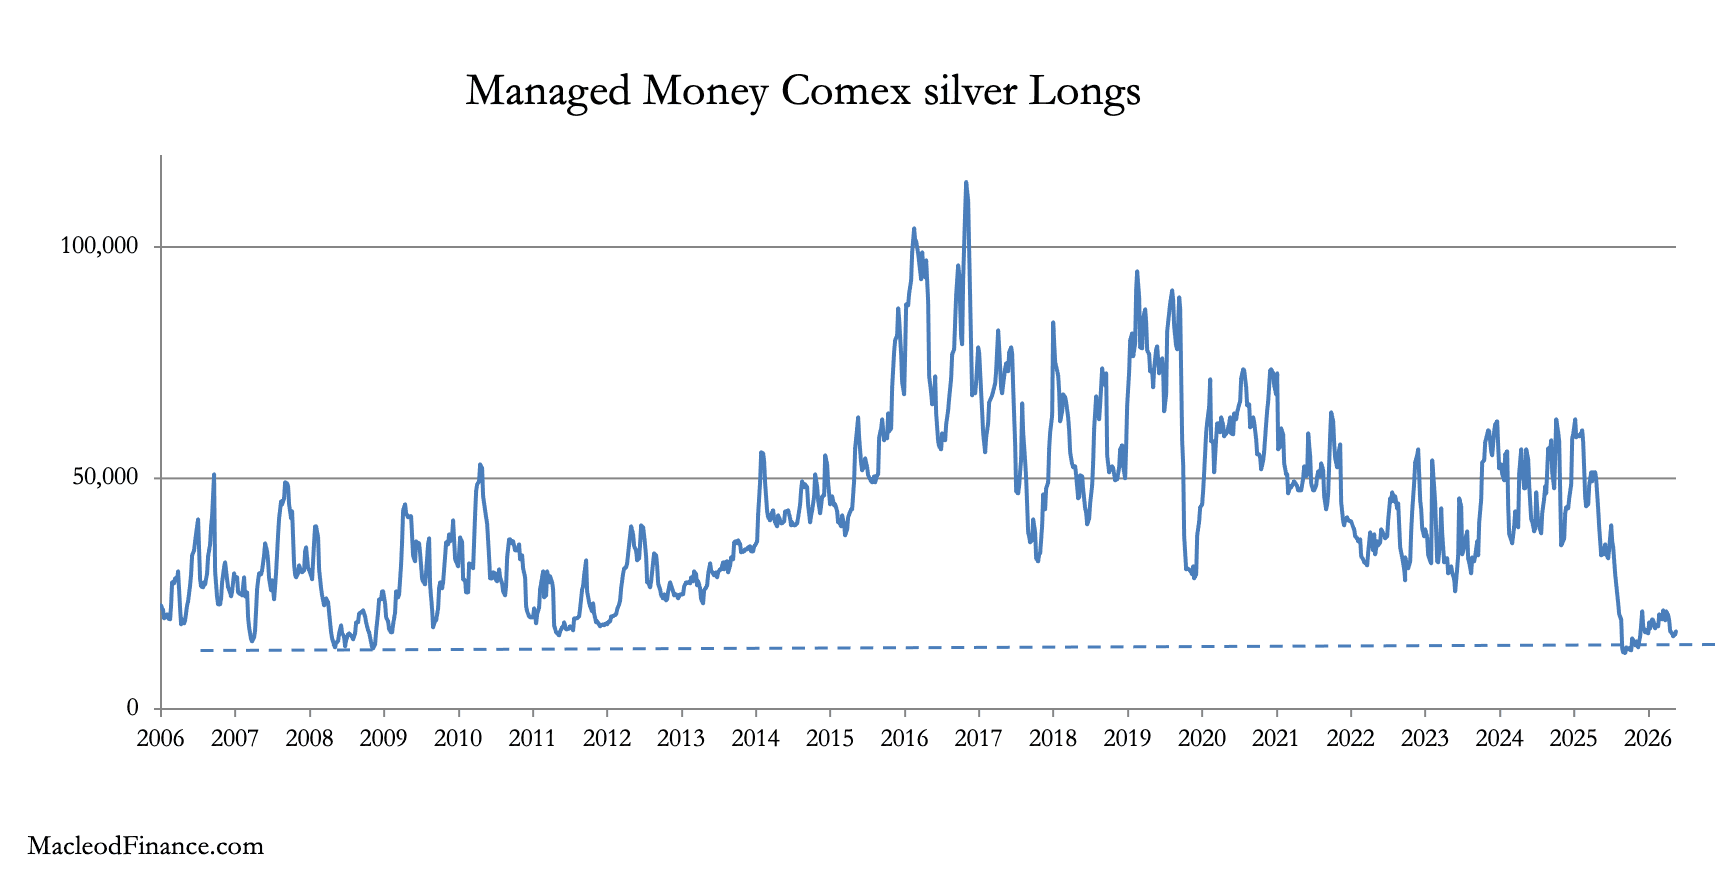
Por último, la situación de la oferta de plata sigue pareciendo ajustada, lo que garantiza una volatilidad continuada en relación con el oro. Las entregas del Comex este año suman hasta ahora 9.500 toneladas, y las existencias en almacenes han caído 3.575 toneladas. Mientras tanto, las posiciones largas de los especuladores en los fondos de cobertura siguen en su nivel más bajo en 20 años: