
La plata marca nuevos mínimos del año, mientras el oro amenaza con seguirla. A pesar del deterioro económico y de la deuda, que conduce a una crisis global, los metales preciosos siguen siendo el juguete de los operadores de papel.
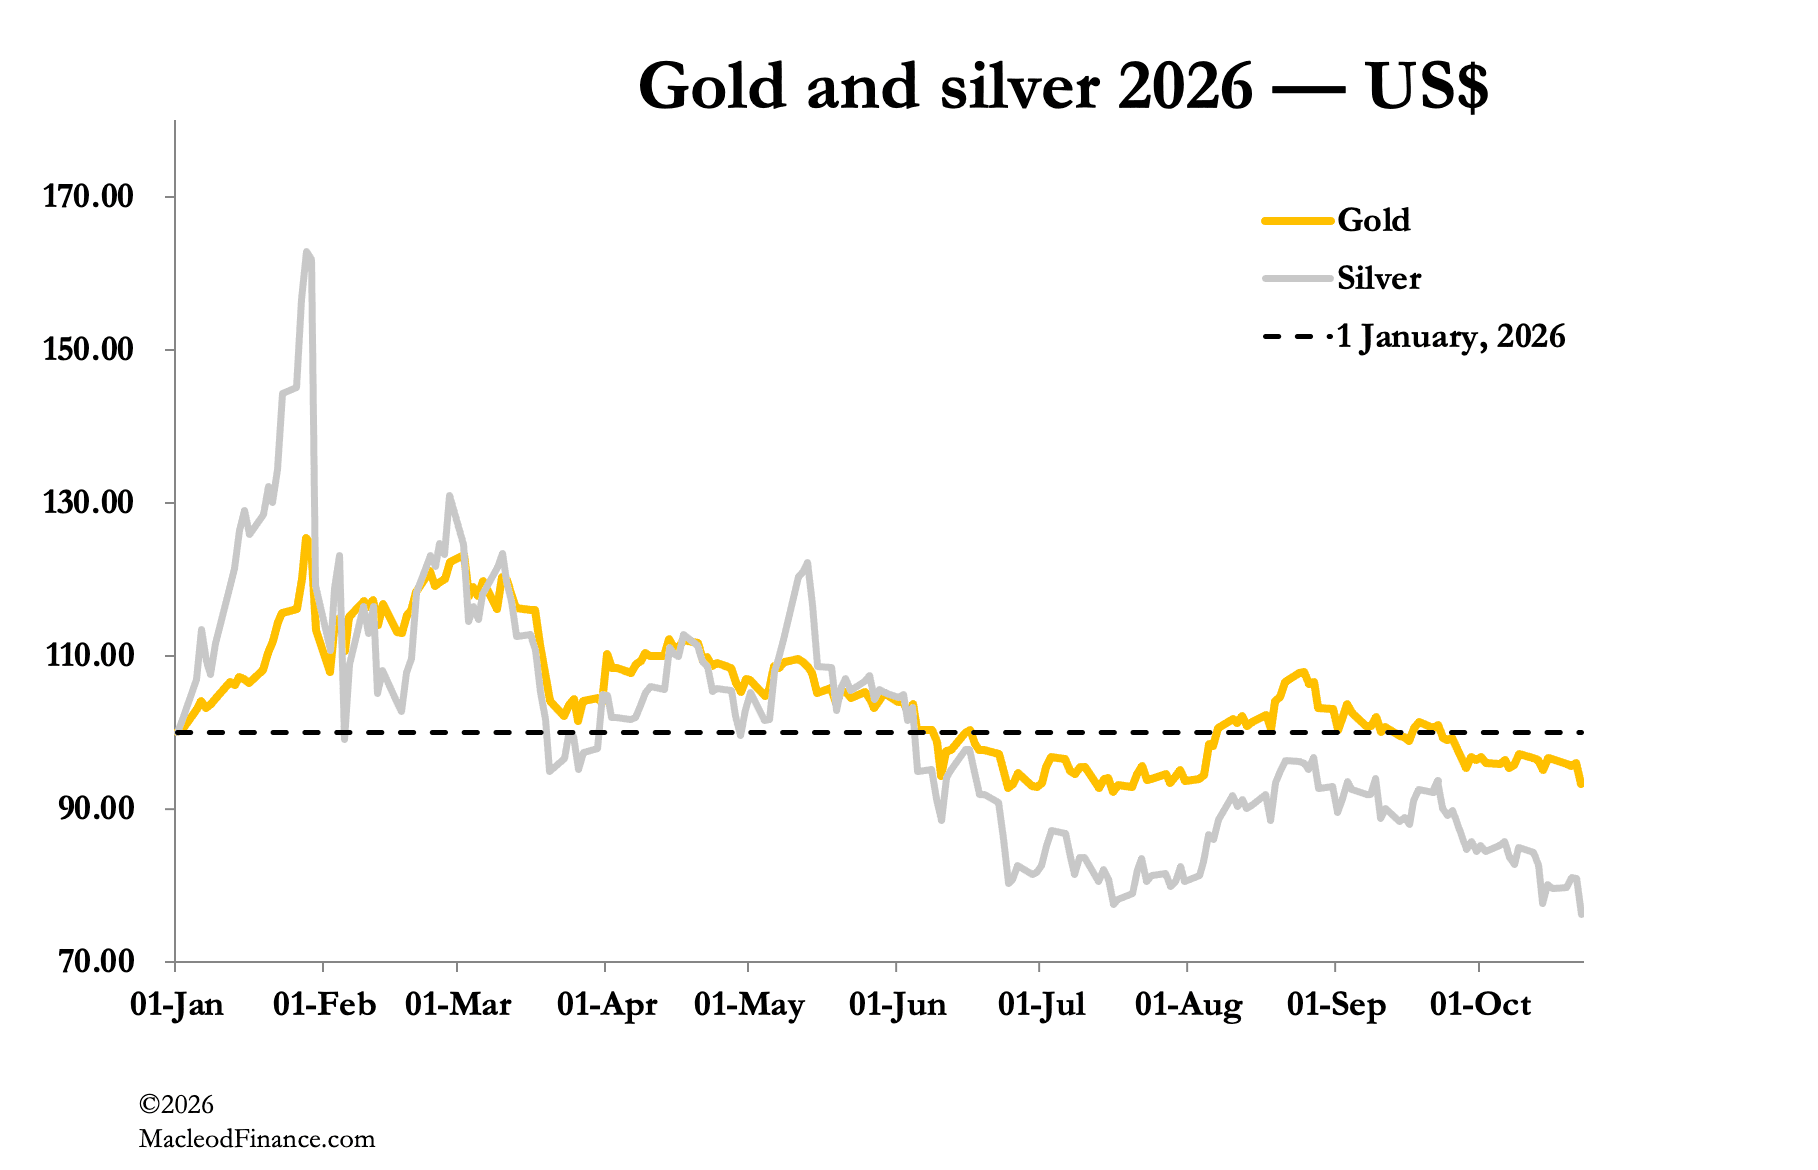
Si miras el gráfico de arriba, que muestra la caída del oro y la plata a lo largo de 2026, no pensarías que el mundo se va al garete. Por el contrario, los precios del oro y la plata reflejan una disminución del riesgo, ignorando los hechos. En este momento, la oportunidad de los vendedores en corto para machacar los precios de los metales preciosos la crea una pausa en la subida de los rendimientos de los bonos, que reduce el factor miedo, mientras los precios del petróleo suben moderadamente.
El rendimiento del bono del Tesoro de EE. UU. a 10 años ha retrocedido en lo que parece una corrección normal, estimulada por un pequeño reajuste de las carteras desde la renta variable, que visiblemente atraviesa dificultades:
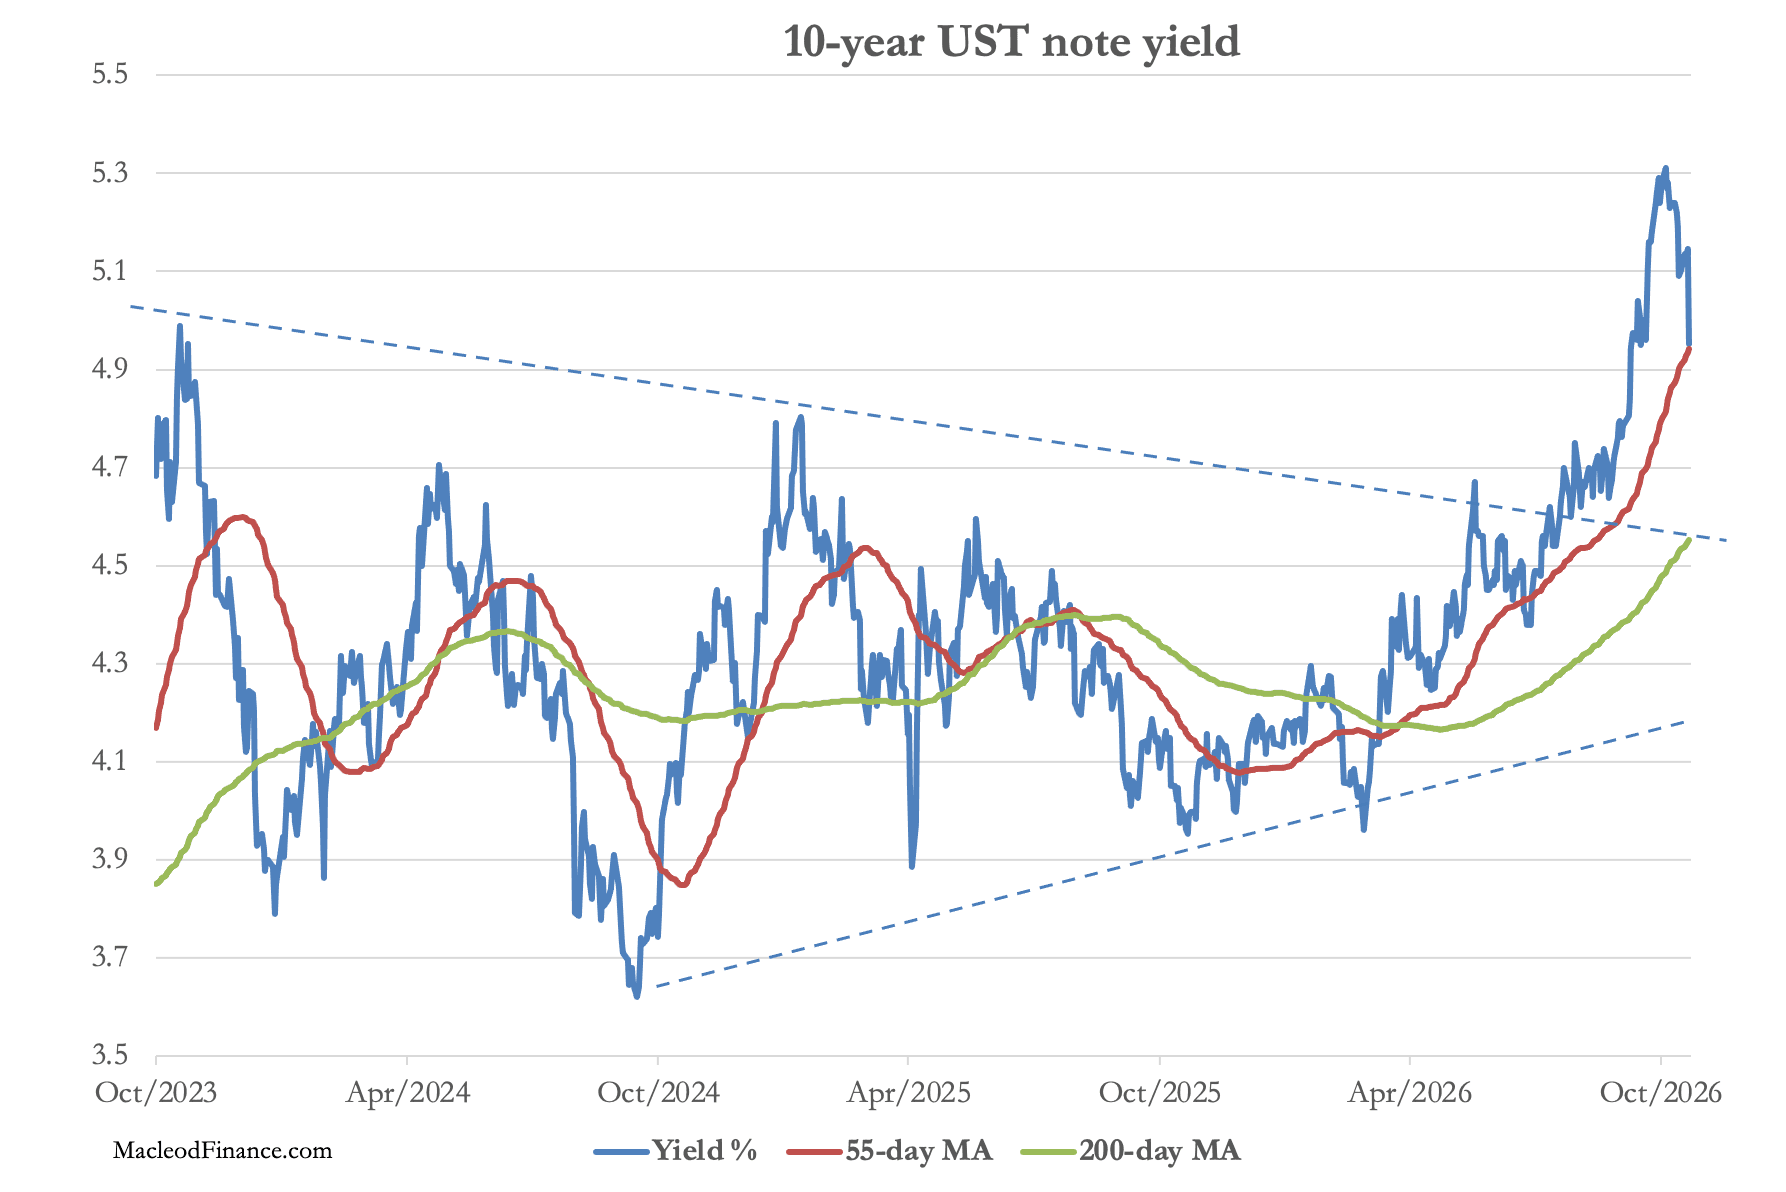
Esto crea la ilusión de que vuelve la estabilidad a los mercados de bonos y, con la excepción de los OAT franceses, cuyos rendimientos han seguido subiendo, los demás rendimientos de los bonos del G7 también se han relajado.
El apoyo occidental a Ucrania se está agotando tras los intentos de EE. UU. de que Zelenski admita la derrota, y ahora se habla de una reunión a tres bandas en la cumbre de la APEC en China, a mediados de noviembre, donde podría lograrse algún avance en la crisis del golfo Pérsico, así como en el reparto de Ucrania. El miedo está en retirada, igual que los operadores de oro y plata.
Al menos, eso es lo que los bancos de metales preciosos querrían que creyeras. Obtienen beneficios operando en el lado contrario de la codicia y el miedo del público. Hoy es el miedo a que el juego haya terminado para el oro y la plata, lo que permite a los creadores de mercado quedar largos netos en papel en Londres y Nueva York. Después, tras haber sacudido a «los pardillos», pueden disfrutar de la próxima subida con posiciones largas, convirtiendo a los inversores en alcistas en la cima del mercado. Y vuelta a empezar.
Este ha sido el juego desde mediados de los ochenta, y ha sido inmensamente rentable para los bancos de metales preciosos. Por eso en MacleodFinance desaconsejamos a nuestros suscriptores adoptar una mentalidad de trading: no seas carne de cañón de una trampa del sistema.
Hay dos problemas adicionales que superar: el análisis macroeconómico que mueve los mercados y la propaganda gubernamental sobre la verdadera situación en Oriente Medio. Un consenso macroeconómico mueve los mercados hasta que falla, lo que ocurre periódicamente. La propaganda gubernamental es un enemigo más escurridizo, porque se cree ampliamente. Sea cual sea el día a día, la única forma de proteger el patrimonio en estos tiempos tan difíciles es acumular, celebrando las caídas como una oportunidad para atesorar más oro y plata. Un buen ejemplo de una situación similar a la actual fue el periodo 1973—1974, cuando la OPEP subió dos veces sus precios de referencia:
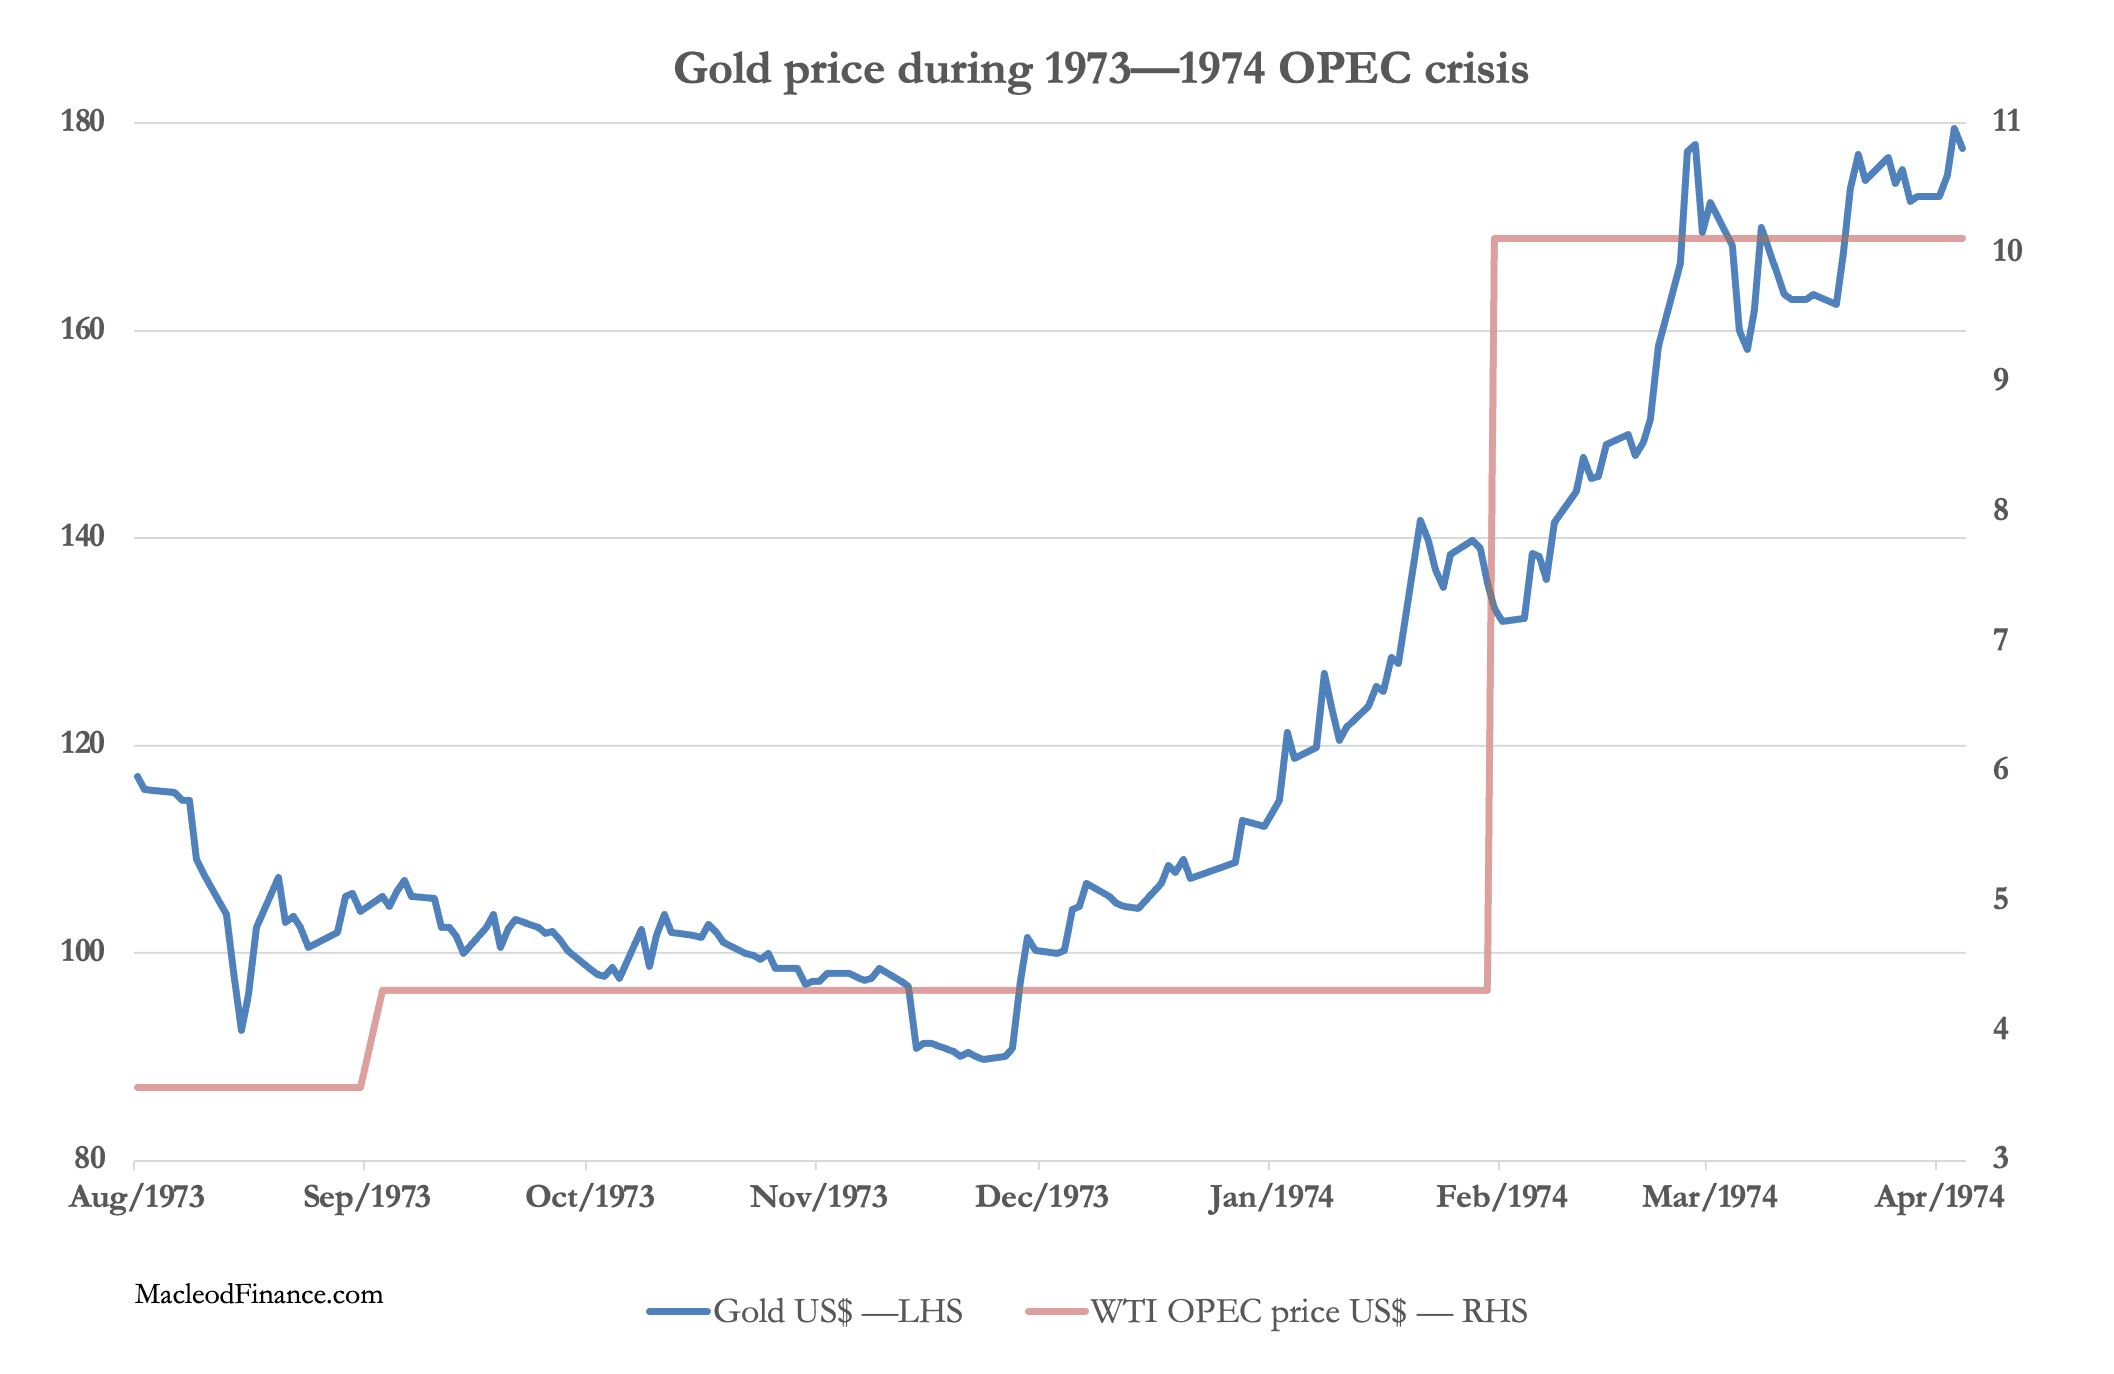
La primera subida del precio de la OPEP hizo que el oro siguiera cayendo hasta los 90 $. Luego, antes de la segunda subida, que se esperaba con antelación, el oro empezó a subir y, cuando el precio de referencia se más que duplicó, el oro se había duplicado desde su mínimo de diciembre a principios de abril.
La situación global era entonces mucho más sana, con una deuda media del G7 sobre el PIB de solo el 27 %, frente al 125 % actual. Entonces, ¿por qué languidecen hoy el oro y la plata, cuando la situación es claramente peor? En una palabra: complacencia.
Complacencia ante las consecuencias inflacionarias, complacencia con los rendimientos de los bonos y las trampas de la deuda. Complacencia ante las consecuencias para los mercados que disfrutan de una burbuja de crédito. Complacencia ante las consecuencias para los fabricantes y los zombis de la deuda. Y negarse a abordar la pregunta: ¿cómo demonios salimos de esta madre de todas las crisis?