
Los inversores sospechan cada vez más que los mercados financieros podrían estar radicalmente mal valorados, y en ningún sitio es esto más cierto que en los metales preciosos.
En cuanto a la evolución de los precios del oro y la plata, los mercados parecen encontrarse en una posición similar a la de diciembre de 1973, después de que la OPEP elevara por primera vez su precio de referencia y antes del segundo aumento, de mayor magnitud.
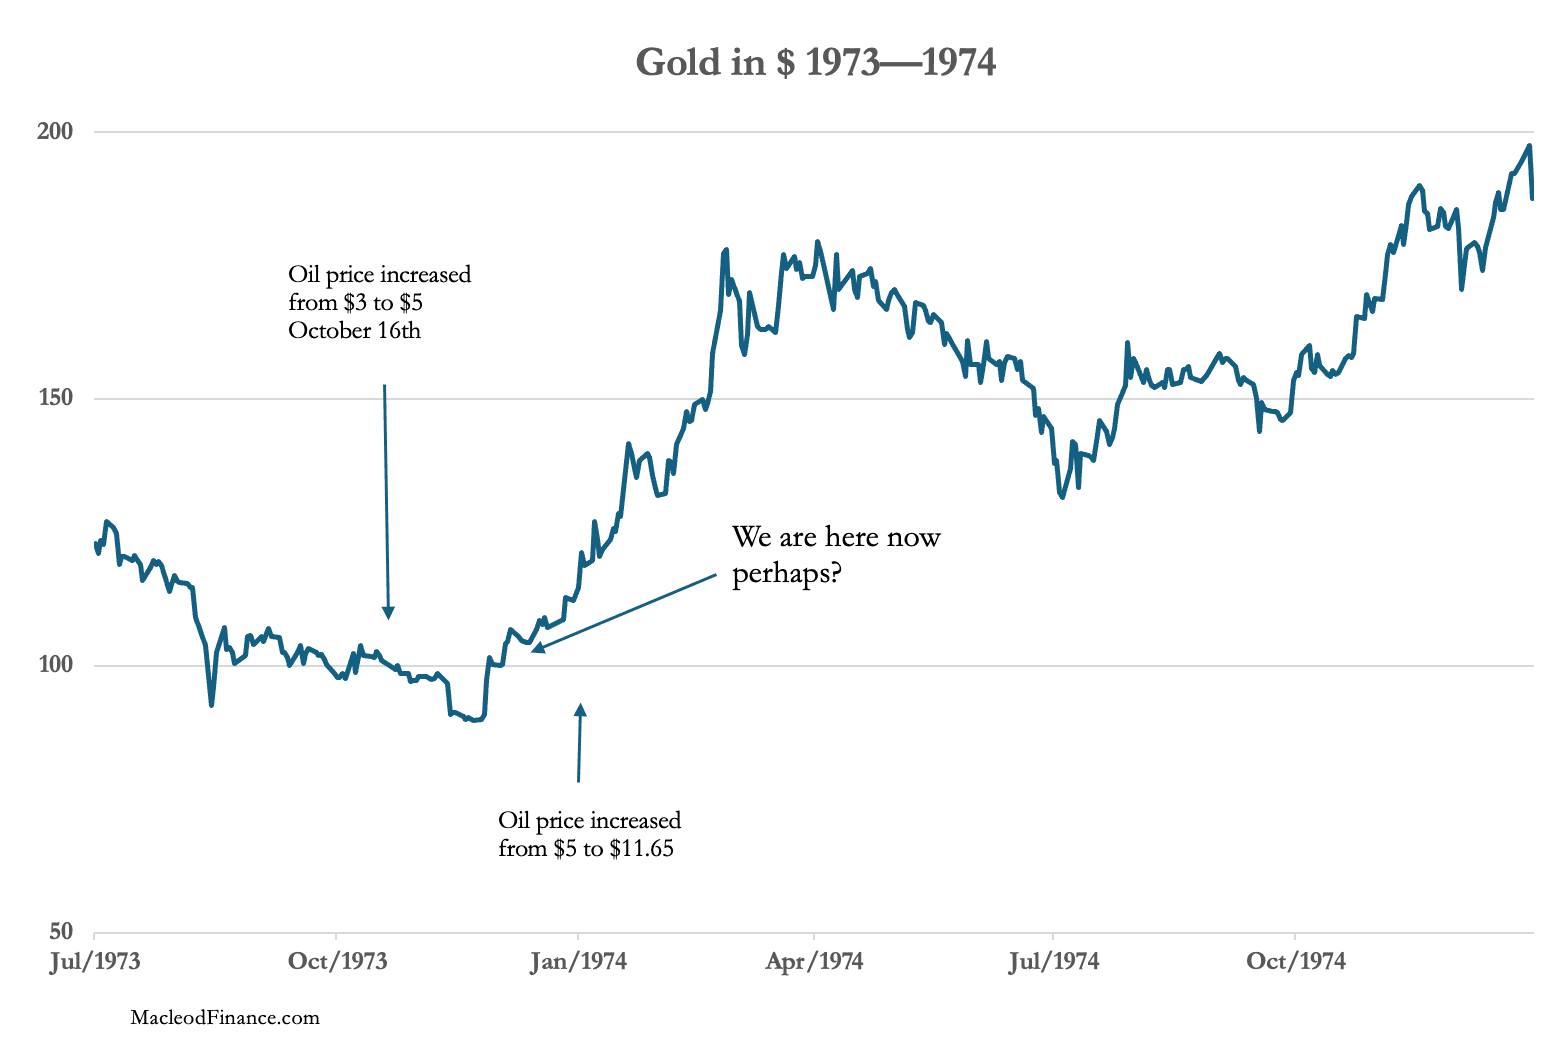
Una razón para comparar con la situación actual es que la supresión de precios mediante la liberación de las reservas estratégicas de EE. UU. está llegando a su fin, y los precios del petróleo crudo casi con seguridad empezarán a subir debido al prolongado cierre de Ormuz y ahora también de Bab el-Mandeb. Parece que estamos siguiendo el precedente de 1973-1974.
El oro y la plata han empezado a subir junto con los precios del petróleo, lo que se refleja en ambos contratos en el Comex. Esto se aprecia en el gráfico del oro y su interés abierto:
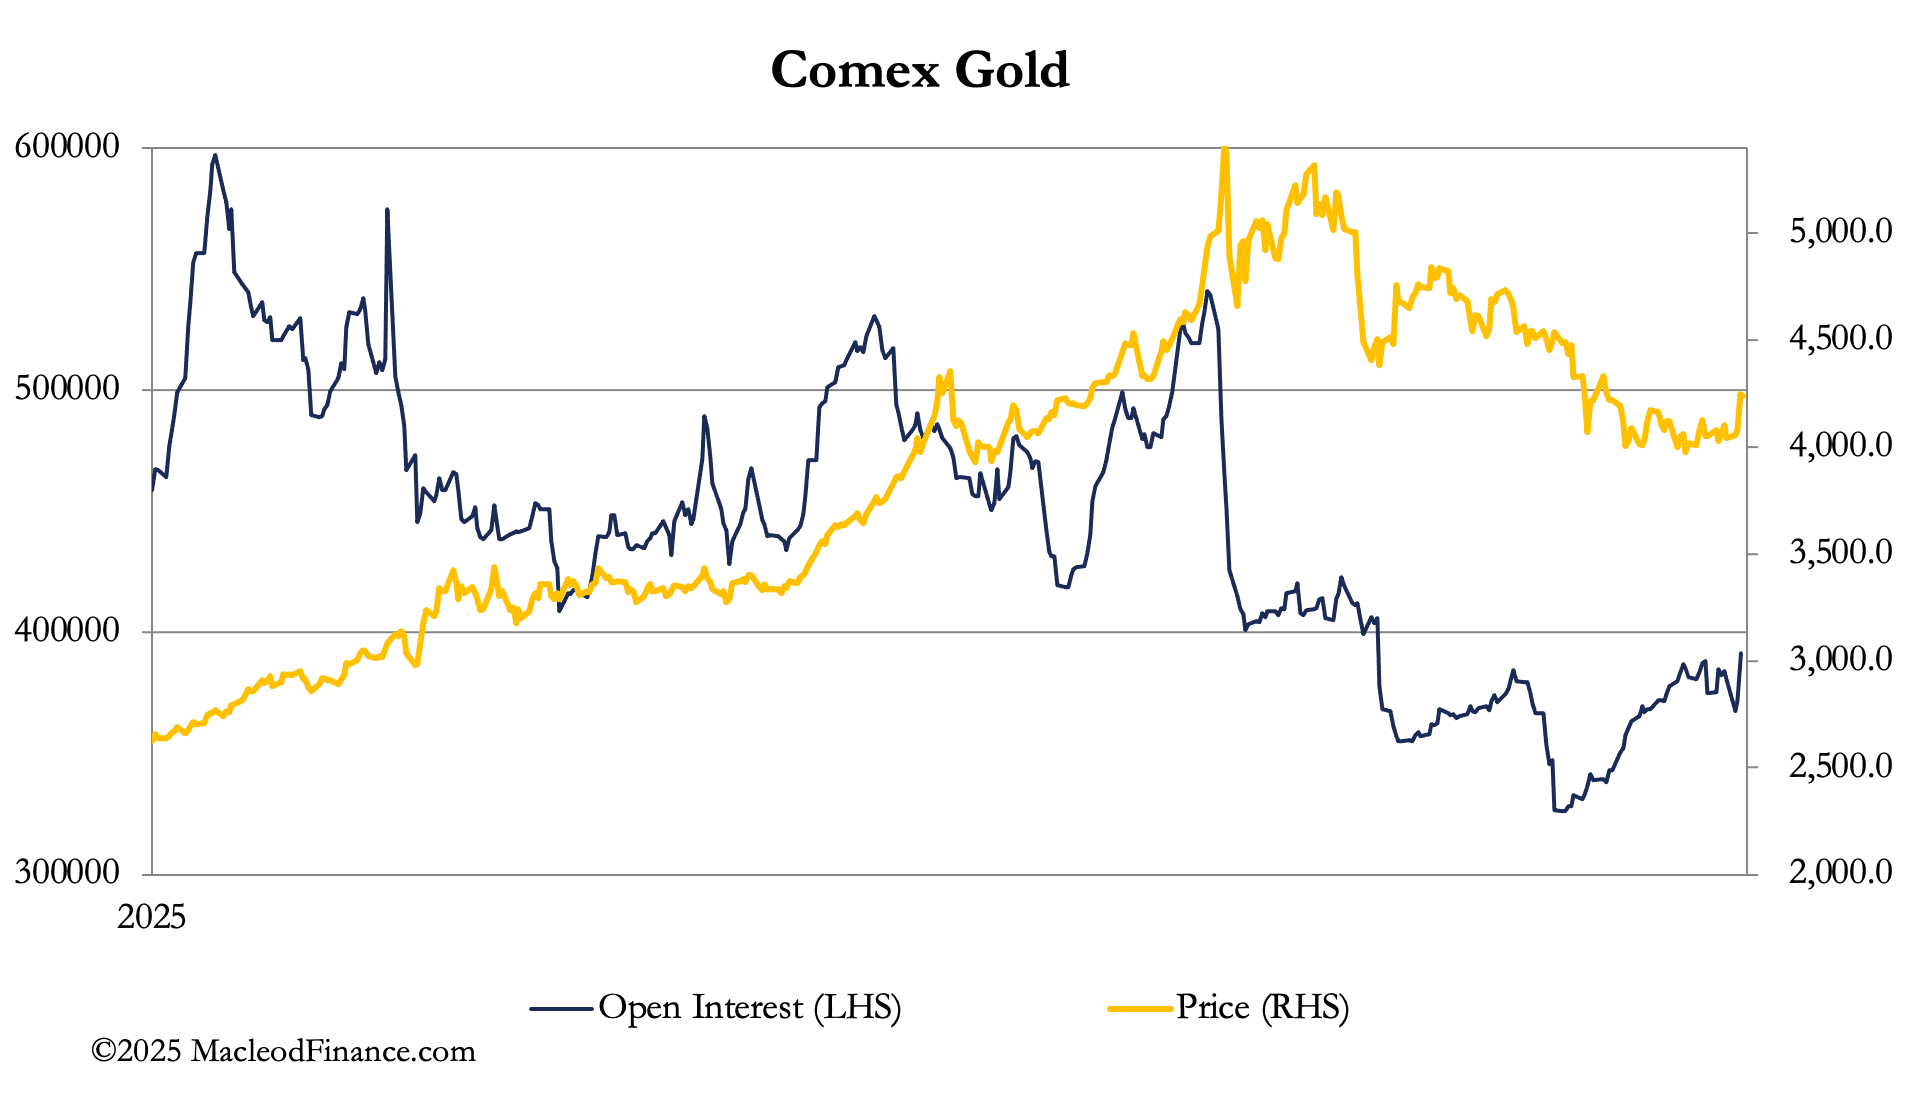
El interés abierto alcanzó en junio los niveles más bajos en décadas. Desde entonces, las categorías de dinero gestionado, otros declarantes y no declarantes acumularon más de 30 000 posiciones largas a finales de julio. La categoría más grande, con 18 493 largas, es la de no declarantes, donde cabría esperar que operen los «stackers» (acumuladores). Han ido acumulando posiciones largas en el rango de precios de 4000-4500 $, y las entregas físicas durante este tiempo sumaron 19 887 contratos (61,9 toneladas).
En resumen, mientras los inversores minoristas se desanimaban cada vez más, y con ellos muchos analistas gráficos, el dinero grande ha ido acumulando. Y ahora el interés abierto parece recuperarse en un mercado ajustado.
Lo que es cierto para el oro también lo es para la plata:
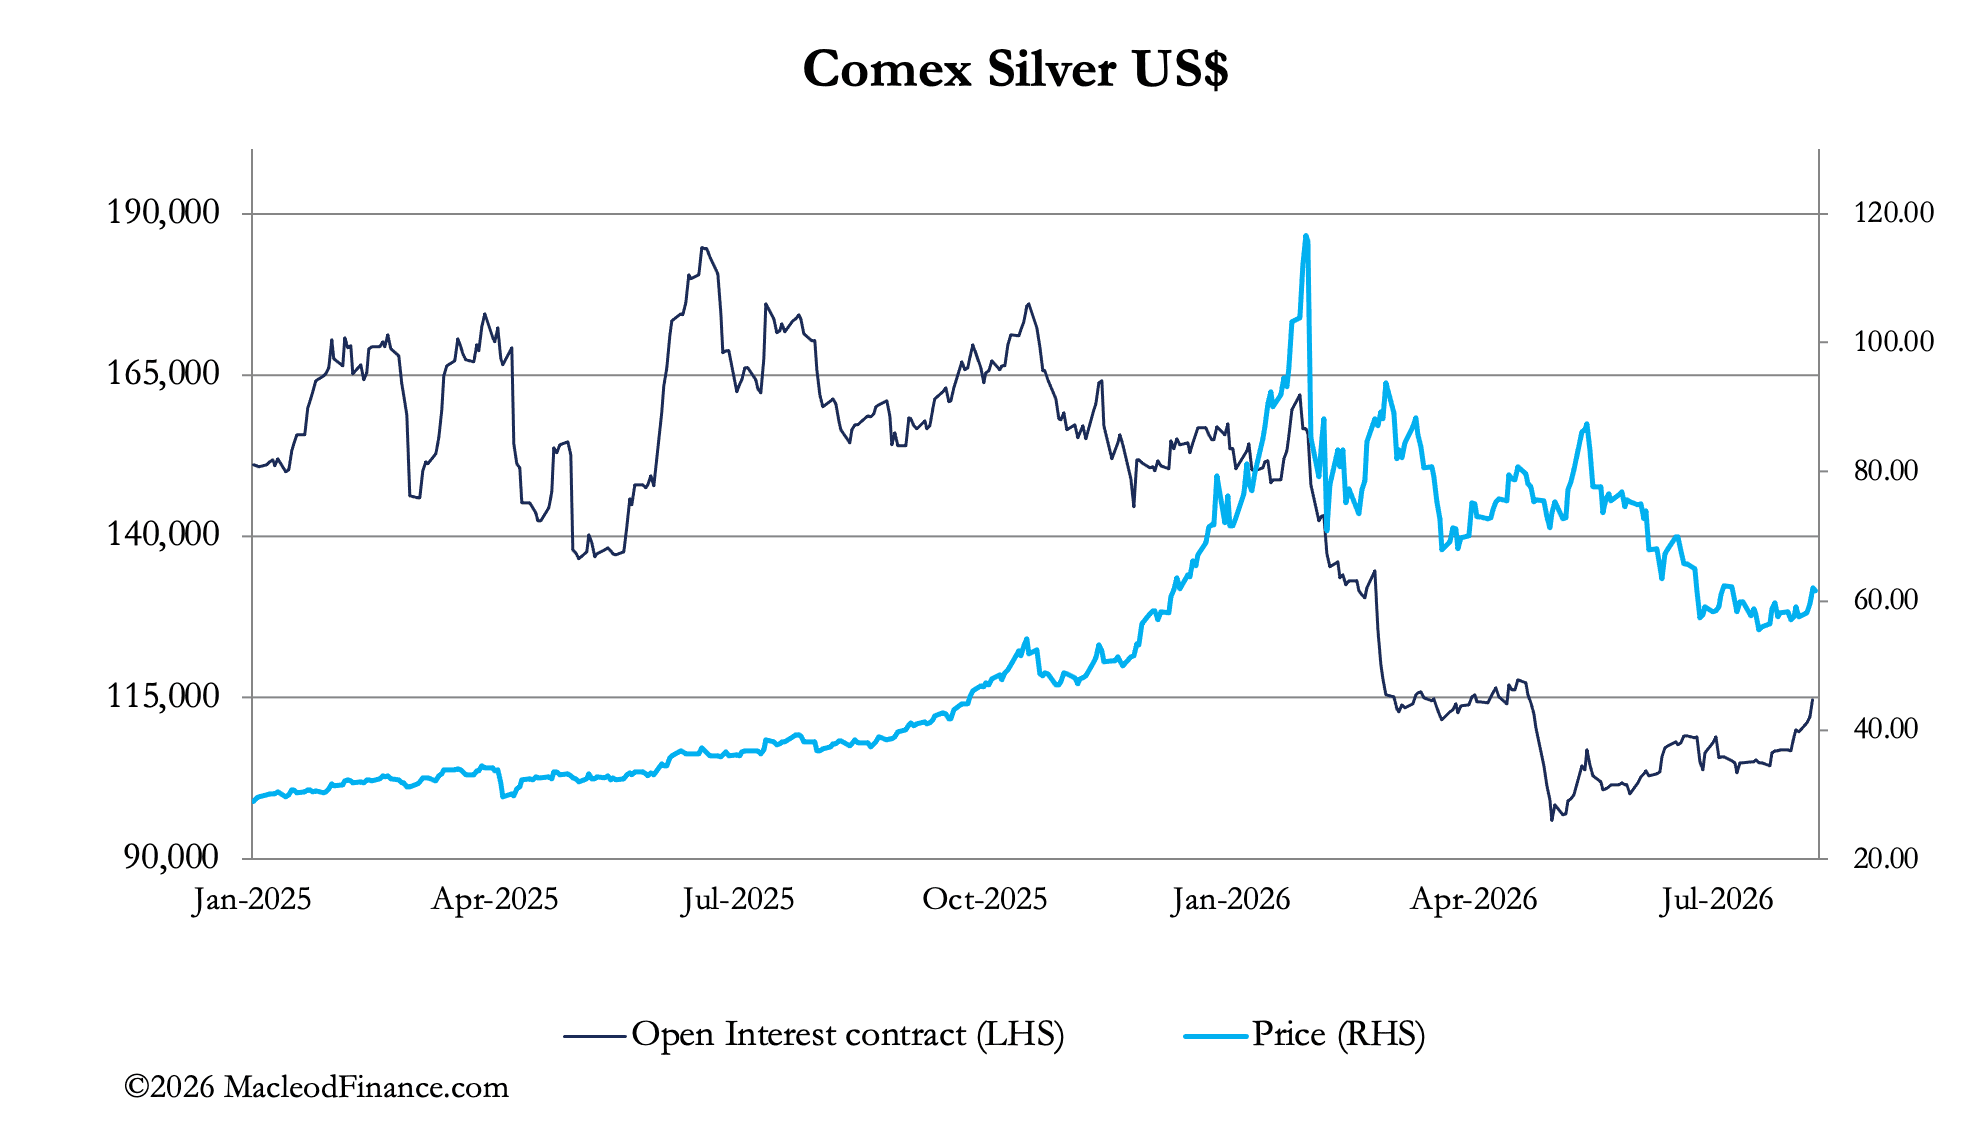
Está claro que los swaps (creadores de mercado y operadores de bancos de metales preciosos) no podrán reducir sus posiciones cortas en ambos contratos, y su actividad de cobertura impulsará los precios al alza en Londres. Y se cubrirán, porque es un secreto a voces por qué los bancos centrales están acumulando oro: para protegerse del creciente riesgo de divisas. Probablemente por eso se han comprado algunas opciones call muy grandes y muy fuera del dinero.
Piensa en ello un momento. El establishment, liderado por los bancos centrales, sabe que el juego del dinero fiduciario se ha acabado. Probablemente estamos cerca del punto en que todas las acciones del Tesoro de EE. UU. y de la Fed se interpretarán de forma negativa, y los mercados ya no les concederán el beneficio de la duda. Y esta semana nos ha dado un excelente ejemplo.
El secretario Bessent, junto con su homólogo en Japón, provocó un fuerte cierre forzado de posiciones bajistas en el yen. Esto se refleja en nuestro siguiente gráfico:
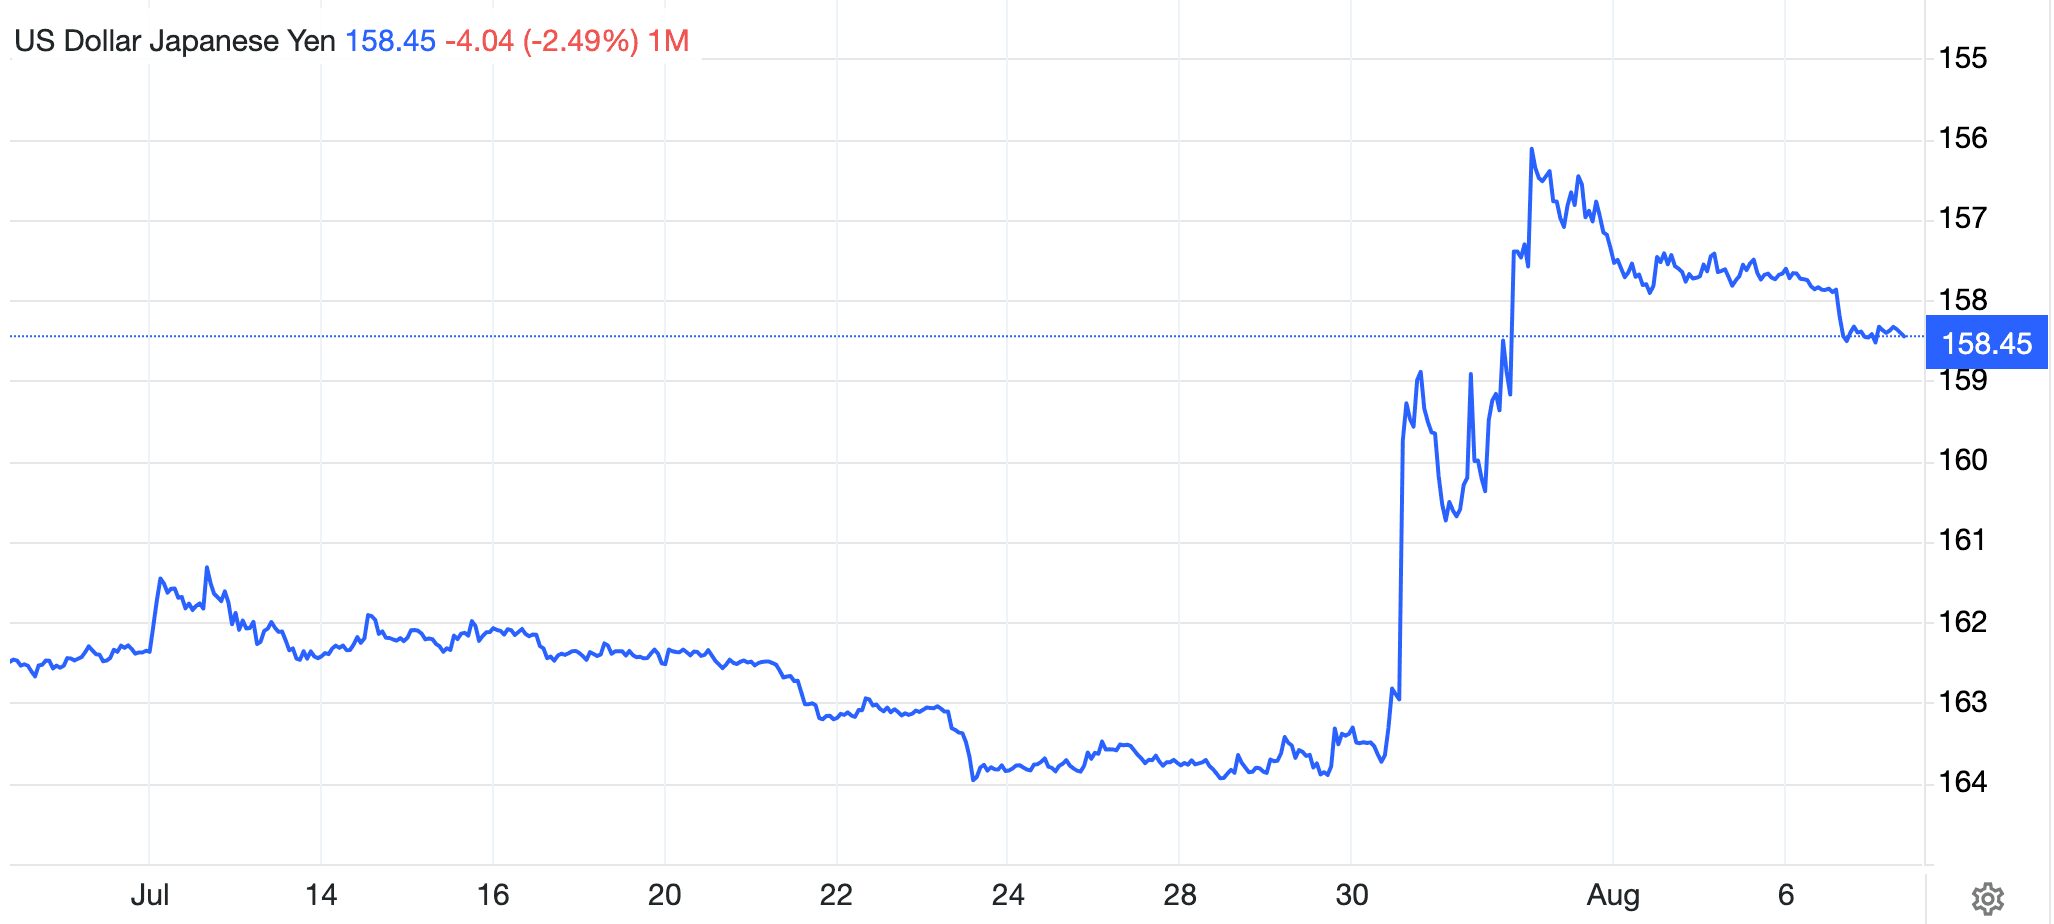
Los comentaristas que fingen saber por qué Bessent hizo esto han propuesto diversas explicaciones. Mi conclusión es que se trata de un error estratégico, y el domingo publicaré un artículo en Substack explicando por qué, para los suscriptores de pago de MacleodFinance. Pero lo importante aquí es que ninguno de los dos departamentos del tesoro nacional sale beneficiado de sembrar confusión en los mercados. Como dice un antiguo proverbio chino:
Un comerciante sabio se sienta sobre el agujero de su alfombra para proteger su reputación.
Algunos dicen que Bessent intervino para disuadir a las instituciones japonesas de vender bonos del Tesoro de EE. UU. Pero el elemento más rentable de las tenencias de bonos del Tesoro de una institución japonesa procede de la caída del yen. Lo último que quieren son intervenciones de este tipo, y es poco probable que sigan comprando bonos del Tesoro si vender yenes por dólares resulta menos rentable. Y lo mismo ocurre con los fondos de cobertura que usan el yen en corto como base de su carry trade hacia los bonos del Tesoro.
La realidad es que la deuda pública de Japón, que ya está en el 240 % del PIB, se topa con el muro de unos mayores costes de endeudamiento. Lo único que ha conseguido la acción de Bessent es llamar la atención no solo sobre los problemas de financiación de Japón, sino también alertar sobre los de EE. UU.
Acciones de este tipo desestabilizan la fe en el yen fiduciario y ahora también en el dólar. Como toque de atención, quizá explique por qué los precios del oro y la plata están subiendo ahora de forma notable. Esta semana, el oro ha saltado desde un mínimo de 4030 $ hasta 4317 $ en el momento de escribir esto. Y la plata ha subido 8 $, de 56,50 $ a 64,50 $.
En otras noticias, parece haber una preocupación tardía y creciente en los mercados por las consecuencias económicas e inflacionistas del estancamiento en Oriente Medio, que no muestra señales de resolverse pronto. Además, la liberación de las reservas estratégicas de petróleo de EE. UU. está llegando a su fin, lo que casi con seguridad conducirá a precios del petróleo más altos y a mayores rendimientos de los bonos del Estado.
Resulta sorprendente que esto esté provocando ahora una subida de los precios del oro y la plata, a medida que los mercados dejan de fijarse en los diferenciales de rentabilidad entre los tipos de arrendamiento de los metales y los tipos de interés de las monedas fiat, y pasan a evaluar el riesgo que suponen los acontecimientos actuales para el estatus de las monedas fiat. Repito nuestro gráfico introductorio para recordar la última vez que el mundo se enfrentó a una situación similar:
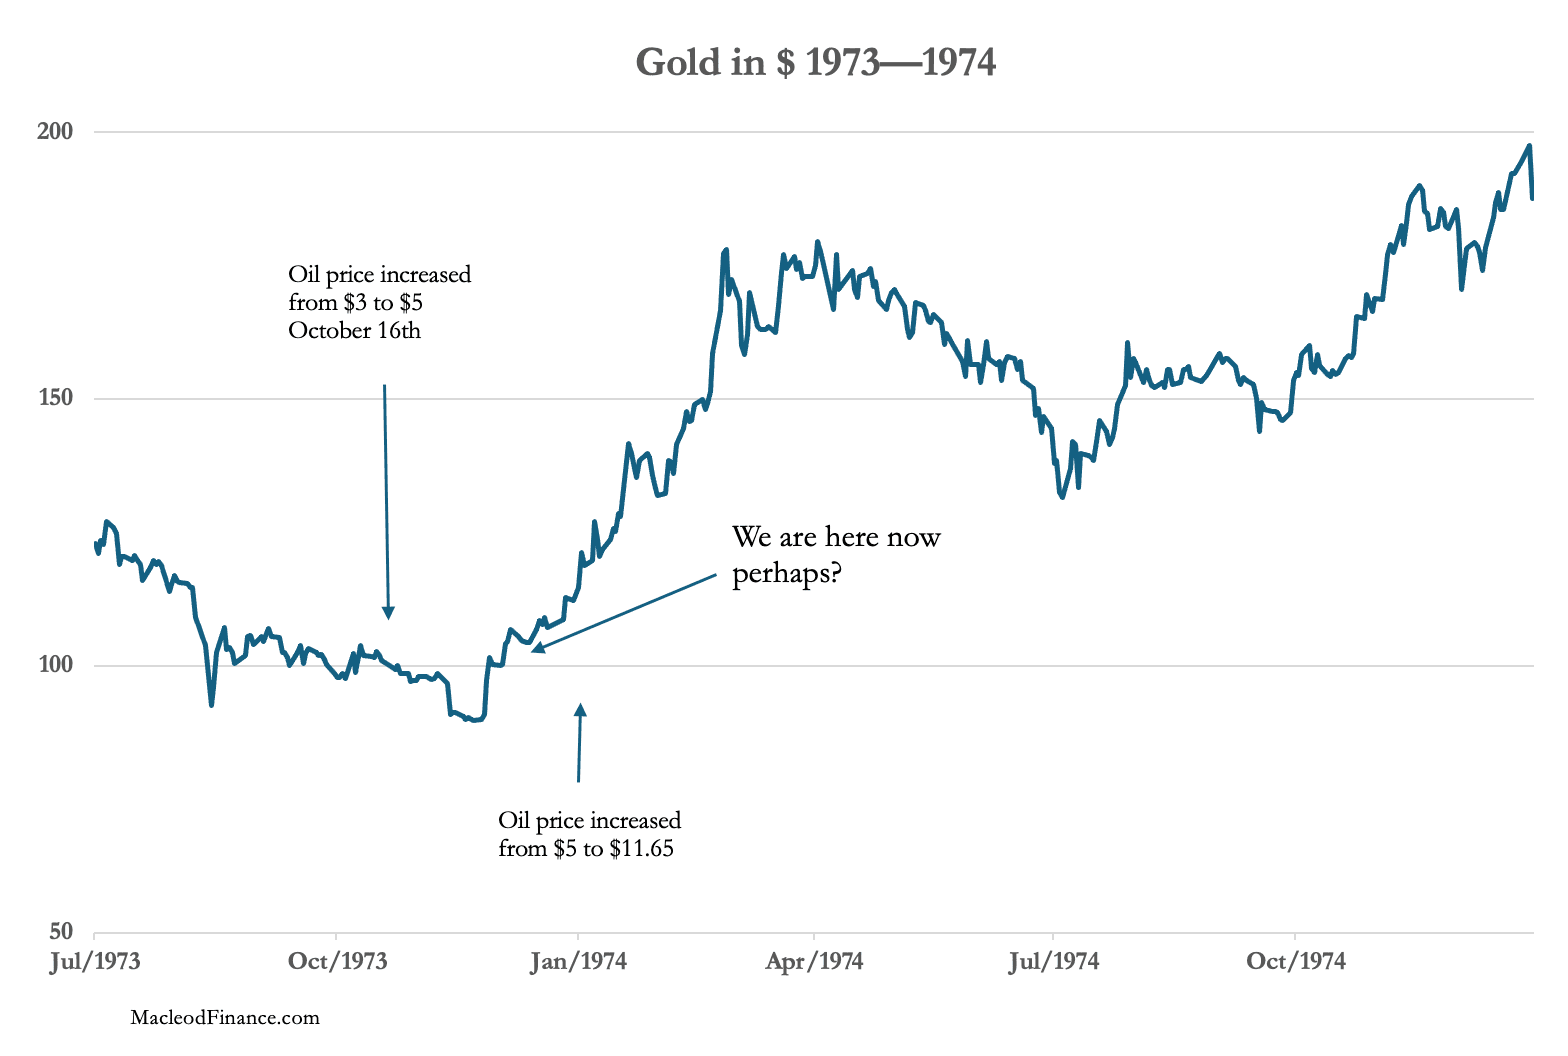
Aunque los acontecimientos actuales solo guarden cierta semejanza con los de hace 53 años y el oro se duplique hoy tan rápido como entonces, la consecuencia para el dólar sería un colapso sustancial de su poder adquisitivo y una crisis existencial para todo el sistema de monedas fiat.