
Este artículo consta de dos partes. En la Parte 1 se analiza cómo deben valorarse las perspectivas del oro desde un punto de vista monetario y económico, señalando que es el oro el que tiene un poder adquisitivo estable, y no las monedas fiduciarias. En consecuencia, los analistas que ven el oro como una inversión que produce una rentabilidad en monedas nacionales han cometido un error fundamental que no se repetirá en este artículo.
La Parte 2 trata cuestiones geopolíticas, entre ellas el fracaso de las políticas de EE. UU. para contener a Rusia y China, y las consecuencias para el dólar. Analizando los acontecimientos recientes, como la forma en que Rusia ha asegurado su propia moneda, la migración política del Consejo de Cooperación del Golfo, que pasa de una alianza occidental que niega los combustibles fósiles a una Asia en rápida industrialización, y la cristalización de los planes de China para sustituir el petrodólar por un petroyuan, podemos ver que el papel hegemónico del dólar quedará rápidamente obsoleto. Con unos 30 billones de dólares atrapados en dólares y en activos financieros denominados en dólares, los extranjeros acabarán vendiendo cantidades considerables, e incluso cundirá el pánico en ocasiones.
Las implicaciones son de enorme alcance. Este artículo limita su alcance a los grandes acontecimientos previstos para 2023, pero puede considerarse una base para un debate posterior.
Parte 1: la perspectiva monetaria
Si hay que pronosticar el valor del oro o el de las monedas fiduciarias
Esta es la época del año en que los analistas de metales preciosos repasan el año pasado y hacen predicciones para el siguiente. Su enfoque habitual es el del análisis de inversiones: la inmensa mayoría de sus lectores son inversores que buscan obtener beneficios en sus monedas de referencia. Pero este enfoque lleva a todos, analistas incluidos, a pensar que los metales preciosos, en particular el oro, son una inversión cuando en realidad son dinero.
A la mayoría de estos analistas les han enseñado que el oro no es dinero en colegios y universidades cuyos planes de estudio promueven la macroeconomía, en particular el keynesianismo. Si sus estudios no se hubieran corrompido de este modo y les hubieran enseñado en su lugar la distinción legal entre dinero y crédito, quizá su forma de analizar el oro habría sido distinta. Pero tal como están las cosas, estos analistas piensan ahora que los billetes emitidos por un banco central son dinero, cuando es evidente que tienen riesgo de contraparte, por mínimo que suela ser, y que figuran en el balance de un banco central como un pasivo. Según cualquier definición, estas son las características del crédito y de las obligaciones de deuda correspondientes. Tampoco los macroeconomistas tienen una explicación de por qué los bancos centrales siguen acumulando cantidades enormes de metal precioso en sus reservas. Además, algunos gobiernos acumulan incluso metal precioso en otras cuentas, aparte de las reservas oficiales de sus bancos centrales.
La sabiduría de los bancos centrales y de los gobiernos asiáticos al adoptar este enfoque quedó patente este año, cuando la alianza occidental liderada por Estados Unidos privó al banco central ruso de sus reservas de divisas con apenas un trazo de pluma. Esta es la otra cara de la prueba de que la distinción legal entre dinero y crédito sigue vigente, pese a cualquier intento estatista de redefinir su moneda como dinero. Que se pueda incumplir confirma aún más su condición de crédito.
Por tanto, debemos modificar nuestro enfoque para analizar el oro y su compañera inseparable, la plata. Los demás metales preciosos nunca han sido dinero, así que no forman parte de este análisis. La plata dejó de ser un patrón monetario oficial hace mucho tiempo, así que podemos centrarnos en el oro. En cuanto a la valoración del oro, la evidencia empírica es clara. A lo largo de décadas, siglos e incluso milenios, su poder adquisitivo medido en materias primas y bienes ha variado en promedio notablemente poco. Pero no hace falta remontarse siglos atrás: una ilustración de los precios de la energía desde que el dólar estaba bajo el patrón oro, en este caso del petróleo crudo, nos lo demuestra.

Lo primero que hay que señalar es que entre 1950 y 1971 el precio del petróleo en dólares fue notablemente estable, con casi ninguna variación. Los acuerdos de precios se mantenían. Fue también la época del acuerdo de Bretton Woods, que se suspendió en 1971. Bretton Woods vinculaba el dólar al oro de forma creíble, hasta que la expansión del crédito en dólares se hizo demasiado grande para que el acuerdo la soportara. Entonces se rompió el vínculo y el precio del petróleo en dólares empezó a subir.
Expresado en dólares estadounidenses, el precio del crudo no solo ha sido increíblemente volátil, sino que antes de la crisis de Lehman, en junio de 2008, se había multiplicado por cincuenta y cuatro. Medido en oro, apenas se había duplicado. Por tanto, los macroeconomistas tienen que dar explicaciones sobre la idoneidad de su sustituto del oro, la moneda en dólares, en su papel de medio de intercambio estable.
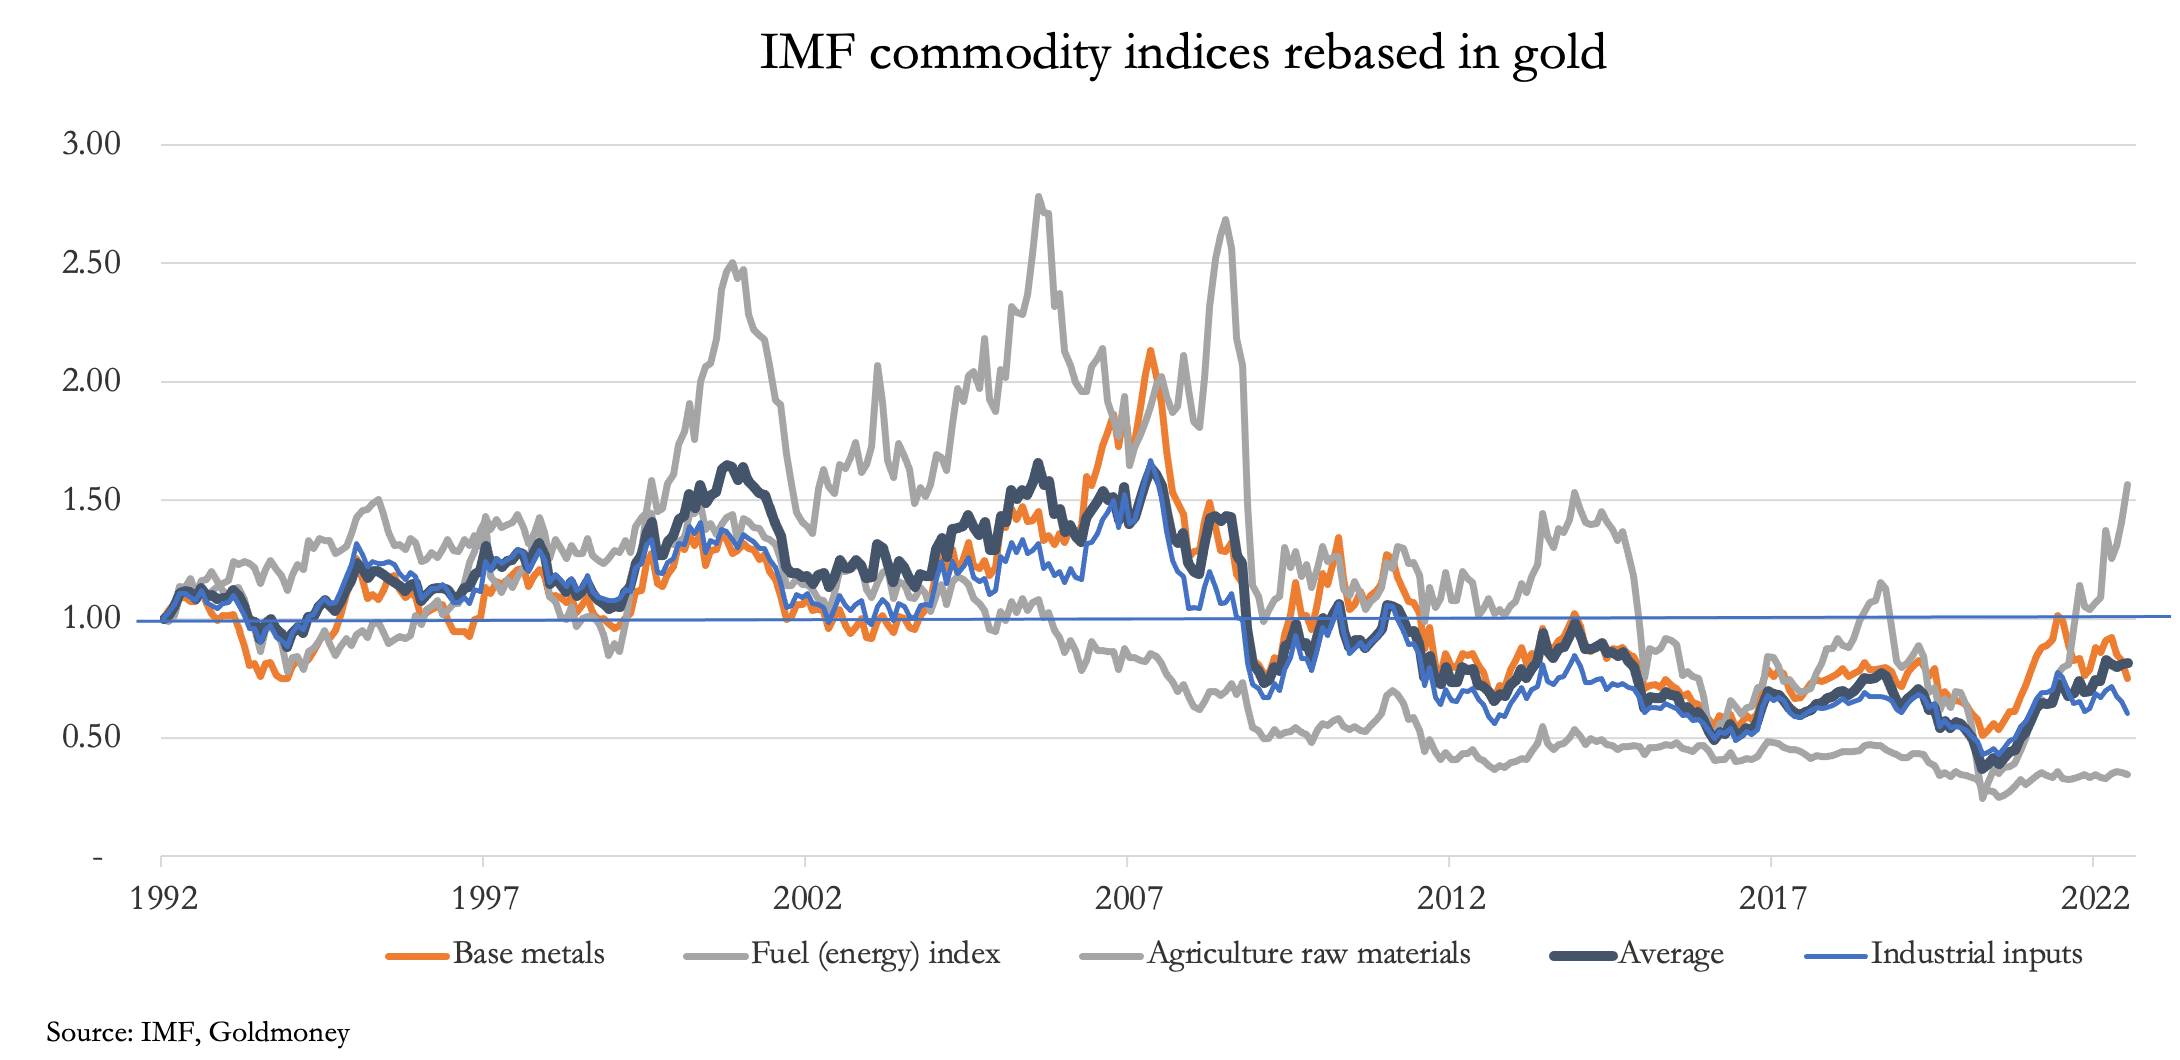
El siguiente gráfico muestra cuatro grupos de materias primas, que consolidan un número significativo de materias primas individuales no estacionales, con precios expresados en oro. En los últimos treinta años, el precio medio de estas materias primas ha caído un 20 % neto, con una volatilidad considerablemente menor que cuando se expresa en cualquier moneda fiduciaria. Por donde miremos la relación entre las materias primas y los medios de cambio, la evidencia es siempre la misma: la volatilidad de los precios se encuentra abrumadoramente en las monedas fiduciarias.
Las únicas conclusiones posibles que podemos extraer de la evidencia son que, desvinculadas del oro, las monedas fiduciarias como sustitutos del dinero no son aptas para su propósito. Nuestro siguiente gráfico muestra cómo han evolucionado las cuatro principales monedas fiduciarias, expresadas en oro, desde la suspensión definitiva del acuerdo de Bretton Woods en 1971.
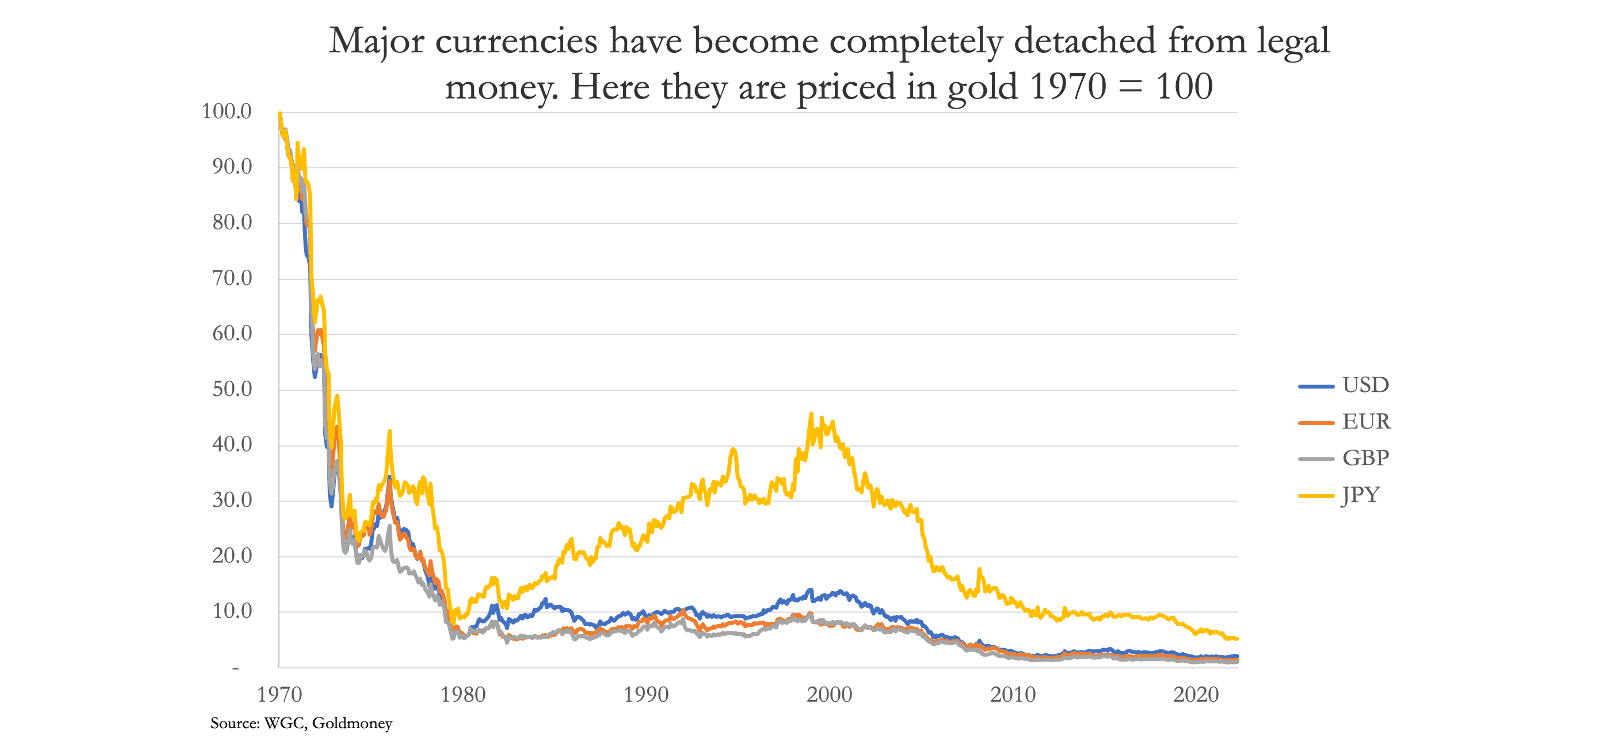
Desde 1970, el dólar estadounidense, que los economistas del sistema aceptan como el sustituto de facto del oro, ha perdido el 98 % de su poder adquisitivo expresado en oro, que, como hemos establecido, sigue cumpliendo las funciones del dinero sólido al fijar los precios de las materias primas con una variación mínima. El comportamiento de las otras tres grandes monedas ha sido igualmente pésimo.
Los analistas que estudian las perspectivas del oro suponen invariablemente, contra la evidencia, que las variaciones de precio provienen del oro y no de las monedas desvinculadas del dinero legal. Tiene poco sentido seguir esta convención cuando sabemos que, expresados en dinero legal, cabe esperar que los precios de las materias primas, y por tanto los valores al por mayor de los bienes manufacturados, cambien poco. El enfoque correcto solo puede ser examinar las perspectivas de las propias monedas fiduciarias, y eso es lo que haré, empezando por el dólar estadounidense.
Es probable que 2023 sea decisivo para el dólar estadounidense
Perspectivas del crédito en dólares
Sabemos que el sistema bancario comercial está muy apalancado, medido por la relación entre los activos del balance y el patrimonio de los accionistas, algo típico de las condiciones en la cima del ciclo del crédito bancario. Mientras los tipos de interés estuvieron firmemente anclados en el límite de cero, los márgenes de préstamo se comprimieron y el aumento del apalancamiento del balance fue el medio con el que un banco podía mantener los beneficios en la última línea de resultados.
Ahora que los tipos de interés suben, la actitud colectiva de los banqueros hacia los niveles de crédito bancario ha cambiado de forma fundamental. Son cada vez más conscientes de la exposición al riesgo, tanto en los préstamos al sector financiero como al no financiero. Ya se están acumulando pérdidas en los mercados financieros, tanto para sus clientes como para los propios bancos, que tienen exposición a bonos en sus balances. En consecuencia, han empezado a modificar sus modelos de negocio para reducir su exposición a la caída del valor de los activos en los mercados de bonos, de acciones y de derivados. Además, aunque los bancos estadounidenses parecen menos apalancados que, por ejemplo, los sistemas bancarios de la eurozona y de Japón, depurar el patrimonio bancario para eliminar los intangibles y otros elementos y llegar a una definición de capital de nivel 1 restringe severamente la capacidad de un banco estadounidense para mantener el tamaño de su balance.
Hay dos maneras de que un banco cumpla la normativa de capital de nivel 1 de Basilea 3: aumentando el capital de los accionistas o reduciendo el riesgo de sus balances. Como la mayoría de los grandes bancos estadounidenses cotizan en los mercados cerca de su valor contable, emitir más acciones resulta demasiado dilutivo, por lo que aumenta la presión para reducir el riesgo de los préstamos. Esto lo determina el coeficiente de financiación estable neta (NSFR) introducido en Basilea 3, que es la relación entre la financiación estable disponible (ASF) y la financiación estable requerida (RSF).
La aplicación de las normas de ASF está diseñada para garantizar la estabilidad de las fuentes de crédito de un banco (es decir, el lado de los depósitos del balance). Aplica un recorte del 50 % a los grandes depositantes corporativos, mientras que los depósitos minoristas, considerados una fuente de financiación más estable, solo sufren un recorte del 5 %. Esto explica por qué Goldman Sachs y JPMorgan Chase han creado divisiones de banca minorista y han rechazado grandes depósitos, que han acabado en la Fed a través de su facilidad de recompra inversa.
La RSF se aplica a los activos de un banco y fija el nivel de ASF que debe asignarse. Para reducir el riesgo de su balance, un banco comercial debe evitar la exposición a compromisos de préstamo de más de seis meses, los depósitos en otras instituciones financieras, los préstamos a empresas no financieras y los préstamos a clientes minoristas y pequeñas empresas. Las materias primas negociadas físicamente, incluido el oro, también se penalizan, igual que las exposiciones a derivados que no están compensadas específicamente por otro derivado.
Las consecuencias de las normas NSFR de Basilea 3 probablemente llevarán a la banca comercial a una especie de estancamiento sin riesgo, en lugar de intentar reducir el tamaño de su balance, algo que exigiría una contracción de los depósitos. Si bien cada banco por separado puede reducir sus pasivos por depósitos animando a sus clientes a trasladarlos a otras entidades, la contracción del balance del conjunto del sistema requiere una reducción neta de los saldos de depósitos y de pasivos similares en toda la red bancaria. Salvo la capacidad muy limitada de cancelar saldos de depósitos contra los préstamos dudosos asociados, el proceso de creación de depósitos, que en su origen son siempre la contrapartida de los préstamos bancarios, es imposible de revertir a menos que los bancos quiebren de verdad. Por este motivo, los préstamos dudosos del conjunto del sistema solo pueden cancelarse contra el capital de los bancos, una vez descontados el fondo de comercio y otras partidas consideradas propiedad de los accionistas, como los créditos fiscales pendientes de cobro. Por este motivo, la oferta monetaria de EE. UU. (un nombre muy poco apropiado, pues se trata solo de crédito, pero no debemos distraernos) ha dejado de crecer.
Por tanto, salvo que quiebren bancos concretos, es difícil imaginar una reducción de los depósitos del conjunto del sistema, pero los bancos han estado rechazando grandes saldos de depósitos. En su lugar, los ha asumido la Fed al ofrecer acuerdos de recompra inversa a instituciones no bancarias. En una recompra inversa, la Fed capta depósitos y los retira de la circulación pública. Más importante aún, los retira del sistema bancario comercial, al que penaliza mantener grandes depósitos.
El volumen de recompras inversas en la Fed empezó a aumentar al coincidir la introducción de la normativa de Basilea 3 con una nueva tendencia alcista de los tipos de interés. Es decir, los bancos comerciales empezaron a rechazar grandes saldos de depósitos bajo las normas NSFR de Basilea 3 cuando comenzaba a materializarse un nuevo conjunto de riesgos. Hoy, las recompras inversas superan los 2,2 billones de dólares, alrededor del 10 % de la oferta monetaria M2.
Nuevas subidas de los tipos de interés parecen destinadas a seguir minando el valor de los activos financieros, lo que incitará a los bancos a vender o reclasificar los que tengan en sus balances. Según la Corporación Federal de Seguro de Depósitos (FDIC), en el último año los valores disponibles para la venta, que suman 3,186 billones de dólares, han caído 750 000 millones, mientras que los valores mantenidos hasta el vencimiento a coste amortizado han aumentado 720 000 millones. Este tipo de maquillaje permite a los bancos evitar registrar pérdidas en sus posiciones en bonos.
Este tratamiento no puede aplicarse a la liquidación de garantías de préstamos financieros y no financieros. En el sector no financiero, muchos prestatarios habrán dado por sentados unos tipos de interés en descenso y muy bajos, lo que los animó a endeudarse de forma improductiva. Se ha facilitado así la supervivencia continuada de empresas no rentables que deberían quebrar.
Al poner un límite a la actividad bancaria, el régimen regulatorio de Basilea 3 parece privar de crédito bancario tanto a la economía financiera como a la no financiera. En cualquier caso, la relación entre el capital de los accionistas y el total de activos se ha estirado mucho. Incluso sin quiebras bancarias, el mantenimiento de la oferta de crédito recaerá ahora cada vez más sobre la Fed, ya sea abandonando el endurecimiento cuantitativo y volviendo a la expansión cuantitativa, o financiando de forma inflacionista los crecientes déficits del gobierno. Pero la Fed ya tiene pérdidas latentes considerables, no declaradas, en los activos adquiridos mediante la expansión cuantitativa, que la propia Fed estima en 1,1 billones de dólares a finales de septiembre. No solo el Gobierno de EE. UU. se hunde en una trampa de deuda que exige un endeudamiento cada vez mayor mientras suben los tipos de interés, sino que la Fed también está en una trampa de deuda de su propia creación.
Ya hemos establecido las razones por las que la oferta monetaria amplia ha dejado de crecer. Además, los bancos comerciales tienen poco capital y, por tanto, algunos de ellos corren riesgo de insolvencia según las normas de capital de nivel 1, que excluyen el fondo de comercio y otros intangibles del capital de los accionistas. Partiendo de las estadísticas bancarias de la FDIC para todo el sistema bancario estadounidense a finales del tercer trimestre de 2022, estos factores reducen el capital de nivel 1 real del sistema bancario de EE. UU. de 2,163 billones de dólares a solo 1,369 billones, sobre un balance total de 23,631 billones. Trasladar la deuda del balance de valoración a precios de mercado a mantenimiento hasta el vencimiento oculta pérdidas sobre otros 720 000 millones.
Además, con los riesgos de contraparte de unos sistemas bancarios muy apalancados en la eurozona y Japón, donde la proporción de activos sobre capital supera de media las veinte veces, el riesgo sistémico es una amenaza adicional para la supervivencia de los grandes bancos estadounidenses. La capacidad de la Fed para garantizar que no quiebre ningún banco importante se ve limitada por su propia credibilidad financiera. Y dado que la única vía de escape posible de una crisis del crédito bancario y de las trampas de deuda del Gobierno de EE. UU. y de la Fed es una inflación monetaria acelerada, los tenedores extranjeros de dólares y de activos denominados en dólares sienten presión para convertirse en vendedores de dólares.
El sistema del euro afronta sus propios problemas
La exposición del eurosistema (es decir, el BCE y los bancos centrales nacionales en conjunto) a las pérdidas en bonos es proporcionalmente peor que la de la Fed estadounidense: el balance del eurosistema equivale al 58 % del PIB de la eurozona (frente al 37 % en el caso de la Fed). El rendimiento del bono alemán a 10 años es ahora superior al de su anterior máximo de octubre, lo que abre el camino a nuevas pérdidas en los bonos de la eurozona en un momento en que los gobiernos de la eurozona están aumentando sus necesidades de financiación. Aunque Alemania y los Países Bajos cuentan con calificación AAA y no deberían tener grandes dificultades para financiar sus déficits, el problema de las naciones del «Club Med» se volverá agudo.
Con un BCE que se ha vuelto tardíamente restrictivo en materia de tipos de interés, todo apunta a que una crisis de financiación afectará sobre todo a Italia, repitiendo la crisis griega de 2010 pero a una escala mucho mayor. Además, ante la caída de los precios, se está liquidando la inversión japonesa que había sostenido los precios de los bonos franceses en particular.
Los bancos de importancia sistémica mundial (G-SIB) de la eurozona están muy apalancados, con una ratio media de activos sobre capital de 20,1. La subida de los tipos de interés supone una amenaza mayor para su existencia que para los bancos estadounidenses equivalentes, y un mercado de repos hinchado hace que el riesgo sistémico quede unido de forma fatal entre los bancos y el propio eurosistema. Los bancos centrales nacionales del Club Med han aceptado garantías de calidad dudosa en operaciones de repo, lo que aumentará el riesgo de impago a medida que los tipos de interés sigan subiendo.
Conviene tener presente que el BCE, con Mario Draghi y Christine Lagarde, aprovechó los tipos bajos y negativos para financiar la deuda nacional de los Estados miembros sin las consecuencias aparentes de una subida de los precios. Esto ha cambiado ahora, pues los tenedores internacionales de euros vigilan la inflación. Probablemente por eso Lagarde ha adoptado un tono restrictivo, tratando de tranquilizar a los mercados internacionales de divisas y de deuda. Pero ¿de verdad cambia el leopardo sus manchas?
Una crisis combinada bancaria y de financiación, adelantada por la tendencia al alza de los tipos de interés, está surgiendo como una amenaza a corto plazo mayor para el eurosistema y para el propio euro que una inflación desbocada. La importancia de esta última se minimiza porque oficialmente se niega que exista un vínculo entre la inflación del crédito y la subida de los precios. En cambio, al igual que otros bancos centrales, el BCE reconoce que la subida de precios es un problema, pero no de su propia cosecha. Se señala a Rusia como la culpable, por haber hecho subir los precios de la energía. En respuesta, junto con otros miembros de la alianza occidental, la UE ha fijado un tope de 60 dólares al petróleo ruso. Esto carece de sentido, pero permite al BCE sostener el relato de la inflación transitoria. El eurosistema espera que la disparidad entre una inflación del IPC de la eurozona del 10,1 % y un tipo de depósito del BCE que actualmente se mantiene en el 2 % pueda ignorarse con subidas de tipos relativamente pequeñas.
Esto equivale a una política basada en la esperanza y no en la realidad. También supone que los bancos centrales mantendrán el control de los mercados financieros, una política unida a la de los demás bancos centrales que gestionan las finanzas de toda la alianza occidental. Pero los mercados de divisas se les están escapando de las manos, porque, en términos humanos, la alianza occidental abarca unos 1.200 millones de almas, mientras que el resto del mundo, estimado en 8.000 millones, está cada vez más desencantado con la hegemonía de la alianza.
Parte 2 — Factores geopolíticos
La influencia del mercado de divisas en el valor de las monedas
La depreciación de una moneda y el ajuste de su poder adquisitivo se manifiestan en dos ámbitos. En primer lugar, los economistas tienden a centrarse en los efectos sobre los precios en una economía nacional. Pero casi siempre, los primeros en percibir las consecuencias de la depreciación son los inversores extranjeros y los tenedores de la moneda.
Según el sistema TIC del Tesoro de EE. UU., en septiembre los extranjeros tenían depósitos bancarios en dólares y valores a corto plazo por un importe de 7,422 billones de dólares, y otros 23,15 billones de dólares en valores estadounidenses a largo plazo, lo que suma un total de 30,6 billones de dólares. A esta enorme cifra pueden añadirse los saldos en eurodólares y los bonos fuera del sistema monetario estadounidense, así como las participaciones extranjeras en activos no financieros.
Estas obligaciones en dólares con tenedores extranjeros son consecuencia de dos fuerzas. La primera es que el dólar es la moneda de reserva mundial y se necesita liquidez en dólares para el comercio global. La segunda es que la bajada de los tipos de interés durante los últimos cuarenta años ha fomentado la conservación de activos en dólares debido al aumento de su valor. Ahora que hay una nueva tendencia al alza de los tipos de interés, el efecto sobre las carteras se está invirtiendo. Desde octubre de 2021, las tenencias oficiales extranjeras de valores a largo plazo (incluidos los bonos del Tesoro estadounidense) han disminuido en 767 000 millones de dólares, y las del sector privado, en 3,08 billones de dólares. Gran parte de ello se debe a la caída de la valoración de las carteras, razón por la cual el índice del dólar ponderado por comercio no ha reflejado plenamente este descenso. Aun así, la tendencia es clara.
Al convertir el dólar en un arma, el Gobierno de EE. UU. eligió el peor momento posible en el contexto de una guerra financiera contra Rusia. Al privar de todo valor a las reservas de divisas extranjeras de Rusia, se envió una señal al resto de las naciones: sus reservas extranjeras podrían quedar igualmente sin valor a menos que se alineen con la postura estadounidense. Junto con las sanciones, la intención era paralizar la economía rusa. Estas medidas fracasaron por completo, un resultado previsible que cualquier historiador bien informado de los conflictos comerciales habría anticipado.
Por el contrario, las sanciones monetarias han dado poder a Rusia, porque, junto con China y a través de su pertenencia a la Organización de Cooperación de Shanghái, la Unión Económica Euroasiática y los BRICS, que reúnen de hecho a naciones que se alinean contra la hegemonía estadounidense, Rusia tiene una enorme influencia. Así se demostró el pasado junio, cuando Putin habló en el Foro Económico Internacional de San Petersburgo de 2022. Asistieron 14 000 personas de 130 países, incluidos jefes de Estado y de Gobierno. Ochenta y un países enviaron delegaciones oficiales.
A continuación se reproduce un extracto del texto introductorio del discurso de Putin, y merece la pena reflexionar sobre sus palabras.
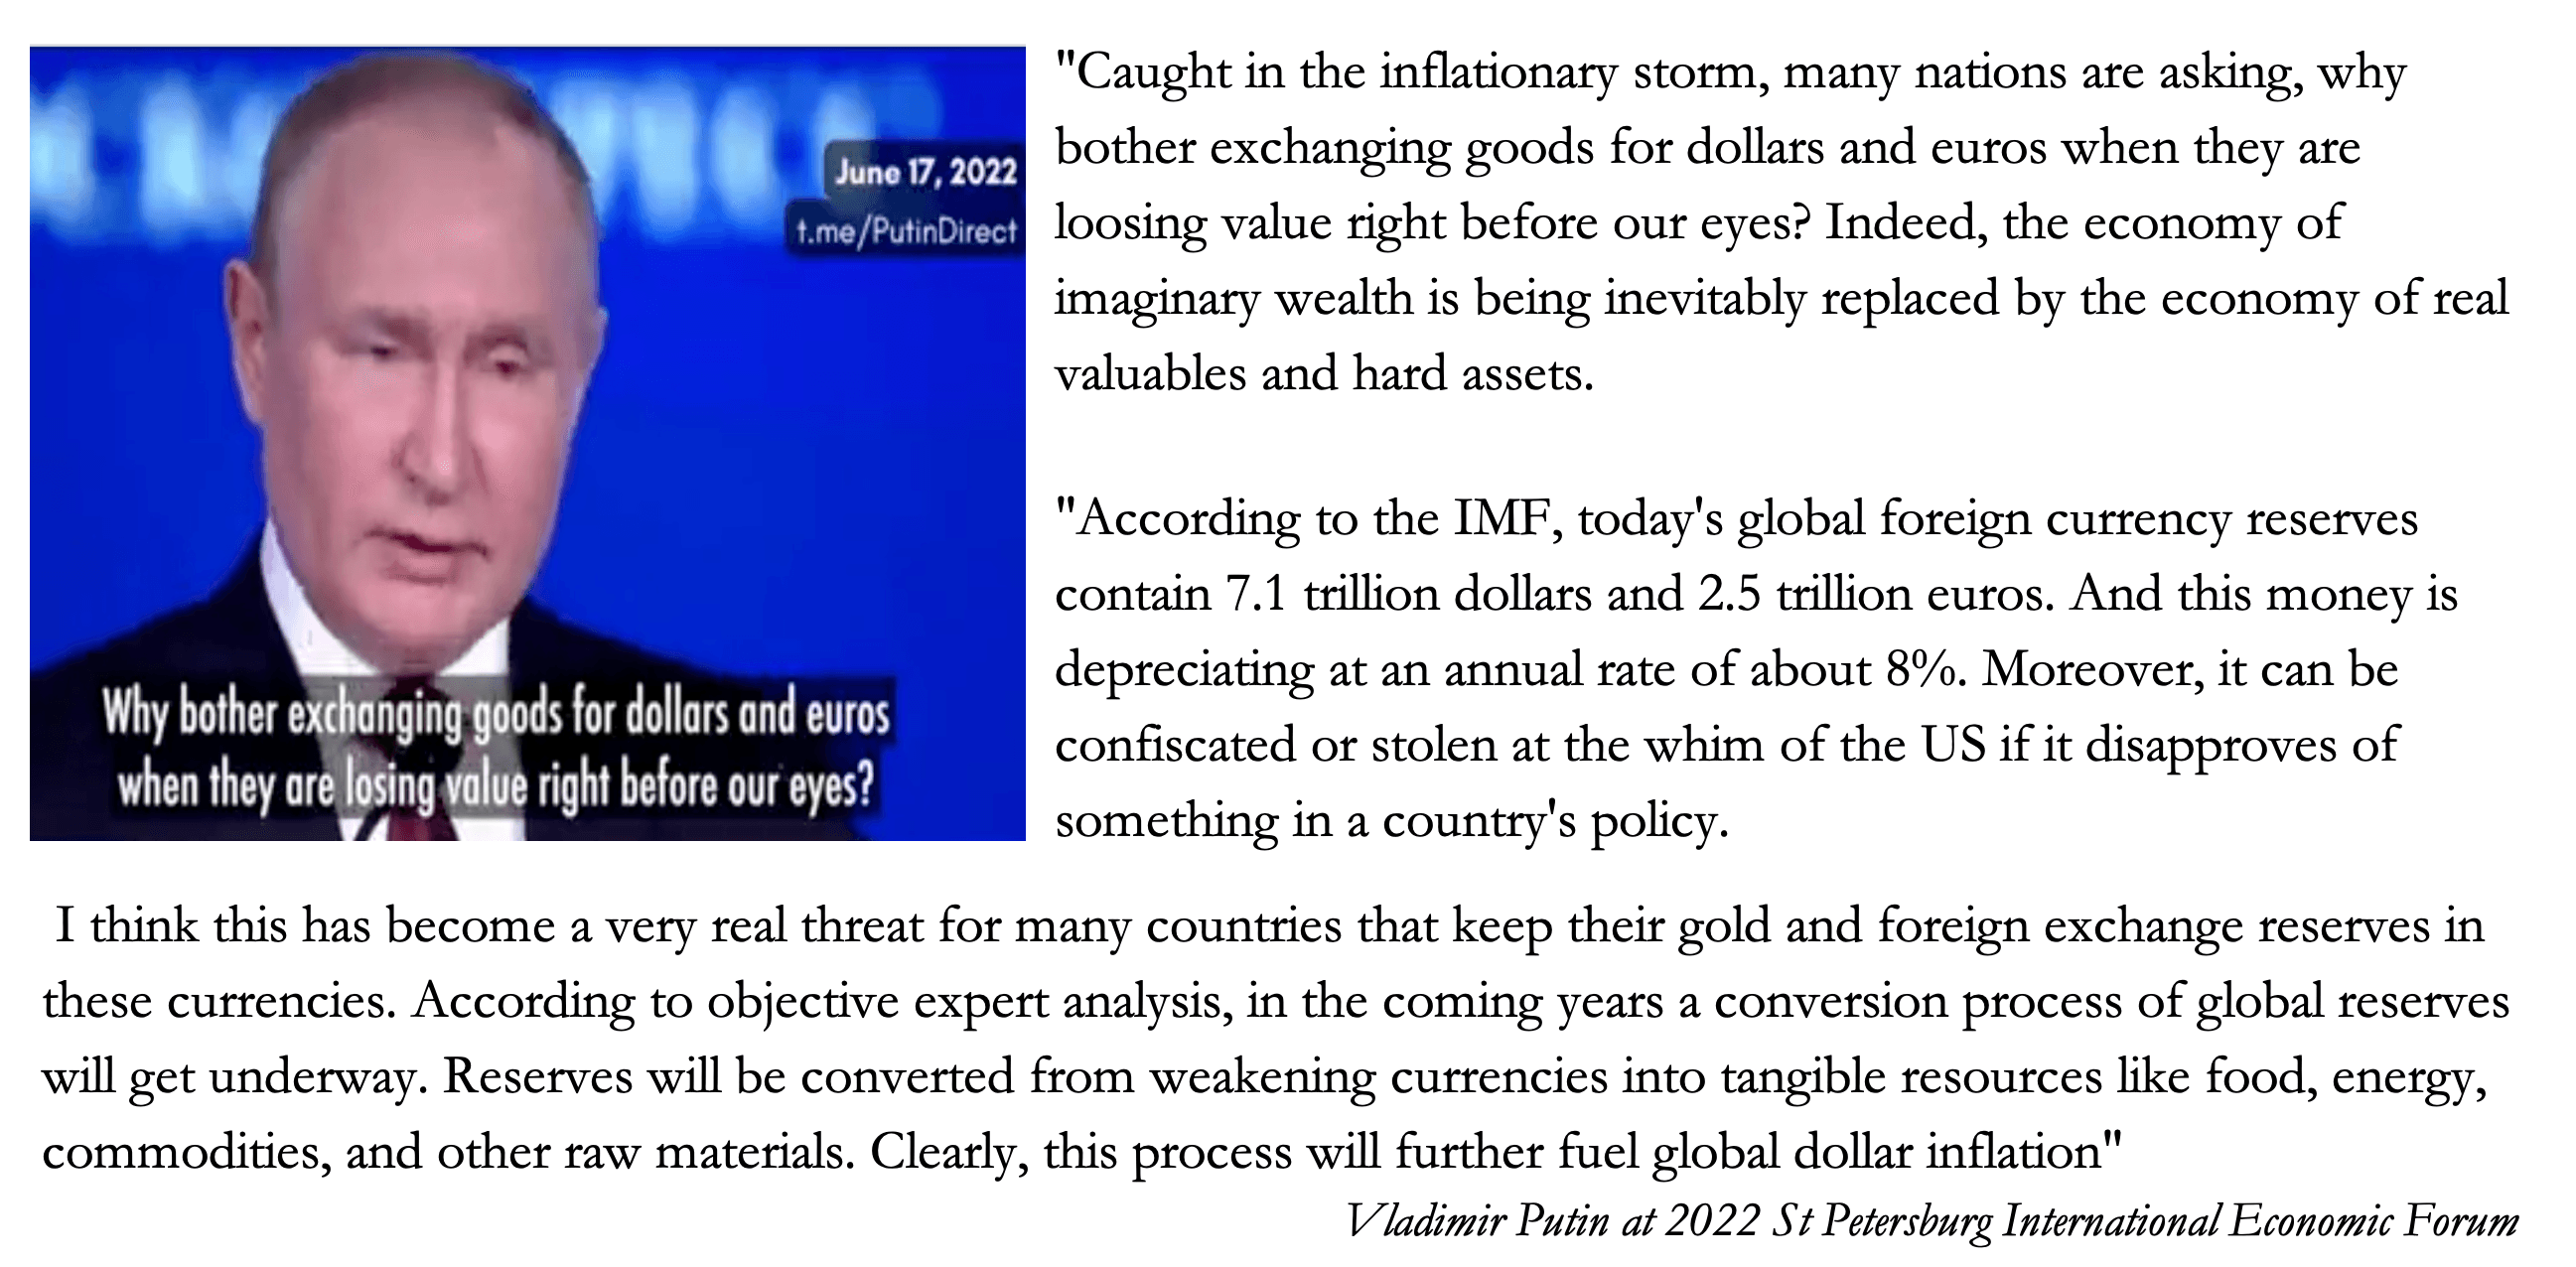
Equivale a animar a todos los gobiernos asistentes a deshacerse de dólares y euros, repatriar el oro depositado en centros financieros controlados o influidos por socios de la alianza occidental liderada por EE. UU., y favorecer políticas de reservas orientadas a las materias primas y a las divisas relacionadas con ellas.
Más aún, equivale a una declaración de conflicto financiero. Nos dice que la respuesta de Rusia a las sanciones sobre divisas y materias primas ya no es reactiva, sino que se ha vuelto agresiva, con el objetivo de socavar deliberadamente las monedas de la alianza. Al estar excluida de ellas, Rusia no puede actuar directamente. El ataque contra el dólar y las demás monedas de la alianza lo llevan a cabo las organizaciones supranacionales a través de las cuales Rusia y China ejercen su influencia. Y Rusia ha protegido el rublo de una guerra de divisas vinculándolo a un precio del petróleo que ella controla. Y, como hemos visto al analizar la relación entre los precios del petróleo y el oro en la Parte 1 anterior, el rublo está en la práctica más ligado al oro que al sistema global de monedas fiduciarias.
Además de observar el excedente de dólares a partir de las estadísticas TIC del Tesoro de EE. UU., podemos juzgar las fuerzas que se alinean con la alianza occidental y con el eje Rusia-China en términos de población. En conjunto, la alianza occidental, que incluye a los socios de seguridad de los Cinco Ojos, Europa, Japón y Corea del Sur, suma 1200 millones de personas que, al dar la espalda a los combustibles fósiles, se condenan a la desindustrialización. Por el contrario, el eje Rusia-China incorpora directamente, a través de la OCS, la UEE y los BRICS, a unos 3800 millones de personas cuyas economías se industrializan rápidamente. Además, los otros 3000 millones, principalmente en los márgenes de Asia Oriental, África y Sudamérica, aunque en general son neutrales, dependen económicamente en distintos grados del eje Rusia-China.
En términos de comercio y finanzas, las placas tectónicas geopolíticas se han desplazado más de lo que la alianza occidental reconoce oficialmente. Liderada por EE. UU., lucha por conservar su hegemonía basándose en supuestos que quizá fueran válidos hace veinte años. Pero en los últimos meses hemos visto incluso a Arabia Saudí dar la espalda a EE. UU. y al petrodólar, junto con todo Oriente Medio. Es cierto que parte del motivo del fin del petrodólar, que ha sostenido la hegemonía del dólar desde 1973, debe de ser la política de la alianza occidental sobre los combustibles fósiles, que pretende dejar a Arabia Saudí totalmente fuera de los mercados occidentales en las próximas décadas. Compárese con China, que firma con gusto un acuerdo de suministro de gas con Catar para los próximos 27 años, y con la acogida que Mohamed bin Salmán, líder de facto de Arabia Saudí, dio al presidente Xi a principios de este mes. A cambio de un suministro garantizado de petróleo, China reciclará sumas considerables hacia Arabia Saudí y la región del Golfo, vinculándola a las Rutas de la Seda y a una economía panasiática en auge.
Los saudíes dan la espalda no solo al comercio de petróleo con la alianza occidental, sino también a sus monedas. No hay un ejemplo más claro de la influencia de Putin, tal como declaró en el Foro de San Petersburgo en junio. En su lugar, acumularán saldos comerciales con China en yuanes y llevarán negocio a la Bolsa Internacional del Oro de Shanghái, e incluso acumularán metal precioso con al menos parte de su superávit comercial neto.
La alineación de los saudíes y del Consejo de Cooperación del Golfo con el eje Rusia-China da a Putin un mayor control sobre los precios mundiales de la energía. Con una demanda global razonablemente constante y la cooperación de sus socios, puede fijar más o menos el precio del petróleo a su antojo. Cualquier respuesta de la alianza occidental podría incluso provocar un bloqueo del estrecho de Ormuz y/o de la entrada al mar Rojo, por cortesía de Irán y de los hutíes yemeníes.
Quien controla el precio del petróleo controla el poder adquisitivo del dólar. Las armas de las que dispone Putin son las siguientes:
- En el momento que elija, Putin puede disparar los precios de la energía. Le convendría esperar a que las reservas europeas de gas empiecen a agotarse en los próximos meses y a que la demanda mundial de petróleo alcance su máximo.
- Al disparar los precios de la energía, minará el poder adquisitivo del dólar y de las demás monedas de la alianza occidental. En un momento de estancamiento económico o de recesión abierta, puede obligar a los bancos centrales de la alianza a subir sus tipos de interés para deteriorar aún más el valor de capital de los activos financieros y minar las finanzas de sus gobiernos con unos costes de endeudamiento cada vez mayores.
- Putin está aumentando la presión sobre Ucrania. Lo hace atacando la infraestructura energética para imponer a la UE un problema de refugiados. Al mismo tiempo, está reconstruyendo sus recursos militares, posiblemente para un nuevo ataque con el que capturar las provincias orientales de Ucrania o, si no, para mantener su capacidad de presión en cualquier negociación.
- Puede adelantar los planes para una propuesta de moneda de liquidación comercial que estudia actualmente un comité de la Unión Económica Euroasiática. El desarrollo de esta moneda, que provisionalmente estaría respaldada por una cesta de materias primas y de monedas nacionales participantes, puede simplificarse fácilmente hasta convertirse en una alternativa basada en una materia prima, quizá representada por el oro en forma de metal precioso como sustituto de una cesta de materias primas.
- Al advertir con antelación de su estrategia para minar el dólar, puede acelerar la presión vendedora sobre el dólar en los mercados de divisas. Los miembros del eje Rusia-China ya saben que, si se retrasan en liquidar sus posiciones en dólares y euros, sufrirán pérdidas sustanciales en sus reservas.
Mientras esté en condiciones de controlar los precios de la energía, a Putin le interesa actuar. Entre la escalada de la situación en Ucrania antes de que se descongelen los campos de batalla y la necesidad de asegurarse de que se mantengan las presiones inflacionistas sobre la alianza occidental, cabe esperar que Putin intensifique su ataque contra las monedas de la alianza occidental en los próximos dos meses.
La política del renminbi (yuan) de China
Mientras que Putin tomó una página del libro de los estadounidenses al insistir en cobrar el petróleo en rublos para proteger su poder adquisitivo, de forma menos evidente China ha acordado una política similar con Arabia Saudí. En lugar de dólares, se pagará en renminbi, o «petroyuan». Los pagos por los suministros de petróleo y gas a los saudíes y a otros miembros del Consejo de Cooperación del Golfo se harán a través de los bancos estatales chinos, que crearán el crédito necesario para que China y otras naciones afiliadas que importan energía paguen a los saudíes. Mediante la contabilidad por partida doble, el crédito se acumulará en los bancos en forma de depósitos a favor de los exportadores, lo que a su vez se reflejará en las reservas de divisas de los exportadores de energía, que sustituirán a los dólares, que ya no serán necesarios.
A través de sus bancos, China puede crear más crédito para invertir en proyectos de infraestructura en Oriente Medio, la Gran Asia, África y Sudamérica. Eso es precisamente lo que hizo EE. UU. tras el acuerdo con los saudíes en 1973, que condujo a la creación del petrodólar. La diferencia es que EE. UU. utilizó este mecanismo para comprar a regímenes, principalmente de Latinoamérica y Sudamérica, a fin de que no se alinearan con la URSS.
Cabe esperar que China siga una estrategia comercial y no política. Ten en cuenta que la política exterior tanto de China como de Rusia consiste en no interferir en la política interna de otras naciones, sino en perseguir sus propios intereses nacionales. Por lo tanto, la expansión del crédito bancario chino acelerará la industrialización de la Gran Asia en beneficio general de la economía china. Siempre que el poder adquisitivo del yuan se estabilice, esta política del petroyuan no solo tendrá éxito, sino que generará demanda de yuanes como reserva y para el comercio. Fue la política que llevó a la propia estabilización del dólar. Si el yuan sustituye previsiblemente al dólar estadounidense, vemos que la hegemonía del dólar también será sustituida por la del yuan.
Los saudíes serán plenamente conscientes de su papel a la hora de dar estabilidad al dólar. El dilema de Triffin describe cómo una moneda de reserva necesita emitirse en grandes cantidades para cumplir esa función. La creación del petrodólar ayudó de manera notable. En el caso de Estados Unidos, la contrapartida fueron los déficits presupuestarios y comerciales deliberados. Pero China tiene una cultura del ahorro, que tiende a generar un superávit comercial. Por lo tanto, debe satisfacer a Triffin mediante la expansión del crédito.
Más allá de una fase inicial de perturbación de las divisas, que inevitablemente viviremos a medida que los mercados gravitan hacia el petroyuan, a más largo plazo China podría verse en la situación de tener que poner un techo al poder adquisitivo del yuan para evitar que suba hasta un punto que resulte económicamente perturbador. Curiosamente, este podría acabar siendo el papel de las indudablemente enormes reservas ocultas de oro de China. Al introducir un patrón oro para su moneda, China podría limitar el poder adquisitivo del yuan.
Dada la perturbación inicial de los mercados mundiales de divisas a medida que el dólar pierde su estatus, tendría sentido que China declarase un patrón oro cuanto antes. Recuerda que el oro conserva un poder adquisitivo estable a largo plazo, con solo fluctuaciones moderadas, las características que los planificadores chinos sin duda querrán ver en su moneda como medio de transacción y de financiación para sus planes panasiáticos.
En este escenario, el Gobierno de EE. UU. y la Fed se enfrentarán a una moneda en caída libre, que solo puede estabilizarse volviendo a un patrón oro. Pero esto va tanto en contra de la política arraigada de EE. UU. que un regreso a garantizar el poder adquisitivo del dólar ni siquiera es un último recurso.
Por último, algunos comentarios sobre el oro
Del análisis anterior debería quedar claro que, al estimar las perspectivas del oro, no se trata de pronosticar cuál será el precio del oro en 2023, sino qué ocurrirá con el dólar y, por lo tanto, con las demás grandes monedas fiduciarias. Estas monedas han demostrado no ser aptas como medios de intercambio y solo han servido como medios encubiertos de financiación para los gobiernos.
Mientras que los analistas de mercado occidentales parecen no haber entendido este punto, el presidente Putin sí lo ha hecho, como demostró su discurso en Leningrado el pasado junio. Si cumple sus palabras con hechos, tiene el potencial de infligir un daño grave al dólar y a las demás monedas de la alianza occidental. Además, China también ha dado un gran paso adelante con su acuerdo con Arabia Saudí para sustituir el petrodólar por un petroyuan.
A lo largo de la historia, el oro, que es dinero legal, ha mantenido su valor en términos generales con tan solo variaciones modestas. Son las monedas fiduciarias las que han perdido poder adquisitivo, hasta el punto de que desde 1970 el dólar ha perdido el 98 % del suyo. La comparación entre el oro y el dólar es simplemente una comparación entre dinero legal y crédito fiduciario, la única manera de determinar los valores relativos entre ambos.
Nuestro último gráfico no será una presentación técnica del oro, sino del dólar, para el cual usaremos una escala logarítmica con el fin de poder pensar en términos de porcentajes. Estad atentos a la ruptura por debajo de la línea de soporte, en torno al 2 %.
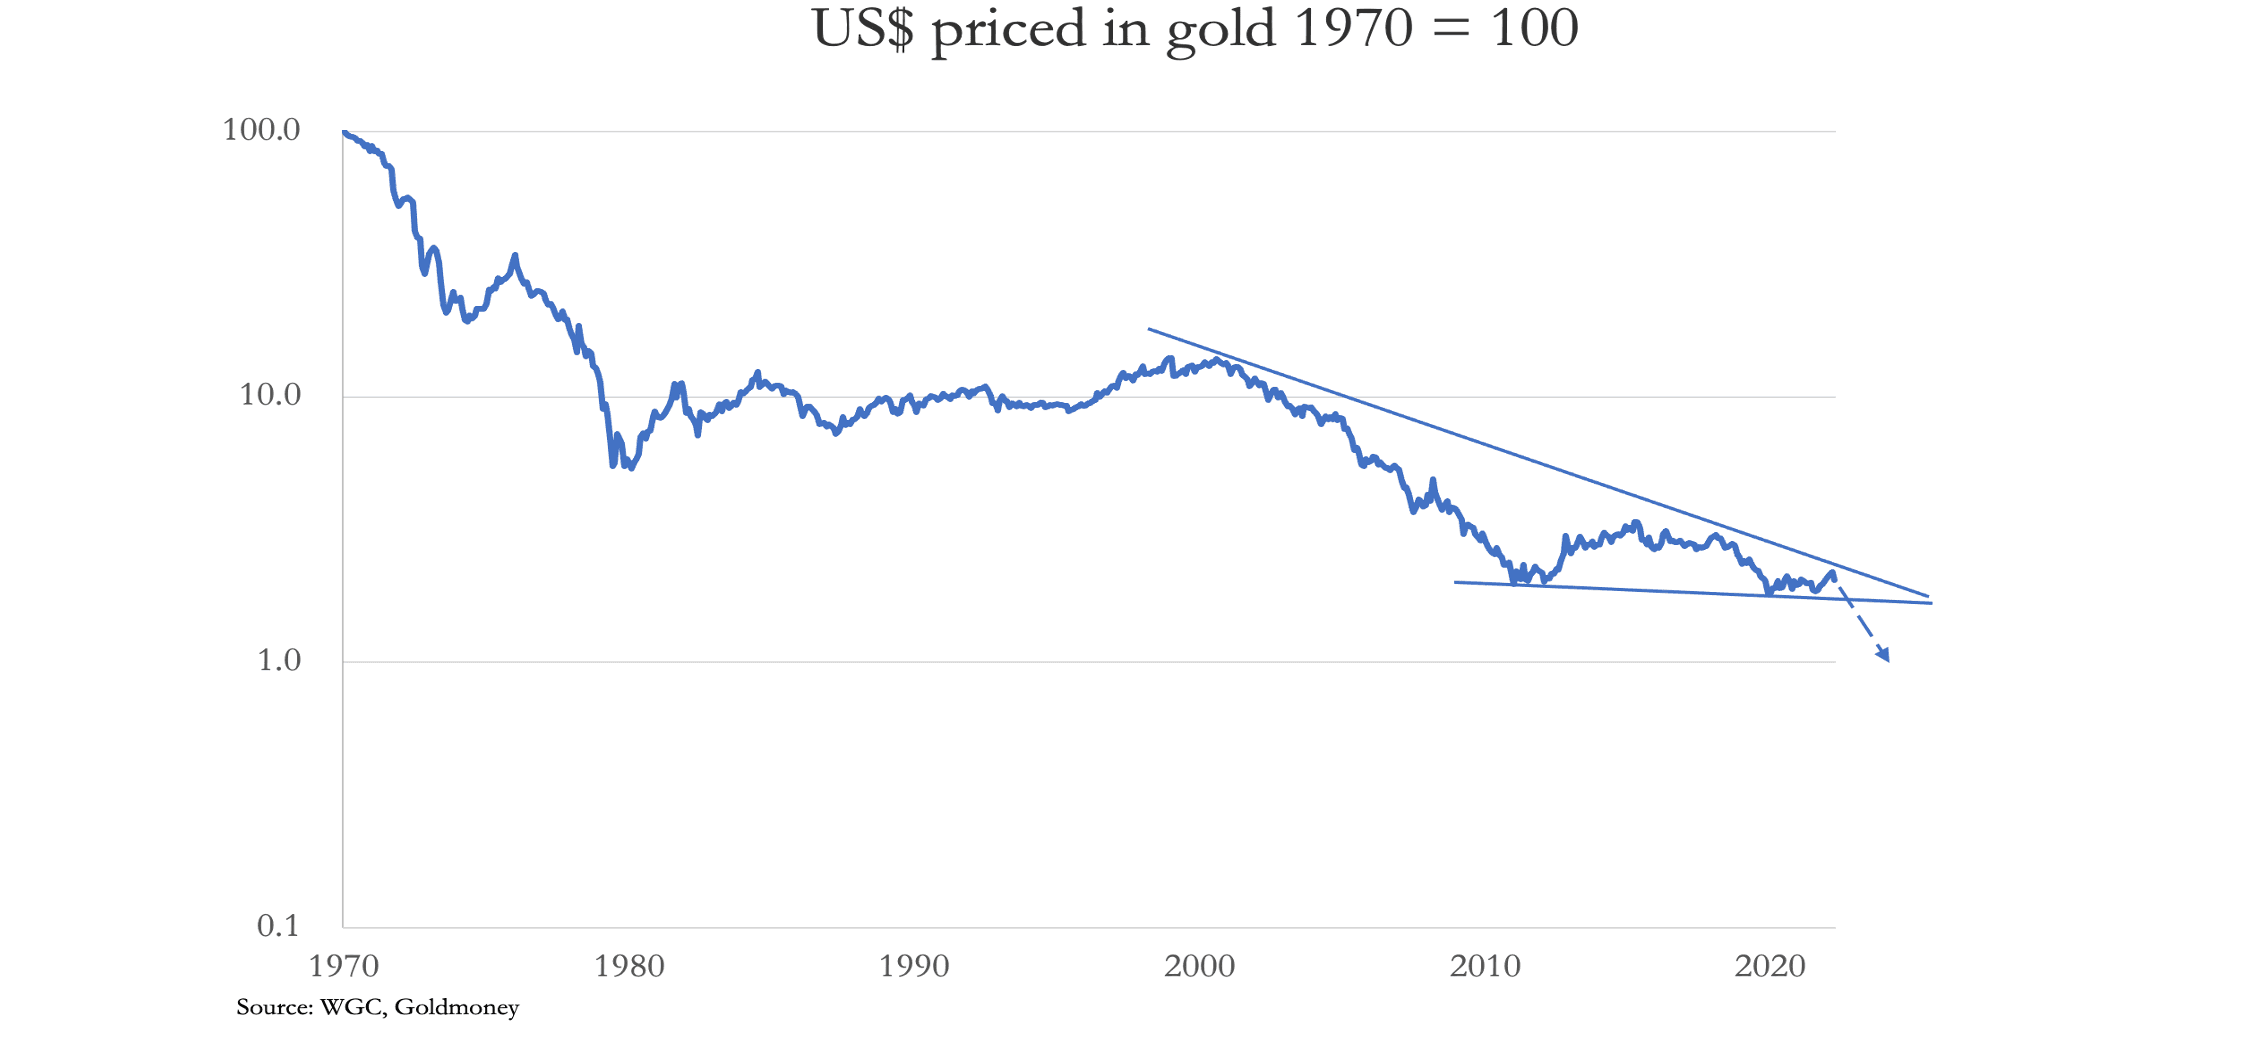
La caída moderada que proyecta la línea discontinua es una reducción a la mitad del poder adquisitivo del dólar, medido en dinero real, lo que sugiere un precio del oro para el dólar de 1/3.600 onzas de oro. No es un pronóstico, sino una suave advertencia a quienes piensan que lo que cambia es el precio del oro. El nivel en el que se estabilice finalmente la cotización en 2023 dependerá del presidente Putin, quien, más que cualquier analista técnico, más que cualquier estratega de inversión occidental e incluso más que la propia Fed, tiene el poder de fijar el precio futuro del dólar medido en oro.
Hay algo que admitiremos: cuando las monedas fiduciarias empiecen a deslizarse hasta el punto de que los estadounidenses se den cuenta de que lo que cae es el dólar y no lo que sube es el oro, se generará una prima en el valor del oro frente a los bienes de consumo y los activos, como la vivienda, que reflejará el terrible daño que un colapso monetario causa a la riqueza colectiva de la población.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de las opiniones e información que contiene corre por tu cuenta y riesgo.