
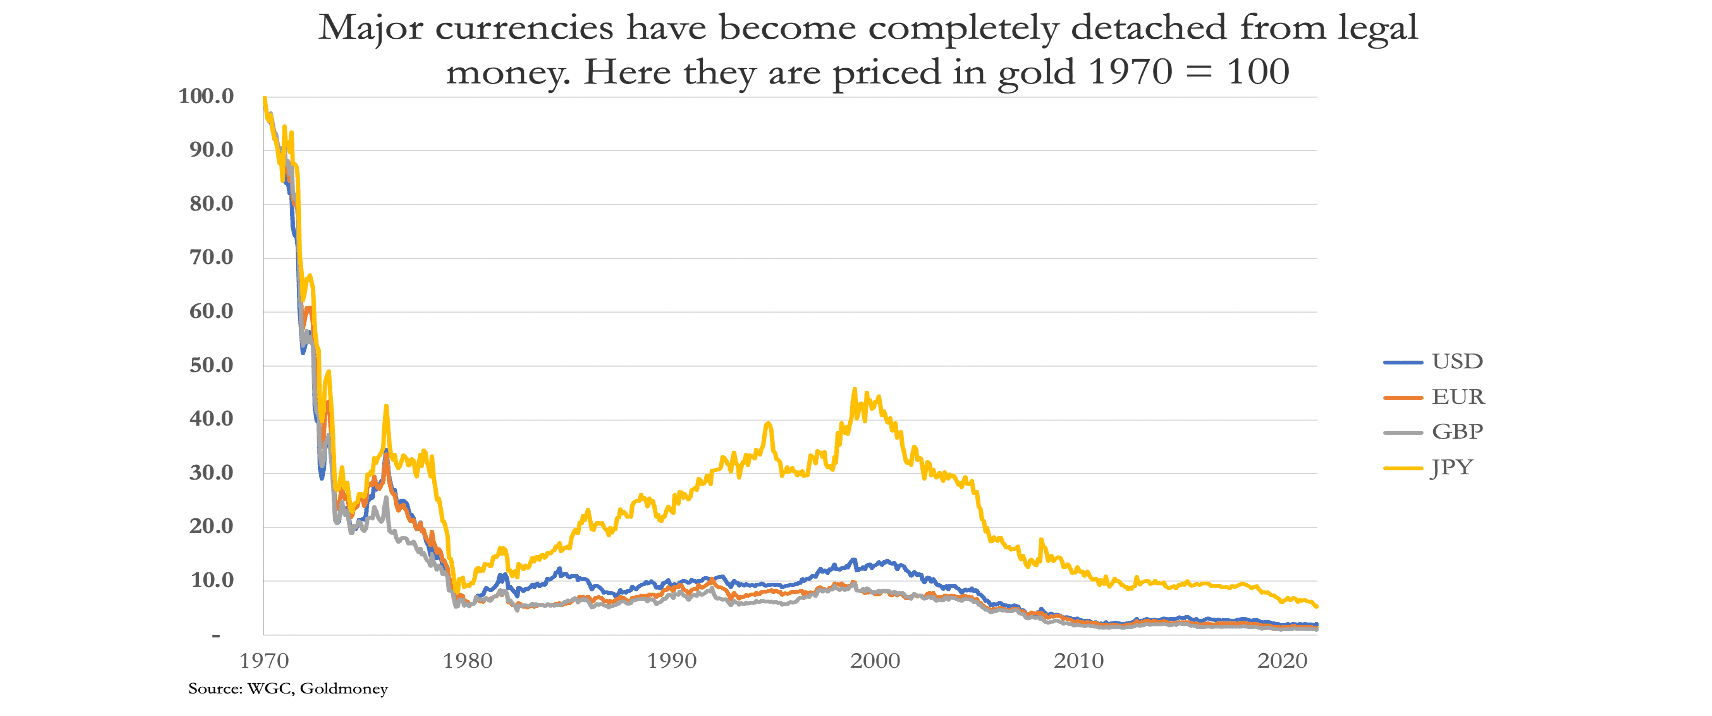
La brecha entre el valor de las divisas fiduciarias y el del dinero legal, que es el oro, se ha ensanchado hasta el punto de que el dólar conserva solo el 2 % de su valor anterior a la década de 1970, y la libra esterlina, apenas el 1 %. Sin embargo, se afirma habitualmente que la divisa es dinero y que el oro es irrelevante.
Al ser fruto de la propaganda estatista, esto es incorrecto. Establecido originalmente en el derecho romano, jurídicamente el oro sigue siendo dinero y las divisas degradadas de los Estados no lo son: son solo una forma de crédito. Como demuestro en este artículo, los principales bancos centrales occidentales se verán obligados a emprender una nueva ronda de devaluación monetaria, que probablemente zanje la cuestión.
El eje de mi tesis es que el crédito bancario comercial se contraerá bruscamente en respuesta a la subida de los tipos de interés y de los rendimientos de los bonos. Este repliegue ya está poniendo fin a la burbuja generalizada del valor de los activos financieros, empieza a socavar el PIB y, dados los niveles récord de apalancamiento en los balances, hace prácticamente inevitable una gran crisis bancaria. Los bancos centrales, que ya se encuentran en una situación precaria, tendrán que asumir la garantía de todo el sistema de crédito.
Al cumplir con sus responsabilidades hacia el statu quo, los bancos centrales acabarán destruyendo sus propias divisas.
Entonces, ¿por qué seguimos fijando los precios de todo en divisas que se deprecian, cuando casi con toda seguridad eso cambiará? Cuando por fin se comprenda la diferencia entre el dinero legal y las divisas en declive, el público abandonará por completo las divisas y volverá al dinero legal. Los acontecimientos actuales están adelantando ese momento con rapidez.
¿Por qué damos valor a la divisa y no al dinero?
Una pregunta que hoy no tiene una respuesta satisfactoria es por qué una divisa fiduciaria sin respaldo tiene valor como medio de intercambio. Algunos dicen que refleja la confianza en el emisor y su solvencia. Otros dicen que la obligación de los súbditos de una nación de pagar impuestos y rendir cuentas de ellos garantiza su demanda. Pero estas respuestas ignoran las consecuencias de su expansión masiva mientras el Estado finge que es dinero real. A veces las consecuencias pueden parecer benignas y otras veces catastróficas. Como explicaciones de la tolerancia del público ante los repetidos fracasos de las divisas, estas respuestas son insuficientes.
Hagamos un experimento mental para poner de relieve la profundidad del problema. Sabemos que, a lo largo de milenios, los metales, en particular el oro, la plata y el cobre, llegaron a utilizarse como medios de intercambio. Y también sabemos que el uso de su valor se amplió mediante el crédito en forma de billetes y depósitos bancarios. Las relaciones entre el dinero legal, es decir, el oro, la plata o el cobre, y el crédito en sus diversas formas quedaron definidas en el derecho romano en el siglo VI. Y también sabemos que este sistema de dinero y crédito, con el valor del crédito ligado al del dinero, a pesar de algunos altibajos, ha servido bien a la humanidad desde entonces.
Supongamos ahora que, en ausencia de dinero metálico, en los albores del tiempo económico, un gobernante ordenó a sus súbditos usar una nueva divisa que solo él emitiría para uso del público. Sin duda se vería como un beneficio para todos, en comparación con la situación previa del trueque. Pero la pregunta que debemos hacernos es sobre la durabilidad de la nueva divisa del gobernante. Sin precedentes, ¿cómo se valora la divisa en relación con las proporciones entre los bienes y servicios que se compran y se venden? ¿Y cuánta certeza se puede tener sobre su valor de mañana en ese contexto? ¿Y qué ocurre si el rey pierde su poder o muere?
Está claro que, sin una referencia a algo más, la nueva divisa del rey es una propuesta muy arriesgada y tarde o temprano simplemente fracasará. E incluso cuando se ha introducido una nueva divisa vinculada a una forma de dinero existente, si después se rompe ese vínculo, la divisa tendrá dificultades para sobrevivir. Sin entrar en las buenas razones de por qué es así, la evidencia empírica lo confirma. Los comerciantes chinos ya no usan el papel de hojas de morera de Kublai Jan, y los ciudadanos alemanes ya no usan los marcos de papel de principios de la década de 1920. Pero siguen refiriéndose al dinero metálico.
Sin embargo, hoy damos valor a las divisas de papel emitidas por nuestros gobiernos desafiando esos resultados. El gran economista austriaco Ludwig von Mises ofreció una explicación en su teorema de la regresión. Argumentó razonablemente que referimos el valor de un medio de intercambio hoy a su valor para nosotros ayer. Es decir, como productores sabemos lo que recibiremos hoy por nuestro producto basándonos en nuestra experiencia del pasado inmediato, y de la misma manera referimos los valores de nuestra divisa como consumidores. Del mismo modo, en un momento anterior referíamos nuestra experiencia de los valores de la divisa a nuestra experiencia previa. En otras palabras, la credibilidad y el valor de las divisas se basan en una regresión hacia el pasado.
La teoría de la regresión de Mises fue confirmada en líneas generales por un autor anterior, Jean-Baptiste Say, quien en su Tratado de economía política observó:
«Por tanto, es la costumbre, y no el mandato de la autoridad, la que designa el producto específico que pasará a ser dinero en exclusiva, ya sean monedas de cinco francos o cualquier otra mercancía».[i]
La costumbre es la razón por la que seguimos considerando las divisas como dinero, aunque durante los últimos cincuenta y un años se haya abandonado su vínculo con el dinero. Al día siguiente de que el presidente Nixon cortara el cordón umbilical entre el oro y el dólar, todos seguimos usando dólares y el resto de las divisas como si no hubiera pasado nada. Pero este fue el último paso de un largo proceso por el que el dólar de papel dejó de estar respaldado por oro. El hábito del público de valorar la divisa por regresión había beneficiado al Gobierno de EE. UU. y sigue haciéndolo.
La función de medio de intercambio
Dado que las divisas no están respaldadas más que por el decreto del Gobierno, para entender bien la función que se han arrogado necesitamos hacer algunos comentarios sobre por qué hace falta un medio de intercambio y cuáles son sus características. La base la sentó Jean-Baptiste Say, que describió la división del trabajo y la función de un medio de intercambio.
Say observó que la productividad humana dependía de la especialización, de modo que los productores obtenían su consumo más amplio por medio del intercambio. La función del dinero (y del crédito asociado) es actuar como una mercancía valorada por su uso en el intercambio. Por tanto, el dinero es simplemente el derecho, o título, para obtener alguna satisfacción de consumo de otra persona. Siguiendo la ley de Say, cuando una cantidad económica se intercambia por otra, cada una se denomina el valor de la otra. Pero cuando una de las cantidades es dinero, a las demás se les da un precio. El precio, por tanto, es siempre valor expresado en dinero. Por esta razón, el dinero no tiene precio, que se limita por completo a los bienes y servicios de un intercambio.
Mientras la divisa y las formas asociadas de crédito estén firmemente ligadas al dinero, de modo que haya diferencias mínimas entre sus valores, tampoco debería haber un precio para ellas, salvo una diferencia de valor derivada del riesgo de contraparte. Puede surgir una distinción adicional entre el dinero y las divisas si sus usuarios sospechan que el vínculo podría romperse. Fue la ruptura de esta relación entre el oro y el dólar lo que provocó el fracaso del acuerdo de Bretton Woods en 1971.
Por tanto, en pura lógica, es el dinero legal el que no tiene precio. Pero ¿significa eso que, cuando su valor difiere del del dinero, la divisa sí tiene un precio? No necesariamente. Mientras la divisa funcione como medio de intercambio, tiene un valor y no un precio. Podemos decir que un dólar se valora en 0,0005682 onzas de oro, o que el oro se valora en 1760 dólares. Como herencia de la regresión del dólar desde los tiempos en que estaba sujeto al patrón oro, seguimos sin atribuir ningún precio al dólar, pero ahora sí atribuimos un precio al oro. Hacerlo es técnicamente incorrecto.
Quizá un argumento a favor de este estado de cosas sea que el oro está sujeto a la ley de Gresham, y se atesora en lugar de gastarse. Es el medio de intercambio de último recurso, por lo que rara vez circula. Sin embargo, las divisas fiduciarias han perdido valor de forma constante frente al dinero legal, que es el oro, hasta el punto de que el dólar ha perdido un 98 % desde la suspensión de Bretton Woods, y la libra esterlina un 99 %. A lo largo de cincuenta y un años, el proceso ha sido tan gradual que los usuarios de divisas sin ancla como medio de intercambio no se han dado cuenta.
Esta pérdida gradual de poder adquisitivo frente al oro puede continuar indefinidamente, mientras las condiciones que lo han permitido se mantengan sin causar excesiva alarma. Además, al no haber un sustituto, a los usuarios de la divisa les resulta muy incómodo plantearse que su divisa pueda carecer de valor. Se aferrarán al mito de su valor de uso hasta que ya no se pueda ignorar su degradación.
¿Cuál es el propósito de los tipos de interés?
A pesar de las pruebas cada vez mayores de que la gestión de los tipos de interés por parte de los bancos centrales no logra los resultados deseados, los comités de política monetaria persisten en usar los tipos de interés como su principal medio de intervención económica. Fue el propio gurú económico de los banqueros centrales quien señaló que los tipos de interés guardaban correlación con el nivel general de precios y no con la tasa de inflación de precios. Y Keynes incluso lo llamó la paradoja de Gibson, por Arthur Gibson, que escribió sobre ella en Banker’s Magazine en 1923 (en realidad, Thomas Tooke ya la había advertido un siglo antes). Pero, como no podía entender por qué estas correlaciones eran lo contrario de lo que esperaba, Keynes la ignoró, y también lo han hecho desde entonces sus epígonos, los banqueros centrales.
Como ocurría a menudo, Keynes miraba por el extremo equivocado del telescopio. Los tipos de interés subían y bajaban con el nivel general de precios no porque los precios dependieran de los tipos de interés, sino porque los tipos de interés reaccionaban a los cambios en el nivel general de precios. Los tipos de interés reflejan la pérdida de poder adquisitivo del dinero cuando aumenta la cantidad de crédito. Como sus intereses están firmemente ligados a la preferencia temporal, los ahorradores exigían una compensación por la degradación del crédito, mientras que los prestatarios, principalmente empresas dedicadas a la producción, necesitaban pujar al alza por el crédito para pagar unos costes de producción más altos. En esencia, los tipos de interés cambiaban como un indicador retrasado, no adelantado, como Keynes y sus acólitos siguen suponiendo hoy en día.
En pocas palabras, por eso la paradoja de Gibson no es una paradoja, sino una consecuencia natural de las fluctuaciones del crédito y de los mercados de divisas, y de la valoración que el público hace de ese crédito en relación con los bienes. Y la manera de suavizar las consecuencias cíclicas sobre los precios es dejar de desalentar a los ahorradores y hacerlos personalmente responsables de su seguridad futura. Como demuestra hoy la tasa de inflación del IPC relativamente baja de Japón, en una economía impulsada por el ahorro el estímulo del crédito alimenta el ahorro en lugar del consumo y aporta capital para mejorar la producción en lugar de subir los precios al consumo. La paradoja del ahorro de Keynes, otro error fatal, apunta en realidad justo en la dirección opuesta a la estabilidad económica y de precios.
Es en la gestión de los tipos de interés donde los bancos centrales demuestran su inutilidad. Aunque tuvieran una conversión como la de Saulo en el camino de Damasco, los burócratas de un departamento del gobierno nunca podrán imponer decisiones que solo las fuerzas del mercado pueden determinar de forma eficiente. Es el mismo fallo que muestran los regímenes comunistas, en los que el Estado intenta gestionar la oferta de bienes, y sabemos, a menos que lo hayamos olvidado, lo inútil que resulta la dirección estatal de la producción. Con la política monetaria ocurre exactamente lo mismo. Igual que las condiciones que llevaron a los comunistas a levantar un telón de acero para impedir que sus reticentes súbditos escaparan del autoritarismo, no debería haber política monetaria.
En cambio, cuando las cosas no salen como esperan, los burócratas, como los comunistas, redoblan su apuesta por unas políticas equivocadas y ocultan las pruebas de sus fracasos. Es casi un milagro que las consecuencias económicas no hayan sido peores. Es un testimonio de la solidez de la acción humana que, cuando las autoridades le ponen obstáculos enormes en el camino, la gente corriente consiga seguir adelante con su vida a pesar de la intervención.
Al final, toca pagar la cuenta. Unas políticas de tipos de interés equivocadas llevaron a suprimirlos hasta el límite de cero y, en el caso del euro, el yen japonés y el franco suizo, incluso a tipos de depósito negativos de forma antinatural. Como era previsible, las distorsiones de estas políticas, junto con la inflación del crédito de los bancos centrales mediante la expansión cuantitativa, nos están llevando al momento de pagar.
La rápida subida de los precios de las materias primas, de producción y de consumo, consecuencia de estos errores de política, está provocando a su vez mayores descuentos por preferencia temporal. Por fin, los mercados han arrebatado a los bancos centrales el control de la valoración de las divisas y del crédito, a medida que los participantes en el mercado van comprendiendo poco a poco que todo el juego de los tipos de interés ha sido una falacia económica. Los acreedores extranjeros ya no están dispuestos a quedarse de brazos cruzados y aceptar tipos de depósito y rendimientos de bonos que no les compensan por la pérdida de poder adquisitivo. La preferencia temporal está ahora destrozando a los banqueros centrales y sus queridas ilusiones. Han perdido su control represor sobre los mercados y ahora todos tenemos que afrontar las consecuencias. Como le ocurrió al Muro de Berlín, que mantuvo encerrados a los alemanes del Este, el control de la política monetaria se está derribando.
Con el poder adquisitivo de las principales divisas cayendo ahora a un ritmo más rápido que los actuales niveles de compensación de los tipos de interés y los rendimientos de los bonos, la tendencia de fondo de los tipos de interés es ahora alcista y aún tiene recorrido. Las previsiones oficiales de que la inflación del IPC volverá al 2 % fijado como objetivo en uno o dos años son castillos en el aire.
Mientras los banqueros centrales tocan la lira como Nerón, los bancos comerciales arden. Una consecuencia de los tipos cero y negativos ha sido que el apalancamiento de los balances de los bancos comerciales se ha disparado hasta niveles estratosféricos para compensar unos márgenes de préstamo deprimidos. Los banqueros comerciales tienen ahora la necesidad imperiosa de recortar su expansión del crédito, sabiendo que, en un entorno de tipos de interés al alza, su participación sin restricciones en actividades financieras no bancarias tiene un coste. Las pérdidas en garantías financieras van en aumento, y el suministro de liquidez a los sectores no financieros tradicionales también se enfrenta a pérdidas. Y cuando se tiene un ratio de apalancamiento del balance de más de veinte veces entre activos y capital (como es el caso de los grandes bancos japoneses y de la zona euro), es casi seguro que el capital del balance quede anulado.
La necesidad de actuar es inmediata. Cualquier banquero que no actúe con la máxima urgencia corre el riesgo de verse desbordado por la nueva tendencia de los tipos de interés. El siguiente gráfico muestra que la medida más amplia de la oferta monetaria de EE. UU., que es en lo sustancial la contrapartida del crédito bancario, ya se está contrayendo, pues ha disminuido en 236 000 millones de dólares desde marzo.

La contracción del crédito bancario hace subir los tipos de interés debido a la menor oferta de crédito. Es una tendencia que no se puede frenar y un factor que tiene poco que ver directamente con los precios. Como confirmación de la nueva tendencia, se extrae la siguiente cita de la Encuesta mensual de opinión a los responsables de préstamos sénior de la Fed correspondiente a octubre:
«Durante el tercer trimestre, porcentajes netos significativos de bancos informaron de que habían endurecido los criterios aplicables a los préstamos comerciales e industriales (C&I) a empresas de todos los tamaños. Los bancos también informaron de que habían endurecido la mayoría de las condiciones consultadas de los préstamos C&I a empresas de todos los tamaños durante el tercer trimestre. El endurecimiento se señaló con mayor frecuencia en las primas cobradas por los préstamos más arriesgados, los costes de las líneas de crédito y los diferenciales de los tipos de los préstamos sobre el coste de los fondos. Además, porcentajes netos significativos de bancos informaron de que habían endurecido las cláusulas de los préstamos a grandes empresas y a empresas del mercado medio, mientras que porcentajes netos moderados de bancos informaron de que habían endurecido las cláusulas aplicadas a las pequeñas empresas. Del mismo modo, un porcentaje neto moderado de bancos extranjeros informó de que había endurecido los criterios de los préstamos C&I.
»Los principales porcentajes netos de bancos que informaron de que habían endurecido los criterios o las condiciones citaron como motivos importantes unas perspectivas económicas menos favorables o más inciertas, una menor tolerancia al riesgo y el empeoramiento de problemas específicos de cada sector. Porcentajes netos significativos de bancos también citaron como motivos importantes para endurecer los criterios y las condiciones de concesión la menor liquidez del mercado secundario de préstamos C&I y una competencia menos agresiva por parte de otros bancos o de prestamistas no bancarios.»
Del mismo modo, se está retirando el crédito de las actividades financieras. El siguiente gráfico refleja el desplome de los niveles de crédito que se conceden a los especuladores.

Del mismo modo que la retirada del crédito bancario socava el PIB nominal (porque casi todas las transacciones del PIB se liquidan con crédito bancario), también socava el valor de los activos financieros. Y así como es un error pensar que la contracción del PIB se debe a un descenso de la actividad económica y no a la disponibilidad de crédito bancario, es un error ignorar el papel del crédito bancario en la valoración de los mercados financieros.
Las estadísticas aún no reflejan la contracción del crédito en la zona euro y en Japón, que son los sistemas bancarios más apalancados de los principales. Esto puede deberse en parte a la rapidez con la que se están deteriorando las condiciones crediticias. Y conviene señalar que la avanzada socialización del crédito en estas dos regiones probablemente hace que los altos directivos dependan más de sus autoridades bancarias y tengan una visión de conjunto menos emprendedora que sus homólogos estadounidenses. Además, la principal razón de la continua expansión monetaria es la ampliación constante del balance tanto del Eurosistema como del Banco de Japón, que se transmite directamente a la red bancaria comercial y refuerza sus balances. Es probable que sea el crédito demandado por el Estado el que domine las estadísticas de la zona euro y de Japón, y que oculte el deterioro de la oferta de crédito para la demanda comercial.
Las políticas monetarias del BCE y del BOJ han consistido en comprometer sus respectivas divisas mediante su continua expansión del crédito, y por eso sus monedas han perdido mucho terreno frente al dólar mientras los tipos de interés estadounidenses subían. Para aumentar la tensión, la Fed ha reforzado con palabras su ataque contra la inflación de precios, pero la reciente caída del dólar en los mercados de divisas sugiere con fuerza que se vislumbra un giro en esta política.
El dilema al que se enfrentan los bancos centrales es obra suya. Tras haber reprimido los tipos de interés hasta el límite cero e incluso por debajo, la inversión de esta tendencia ya se les escapa de las manos. Los bancos comerciales sin duda reaccionarán ante esta nueva tendencia de los tipos de interés y tratarán de reducir sus balances lo más rápido posible. Los estudiosos de la teoría austriaca del ciclo económico no se sorprenderán de la rapidez de este desarrollo. Pero todas las transacciones del PIB, salvo excepciones menores y muy limitadas en efectivo en el extremo minorista de la producción bruta, se liquidan con crédito bancario. Inevitablemente, la retirada del crédito hará que el PIB nominal se contraiga de forma significativa, un desplome que será más grave en términos reales si se tiene en cuenta la pérdida de poder adquisitivo de una divisa.
La elección a la que se enfrenta ahora la burocracia oficial es sencilla: ¿da prioridad a rescatar los mercados financieros y la economía no financiera de la deflación, o ignora las consecuencias económicas y protege en cambio la moneda? El BCE, el BOJ y el Banco de Inglaterra han decidido que su deber es apoyar la economía y los mercados financieros. Quizá impulsada en parte por el consenso entre los bancos centrales, la Fed parece ahora optar también por proteger la economía estadounidense y sus mercados financieros.
La política principal del nuevo giro será la misma: suprimir los tipos de interés por debajo de su preferencia temporal. Es el error de política que los burócratas siempre cometen, y redoblarán sus fracasos anteriores. El grado en que repriman los tipos de interés se reflejará en la pérdida de poder adquisitivo de sus divisas, no en términos de su valor entre sí, sino de su valor respecto a la energía, las materias primas, los materiales básicos, los alimentos y los metales preciosos. En otras palabras, surgirá una nueva ronda de precios más altos de producción y de consumo y, por tanto, una presión irresistible hacia tipos de interés aún más elevados.
El colapso de la burbuja de todo
La otra cara de las tendencias de los tipos de interés es el valor que se confiere a los activos, tanto financieros como no financieros. No es casualidad que el mercado alcista global más grande y extendido de la historia haya coincidido con la supresión de los tipos de interés hasta cero e incluso por debajo durante las últimas cuatro décadas. Del mismo modo, una tendencia de tipos de interés al alza tendrá el efecto contrario.
A diferencia de los mercados alcistas, los mercados bajistas suelen ser repentinos e impactantes, especialmente cuando ha habido una especulación excesiva. No hay mejor ejemplo que el fenómeno de las criptomonedas, que ya ha visto caer el bitcoin desde un máximo de 68 000 $ hasta 16 000 $ en doce meses. Y en los últimos días, el colapso de uno de los mayores mercados de criptomonedas, FTX, ha dejado al descubierto tanto soberbia como presunto fraude, compañeros de viaje de la especulación pública extrema, a una escala inimaginable. Para cualquier estudioso de la locura de las multitudes, sería sorprendente que el fenómeno de las criptomonedas llegara realmente a sobrevivir.
Lo que impulsa este giro radical hacia los mercados bajistas es la caída del valor de los bonos. El 20 de marzo de 2020, cuando la Fed redujo su tipo de los fondos federales a cero, el bono del Tesoro estadounidense a 30 años rendía un 1,18 %. A principios de esta semana el rendimiento se situaba en el 4,06 %. Eso supone una caída del precio de más del 50 %. Y la preferencia temporal sugiere que los tipos a corto plazo, por ejemplo a un año, deberían descontar actualmente una pérdida del poder adquisitivo de la divisa al doble de los tipos actuales, o incluso más.
Para los planificadores que manipulan los tipos de interés, subidas de tipos y de rendimientos de los bonos de esa magnitud son inimaginables. Los comités de política monetaria, al ser organismos gubernamentales, pensarán sobre todo en el efecto sobre las finanzas públicas. En sus pesadillas pueden imaginar el hundimiento de los ingresos fiscales, el aumento desorbitado de los compromisos de gasto social y el encarecimiento de los costes de endeudamiento. El mayor déficit, adicional a los desfases actuales, exigiría a los bancos centrales acelerar la expansión cuantitativa sin límite. Para los planificadores de políticas, las razones para bajar los tipos de interés y volver a controlarlos con firmeza son convincentes.
Además, los funcionarios creen que un mercado bursátil al alza es necesario para mantener la confianza económica. Eso también exige imponer una nueva tendencia de tipos de interés a la baja. El argumento a favor de una nueva ronda de supresión de los tipos de interés se vuelve innegable. Pero el efecto sobre las divisas fiduciarias acelerará su pérdida de poder adquisitivo, minará la confianza en ellas y conducirá a tipos de interés aún más altos en el futuro.
De un modo u otro, las autoridades pierden. Y el público pagará el precio por aceptar dócilmente estos errores.
Gestionar el riesgo de contraparte
Cualquier recuperación del valor de los activos financieros, como la que se está produciendo ahora, no será más que un repunte dentro de un mercado bajista en curso. No debemos olvidar que los banqueros comerciales tienen que reducir sus balances sin contemplaciones si quieren proteger a sus accionistas. En consecuencia, dado que los bancos internacionales con exceso de apalancamiento corren un mayor riesgo de quiebra en el nuevo entorno de tipos de interés, los riesgos sistémicos para sus contrapartes aumentan bruscamente. Para reducir la exposición a estos riesgos, todos los banqueros tienen el deber para con sus accionistas de reducir sus obligaciones con otros bancos, lo que significa que los aproximadamente 600 billones de dólares de derivados nocionales extrabursátiles (OTC) y, sobre ellos, los 50 billones adicionales de derivados de los mercados de futuros regulados entrarán en sus propios mercados bajistas seculares. Los derivados OTC y regulados son hijos de la caída de los tipos de interés, y con una nueva tendencia de tipos al alza su linaje se pondrá a prueba.
Ahora podemos ver otra razón por la que los bancos centrales querrán suprimir los tipos de interés y apoyar los mercados financieros. Si no lo hacen, el riesgo de fallos generalizados del mercado entre contrapartes de derivados amenazará con hacer colapsar toda la red bancaria mundial. Y eso se suma a los riesgos existenciales derivados del impago de préstamos de clientes y del hundimiento del valor de las garantías. Los bancos centrales tendrán que estar dispuestos a rescatar a los bancos en dificultades y a respaldar todo el sistema comercial.
Para evitar este riesgo, querrán estabilizar los mercados e impedir nuevas subidas de los tipos de interés. Y todos los bancos centrales que se han entregado a la flexibilización cuantitativa (QE) ya acumulan pérdidas por valoración a precios de mercado que han barrido su propio patrimonio neto. Nos enfrentamos ahora a la perspectiva de bancos centrales que, según cualquier criterio comercial, están ellos mismos financieramente quebrados, y a los que se encarga salvar redes enteras de banca comercial.
Cuando la tendencia de los tipos de interés era a la baja por efecto de una oferta creciente de crédito, ese crédito se destinaba en gran medida a activos financieros y a una especulación cada vez mayor. Por ello, los mercados se dispararon mientras que el aumento del nivel general de precios de producción y de consumo fue bastante menor de lo que sugería la expansión del crédito. Ya no es así: los fabricantes afrontan fuertes aumentos en sus costes de insumos. Y ahora, cuando más lo necesitan, se está retirando el crédito bancario.
Todavía no se percibe de forma generalizada, pero el mundo financiero está en transición entre unas economías impulsadas por la inflación de activos y los precios deprimidos de las materias primas, y un nuevo entorno de deflación de activos con materias primas al alza. Y es en la valoración de las divisas fiduciarias sin ancla donde esta transición se reflejará con más intensidad.
Las materias primas físicas están llamadas a sustituir a sus equivalentes en papel
La expansión de los derivados durante la etapa de crecimiento del crédito sirvió para absorber la demanda de materias primas que, de otro modo, se habría dirigido a metales y energía físicos. En el caso de los metales preciosos, quienes participaron en la expansión del mercado de lingotes de Londres desde la década de 1980 admiten que fue una política deliberada para suprimir el oro como rival del dólar.
Según el Banco de Pagos Internacionales, a finales del año pasado los swaps y contratos a plazo extrabursátiles (OTC) pendientes sobre oro (en esencia, el mercado de lingotes de Londres) equivalían a 8.968 toneladas de metal precioso, a las que hay que añadir las 1.594 toneladas de futuros en papel en Comex, lo que da 10.662 toneladas identificadas. Es una cifra considerablemente superior a las reservas oficiales del Tesoro de EE. UU., e incluso su sustitución parcial por metal precioso físico tendrá un efecto importante en el valor del oro. La plata, un mercado extremadamente ajustado, constituye la mayor parte del resto de las estadísticas de metales preciosos del BPI y afronta una sustitución por metal físico del papel OTC del orden de tres mil millones de onzas, a las que debemos sumar futuros de Comex equivalentes a otros 700 millones de onzas.
Solo con el desmantelamiento de los mercados de derivados, el efecto sobre el valor de los metales preciosos será sin duda sustancial. Además, el error común de casi todos los operadores de derivados es no entender que el dinero legal es el oro y la plata físicos, pese a lo que los gobiernos que los regulan les obligan a creer. Lo que llaman precios del oro y de la plata no son precios, sino valores transmitidos al dinero legal por unas divisas en depreciación y el crédito asociado.
Aunque quizá cueste asimilar este concepto aparentemente del revés, es fundamental entender que los llamados precios al alza del oro y la plata son, en realidad, valores a la baja de las divisas. Algunos bancos centrales, sobre todo de Asia, están aprovechando esta ignorancia, que se manifiesta principalmente en los mercados de derivados occidentales, de inspiración keynesiana.
Tal vez, tras un paréntesis monetario y cuando se hayan corregido los errores de concepto del mercado, podamos esperar que los valores del dinero legal se comporten como deben. Si surge un hecho claramente inflacionista, debería hacer bajar el valor de las divisas en relación con el oro. Pero, en cambio, en los mercados actuales las vemos subir porque los especuladores creen que las divisas se beneficiarán, frente al oro, de unos tipos de interés más altos. Un momento de reflexión debería dejar al descubierto la falacia de este planteamiento, que da por supuesta la inexistencia de la verdadera relación entre el dinero y las divisas.
Tras la suspensión del acuerdo de Bretton Woods, y cuando el poder adquisitivo de las divisas fue disminuyendo, los tipos de interés y el valor del oro subieron a la vez. En febrero de 1972, el oro valía 85 $ y el tipo de los fondos federales era del 3,3 %. El 21 de enero de 1980, el oro se fijó por la mañana en 850 $ y el tipo de los fondos federales era del 13,82 %. Cuando el oro se multiplicó por nueve, el tipo de los fondos de la Fed se había más que cuadruplicado. Y Paul Volcker tuvo que elevar después el tipo por encima del 19 % en dos ocasiones para acabar con el dragón de la inflación.
En los años setenta no existía la especulación excesiva impulsada por el crédito que presenciamos hoy, ni el apalancamiento de deuda que la acompaña en los sectores financieros de las economías occidentales y en sus sistemas bancarios. Una subida de tipos al estilo de Volcker hoy provocaría quiebras generalizadas y, sin duda, hundiría todo el sistema bancario mundial. Aunque los mercados podrían llevarnos hasta ahí de todos modos, como acto deliberado de política oficial se puede descartar con seguridad.
Por tanto, debemos concluir que se avecina otra ronda de destrucción monetaria. Potencialmente, será mucho más extensa que cualquiera de las vistas hasta ahora. La expansión de la moneda de los bancos centrales y de la flexibilización cuantitativa no solo financiará los déficits públicos e intentará compensar la contracción del crédito bancario, a la vez que respalda los mercados financieros mediante una supresión firme de los tipos de interés y de los rendimientos de los bonos, sino que, además, se encargará a unos bancos centrales insolventes que garanticen a unos bancos comerciales insolventes.
En algún momento, la inversión de la realidad monetaria, en la que el dinero legal se cotiza en moneda fiduciaria, cambiará. En lugar de cotizarse el dinero legal en moneda fiduciaria, las monedas fiduciarias se cotizarán en dinero legal. Pero eso supondrá la muerte del fraude fiduciario.
[i] Véase el capítulo XXI, sección 1: Sobre la materia del dinero
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de las opiniones e información que contiene corre por tu cuenta y riesgo.