
Existe una diferencia fundamental entre los mercados de materias primas y los demás mercados. En resumen: los precios de las materias primas deben ajustarse a una realidad física subyacente. En cambio, no existe ninguna ley que obligue a que los precios de las acciones reflejen los resultados operativos y las perspectivas financieras de las empresas subyacentes, a que las divisas reflejen su «valor razonable» (sea lo que sea eso) ni a que los precios inmobiliarios guarden relación con los alquileres, los salarios o cualquier otro factor. Es cierto que, en horizontes temporales muy largos, los precios de los activos tienden a revertir a la media en torno a ciertos parámetros clave. Pero la mayoría de los precios de los activos pueden desviarse, y de hecho se desviarán, de esos parámetros durante años, e incluso décadas en algunos casos. Sin embargo, en el mundo de las materias primas, las cosas dejan de funcionar rápidamente cuando los precios se desligan de los fundamentos subyacentes.
¿Qué queremos decir con esto? En primer lugar, es importante entender que no existe simplemente «el precio» de una materia prima. Las materias primas más importantes del mundo suelen cotizar en una o varias bolsas de futuros. Por ejemplo, está el contrato del petróleo crudo Brent en la bolsa ICE y el contrato del West Texas Intermediate (WTI) en el NYMEX. Ambas bolsas también tienen un contrato de la otra referencia, aunque suelen ser menos líquidos. Además, hay contratos para decenas de otras calidades, como Dubai o Western Canadian Select. Y muchas calidades que no cotizan en bolsas de futuros se negocian como swaps.
Lo ideal es que los contratos de futuros estén vinculados a la materia prima subyacente mediante el derecho a la entrega[1]. Cada bolsa tiene reglas distintas para cada contrato. A veces el comprador puede exigir la entrega física, o el vendedor puede obligar al comprador a recibir la materia prima física, o bien ambos deben acordar la liquidación física. La mayoría de los participantes del mercado nunca llegan a la entrega física y cierran su posición antes del vencimiento.
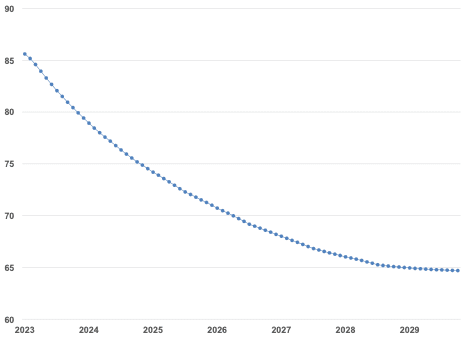
Por lo tanto, para las principales materias primas del mundo existe una gran variedad de calidades negociadas y, algo importante, de plazos. Por ejemplo, en este preciso momento hay un precio para el contrato Brent de ICE más cercano a la entrega. Se llama «prompt». Luego hay un precio para el siguiente contrato, con entrega un mes después, y así sucesivamente. Así, para una materia prima concreta existe todo un conjunto de precios observables a lo largo del tiempo. Esta serie de precios se denomina curva de futuros (véase el Gráfico 1). Como ocurre con cualquier producto, también hay un precio para el bien físico en este momento, en el mismo punto de entrega que el contrato de futuros. Es lo que se conoce como precio al contado.
Gráfico 1: El conjunto de precios observables de los contratos de futuros forma la curva de futuros
Petróleo crudo Brent, $/barril
Fuente: GoldMoney Análisis
Dado que hay múltiples precios para una misma materia prima (curva de futuros), para materias primas similares (calidades) y para distintas ubicaciones (por ejemplo, crudo pesado y ácido en la costa estadounidense del Golfo frente a crudo pesado y ácido en el Golfo Pérsico), existen no solo muchos precios observables distintos, sino también diferenciales observables entre ellos. Como mostraremos en este informe, algunos de estos precios y diferenciales están más estrechamente ligados a los fundamentos subyacentes que otros.
Precio plano frente a diferenciales
Cuando los operadores de materias primas hablan del precio plano, se refieren al precio de la propia materia prima, no a un diferencial. Normalmente se trata del contrato prompt. Podría esperarse que el precio plano de una materia prima esté directamente vinculado a los costes de producción. Cabe argumentar que, si el precio de una materia prima cae por debajo de los costes de producción de un productor, cabría esperar que los productores detuvieran la producción y el mercado se tensara. Sin embargo, este mecanismo no es tan instantáneo como piensa la mayoría. En primer lugar, igual que no existe un único precio para una materia prima, tampoco existe «el» coste de producción de una materia prima. Hay distintos niveles. Por ejemplo, los costes operativos de un proyecto petrolero incluyen únicamente los costes de mano de obra, materiales y alquiler de equipos. El coste total por barril de un nuevo proyecto petrolero marino incluye los costes de exploración, la construcción de la plataforma petrolífera, las regalías, los intereses, el mantenimiento y los costes operativos, así como los costes futuros de restauración ecológica.
El coste total es el factor más importante en el proceso de decisión de un productor de materias primas a la hora de seguir adelante o no con un proyecto. Una petrolera debe estar convencida de que los precios durante la vida del proyecto serán lo bastante altos como para cubrir el coste total y permitirle obtener un beneficio.
Sin embargo, una vez finalizado el proyecto, los costes totales dejan de ser relevantes a la hora de decidir si la empresa produce o no. Todo el dinero destinado a la exploración, la construcción de la plataforma, etc. ya está gastado. Los intereses hay que pagarlos tanto si el proyecto produce petróleo como si no. Todos ellos son costes hundidos. Por lo tanto, la decisión de suspender la producción cuando los precios caen pasa a depender sobre todo de los costes operativos.
Los costes operativos varían mucho de un proyecto a otro. En los grandes proyectos petrolíferos suelen representar solo una fracción de los costes totales. Construir una plataforma petrolífera cuesta miles de millones de dólares, pero, una vez construida, solo necesita un puñado de trabajadores e ingenieros para mantenerla en funcionamiento durante décadas. En cambio, los costes operativos de la producción de petróleo de esquisto, que requiere mucha mano de obra y mucha energía, se acercan al 100 % de los costes totales.
Es importante señalar que, cuando el precio del petróleo cae por debajo de los costes operativos, la empresa pierde dinero con cada barril que produce y seguir haciéndolo deja de ser rentable. En algunos casos, una empresa puede decidir seguir produciendo con pérdidas. Por ejemplo, cuando las leyes laborales de un país concreto dificultan los despidos, o cuando la empresa teme no poder volver a contratar personal una vez que los precios se recuperen. También puede ocurrir que la empresa ya haya vendido a plazo parte de su producción, de modo que los precios actuales sean irrelevantes durante cierto tiempo. Además, los contratos de arrendamiento pueden dificultar que la empresa suspenda la producción y la reanude más adelante. Por eso, los precios pueden caer por debajo de los costes operativos y, aun así, los productores pueden tardar bastante en suspender la producción. Así, los costes operativos actúan como suelo a la baja, pero el mecanismo dista mucho de ser instantáneo, y los precios pueden permanecer por debajo de los costes operativos durante un periodo prolongado. Los costes totales también actúan como ancla para los precios, ya que los precios futuros a más largo plazo deben ser lo bastante altos para incentivar la producción futura que cubra la demanda futura. Pero ese mecanismo es aún más lento, y los precios futuros a largo plazo pueden situarse durante años por debajo del coste marginal de la oferta futura.
Los precios de las materias primas también pueden superar con creces sus costes de producción. El mecanismo de mercado para restablecer el equilibrio es que unos márgenes de producción muy elevados incentivan nueva producción y, una vez que esta llega al mercado, los precios vuelven a bajar. Pero, como el plazo de ejecución de la mayoría de los proyectos de materias primas es de varios años, y a veces de más de una década, este mecanismo no impide que los precios al contado de las materias primas suban muy por encima de los costes de producción de la oferta futura. A corto plazo, la demanda responde mucho más a los precios que la oferta. Cuando los precios suben, los consumidores de la materia prima empiezan a sustituirla. Y si eso no es posible, pueden llegar a detener por completo su proceso de fabricación, porque deja de ser rentable. Esto tiene poco que ver con los costes de producción del productor de la materia prima. Por tanto, no hay ninguna razón por la que los precios de las materias primas no puedan cotizar por encima de los costes totales durante un periodo prolongado.
Por eso, cuando decimos que las cosas en el mundo de las materias primas dejan de funcionar rápidamente cuando los precios se desvinculan de los fundamentales subyacentes, esto solo es cierto en los niveles extremos en lo que respecta al precio plano. Por lo demás, el precio plano, tanto al contado como a plazo, de la mayoría de las materias primas puede estar desvinculado de los fundamentales subyacentes (los costes) durante bastante tiempo.
Sin embargo, esto no es así en el caso de los diferenciales. Por ejemplo, si el precio de una materia prima en un lugar es distinto del precio en otro una vez ajustado por los costes de transporte, esa diferencia suele durar muy poco. Mientras no exista un motivo vinculante que impida enviar una materia prima de un lugar a otro (por ejemplo, las sanciones), los operadores se lanzarán a aprovechar cualquier oportunidad de arbitraje. Pero los diferenciales de ubicación no son los únicos diferenciales de los mercados de materias primas que están limitados por los fundamentales subyacentes. En nuestra opinión, lo mismo ocurre con los diferenciales temporales.
¿Qué son los diferenciales temporales? Los diferenciales temporales son la diferencia entre dos contratos de la misma materia prima con distintas fechas de entrega. Como hemos explicado antes, el conjunto de todos los precios de un contrato concreto de una materia prima se denomina curva de futuros. La curva de futuros puede ser plana, tener pendiente ascendente o descendente, o una combinación de ambas. Una curva de futuros con pendiente descendente, en la que los futuros a corto plazo cotizan por encima de los de más largo plazo, se denomina curva en backwardation. En cambio, una curva con pendiente ascendente, en la que el tramo largo está por encima del tramo corto, se denomina contango (véase el Gráfico 2).
Gráfico 2: Forma de las curvas de futuros

Fuente: Goldmoney Análisis
Entonces, ¿cuándo está una curva de futuros en Contango y cuándo en backwardation? Podría pensarse fácilmente que cada precio de la curva de futuros refleja simplemente la expectativa actual del mercado sobre cuál será el precio en el momento de la entrega. Sin embargo, eso no es correcto. Si fuera así, se podría hacer arbitraje. Por ejemplo, si el petróleo cotiza a 70 $/barril y el contrato a plazo a un año está a 100 $/barril simplemente porque el mercado cree que el precio será de 100 $ dentro de un año, un operador podría comprar el petróleo ahora, almacenarlo durante 12 meses (suponiendo que almacenar y asegurar el crudo cuesta unos 50 centavos por barril al mes) y vender al mismo tiempo el contrato a 12 meses a 100 $/barril. Esto supondría un beneficio neto de 24 $/barril. Mientras exista este beneficio casi libre de riesgo, los operadores comprarían en el mercado al contado y venderían a plazo (y pujarían por espacio de almacenamiento). Esto elevaría el precio inmediato y empujaría a la baja el contrato a 12 meses, hasta que esa oportunidad de arbitraje dejara de existir. Por lo tanto, la forma de la curva no puede ser simplemente la expectativa del mercado sobre el precio futuro en el momento de la entrega.
Entonces, si la pendiente de una curva no refleja la expectativa del mercado sobre los precios futuros, ¿qué determina su forma? La respuesta está en la utilidad que tiene para los consumidores disponer de la materia prima de inmediato. Cuando los inventarios son bajos, los consumidores de una materia prima tienen un incentivo para pagar una prima por la entrega inmediata. Tomemos el ejemplo de una aerolínea. Si las existencias de combustible para aviones son muy bajas, la aerolínea debe asegurarse el suministro ahora; de lo contrario, corre el riesgo de quedarse sin combustible, lo que paralizaría sus operaciones. Resulta mucho más caro dejar de operar el negocio que pagar la prima por el combustible. Por lo tanto, con inventarios bajos, la curva está en backwardation. Sin embargo, si los inventarios son muy altos, la aerolínea no corre el riesgo de no poder comprar combustible cuando lo necesite. Como almacenar combustible cuesta dinero, preferiría asegurarse el combustible para una entrega dentro de seis meses antes que recibirlo hoy y tener que almacenarlo durante seis meses. Pero como alguien tiene que almacenar el combustible, esa persona debe recibir una compensación por hacerlo. Por eso, la curva debe estar en Contango, de modo que quien almacene el combustible pueda comprarlo más barato ahora y venderlo más caro en el futuro, cubriendo así los costes de almacenamiento.
De lo anterior se desprende que la forma de la curva de futuros debe estar estrechamente relacionada con el nivel de los inventarios. Y aquí es donde entra la realidad física de los diferenciales temporales. El aumento de los inventarios debe llevar a diferenciales temporales más débiles, ya que quienes disponen de un almacenamiento más caro deben ser compensados. Existe un orden de mérito para el almacenamiento, en el que se llena primero el almacenamiento más barato y de acceso más fácil, y al final el más caro. Esto significa que, en un entorno de inventarios al alza, el coste de la unidad marginal de almacenamiento aumenta.[2] En cambio, cuando los inventarios son bajos y descienden, la utilidad de un barril entregado hoy en lugar de mañana aumenta. En algún momento, algunos consumidores tienen que renunciar a ciertos barriles porque simplemente no hay suficiente para todos. De nuevo, hay un orden de mérito en el que los consumidores con menor utilidad son los primeros en consumir menos. Por lo tanto, la backwardation de una curva de futuros aumenta a medida que los inventarios disminuyen.
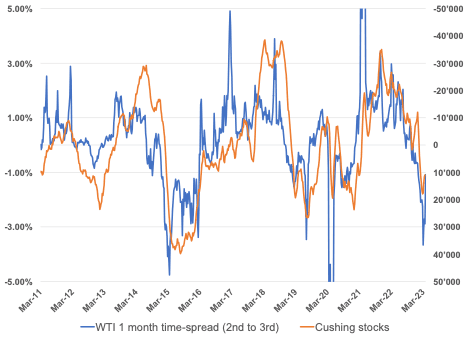
En conjunto, observamos que existe una correlación extremadamente fuerte entre el nivel de los inventarios y los diferenciales temporales en la mayoría de los mercados de materias primas (véase el Gráfico 3). También observamos que cuanto más sufre una materia prima la entropía, más pronunciado es este efecto, debido al coste de almacenamiento por unidad de valor. Por ejemplo, almacenar gas natural es extremadamente caro en comparación con la bauxita. Es tan caro almacenar gas natural que los inventarios suelen acumularse cerca de la capacidad máxima durante la temporada de inyección del año y agotarse cerca del fondo de los tanques durante la temporada de extracción. Por ese motivo, la curva de futuros del gas natural tiene una forma muy particular, con Contango y backwardation alternos a lo largo de cada año natural. En cambio, la curva de futuros del petróleo no tiene una forma estacional; simplemente refleja el nivel actual de los inventarios y, hasta cierto punto, las expectativas del mercado sobre los inventarios en el futuro cercano.
Gráfico 3: Existe una correlación muy fuerte entre los cambios en los inventarios y los diferenciales temporales del petróleo crudo
(Eje izq.) variación interanual, diferencial temporal del crudo WTI entre el 2.º y el 3.er mes, (eje der.) %, variación interanual, existencias de Cushing, kb
Fuente: EIA, Goldmoney Análisis
¿Qué nos dice la forma actual de la curva de futuros del petróleo sobre el estado de la economía?
Durante los últimos tres años, los diferenciales temporales del petróleo crudo han sido una montaña rusa. Primero, como hemos comentado antes, se hundieron por completo a raíz de la destrucción de demanda provocada por los confinamientos. Después se recuperaron, a medida que los inventarios fueron disminuyendo debido a los recortes de suministro sin precedentes de la OPEP+. A finales de 2021, la demanda estaba cerca de los niveles previos a la COVID. Luego estalló la guerra en Ucrania y, con ella, el temor a que nos quedáramos sin petróleo a escala global, ya que la producción rusa parecía correr cada vez más riesgo, ya fuera por las sanciones o por un posible intento de Rusia de desestabilizar el mercado del petróleo. Los inventarios globales cayeron a niveles peligrosamente bajos, pero, lo que es más importante, el mercado descontó una alta probabilidad de pérdidas de suministro futuras, lo que implicaba inventarios futuros aún más bajos. Los diferenciales temporales del crudo pasaron de mínimos históricos en 2020 a máximos históricos a principios de 2022. Pero como esos temores sobre las pérdidas de suministro ruso, y por tanto sobre nuevas reducciones de inventarios, no se materializaron, los diferenciales retrocedieron y entramos en un periodo de backwardation más "normal", en línea con unas existencias globales de petróleo bajas pero manejables.
Sin embargo, en los últimos meses hemos visto un hundimiento de los diferenciales temporales. Aunque esto coincidió con un aumento de los inventarios en EE. UU., nuestros modelos indican que los diferenciales son ahora mucho más débiles de lo que implican las existencias subyacentes. El anuncio sorpresa de la OPEP+ el 2 de abril de 2023 de un recorte de producción de más de 1,5 mb/d ha propiciado cierta recuperación de los diferenciales, pero incluso ahora siguen siendo más débiles de lo que implican los inventarios actuales.
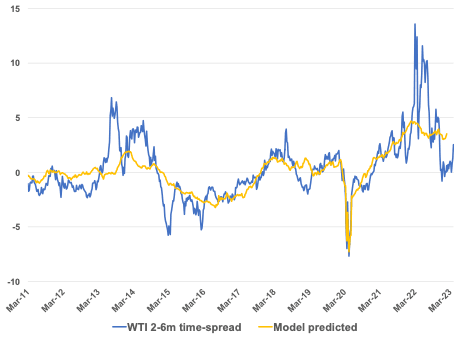
Esto significa que, antes del recorte, el mercado petrolero estaba descontando que los inventarios de crudo aumentarían de forma sustancial en los próximos meses. En concreto, los diferenciales temporales del Brent implicaban una acumulación de 100 mb, o 1,75 mb/d, en las siguientes 8 semanas. Los diferenciales del WTI ya estaban en contango, lo que implicaba una acumulación de 200 mb, o 3 mb/d (véase el Gráfico 4). Esto requeriría un gran exceso de oferta de crudo. Es importante señalar que esto se basa solo en los inventarios de EE. UU. Como es poco probable que las existencias estadounidenses aumenten tanto mientras los inventarios del resto del mundo se mantienen estables, el exceso de crudo global tendría que ser aún mayor.
Gráfico 4: Los diferenciales temporales del WTI implican una gran acumulación de las existencias totales de petróleo de EE. UU. en adelante
$/barril
Fuente: Goldmoney Análisis
Dado que no se espera que la situación de la oferta cambie drásticamente, la única forma de que vemos que pueda materializarse un exceso de crudo tan grande es una fuerte caída de la demanda a causa de una recesión importante. ¿Cómo de profunda sería esa recesión? Para ponerlo en perspectiva, la demanda de crudo crece aproximadamente al ritmo del PIB global menos un 2 %. Ese 2 % se debe a las mejoras de eficiencia.[3]
Un crecimiento saludable del PIB real global ronda el 3-4 % (real significa crecimiento nominal menos inflación). Eso suele traducirse en un crecimiento de la demanda de petróleo de entre 1 y 2 mb/d. Según el Fondo Monetario Internacional (FMI), el PIB real global creció un 3,4 % el año pasado, tras pasar por una montaña rusa en 2020 y 2021. En 2022, los mercados del petróleo estuvieron más o menos equilibrados, es decir, los inventarios comerciales se movieron más o menos con la media estacional, aunque en un nivel muy bajo. Sin embargo, parte de la razón fue que el Gobierno de EE. UU. liberó un récord de 600 kb/d de crudo de media a lo largo del año (véase el Gráfico 5). Esto significa que, en 2022, la producción global estuvo 600 kb/d por debajo de la demanda global, y la única razón por la que no vimos una reducción de los inventarios comerciales fue que disminuyeron en su lugar las existencias del Gobierno estadounidense. Por tanto, sin la liberación de 600 kb/d de crudo de la SPR de EE. UU., el mercado habría estado en déficit.
Gráfico 5: El Gobierno de EE. UU. liberó un récord de 600 kb/d de crudo de la SPR en 2022
(Eje izq.) kb/d, (eje dcho.) nivel en kb

Fuente: Goldmoney Análisis
Para 2023, el FMI prevé una desaceleración del crecimiento global, pero solo hasta el 2,9 %. Sin los barriles de la SPR de EE. UU., y manteniéndose todo lo demás igual, esto devolvería el mercado al equilibrio.
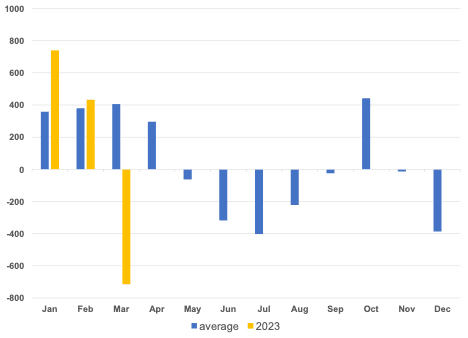
Esto concuerda con los inventarios de crudo de EE. UU. Mientras que enero y febrero registraron aumentos mayores de lo normal, marzo volvió a registrar una gran reducción (véase el Gráfico 6).
Gráfico 6: Las existencias de crudo de EE. UU. fueron más débiles de lo normal en los dos primeros meses del año, pero marzo fue más fuerte de lo normal
Kb/d
Fuente: EIA, Goldmoney Análisis
Las existencias totales de petróleo, incluidos productos como la gasolina y el diésel, parecían muy débiles en enero y febrero. Pero marzo registró una reducción mucho mayor de lo normal. En conjunto, las existencias totales de petróleo fueron más débiles de lo normal en el 1T23, pero solo en unos 200 kb/d (véase el Gráfico 7)
Gráfico 7: Las existencias totales de petróleo de EE. UU. aumentaron mucho más rápido de lo habitual en esta época del año durante enero y febrero de 2023, pero buena parte de ese aumento se revirtió en marzo de 2023
Kb/d

Fuente: EIA, Goldmoney Análisis
Los diferenciales temporales del petróleo crudo se han debilitado no solo cuando el panorama de inventarios parecía más débil de lo normal, sino también en marzo, cuando los inventarios registraron fuertes descensos en EE. UU. e incluso después de que la OPEP anunciara el recorte.
Por tanto, el mercado del petróleo crudo parece estar descontando una destrucción de demanda sustancial en adelante. Un exceso de oferta de 2-3 mb/d implicaría un golpe del 2-3 % al PIB. Esto supondría una recesión global, de una magnitud similar a la de la crisis financiera global de 2008. Sin embargo, si esto llegara a materializarse, es poco probable que se limitara al segundo trimestre de 2023. También resulta interesante ver que el recorte sorpresa de petróleo de la OPEP no logró alinear por completo los diferenciales temporales con los inventarios. Esto es una prueba más de que el mercado estaba descontando una destrucción de demanda de más de 1,5 mb/d. Una demanda un 1,5 % menor equivale a un crecimiento del PIB aproximadamente un 1,5 % inferior.
En conjunto, el mercado del petróleo ha pasado de señalar unos inventarios futuros extremadamente ajustados a señalar unos inventarios futuros bastante holgados en muy poco tiempo. En nuestra opinión, esto solo podría materializarse si estamos entrando en una recesión global. Los ingredientes para un escenario así sin duda están presentes. Sin embargo, todavía no hemos visto que estos grandes excedentes se materialicen. Si se produjera una recesión global, el recorte sorpresa de la OPEP solo ayudaría a equilibrar el mercado del petróleo a corto plazo. También podría acelerar y/o agravar la recesión por dos motivos. Primero, en una desaceleración económica, las empresas y los consumidores al menos obtienen cierto alivio de unos precios más bajos de las materias primas. Las medidas de la OPEP contrarrestan este efecto, al menos a corto plazo. Segundo, y más importante en nuestra opinión, mantiene más elevada la presión inflacionista y puede obligar a los bancos centrales a subir los tipos más y a mantenerlos altos durante más tiempo del que lo harían en otro caso.
Si vemos una recesión de magnitud similar a la de 2008, el recorte actual de la OPEP no será suficiente. Entonces, la demanda mundial de petróleo cayó un 4 %. Con la demanda mundial actual, eso serían unos 4 millones de b/d. Sin embargo, la OPEP+ se encuentra ahora en una posición muy distinta a la de 2008. El rotundo éxito de los recortes sin precedentes de 2020 a raíz de los confinamientos por la COVID-19 ha demostrado que la OPEP tiene los medios y la voluntad de equilibrar los mercados si es necesario. Sería bastante complicado para los bancos centrales reaccionar ante una fuerte desaceleración económica con una inflación todavía obstinadamente alta.
[1] Existen contratos de futuros de materias primas sin mecanismo de entrega. Normalmente se liquidan únicamente por diferencias en efectivo, y el precio final al vencimiento se basa en una valoración. Por ejemplo, los contratos de GNL JKM se basan en una combinación de precios de entrega reportados en distintas ubicaciones. Esto significa que no hay ningún mecanismo que empuje el precio del futuro hacia el precio físico, ya que no existe un arbitraje efectivo.
[2] Puede ocurrir que en algún momento se agote todo el espacio de almacenamiento. En ese punto, será el precio plano el que alcance un nivel en el que los productores no tengan más remedio que cesar la producción. Esto ocurrió de la forma más impresionante en la primavera de 2020. El primer confinamiento global durante la pandemia de COVID-19 provocó una destrucción de demanda sin precedentes de productos derivados del petróleo. Los inventarios en EE. UU. aumentaron a un ritmo récord, pero en algún momento el mercado se preocupó seriamente por los problemas de capacidad de almacenamiento, en particular en el centro de Cushing, en Oklahoma. El centro de Cushing es el punto de entrega del contrato de petróleo crudo WTI. A esto se sumó el hecho de que algunos actores ajenos al mercado de materias primas mantuvieron posiciones largas sustanciales hasta dos días antes del vencimiento del contrato de abril. Se trataba de fondos, en particular uno, que ofrecían a sus clientes exposición al petróleo crudo manteniendo posiciones largas en el contrato más próximo y renovándolas en el siguiente cuando el más próximo estaba a punto de vencer. Aunque la liquidez de los futuros del petróleo crudo es muy alta y esta estrategia quizá no cause grandes problemas en tiempos normales, cuando el contrato de abril de 2020 se acercó a su vencimiento no había nadie a quien traspasar esos contratos. La razón era que nadie tenía suficiente almacenamiento vacío en Cushing para recibir esos barriles. Como resultado, los precios cayeron hasta -40 $/bbl. Esto fue entonces suficiente para que algunos participantes del mercado que aún tenían cierto margen de maniobra actuaran (por ejemplo, alguien podría haber pagado a un productor para que no produjera barriles que ya estaban vendidos y programados para su entrega).
[3] Históricamente, las mejoras de eficiencia se debieron principalmente a un mejor consumo de combustible de los vehículos de combustión interna (ICE). En los últimos años, sin embargo, hemos observado un cambio. Aunque cada vez resulta más difícil lograr nuevas mejoras de eficiencia en los vehículos ICE, el auge de los vehículos eléctricos (tanto los totalmente eléctricos como los híbridos) hace que el consumo mundial de combustible siga creciendo por debajo del PIB mundial. Por ahora, la proporción de vehículos eléctricos vendidos es demasiado pequeña para modificar la mejora de eficiencia más allá del ritmo histórico, pero esperamos que eso acabe ocurriendo.