
Los precios del oro y la plata siguen mostrando una fortaleza notable pese a los fuertes vientos en contra, tanto por las expectativas de tipos de interés reales como por los tipos de interés reales realizados. La inflación publicada a través del IPC (Índice de Precios al Consumo) lleva casi tres años por encima de los tipos a corto plazo. Sin embargo, con la Fed subiendo los tipos al ritmo más rápido desde la Segunda Guerra Mundial, los tipos a corto plazo han alcanzado por fin a la inflación publicada. Esto significa que los tipos de interés reales realizados vuelven a estar cerca de cero, por primera vez desde el comienzo de la pandemia de COVID-19 (véase el Gráfico 1).
Gráfico 1: Los tipos de interés reales realizados son positivos por primera vez en 3 años
% letras del Tesoro a 3 meses - inflación del IPC

Fuente: Goldmoney Análisis
En nuestro marco propio de precios del oro, hemos explicado en detalle que los tipos reales realizados son menos importantes para el precio del oro que las expectativas de tipos de interés reales. Las expectativas del mercado sobre los tipos de interés reales pueden observarse a través de los rendimientos de los TIPS. Los TIPS (Treasury Inflation Protected Securities, o bonos del Tesoro protegidos contra la inflación) pagan un rendimiento nominal inferior al de las letras del Tesoro nominales, pero compensan a sus titulares por la inflación observada (medida por el IPC). Por tanto, el rendimiento de los TIPS a 10 años refleja las expectativas del mercado sobre los tipos de interés reales en un periodo de 10 años.
Los rendimientos de los TIPS también se desplomaron al comienzo de la pandemia, cuando la Fed recortó drásticamente los tipos de interés. Pero, a diferencia de los tipos de interés reales realizados, los rendimientos de los TIPS nunca cayeron mucho por debajo del -1 %. Ni siquiera la inflación desorbitada de 2022 logró empujar a la baja los rendimientos de los TIPS.
Gráfico 2: Las expectativas de tipos de interés reales bajaron con fuerza a principios de 2020, pero nunca cayeron mucho por debajo del 1 %
Rendimientos de los TIPS a 10 años, %

Fuente: Goldmoney Análisis
Esto se debió principalmente a que la elevada inflación observada en 2022 apenas influyó en las expectativas de inflación a largo plazo. La inflación implícita (breakeven) en los TIPS a 1 año subió al 6 % en marzo de 2022, pero la de los TIPS a 10 años solo pasó del 2,5 % al 3 %. Y la única razón por la que las expectativas de inflación a 10 años se movieron fue que el mercado descontó la elevada inflación de los siguientes 12 meses. De hecho, la inflación implícita para los 9 años posteriores a los primeros 12 meses apenas se movió (véase el Gráfico 3).
Gráfico 3: La inflación implícita en los rendimientos de los TIPS muestra que el mercado nunca estuvo demasiado preocupado por la inflación a largo plazo
%

Fuente: Goldmoney Análisis
Las subidas de tipos de la Fed no solo hicieron subir con fuerza los tipos de interés reales realizados, sino también las expectativas de tipos de interés reales, desde el -1,2 % hasta un máximo del 1,5 %. Esto debería crear fuertes vientos en contra para el precio del oro. Sin embargo, el oro vuelve a cotizar por encima de los 2000 $/ozt y se ha mantenido cerca de su máximo histórico en las últimas semanas. Esto plantea la pregunta de qué está descontando el mercado para que el oro se mantenga tan fuerte a pesar de esos vientos en contra.
Uno de los acontecimientos recientes más interesantes, que creemos que ha contribuido a la fortaleza del oro a pesar del repunte de los tipos de interés reales, es que los tipos de interés a corto y a largo plazo han empezado a divergir. Desde que la Fed inició su agresiva senda de subidas de tipos en diciembre de 2021, tanto los tipos a corto plazo como los de largo plazo han subido a la par. Pero después los tipos a largo plazo tocaron máximos en octubre de 2022, mientras que los tipos a corto plazo han seguido marcando nuevos máximos en los últimos días.
Gráfico 4: Los tipos a corto y a largo plazo siguen caminos divergentes
%, bono del Tesoro a 10 años (eje izq.), 3 meses (eje der.)

Fuente: Goldmoney Análisis
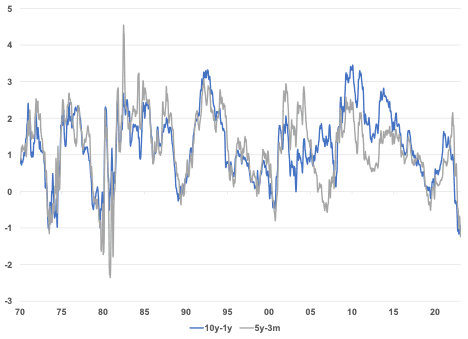
Esto ha dado lugar a una curva de tipos profundamente invertida. De hecho, el diferencial entre el bono a 10 años y el de 1 año es el más bajo de la historia. El diferencial entre el bono a 5 años y el de 3 meses solo fue inferior a principios de la década de 1980, como resultado del shock de Volcker.
Gráfico 5: La curva de tipos ya está fuertemente invertida
%
Fuente: Goldmoney Análisis
Es importante señalar que la Fed no solo siguió subiendo los tipos después de que la reciente crisis bancaria pareciera estar contenida, sino que también continuó con el QT (endurecimiento cuantitativo). En nuestro reciente informe «¿Ha rectificado ya la Fed?» (27 de marzo de 2023), destacamos que la Fed deshizo en solo dos semanas dos tercios de todo el QT que había llevado a cabo durante casi un año. La Fed inició el QT en abril de 2022 y logró reducir unos 600 000 millones de dólares hasta marzo de 2023. Cuando el colapso de Silicon Valley Bank sacudió el sistema financiero, la Fed reaccionó recomprando unos 400 000 millones de dólares en activos (véase el Gráfico 6). Surgió la pregunta de si esto señalaba ya el final del QT. Sin embargo, desde entonces la Fed ha retomado la reducción de sus activos. En las últimas 3 semanas, la Fed ha reducido su balance en 120 000 millones de dólares, lo que indica que el banco está decidido a continuar con su política restrictiva.
Gráfico 6: La Fed compró 400 000 millones de dólares en activos como reacción a la reciente crisis bancaria, pero desde entonces ha retomado el QT
Millones de $

Fuente: Goldmoney Análisis
¿Qué significa todo esto? Significa que, mientras el mercado se va dando cuenta de que la Fed, pese a la reciente crisis bancaria y a otras señales de alerta en el sistema monetario, sigue firme en su empeño de controlar la inflación a corto plazo, cada vez está menos convencido de que esto vaya a durar a largo plazo. Esto puede deberse a una de estas dos razones:
- El mercado piensa que la crisis bancaria está efectivamente contenida y que la Fed logrará controlar la inflación relativamente pronto, con una desaceleración económica leve y de corta duración como consecuencia de las subidas de tipos y la reducción del balance. Como ya no habría problema de inflación, la Fed podría adoptar una política monetaria más acomodaticia (tipos más bajos, pero no necesariamente QE).
- El mercado piensa que las acciones de la Fed provocarán una recesión masiva y, potencialmente, una crisis bancaria de mayor escala, que a su vez obligará a la Fed a dar un giro de 180 grados, recortar los tipos hasta cero y reiniciar el QE. En este escenario, la inflación podría bajar aún más a medida que se desarrolle la recesión (desplome de los precios de las materias primas, paso del mercado laboral de muy tensionado a muy débil, hundimiento de los precios de los activos), pero la acción monetaria para contrarrestarlo conducirá a una inflación mucho mayor más adelante.
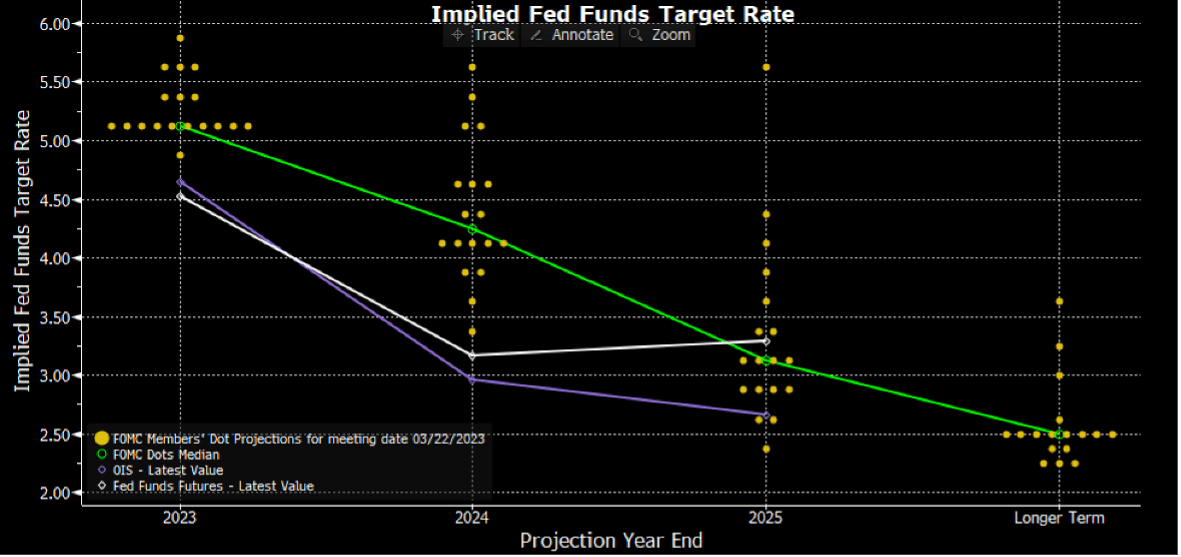
Entonces, ¿cuál de los dos descuenta el mercado? Depende del mercado. Sostenemos que el mercado de futuros de los fondos federales, el mercado de bonos y el mercado de renta variable descuentan el primer escenario. El mercado de futuros de los fondos federales implica una senda de tipos algo más moderada que la de la propia Fed, reflejada en su famoso «dot plot», pero en general se espera que los tipos suban a muy corto plazo, alcancen un máximo y luego bajen gradualmente (véase el Gráfico 7).
Gráfico 7: El mercado de futuros de los fondos federales tiene expectativas algo más moderadas que la propia Fed, pero en general son similares
%
Fuente: Bloomberg
Sin embargo, el mercado del oro parece descontar el segundo escenario. Los precios del oro implican que los tipos de interés reales esperados son aproximadamente entre 2 y 3 puntos porcentuales inferiores a los niveles actuales. Eso solo puede ocurrir si la Fed se ve obligada a recortar los tipos de forma drástica otra vez Y las expectativas de inflación a largo plazo aumentan.
En nuestra opinión, el escenario más probable es una mezcla de ambos. Por un lado, coincidimos con la predicción del mercado del oro de que la próxima recesión no será superficial, sino que se convertirá en una recesión profunda que empujará a la Fed a recortar de nuevo los tipos hasta cero (o quizá incluso a tipos negativos por primera vez) y a adoptar alguna forma de QE. Por otro lado, no creemos que esto signifique necesariamente que los tipos de interés reales y sus expectativas vayan a bajar a partir de ahora. Creemos que es más probable que veamos primero un repunte de los tipos de interés reales (y un desplome de los precios de la energía).
Podemos fijarnos en la recesión de 2007-2008. Los rendimientos de los TIPS a 10 años pasaron del 1 % a más del 3 % justo cuando la Gran Crisis Financiera alcanzaba su punto álgido. Esto ocurrió porque las expectativas de inflación a largo plazo se desplomaron. Por tanto, aunque los tipos a largo plazo bajaron al mismo ritmo que los tipos a corto plazo, los rendimientos de los TIPS aumentaron. Al mismo tiempo, los precios del petróleo a plazos más largos se hundieron de 145 $/barril a 30 $/barril. Como resultado, el precio del oro cayó de 950 $/onza troy a 700 $/onza troy (véase el Gráfico 8).
Gráfico 8: A medida que se desarrollaba la gran crisis financiera, los rendimientos de los TIPS se dispararon y el oro se desplomó
$/onza troy (eje izq.), % (eje der.) eje invertido

Fuente: Goldmoney Análisis
Todos sabemos lo que ocurrió justo después. La Fed recortó los tipos a cero e introdujo por primera vez la flexibilización cuantitativa (QE). Esto hizo caer con fuerza los tipos reales justo cuando los precios de la energía se recuperaban. La Fed continuó con varias rondas de QE, algunas con otro nombre. Como resultado, el oro pasó de 700 $/onza troy a 1880 $/onza troy en 2011.
Es discutible, pero la QE era una novedad en 2008 y nadie sabía que la Fed estaba dispuesta a recortar los tipos a cero y mantenerlos así durante 10 años. Por eso, parte de lo que ocurre hoy es probablemente que el mercado del oro ya está descontando que, cuando la recesión se agrave de verdad, la Fed volverá a hacer lo mismo. La idea es que la gente ya debería saber que la actuación de la Fed contrarrestará las fuerzas que históricamente han tenido un impacto negativo en el precio del oro, así que ¿por qué vender si basta con esperar a que la Fed haga su trabajo? Es decir, se espera que las fuerzas deflacionistas que suelen aparecer en las primeras fases de una recesión no lleven esta vez a una caída de las expectativas de inflación a largo plazo, sino a un aumento. Sin embargo, sostenemos que esto exige que todo el mundo lo entienda así cuando llegue la recesión.
Solo el tiempo dirá cómo evoluciona todo esto. Seguimos siendo cautos a corto plazo y muy optimistas a medio y largo plazo.