
Creía tener una buena idea de los desastres a los que podríamos enfrentarnos en 2013, y entonces vi el informe más reciente de participación bancaria de la Comisión de Comercio de Futuros de Materias Primas de EE. UU. (CFTC) sobre el oro y la plata.
Según los últimos BPR, estos mercados se encaminan hacia una crisis, que en general resultará inesperada. Iré introduciendo poco a poco al lector, empezando por el oro.
El primer gráfico muestra la exposición corta neta de los bancos estadounidenses al oro hasta el 4 de diciembre. Entre febrero y agosto, los bancos estadounidenses lograron reducir sus posiciones cortas netas de 104.717 a 57.689 contratos en un contexto de caída del precio del oro. Es una gestión de posiciones lógica, previsible y sensata. Sin embargo, cuando el precio del oro repuntó tras el BPR de agosto, las posiciones cortas netas subieron rápidamente hasta nuevos máximos y, durante el último mes, volvieron a aumentar de forma inesperada mientras el precio del oro bajaba. Esto es señal de que los bancos estadounidenses, de los cuales solo cinco presentaron datos de diciembre, tienen dificultades para contener un mercado que, en el plano emocional, es neutral en el mejor de los casos, pero que probablemente está algo sobrevendido. Esto se diferencia de un mercado sobrecomprado con posibles tomadores de beneficios a los que sacudir, como ocurrió cuando el oro cotizaba a 1.900 dólares la onza y esos mismos bancos consiguieron volver a controlar el precio.

El siguiente gráfico muestra las posiciones cortas netas de los bancos no estadounidenses, que cuentan una historia muy distinta. Desde octubre de 2011, estos bancos aumentaron sus posiciones cortas, con un salto repentino entre agosto y octubre, antes de reducir bruscamente sus posiciones netas a 44.707 contratos este mes. Parece que algunas de esas posiciones cortas han terminado en los libros de los bancos estadounidenses, lo que ha llevado las suyas a niveles incómodos, como se aprecia en el primer gráfico.

El salto de estas posiciones cortas netas entre agosto y octubre se debió a fuertes aumentos tanto de posiciones largas como cortas por parte de los creadores de mercado de swaps y de otros operadores comerciales. Las posiciones largas más que se triplicaron, de 9.199 a 34.881, y las cortas subieron aún más, de 49.772 a 113.445, con el precio del oro al alza. La explicación más probable es que surgieron compradores a través de algunos de estos bancos no estadounidenses, que se cubrieron comprando contratos de futuros. Uno o varios operadores de otros bancos no estadounidenses vieron que el precio iba en contra de sus posiciones cortas e intentaron frenarlo mediante una intervención masiva. Posteriormente, cuando los bancos estadounidenses hicieron caer el mercado tras el repunte de octubre, estos bancos no estadounidenses aprovecharon para reducir sus posiciones cortas a niveles más normales.
Esta información resulta especialmente reveladora, dado que el informe Commitment of Traders muestra una reducción sustancial de la posición neta de los operadores comerciales, de 34.551 contratos, en la semana hasta la misma fecha que el BPR, lo que da la impresión de un mercado que vuelve a estar bajo control. El BPR sugiere lo contrario.
Plata
Aunque existe una gran reserva de oro que teóricamente puede salir al mercado a precios más altos, no puede decirse lo mismo de la plata. Veamos primero la posición de los bancos estadounidenses. El primer gráfico de la plata muestra que, aunque la plata cotiza muy por debajo de sus máximos de 2011, las posiciones cortas netas de los bancos estadounidenses son sustancialmente más altas de lo esperable. La posición larga ha caído a solo 625 contratos, mientras que las cortas son 40.198, de modo que estos menos de cuatro bancos que informaron la semana pasada tienen una exposición corta neta de casi 200.000.000 de onzas, el doble de la oferta anual estimada de plata disponible para los inversores una vez descontada la demanda industrial.
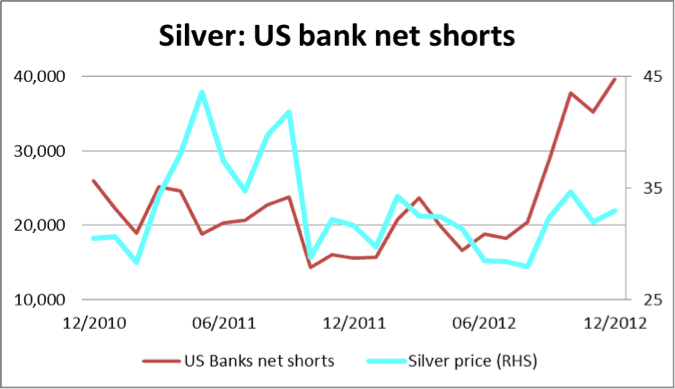
El último gráfico muestra las posiciones cortas netas de los bancos no estadounidenses. A diferencia de su exposición al oro, estos bancos están en los mismos graves apuros que los estadounidenses, pues cometieron el error de convertir una posición más o menos equilibrada, todavía en el BPR de agosto, en una posición corta neta récord durante la subida de precios de agosto a octubre. Es un duro apretón alcista sobre ellos que, sumado a la posición de los bancos estadounidenses, supone una posición corta total de 290.000.000 de onzas. Esta cifra se compara con unas posiciones cortas netas de solo 120.000.000 de onzas cuando el precio se hizo bajar con éxito desde sus máximos históricos a principios del año pasado.

Conclusión
No existe plata para cubrir estas posiciones cortas, y bastará con muy poca compra adicional para desencadenar una crisis en este importante mercado. En el caso del oro, siempre ha habido bancos centrales con metal precioso físico disponible para aliviar la escasez del mercado, pero, hasta donde sabemos, las reservas estratégicas de plata de décadas anteriores están agotadas. Por tanto, no hay ningún precio al que estas posiciones cortas puedan cerrarse.
Las posiciones de los bancos tanto en plata como en oro parecen haberse visto afectadas negativamente por «sucesos desconocidos» desde el BPR de agosto en adelante. Todos los intentos del sector bancario por recuperar el control de estos importantes mercados parecen haber fracasado.
Desde la fecha del último BPR (4 de diciembre) ha habido tres intentos serios de reducir estas posiciones cortas y, cada vez, el mismo nivel de 32,60 dólares ha resistido. Esto sugiere que uno o varios compradores de mayor tamaño que los bancos están dispuestos a plantarles cara comprando en las caídas. Este comportamiento del precio respalda la evidencia anecdótica de que el metal precioso físico escasea en mercados importantes como Londres.
Con estos datos, y suponiendo que la tendencia continúe, pronto llegará un momento en que el NYMEX se verá obligado a declarar fuerza mayor en este mercado, algo que puede hacer según su reglamento. Las consecuencias de esta medida extrema podrían ser desestabilizadoras no solo para el precio y la demanda de la plata, sino también perturbadoras para el oro.
Por tanto, debemos añadir el colapso de los mercados de metales preciosos a la lista de peligros sistémicos a los que nos enfrentamos en el Año Nuevo.