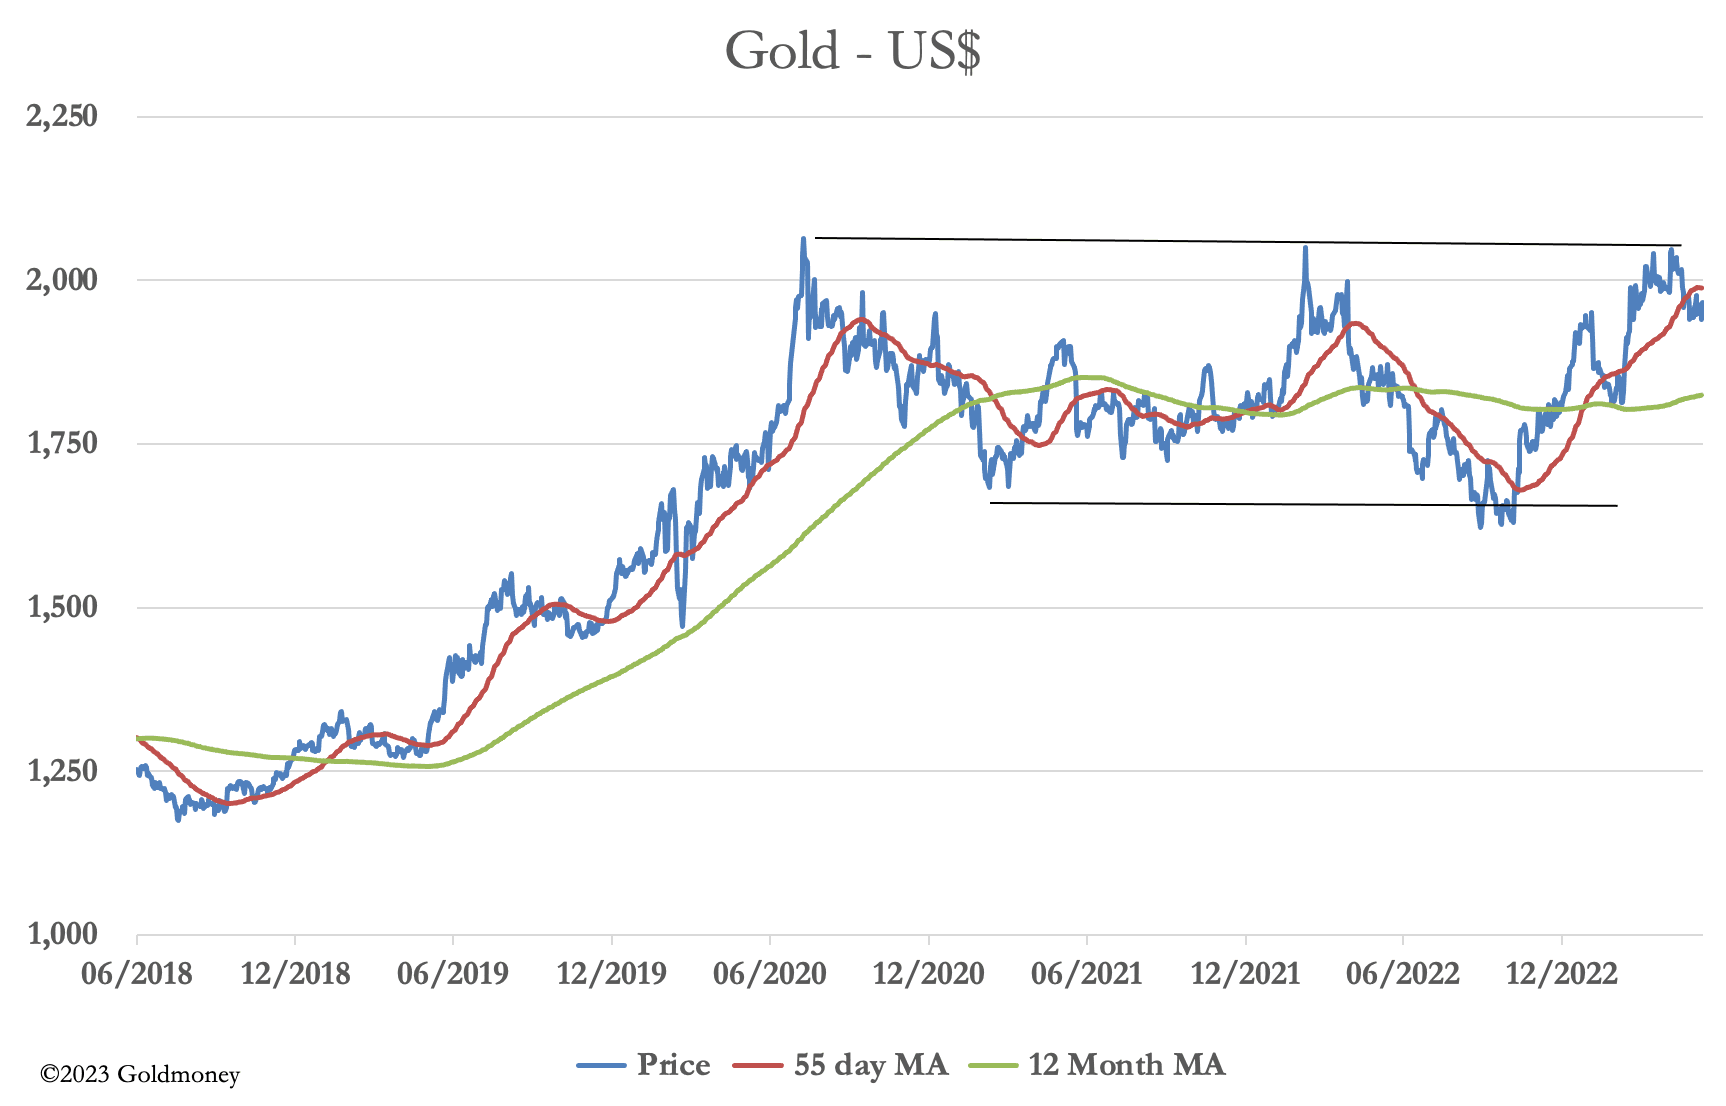
Los precios del oro y de la plata han subido desde el pasado viernes, desafiando a los agoreros. En la negociación europea de esta mañana, el oro cotizaba a 1.962 dólares, 13 más que hace una semana, mientras que la plata superaba al oro con 24,30 dólares, 75 centavos más. Como muestra nuestro gráfico principal, la plata parece liderar el avance.
La plata es un mercado más reducido y más volátil, y por eso puede ser indicativa de los factores de fondo del mercado. Hay pocas dudas de que los bajistas de la plata están sufriendo una presión asfixiante. Los swaps de Comex intentan contener sus posiciones cortas, presumiblemente sabiendo que la demanda subyacente de metal físico está drenando la liquidez del mercado de papel. En el caso de la plata, Comex parece quedar cada vez más al margen, lo que deja el contrato como un rincón ilíquido y olvidado.
En lo que va de año, se han entregado 12.996 contratos de plata, lo que representa casi 65 millones de onzas (más de 2.000 toneladas). Al ser un metal industrial, la demanda es fuerte debido a la demanda de paneles solares y de otras aplicaciones energéticas y electrónicas críticas. Los fabricantes están eludiendo los mercados y tratan directamente con las refinerías, y las refinerías también tratan directamente con las minas y con intermediarios como Glencore. En ese contexto, perder del mercado entre 4.000 y 5.000 toneladas anualizadas por entregas se convierte en un problema real para los operadores de los bancos de metales preciosos, que constituyen la mayoría de los swaps de Comex.
Desde el 1 de enero se han entregado fuera de Comex casi 240 toneladas de oro, lo cual es un problema menor por la mayor liquidez de negociación. Aun así, quienes usan el contrato de oro de Comex no lo concibieron como un mercado de entrega, y con 55 toneladas entregadas en las últimas siete sesiones, está claro que las entregas tienden a aumentar.
Esta tendencia de las existencias físicas a escaparse de los mercados de papel se refleja en la relación oro/plata, que parece estar en tendencia descendente.

Un analista gráfico diría que la relación aún tiene trabajo por hacer entre 75 y 80, pero que después podría entrar en caída libre.
Volviendo al oro, los operadores macro son menos optimistas. Ven una combinación fea de tipos de interés altos, endurecimiento cuantitativo y recesión. Afirman que los tipos de interés altos son malos para el oro y que una recesión seguirá empujando a la baja los precios de las materias primas, haciendo que el oro parezca caro. Pero el defecto más importante de su argumento es asumir un poder adquisitivo constante del dólar en la fijación de precios de las materias primas, incluido el oro.
Si examinas los precios de las materias primas, se han suavizado de forma notable durante el último año, en particular el gas natural y el petróleo WTI. Los metales básicos también han bajado, con el cobre un 13% a la baja. En cambio, el oro y la plata suben un 6,7% y un 12,4% respectivamente. A los males de las materias primas se suma el decepcionante desempeño de la economía china.
Pero lo que define el letargo del verano es que todo esto ya está descontado, mientras que los peligros para el sistema de crédito fiduciario no lo están, estos últimos porque se entienden mal y los humanos tendemos a vivir con esperanza. El gráfico técnico del oro sugiere que este retroceso es una corrección saludable antes del próximo desafío a los máximos históricos.