
Para explicar por qué fracasan las monedas fiduciarias, empecé definiendo el dinero. Después describí la relación entre el dinero fiduciario y su poder adquisitivo, el papel del crédito bancario y los intereses de los bancos centrales.
Sin duda, las recientes sanciones contra Rusia tendrán un efecto catastrófico sobre las monedas financiarizadas, y es posible que lleven al final de cincuenta y un años de régimen del dólar. Rusia y China pretenden evitar ese destino para el rublo y el yuan vinculando sus monedas a las materias primas y a la producción, en lugar de a unos activos financieros que se hunden. La única forma que tenemos de protegernos quienes vivimos en Occidente es el oro físico, que a lo largo del tiempo está ligado a los precios de las materias primas y de la energía.
What is money?
Para entender por qué fracasan todos los sistemas de moneda fiduciaria, debemos empezar por entender qué es el dinero y en qué se diferencia de otras formas de moneda y de crédito. Se trata de relaciones antiguas que trascienden nuestra época y que tienen su origen en el derecho romano y en la práctica de los mercaderes medievales, que desarrollaron una lex mercatoria que extendió el estatus legal del dinero a instrumentos surgidos a partir de él, como las letras de cambio, los cheques y otros títulos representativos de dinero. Y aunque, como medios de circulación, las monedas han sido históricamente casi indistinguibles del dinero propiamente dicho, en el último siglo sus emisores las separaron del dinero hasta convertirlas en puro papel fiduciario.Al fin y al cabo, lo que constituye el dinero siempre lo han determinado quienes lo usan, como el medio para intercambiar su producción por consumo en una economía basada en la división del trabajo. El dinero es el puente entre ambos y, aunque a lo largo de los milenios han ido y venido distintos medios de intercambio, solo el dinero metálico ha sobrevivido y ha conservado la confianza. Estos metales son principalmente el oro, la plata y el cobre. Hoy el término suele referirse al oro, que todavía está en las reservas de los gobiernos, como único activo sin riesgo de contraparte. La plata, que perdió importancia como dinero tras el paso de Alemania al patrón oro después de la guerra franco-prusiana, sigue siendo un metal monetario, aunque con una relación oro-plata actualmente superior a 70 veces, no se valora como tal.
Por razones históricas, el sistema monetario mundial evolucionó sobre la base del derecho inglés. Gran Bretaña, o más exactamente Inglaterra y Gales, sigue respetando el derecho romano, o natural, en materia de dinero. Hasta hoy, las monedas de oro soberanas tienen curso legal. En sentido estricto, el oro y la plata metálicos son en sí mismos crédito, pues representan producción aún no gastada. Pero, de forma singular, no son pasivo de nadie, a diferencia de los billetes y los depósitos bancarios. El dinero metálico tiene, por tanto, este estatus excepcional, y solo ese hecho hace que tienda a no circular, de acuerdo con la ley de Gresham, mientras haya formas de crédito inferiores disponibles.
El dinero comparte con sus sustitutos en forma de moneda y crédito una posición única en el derecho penal. Si un ladrón roba dinero, puede ser detenido y acusado de robo junto con sus cómplices. Pero si entrega el dinero a un tercero que lo recibe de buena fe y no sabe que es robado, el propietario original no tiene recurso contra el receptor inocente ni contra nadie que posteriormente llegue a poseer ese dinero. Es muy distinto de cualquier otra forma de propiedad, que, aun pasando a manos inocentes, sigue siendo del propietario original.
En derecho, las criptomonedas y las proyectadas monedas digitales de bancos centrales no son dinero, ni sustitutos del dinero, ni monedas. Dado que un antiguo propietario de bitcoin robado y vendido a un comprador que ignoraba su origen delictivo puede reclamarlo después, no hay un título claro sin una procedencia completa. De acuerdo con el derecho de propiedad, Estados Unidos ha dictaminado que las criptomonedas son propiedad, reclamable como bienes robados, lo que las diferencia del dinero y de la moneda propiamente dichos. Y cabe esperar resoluciones similares en otras jurisdicciones que excluyan a las criptomonedas del estatus legal de dinero, mientras que la posición de las CBDC a este respecto aún está por aclarar. Por tanto, podemos dejar zanjada cualquier pretensión de que el bitcoin o cualquier otra criptomoneda pueda tener el estatus legal que se exige al dinero.
Con un auténtico patrón oro, la moneda en forma de billetes en circulación pública era libremente canjeable por moneda de oro. Mientras fueran libremente canjeables, los billetes adquirían el valor de cambio del oro, teniendo en cuenta la solvencia del emisor. Una de las cuestiones que Sir Isaac Newton consideró como director de la Real Casa de la Moneda fue qué grado de respaldo necesitaba una moneda para conservar su credibilidad como sustituto del oro. Concluyó que ese nivel debía ser del 40 %, aunque Ludwig von Mises, el economista austriaco que fue todo lo defensor del dinero sólido que se podía ser, parecía menos prescriptivo en este asunto.
El efecto de un patrón oro operativo es garantizar que el dinero elegido por la gente esté debidamente representado en el sistema monetario. Tanto la moneda como el crédito quedan ligados a sus virtudes. El nivel general de precios fluctuará influido por los cambios en la cantidad de moneda y crédito en circulación, pero la disciplina de los límites a la creación de crédito y moneda devuelve los precios a una norma.
Esta disciplina no gusta a los gobiernos que creen que el dinero es responsabilidad de un gobierno que actúa en interés del pueblo, y no del propio pueblo. Así lo expresó Georg Knapp en su Teoría estatal del dinero, publicada en 1905, que se convirtió en la justificación de Alemania para pagar el armamento por medios inflacionarios antes de la Primera Guerra Mundial y para seguir usando la depreciación de la moneda como principal medio de financiación del gobierno hasta que el marco papel se derrumbó en 1923.
Mediante un proceso evolutivo, los gobiernos modernos primero erosionaron y luego arrebataron al público, para sí mismos, la determinación de qué constituye el dinero. La eliminación de toda la disciplina del patrón oro ha permitido a los gobiernos inflar las cantidades de moneda y crédito como medio de transferirse la riqueza pública. Como representación general de esta dilución, la Figura 1 muestra el crecimiento de la moneda amplia en dólares desde que el presidente Nixon suspendió, en agosto de 1971, el último vestigio de patrón oro bajo el Acuerdo de Bretton Woods.
 Desde esa fecha, la moneda y el crédito bancario han pasado de 685.000 millones de dólares a 21,84 billones, es decir, treinta y dos veces más. Y esto excluye un aumento desconocido de la cantidad de dólares fuera del sistema financiero estadounidense, comúnmente llamados eurodólares, que quizá suponen varios billones más. El oro, cotizado en dólares fiduciarios, ha pasado de 35 dólares cuando se suspendió Bretton Woods a 1.970 actualmente. Una forma mejor de expresar esta depreciación del dólar es decir que, medido en oro, el dólar ha perdido el 98,3 % de su poder adquisitivo (véase la Figura 4 más adelante en este artículo).
Aunque es un error pensar que la relación entre la cantidad de moneda y crédito en circulación y el poder adquisitivo del dólar es lineal (como afirman los monetaristas), no solo se ha acelerado en los últimos años el ritmo de depreciación, sino que se ha vuelto imposible detener la destrucción del poder adquisitivo. Para ello, los gobiernos tendrían que incumplir los compromisos de bienestar que han adquirido y apartarse de la intervención económica. Tendrían que aceptar que la economía no es asunto del gobierno, sino de quienes producen bienes y servicios en beneficio de otros. El papel económico del Estado tendría que reducirse al mínimo.
No es solo una defensa del capitalismo. La historia lo ha confirmado incontables veces. Las naciones capitalistas siempre crean riqueza personal mejor que las socialistas. Por eso el Muro de Berlín fue derribado por multitudes airadas, empujadas finalmente a hacerlo por el fracaso del comunismo frente al capitalismo a un tiro de piedra. El desempeño relativo de Hong Kong frente a China cuando Mao Zedong hacía pasar hambre a sus masas por algún tipo de capricho revolucionario mostró también cómo rendía la misma etnia bajo el socialismo en comparación con los mercados libres.
The relationship between fiat currency and its purchasing power
A partir del aumento de la cantidad de moneda y crédito M3 en dólares estadounidenses y de la caída del poder adquisitivo medida en oro, se aprecia que la estadística monetaria del gobierno no cuadra con el mercado. Parte de la razón es que las estadísticas oficiales no recogen todo el crédito de una economía (solo se registra el crédito bancario emitido por bancos autorizados), los dólares creados fuera del sistema, como los eurodólares, son adicionales, y los precios de mercado fluctúan.Los monetaristas apenas tienen en cuenta estos factores, o no los tienen en cuenta en absoluto, y afirman que el poder adquisitivo de una moneda es inversamente proporcional a su cantidad. Aunque hay mucho de verdad en esta afirmación, solo es adecuada para una moneda con auténtico respaldo en oro, cuando las valoraciones relativas entre moneda y bienes de una comunidad se alinean con las de sus vecinas mediante el arbitraje, neutralizando cualquier subjetividad de la valoración.
La representación clásica de la teoría monetaria de los precios no se aplica en condiciones en las que la fe en una moneda sin respaldo es primordial para decidir su utilidad. Una población que pierde la fe en la moneda de su gobierno puede rechazarla por completo pese a los cambios en su cantidad en circulación. Esto es lo que acaba con todas las monedas fiduciarias, y garantiza que, para sobrevivir, una moneda tenga que volver finalmente a un patrón de cambio en oro creíble.
La debilidad de una moneda fiduciaria quedó demostrada de forma célebre en Europa en la década de 1920, cuando se destruyeron la corona austriaca y el marco papel alemán. Tras la Segunda Guerra Mundial, el yen militar japonés sufrió la misma suerte en Hong Kong, y el marco alemán, por segunda vez, a mediados de la década de 1940. Más recientemente, el dólar zimbabuense y el bolívar venezolano se han hundido hasta valer lo que el papel usado, y no son los únicos.
En última instancia, es siempre el público quien determina el valor de uso de un medio de circulación. La Figura 2 que sigue, con el precio del petróleo medido en gramos de oro, dólares, libras y euros, muestra que entre 1950 y 1974 un patrón oro, incluso en la forma incompleta que existió bajo el Acuerdo de Bretton Woods, coincidió con estabilidad de precios.
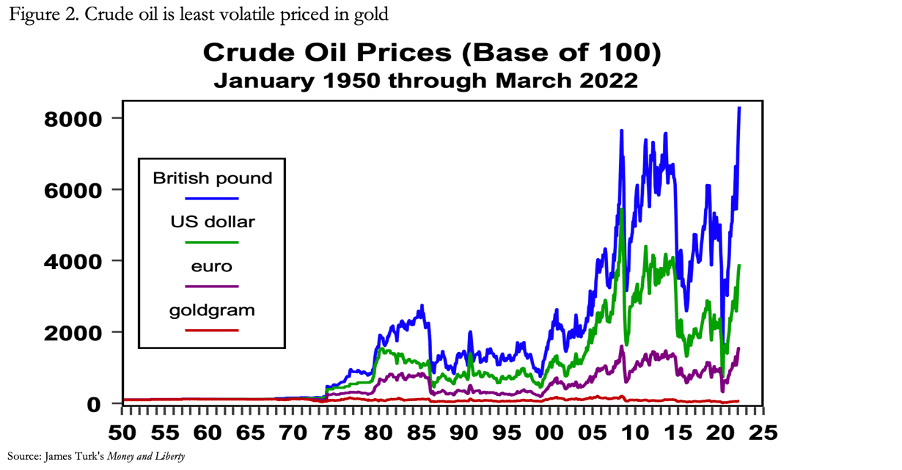
Bastaron unos pocos años desde el fin de Bretton Woods para que se materializaran las consecuencias de perder el ancla del oro. Hasta entonces, los proveedores de petróleo, principalmente Arabia Saudí y otros miembros de la OPEP, tenían fe en el dólar y en otras monedas. Solo cuando comprendieron las implicaciones de cobrar en puro papel fiduciario insistieron en una compensación por la depreciación de las monedas. La libertad de subir los precios del petróleo fue la condición bajo la cual los saudíes y el resto de la OPEP aceptaron cobrar únicamente en dólares estadounidenses.
En los años de posguerra, entre 1950 y 1970, el dinero amplio estadounidense creció un 167 %, pero el precio del petróleo en dólares no varió en todo ese tiempo. Se observó una estabilidad de precios similar en otras materias primas, lo que demuestra claramente que la cantidad de moneda y crédito en circulación no era el único determinante del poder adquisitivo del dólar.
The role of bank credit
Aunque la relación entre el crédito bancario y la suma de la cantidad de moneda y las reservas bancarias varía, con mucho la mayor cantidad es la del crédito bancario. Por tanto, el comportamiento del conjunto de los bancos es el que más influye en la cantidad total de crédito de la economía.Bajo el patrón oro británico del siglo XIX, las fluctuaciones en la disposición de los bancos a prestar provocaron auges y recesiones periódicos, por lo que merece la pena examinar este fenómeno, que se ha convertido en la excusa para la intervención del Estado en los mercados financieros y, en última instancia, para el abandono total de los patrones oro.
Los bancos son intermediarios de crédito: prestan a un tipo de interés superior al que pagan a los depositantes. No emplean su propio dinero, salvo en un sentido general de balance. El capital propio de un banco es la base sobre la que puede expandir su crédito.
El proceso de creación de crédito se entiende mal de forma generalizada, pero es esencialmente sencillo. Si un banco acepta prestar dinero a un cliente, el préstamo aparece como un activo en el balance del banco. Mediante la contabilidad por partida doble, este préstamo debe tener de inmediato un asiento compensatorio, que abona la cuenta corriente del prestatario. Se informa al cliente de que el préstamo está concedido y, desde ese momento, puede disponer de los fondos abonados en su cuenta corriente.
No interviene ningún otro banco ni ninguna otra fuente de financiación. Con tan solo dos asientos contables, el balance del banco se ha ampliado en el importe del préstamo. Para un banquero, la capacidad de crear crédito bancario de este modo es, siempre que se preste con prudencia, un negocio extremadamente rentable. El crédito pendiente puede ser muchas veces el capital del banco. Así, si la ratio entre activos del balance y patrimonio de un banco es de ocho veces y el margen bruto entre préstamos y depósitos es del 3 %, eso se convierte en una rentabilidad bruta del 24 % sobre el patrimonio propio del banco.
La limitación al apalancamiento del balance de un banco procede de dos consideraciones. Está el propio riesgo de crédito, que variará según las condiciones económicas, y el riesgo de los depositantes, que es la fe colectiva de estos en la situación financiera del banco. El riesgo de los depositantes, que puede llevarles a retirar su crédito en el banco a favor de moneda o de un depósito en otro banco, puede originarse porque el banco ofrezca un tipo de interés inferior al de otros bancos o porque los depositantes duden de la solidez del propio banco. La combinación del riesgo de crédito y del riesgo de los depositantes determina la opinión de un banquero sobre el nivel máximo de beneficios que se pueden obtener con seguridad operando con crédito.
Una expansión de la cantidad de crédito en una economía estimula la actividad económica porque se engaña a las empresas haciéndoles pensar que el dinero adicional disponible se debe a una mejora de las condiciones comerciales. Además, la aparente mejora de las condiciones comerciales anima a los banqueros a aumentar aún más los préstamos. Se pone en marcha un círculo virtuoso de préstamos y aparente mejora económica, mientras el conjunto de los bancos lleva su ratio media de activos del balance sobre patrimonio de, digamos, entre cinco y ocho veces a quizá diez o doce. La competencia por el negocio de crédito lleva entonces a los bancos a recortar sus márgenes para atraer nuevos clientes empresariales. Los clientes acaban endeudándose por endeudarse, y emprenden proyectos de inversión que normalmente no serían rentables.
Incluso bajo un patrón oro, la exuberancia crediticia empieza a empujar los precios al alza. Las empresas ven que sus costes empiezan a subir y reducen sus beneficios. Vigilando de cerca el riesgo de crédito, los banqueros son muy conscientes del deterioro de las perspectivas de beneficios de sus prestatarios y, por tanto, de un riesgo crediticio creciente. Entonces intentan reducir sus ratios de activos sobre patrimonio. Como conjunto cuyos miembros se mueven por las mismas consideraciones, los bancos empiezan a retirar crédito de la economía, lo que revierte el estímulo anterior, y la economía entra en recesión.
Esta es una descripción simplista de un ciclo regular de fluctuación del crédito bancario, que históricamente variaba aproximadamente cada diez años, aunque podía oscilar entre siete y doce. La Figura 3 ilustra cómo se reflejaron estas fluctuaciones en la tasa de inflación en la Gran Bretaña del siglo XIX, desde la introducción de la moneda de oro soberana hasta poco antes de la Primera Guerra Mundial.
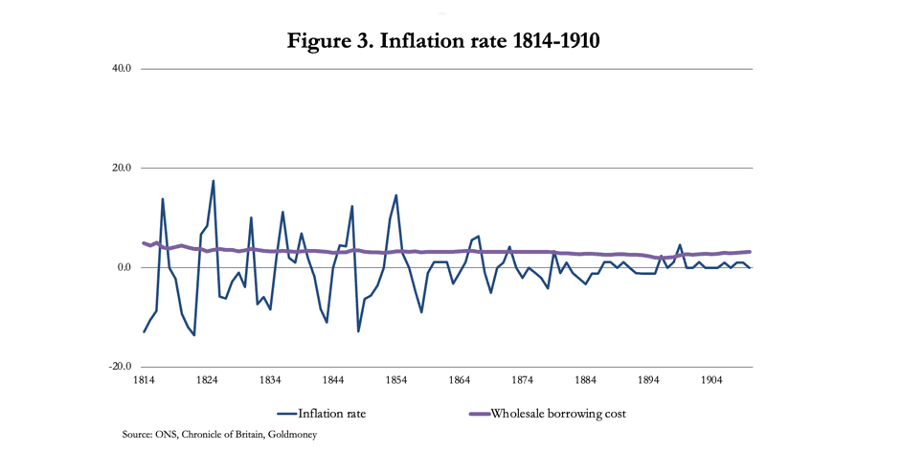
Además de ilustrar la regularidad de las consecuencias de un ciclo de expansión y contracción del crédito bancario, marcado por sus efectos inflacionarios, la Figura 3 muestra que no hay correlación entre la tasa de inflación de precios y los costes de financiación mayorista. En otras palabras, las políticas monetarias actuales de los bancos centrales, que usan los tipos de interés para controlar la inflación, están mal concebidas. Keynes conocía este efecto y lo llamó la paradoja de Gibson. Pero, como la economía keynesiana no tenía explicación para ella, se ha ignorado desde entonces. Creer que se podía ignorar la paradoja de Gibson es esencial en las políticas de los bancos centrales dirigidas a domar el ciclo de inflación de precios.
The interests of central banks
Nominalmente, el principal interés de los bancos centrales es intervenir en la economía para promover el máximo empleo compatible con una inflación de precios moderada, fijada en el 2 % medido por el índice de precios al consumo. Es una política dirigida a estimular la economía, pero sin sobreestimularla. Volveremos enseguida sobre las falacias que esto implica.En la segunda mitad del siglo XIX, la intervención de los bancos centrales comenzó cuando el Banco de Inglaterra asumió el papel de prestamista de última instancia, con el fin de evitar crisis bancarias desestabilizadoras para la economía. La intervención en forma de compra de crédito de la banca comercial se detuvo ahí, sin más manipulación de los tipos de interés ni otra intervención económica.
La última verdadera recesión en Estados Unidos fue la de 1920-21. Como siempre había hecho en el pasado, el gobierno la ignoró, en el sentido de que no hubo intervención ni estímulo económico, y la recuperación fue rápida. Fue después de esa recesión cuando empezaron los problemas, con un nuevo sistema bancario federal dirigido por Benjamin Strong, firme partidario del estímulo monetario. Los felices años veinte llegaron sobre un mar de crédito en expansión, que condujo a un auge bursátil: una burbuja financiera. Pero no era más que un ciclo exagerado de expansión del crédito bancario que, al terminar, hundió Wall Street, con una caída de las cotizaciones del 89 % medida por el índice Dow Jones Industrial. Unida al auge de la producción agrícola, exagerado por la mecanización, la depresión posterior golpeó con especial dureza al gran sector agrícola y socavó los precios agrícolas en todo el mundo hasta la Segunda Guerra Mundial.
Es un hecho que los inflacionistas ignoran que primero el presidente Herbert Hoover y luego Franklin Roosevelt alargaron la depresión hasta convertirla en la más larga de la que hay registro por intentar detenerla. Sostuvieron los precios, lo que significó que los productos quedaran sin vender. Y, al principio mismo, al aprobar la ley arancelaria Smoot-Hawley, hundieron no solo la demanda interna, sino toda la producción nacional que dependía de materias primas y productos semielaborados importados.
Estas políticas desastrosas contaron con el apoyo de una nueva generación de economistas, cuyo ejemplo es Keynes, que creían que el capitalismo era defectuoso y requería la intervención del gobierno. Pero los intentos protokeynesianos de sacar a la economía estadounidense de la depresión fracasaron una y otra vez. Todavía en 1940, once años después del crac de Wall Street, el desempleo en Estados Unidos seguía siendo del 15 %. Lo que los economistas del bando keynesiano ignoraron fue la verdadera causa del crac de Wall Street y de la depresión posterior, arraigada en la inflación del crédito que impulsó los felices años veinte. Como vimos en la Figura 3, no fue más que el giro del ciclo de crédito bancario, repetido y establecido desde hacía tiempo, alimentado esta vez además por la expansión inflacionaria del crédito de Benjamin Strong como presidente de la nueva Fed. La causa de la depresión no fue la empresa privada, sino la intervención del gobierno.
El establishment lo sigue interpretando mal hoy en día: las universidades promueven el keynesianismo con exclusión de la economía clásica y del sentido común. Además, las estadísticas que se han convertido en una religión para los responsables políticos y para todos los demás están corrompidas por los intereses del Estado. Poco después de que se indexaran los salarios y las pensiones en 1980, los estadísticos del gobierno en la Oficina de Estadísticas Laborales empezaron a estudiar cómo reducir el impacto sobre los precios de consumo. Una estimación independiente de la inflación de consumo en Estados Unidos la situó recientemente muy por encima del 15 %, cuando la tasa oficial era del 8 %.[i]
Especialmente atroz es la insistencia del Estado en que un objetivo de inflación del 2 % para los precios de consumo estimula la demanda, cuando se pasa por alto la transferencia de riqueza que sufren los ahorradores, los trabajadores con salarios bajos y los pensionistas, privados de su compensación por inflación por obra de la BLS. Y también se pasa por alto el beneficio que esta transferencia de riqueza supone para el gobierno, los bancos y sus prestatarios favoritos.
El problema al que nos enfrentamos ahora en este entorno de dinero fiduciario no es solo que la política monetaria esté corrompida por el interés propio del Estado, sino que nadie al mando parece entender el dinero y el crédito. Técnicamente, pueden estar muy bien cualificados. Pero han pasado ya más de cincuenta años desde que se suspendió el dinero en el sistema monetario. No solo han ignorado los responsables políticos indicadores como la paradoja de Gibson. No solo creen en sus propias estadísticas. Y no solo piensan que depreciar la moneda es bueno, sino que además los comités de política monetaria pretenden hacernos creer que el dinero no tiene nada que ver con la subida de los precios.
Todo esto se facilita presentando la inflación como subida de precios, cuando en realidad es una pérdida de poder adquisitivo. La Figura 4 muestra cómo debería leerse el poder adquisitivo de las monedas.

Solo ahora, al parecer, somos conscientes de que la inflación de precios no es transitoria. Si nos remitimos a la Figura 1, la medida de oferta monetaria amplia M3 casi se ha triplicado desde la quiebra de Lehman, de modo que todavía hay mucho combustible para un menor poder adquisitivo del dólar. Y, como se ha comentado antes, no solo debemos vigilar las cantidades de moneda y crédito, sino también los cambios en el comportamiento de los consumidores y si tienden a deshacerse de la liquidez en moneda a favor de bienes.
Todo indica que es probable que esto ocurra, acelerado por las sanciones contra Rusia y por la amenaza de que traigan una nueva era monetaria que socave el estatus global del dólar. Alertados de precios más altos en los próximos meses, no cabe duda de que hay un mayor nivel de acaparamiento por parte de los consumidores, que, dicho de otro modo, es deshacerse de la liquidez personal antes de que compre menos.
Hasta ahora, las fases de la evolución de la moneda han quedado marcadas por el fin del Acuerdo de Bretton Woods en 1971. El inicio de la era del petrodólar en 1973 dio lugar a una segunda fase, la financiarización de la economía global. Y, por último, a partir de ahora, el regreso a un patrón de materias primas provocado por las sanciones contra Rusia está empujando al alza los precios en las monedas de la alianza occidental, lo que significa que su poder adquisitivo vuelve a caer.
The faux pas over Russia
En lo que respecta a la evolución del dinero y del crédito, esto nos pone al día con los acontecimientos actuales. Antes de que Rusia invadiera Ucrania y de que la alianza occidental le impusiera sanciones, ya veíamos cómo se disparaban los precios, alimentados por la expansión de la moneda y del crédito en los últimos años. Los planificadores monetarios culparon a los problemas de las cadenas de suministro y a las alteraciones causadas por la covid, y creían que ambos se corregirían con el tiempo. Pero la magnitud de estas subidas de precios ya había superado sus expectativas, y las sanciones contra Rusia han empeorado aún más la situación.Aunque Estados Unidos pueda sentir cierto consuelo en que la seguridad de su suministro energético no se ve afectada, no ocurre lo mismo con Europa. En los últimos años, Europa ha ido cerrando su producción de combustibles fósiles, y el afán de Alemania por volverse verde ha llegado incluso a desmantelar centrales nucleares. Parece que prescindir de los combustibles fósiles solo vale dentro de las fronteras nacionales, lo que aumenta la dependencia del petróleo, el gas y el carbón importados. En el caso de Europa, la mayor fuente de estas importaciones es, con mucho, Rusia.
Rusia ha respondido con el anuncio del banco central ruso de que está dispuesto a comprar oro a las entidades de crédito nacionales, primero a un precio fijo de 5.000 rublos por gramo y después, cuando el rublo se fortaleció inesperadamente, a un precio que se acordará caso por caso. La señal es clara: el banco central ruso entiende que el oro desempeña un papel importante en la estabilidad de precios. Al mismo tiempo, el Kremlin anunció que solo vendería petróleo y gas a las naciones hostiles (es decir, las que imponen sanciones) a cambio de pagos en rublos.
Este último anuncio iba dirigido principalmente a los países de la UE y equivale a una oferta a precios razonables en rublos, o a que pujen al alza por suministros en euros o dólares de otros lugares. Mientras que el precio del petróleo se disparó y desde entonces ha retrocedido un tercio, los precios del gas natural siguen cerca de sus máximos históricos. A pesar de que el hemisferio norte sale de la primavera, el coste de la energía parece destinado a seguir subiendo. El efecto sobre las economías de la zona euro es casi catastrófico.
Mientras que el rublo ha recuperado ya toda la caída posterior al anuncio de las sanciones, el euro se está convirtiendo en un desastre. El BCE aún tiene un tipo de depósito negativo y enormes pérdidas en su extensa cartera de bonos por la rápida subida de los rendimientos. Los bancos centrales nacionales, que son sus accionistas, también tienen pérdidas que en casi todos los casos eliminan su patrimonio (el patrimonio del balance se define como la diferencia entre los activos de un banco y sus pasivos, una diferencia que siempre debería ser positiva). Además, el hecho de que estos bancos centrales sean accionistas de los BCN convierte la recapitalización de todo el eurosistema en un episodio complejo, que probablemente ponga en duda la fe en el eurosistema.
Como si eso no fuera suficiente, los grandes bancos comerciales están extremadamente apalancados, con una media superior a 20 veces y con Crédit Agricole en torno a 30 veces. Todo el sistema está plagado de deudas incobrables y dudosas, muchas de las cuales están ocultas dentro del sistema de liquidación transfronteriza TARGET2. No podemos creer ninguna estadística bancaria. A diferencia de Estados Unidos, los bancos de la zona euro han usado los mercados de repos como fuente de liquidez a coste cero, lo que ha llevado el tamaño del mercado a más de 10 billones de euros. El enorme tamaño de este mercado, unido a la dependencia de la inversión en bonos para una proporción significativa de los activos de la banca comercial, significa que una subida de los tipos de interés a terreno positivo corre el riesgo de desestabilizar todo el sistema.
El BCE mantiene a raya los tipos de interés para evitar que suban y está dispuesto a comprar aún más bonos públicos de los miembros para impedir que los rendimientos suban más. Pero incluso Alemania, que es el más conservador de los Estados miembros, afronta enormes presiones de precios: los precios de producción de los productos industriales aumentaron oficialmente un 25,9 % en el año hasta marzo, un 68 % los de la energía y un 21 % los de los bienes intermedios.
No cabe duda de que los mercados ejercerán una presión creciente a favor de subidas sustanciales de los rendimientos de los bonos de la zona euro, que se agravan de forma significativa por las políticas de sanciones de Estados Unidos contra Rusia. Como importador de materias primas, Japón se ve afectado de manera similar. Ambas monedas se ilustran en la Figura 5.

El yen parece estar en el peligro más inmediato, con un desplome que se ha acelerado en las últimas semanas, pero, como tanto el Banco de Japón como el BCE siguen resistiéndose a la subida de los rendimientos de los bonos, sus monedas sufrirán aún más. El Banco de Japón lleva practicando la expansión cuantitativa desde 2000 y ha acumulado cantidades sustanciales de bonos públicos y corporativos, e incluso acciones a través de ETF. Ya ahora, el BOJ tiene patrimonio negativo por la caída de los precios de los bonos. Para evitar que su balance se deteriore aún más, ha trazado una línea roja: no permitirá que el rendimiento del JGB a 10 años suba por encima del 0,25 %. Con los precios de las materias primas y de la energía por las nubes, parece cuestión de tiempo que el BOJ se vea obligado a ceder, lo que desencadenaría una crisis bancaria en su sector de banca comercial, muy apalancado, que, como el de la zona euro, tiene ratios de activos sobre patrimonio superiores a 20 veces.
Parece, por tanto, que el orden de acontecimientos que se perfila con respecto a las crisis monetarias es que el yen se desploma y, poco después, el euro. La conmoción para el sistema bancario estadounidense debe de ser evidente. El hecho de que los bancos de Estados Unidos estén considerablemente menos apalancados que sus homólogos japoneses y del eurosistema no los salvará del contagio del riesgo sistémico global.
Además, dadas sus grandes tenencias de bonos del Tesoro de Estados Unidos y de deuda de agencias, los planes actuales de reducirlas solo exponen a la Fed a pérdidas que casi con certeza exigirán su recapitalización. El rendimiento del bono del Tesoro estadounidense a 10 años se está disparando y, dadas las consecuencias de las sanciones sobre los precios globales de las materias primas, todavía le queda mucho recorrido.
The end of the financial regime for currencies
Desde el big bang de Londres a mediados de los ochenta, las principales monedas, en particular el dólar estadounidense y la libra esterlina, se fueron financiarizando cada vez más. Ocurrió en un momento en que la producción de bienes de consumo emigraba a Asia, en particular a China. Todo el foco de los préstamos bancarios y de las garantías de los créditos se desplazó hacia los activos financieros y se alejó de la producción. Y, a medida que bajaban los tipos de interés, en términos generales estos activos ganaban valor, lo que ofrecía mayor seguridad a los prestamistas y reforzaba la tendencia.Esto está cambiando ahora, con unos tipos de interés llamados a subir de forma significativa, lo que hará estallar una burbuja financiera que lleva décadas inflándose. Aunque los rendimientos de los bonos han empezado a subir, aún les queda recorrido, lo que socavará no solo la posición de las garantías, sino también las finanzas públicas. Y nuevas subidas de los rendimientos de los bonos convertirán los mercados bursátiles en mercados bajistas, con un comportamiento que podría rivalizar con el del índice Dow Jones Industrial en 1929-1932.
Siendo así, el colapso que ya está en marcha en el yen y el euro empezará a socavar el dólar, no en los mercados de divisas, sino en términos de su poder adquisitivo. Podemos estar razonablemente seguros de que el mandato de la Fed dará preferencia a sostener los precios de los activos sobre estabilizar la moneda, hasta que sea demasiado tarde.
China y Rusia parecen estar aislándose deliberadamente de este destino para sus propias monedas aumentando la importancia de las materias primas. Fue notable cómo China empezó a acumular materias primas de forma agresiva, incluidas reservas de cereales, casi inmediatamente después de que la Fed recortara su tipo de interés de referencia a cero e instituyera una expansión cuantitativa de 120.000 millones de dólares al mes en marzo de 2020. Esto envió la señal de que la dirigencia china era y sigue siendo plenamente consciente de las implicaciones inflacionarias de la política monetaria estadounidense. Hoy China ha acumulado bastante más de la mitad de las existencias mundiales de maíz, arroz, trigo y soja, lo que asegura los alimentos básicos para el 20 % de la población mundial. Como acontecimiento posterior, la guerra en Ucrania ha garantizado que el suministro mundial de cereales sea escaso este año, y las sanciones contra Rusia han cortado de hecho sus exportaciones a las naciones hostiles. Junto con la escasez de fertilizantes por las mismas razones, no solo caerán los rendimientos de las cosechas del mundo por debajo de los del año pasado, sino que los precios de los cereales subirán sin duda frente a los países más pobres.
Rusia ha vinculado de hecho el rublo a los precios de la energía al insistir en que se usen rublos para el pago, principalmente por parte de la UE. Los otros dos grandes mercados de Rusia son China e India, de los cuales acepta yuanes y rupias, respectivamente. Dejando a un lado las ventas a India, Rusia no solo está convirtiendo el rublo en una moneda ligada a materias primas, sino que su mayor socio comercial, no solo en energía sino en todas sus demás exportaciones de materias primas, es China. Y China sigue políticas monetarias similares.
Hay buenas razones para ello. La alianza occidental está socavando sus propias monedas, y de eso no cabe ninguna duda. El valor de los activos financieros se hundirá a medida que suban los tipos de interés. En cambio, no solo está aumentando el superávit comercial de Rusia, sino que su banco central ha empezado a relajar los tipos de interés y los controles de cambios y seguirá liberalizando su economía sobre un fondo de moneda fuerte. La era de la moneda respaldada por materias primas llega para sustituir a la financiarizada.
Y, por último, debemos remitirnos a la Figura 2, con el precio del petróleo en gramos de oro. El vínculo con los precios de las materias primas es el oro. Es hora de abandonar los activos financieros por sus supuestos rendimientos de inversión y tomar una participación en las nuevas monedas ligadas a las materias primas. El oro es el vínculo. Las empresas de todo tipo, no solo las mineras que acumulan excedentes de tesorería, harían bien en plantearse si deben mantener depósitos en los bancos o, alternativamente, obtener la protección de poseer algo de metal precioso custodiado de forma independiente del sistema bancario.
[i] Shadowstats.com
Las opiniones y los puntos de vista expresados en este artículo son los de su autor o autores y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney ni el autor o autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión ni contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, y no debes confiar en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción que emprendas como resultado de las opiniones y la información contenidas en él será por tu cuenta y riesgo.