
Este artículo vincula la teoría austriaca del ciclo económico con el ciclo del crédito bancario. Explica cómo se crea el crédito bancario, y con él los depósitos de los clientes, mediante la contabilidad por partida doble.
La supresión de los tipos de interés por parte de los bancos centrales ha llevado a la práctica desaparición de la creación de crédito bancario en beneficio de las empresas no financieras. En su lugar, los bancos han ampliado sus balances para financiar actividades puramente financieras y especulativas, con el fin de compensar la reducción de los márgenes de préstamo.
Se prevé que la contracción cíclica del crédito bancario sea mayor que cualquiera que hayamos vivido desde el crac de Wall Street de 1929-1932. Los intentos de las autoridades por aplazar esta realidad parecen destinados a socavar el poder adquisitivo de sus monedas.
Introducción: el atractivo de la expansión monetaria
La historia está salpicada de personas que ven un atajo hacia un objetivo en todos los ámbitos de la actividad humana. Esopo incluso tenía una fábula al respecto: la liebre y la tortuga. El campo de la economía aplicada no es una excepción. Antes de los tiempos modernos, el ejemplo por excelencia fue John Law, quien en octubre de 1715 presentó al Consejo de Finanzas, en el castillo de Vincennes, un plan para crear un banco «en nombre y por cuenta del Rey». Law estaba inventando el banco central. Había convencido al duque de Orleans, el príncipe regente, de que existía una solución sencilla para las deudas del rey niño, heredadas de su pródigo antecesor, Luis XIV, el derrochador Rey Sol. Emitiría livres a cambio de metálico y capitalizaría su banco con deuda real, comprada con descuento pero valorada a su valor nominal. La economía se estimularía y se reduciría la carga de intereses de los billets d’état.Al principio se le denegó el permiso, pero en mayo del año siguiente se le concedieron cartas patentes para un banco privado, y Law se puso en marcha. La conversión en Banco Real, que operaba de hecho en nombre del Rey, llegó más tarde. No había duda sobre la capacidad intelectual de Law ni sobre su poder de convicción. Y dos siglos después a Law le siguió un émulo, Keynes, que adoptó sin saberlo el núcleo de las teorías de Law y, desde luego, buena parte de su enfoque del dinero y la economía.
Tras las soluciones rápidas de Keynes, el estudio de la relación entre el crédito y los ciclos económicos quedó descuidado. En lugar de indagar por qué se producía una crisis periódica, era más fácil suponer una causa. Keynes declaró, en la práctica, que el libre mercado fracasa porque es defectuoso. Su solución era la intervención del Estado para corregirlo. Y cuando la ayuda económica estatal resultó ser solo un arreglo temporal porque la economía volvió a caer, nunca se cuestionó la suposición original: simplemente prevaleció, y la intervención se repitió, y sus seguidores siguen repitiéndola hoy.
Economistas, comentaristas e inversores saben que los factores cíclicos afectan tanto al valor de los activos como a la actividad económica. Algunos inversores confían ciegamente en sus ciclos favoritos. Pero en el campo de la economía, la teoría cíclica se ha asociado principalmente con la escuela austriaca, sobre todo con los escritos de Ludwig von Mises sobre la teoría del ciclo económico y con el triángulo de Friedrich von Hayek. Hoy se las denomina conjuntamente teoría austriaca del ciclo económico.
Las explicaciones de la escuela austriaca sobre los auges y las caídas aportaron mucho a nuestra comprensión, y tanto Mises como Hayek examinaron y entendieron los vínculos con las fluctuaciones del crédito. Y estos fallos cíclicos siguen claramente arraigados en nuestras economías. Para recuperar este importante tema, debemos descartar los supuestos económicos neokeynesianos y volver a lo básico, adaptando y ampliando las conclusiones de la escuela austriaca a los tiempos actuales.
La visión de Hayek sobre el ciclo económico
Hayek era famoso por su descripción del mecanismo por el que se produce el ciclo económico regular. Recurrió a un triángulo para ilustrar a sus estudiantes de la London School of Economics las relaciones entre el gasto de los consumidores, el ahorro y las consecuencias que los cambios en los tipos de interés tienen para la inversión de capital.
Hayek utilizó este modelo para ilustrar el efecto de los tipos de interés sobre la tasa de ahorro y las consecuencias para el cálculo empresarial, señalando que el capital se liberaba en forma de mayor ahorro por una caída del consumo inmediato. Posteriormente se explicó así:
«El número de etapas de producción que el mercado puede sostener depende de la preferencia temporal de los consumidores. Por ejemplo, una reducción de la preferencia temporal aumenta la oferta de fondos prestables y reduce el tipo de interés del mercado, manteniéndose constantes los demás factores. Este aumento del ahorro permite ampliar el triángulo al incrementar el capital financiero necesario para añadir etapas de producción. [...] El triángulo hayekiano ofrece una simplificación de la teoría del capital para destacar rasgos concretos, como los efectos de los tipos de interés del mercado sobre la duración de la producción en una economía».[i]
Hay elementos de esta afirmación (que no fue de Hayek) que parecen poco sólidos. Por ejemplo, la idea de que una reducción de la preferencia temporal (es decir, una bajada de los tipos de interés, que en mercados libres equivale a lo mismo sin ningún retraso) aumenta el ahorro. Sin embargo, es de esperar que una caída de los tipos de interés tenga el efecto contrario y desvíe el ahorro hacia el consumo. Es evidente que, para que esa afirmación sea correcta, tienen que intervenir otros factores que anulen la curva de oferta y demanda esperada. La explicación se encuentra en las prácticas contables de los bancos, como se explicará más adelante en este artículo.
El triángulo de Hayek suponía que, al ser la inversión creciente consecuencia de un menor gasto de los consumidores, la rentabilidad se desplaza de las actividades minoristas hacia las primeras etapas de la producción. El aumento de la inversión de capital procedente de un mayor ahorro se dirigía en consecuencia. Y la reducción de la preferencia temporal reducía la penalización por el tiempo que suponía la producción futura. Por lo tanto, los métodos de producción más indirectos pasaron a ser viables.
Que el carácter indirecto de la fabricación aumentara con el capital disponible fue algo que propuso originalmente Eugen von Böhm-Bawerk, un economista anterior de la escuela austríaca y, durante un tiempo, ministro de Finanzas de Austria. El triángulo fue el intento de Hayek de explicar la relación entre inversión, tiempo y medios de producción. Como explicación, parece que empezó a ser aceptada antes de que el establishment económico migrara hacia el keynesianismo tras la publicación de la Teoría general de Keynes, que eliminó en términos generales los factores temporales de la economía dominante.
Hay muchos detalles que considerar detrás del triángulo de Hayek, pero también hay contradicciones internas, y una contradicción en la teoría del carácter indirecto de la producción debería ser obvia para los economistas de hoy. No aborda un hecho evidente que revela la logística moderna. Con independencia de los cambios en el ahorro, gracias a la especialización siempre cabe esperar mejoras en la combinación de coste, calidad y fiabilidad frente a un fabricante que realice por sí mismo todos los procesos de fabricación. Por eso, con el tiempo la producción final de bienes de capital y bienes de consumo duraderos se ha convertido cada vez más en un proceso de montaje de componentes prefabricados procedentes de fuentes diversas. Este proceso evolutivo ha tenido poco que ver con los cambios en la preferencia temporal, y más con las ventajas de la globalización.[ii] El enfoque hayekiano también ignora los beneficios de escala para un fabricante especializado que produce componentes para una amplia gama de fabricantes que los ensamblan, algo que inevitablemente se les ocurriría a los lectores de la descripción que hace Adam Smith de una fábrica de alfileres en el primer volumen de La riqueza de las naciones.
Cabe argumentar que un segundo defecto de este enfoque es calificar el ciclo como uno de actividad empresarial. Ludwig von Mises lo describió como un ciclo comercial. Ambas descripciones inducen a error, en el sentido de que el origen del ciclo reside en el crédito bancario. Todos los economistas habrían salido ganando si hubieran dado más crédito a los aspectos prácticos y las consecuencias de la creación de crédito bancario en el sistema bancario global que existe al menos desde la Ley de Estatutos Bancarios de 1844 en el derecho inglés, y en Inglaterra desde la época de los primeros orfebres de Londres.
Los orígenes y los aspectos prácticos de la banca moderna
Durante la guerra civil inglesa (1642—1651), los orfebres aceptaban depósitos y pagaban un 6 % sobre la base de que esos depósitos pasaban a ser deudas contraídas con los depositantes y, por tanto, propiedad de los propios orfebres, que podían emplearla y utilizarla como considerasen oportuno para generar la rentabilidad prometida. De esta práctica nació la idea de que los ahorros depositados se convirtieran en deudas del banco con los depositantes (en el derecho bancario romano e inglés, un mutuum y no un depositum), y así quedó firmemente establecido su papel en la expansión del crédito bancario. Como se desprende del latín, el término «depósito bancario» para referirse a los saldos acreedores de los clientes es claramente erróneo.Los teóricos suponen que unos tipos de interés más altos hacia el final del ciclo crediticio alteran el equilibrio entre ahorro y consumo, al atraer más ahorro y menos consumo. Es un error. Desde el punto de vista de un banquero, los tipos de interés más altos son consecuencia de un mayor riesgo en la concesión de préstamos y reflejan el deseo de reducir la oferta de crédito. Y, mediante el proceso de la contabilidad por partida doble, una reducción de la exposición crediticia se corresponde con una reducción de la principal fuente de financiación del balance, que es la deuda del banco con los depositantes. A la inversa, unos tipos de interés más bajos, que reflejan un menor riesgo crediticio, son resultado del deseo del sector bancario de ampliar sus carteras de préstamos, y no, como se suele suponer, de un exceso de ahorro.[iii] Por eso los depósitos bancarios aumentan al principio del ciclo crediticio, y en ese punto coincide con el triángulo de Hayek, salvo que el origen de los depósitos no es el ahorro de los consumidores, sino la expansión del crédito bancario. El proceso de creación de depósitos se explica con más detalle más abajo.
Son los aspectos prácticos de la contabilidad bancaria los que impulsan el aumento y la disminución de la cantidad de depósitos. Es justo lo contrario de lo que sugerirían las leyes de la oferta y la demanda en relación con la asignación del ahorro. El error consiste en considerar que los tipos de interés son el precio del dinero, una equivocación que incluso subyace a las políticas monetarias de los bancos centrales.
Podemos resumir la situación con una ley de hierro de la banca:
Al crear dinero mediante la concesión de préstamos, los bancos crean depósitos. Por lo tanto, los aumentos o disminuciones del nivel global de depósitos no dependen de los ahorradores, sino de los bancos.
A mi juicio, resulta mucho más constructivo para entender los ciclos económicos un enfoque que llegue a su origen, y sin duda este es un ciclo de expansión y contracción del crédito bancario. El ahorro genuino proporciona capital a las empresas, pero lo hace por canales directos, que pueden verse o no complementados por el crédito bancario. Por qué los cambios en la cantidad de crédito bancario provocan un ciclo de actividad empresarial debe ser la base de nuestra investigación.
La forma y el impacto de las contracciones periódicas del crédito varían de un ciclo a otro, y además existen las distorsiones derivadas de las intervenciones del Estado. Pero es evidente que, salvo quizá para un keynesiano de línea dura, existe un ciclo subyacente. Y en el estudio de cualquier ciclo necesitamos un punto de partida. Dado que anticipamos que interviene el crédito, primero debemos describir, como punto de referencia, un modelo económico con una cantidad constante de dinero y crédito y sin intervención del Estado. También supondremos que el poder adquisitivo del dinero en su conjunto no varía demasiado, porque es fundamentalmente sólido.
El modelo de economía de dinero sólido
En esta economía, la comunidad que la integra actúa a la vez como consumidora y ahorradora, y mediante la división del trabajo los productores que forman parte de ella proporcionan los ingresos para todos. Debemos describirla así para incluir a quienes no producen, como los niños; a quienes dependen de otros para su sustento y bienestar, como los ancianos y los enfermos; y a quienes realizan un trabajo que la economía no reconoce, como las personas que trabajan en el hogar.Los productores se organizan en empresas con empleados, que abastecen todas las necesidades y deseos de la comunidad según se les demandan. Todo lo que se importa, ya sea porque no puede producirse localmente, como las materias primas, o porque se fabrica mejor en otro lugar, puede importarse libremente con la condición de que las importaciones se paguen, bien con las exportaciones de la comunidad, bien con la exportación de parte de su reserva de dinero. En este último caso, una exportación neta de dinero tenderá a aumentar su escasez dentro de la comunidad y, con ello, a reducir los precios de producción nacionales en relación con los de los bienes importados. Al hacer más atractivas las exportaciones y más caras las importaciones, y si una autoridad central no interviene, siempre se mantiene un equilibrio entre importaciones y exportaciones.
Dejando a un lado las fluctuaciones en la cantidad de dinero derivadas del comercio con otras comunidades, el total de dinero que reciben los productores en capital de inversión y en ventas de bienes, procedente del gasto y el ahorro de los consumidores, no variará de un año a otro. Lo que cambiará continuamente es la forma en que avanzan los flujos de dinero, que elevan algunos precios allí donde ha aumentado la demanda, mientras otros bajan donde ha disminuido. Con su puja por los fondos de capital, los empresarios y fabricantes pueden hacer que fluctúe la división entre consumo inmediato y consumo diferido.
Las empresas que no logran una rentabilidad adecuada, o que fracasan por completo, reorientan sus recursos, o bien ven cómo se reorientan por ellas de manera más rentable. Es la destrucción creativa de Schumpeter en acción. Y siempre, mediante un proceso de reevaluación continua, los productores utilizan los medios a su alcance para maximizar sus beneficios, compitiendo por ser los mejores en satisfacer las demandas cambiantes de los consumidores.
El dinero sólido y la división del trabajo son, juntos, el motor del progreso económico y de la mejora de la condición del ser humano, y constituyen la base del libre comercio entre individuos. Los economistas clásicos lo respaldaron. Exige flexibilidad en el uso del dinero, que sean sus usuarios quienes determinen su demanda global y no el Estado, y desde luego no necesita la inflación del crédito por parte de un sistema bancario respaldado por el Estado. Pero eso es lo que tenemos. Ahora debemos introducir una variación en la cantidad de dinero en forma de crédito bancario y ver cómo responde nuestro modelo, sencillo y de éxito inherente, de una economía de libre mercado basada en el dinero sólido.
Cómo se expande el crédito bancario
Un banco comercial inicia su actividad con su propio capital y una licencia para prestar. El balance de un banco representativo tras su constitución y antes de empezar a operar podría ser así.
Supongamos ahora que el banco acuerda con un cliente un préstamo de 100.000. ¿Presta el banco su propio dinero? Lo más probable es que no; en ese caso, su balance queda ahora así.

En los libros del banco, el préstamo es, evidentemente, un activo para el banco. Pero en el mismo instante en que se firma el contrato de préstamo, la cuenta corriente del mismo cliente recibe un abono por el importe total del préstamo. No interviene ninguna otra parte. Por supuesto, el extracto bancario del cliente puede tener un aspecto distinto, pero eso es solo presentación. Lo que importa son las cuentas propias del banco.
Pero un banco con tan poca exposición crediticia en comparación con el capital de su accionista no es muy rentable. Y dado que se le ha concedido una licencia para emitir crédito, casi con toda seguridad hará crecer su propio balance en busca de beneficios.
Entonces su balance podría tener este aspecto.
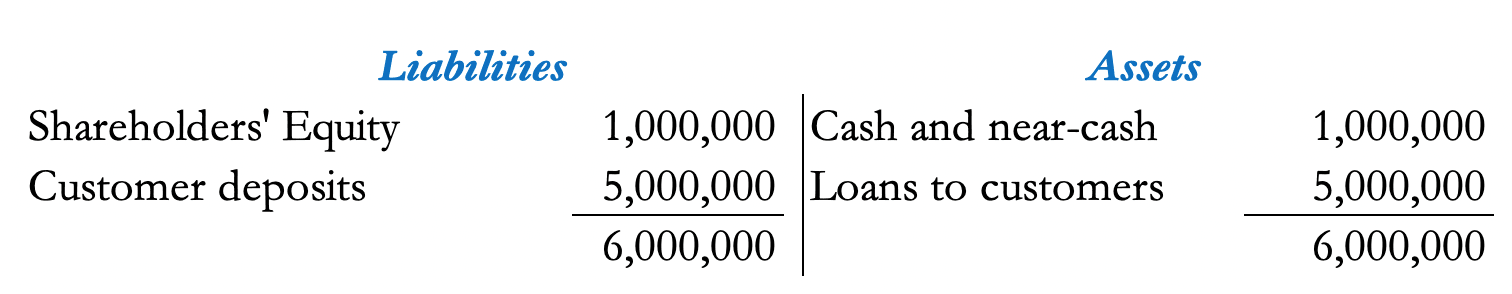
Hay que insistir de nuevo en que todos los depósitos de los clientes se han creado a raíz de contratos de préstamo. Otros depositantes pueden abrir cuentas corrientes y de depósito, casi siempre trasladando saldos desde otras partes del sistema bancario. Y algunos clientes con saldos acreedores y sin préstamos pueden cerrar sus cuentas y trasladar los fondos a otros bancos. Para nuestro ejemplo, ignoraremos estas actividades, que, cuando generan variaciones netas, se compensan a través de los mercados mayoristas o de una cámara de compensación y no tienen una relación directa con el proceso de creación de crédito.
Tras haber aumentado su balance hasta 6.000.000, conviene señalar que prestar dinero a los clientes a un tipo medio de, digamos, el 8 % se convierte en el margen bruto, porque la cuenta corriente de contrapartida no le cuesta nada al banco. Este es el beneficio rentable de crear crédito mediante un apunte contable. El banco de nuestro ejemplo obtiene ahora unos ingresos brutos de 400.000 por su cartera de préstamos. Podemos suponer además que su capital está invertido en letras del Tesoro a corto plazo y en efectos comerciales descontados, con un rendimiento medio anualizado de, quizá, el cuatro por ciento. Los ingresos totales del banco al cierre de un año de actividad, incluidos los rendimientos de su propio capital, ascienden a 440.000; una rentabilidad bruta antes de gastos del 44 % sobre el capital del banco, de un millón.
Sin gastos innecesarios, se ve que la concesión de préstamos bancarios mediante la creación de crédito es inmensamente rentable. Es cierto que no todos los préstamos funcionan así. Los bancos también fomentan los depósitos, por los que pagan intereses, del mismo modo que los orfebres de la década de 1650 mencionados antes. Pero estos fondos pueden prestarse con márgenes aún mayores, por ejemplo a titulares de tarjetas de crédito con saldos pendientes y a pequeños prestatarios con descubiertos. Con fines ilustrativos, sin embargo, nos ceñiremos a una cartera de préstamos con prestatarios de mayor tamaño.
Consecuencias empresariales de la concesión de préstamos bancarios
Una proporción de 6:1 entre los activos del balance de un banco y su capital se considera, por lo general, prudente. A estas alturas resulta evidente que la mayor parte del dinero y de la financiación de una economía es crédito bancario. En las economías anglosajonas de EE. UU. y el Reino Unido esto es sin duda así, debido a su baja tasa de ahorro de los consumidores, que se canaliza hacia las empresas a través de los mercados de nuevas emisiones, sin intermediación bancaria más allá de la organización fuera de balance a cambio de comisiones. También podemos entender que, si los banqueros ven cada vez más estable la economía y relativamente bajo el riesgo de los préstamos, harán crecer sus balances y aumentarán así el apalancamiento de sus ingresos por intereses.Pasemos ahora al efecto económico. Supondremos que la comunidad bancaria considera prudente una proporción de 6:1 entre los activos y el capital de los bancos. Es decir, el equilibrio se alcanza con unos banqueros generalmente cautelosos ante el riesgo de los préstamos, que han reducido el apalancamiento de sus balances desde niveles más altos durante una recesión anterior. Lo que tendrían más presente en ese momento sería el recuerdo de las pérdidas por impagos de clientes cuando las condiciones empresariales empeoraron en la reciente caída.
Estas son las condiciones empresariales que anuncian un retorno a la estabilidad económica. Cuando los banqueros se sienten cada vez más seguros de que lo peor ha pasado, empiezan a aumentar de nuevo sus préstamos con cautela, sobre todo a empresarios con experiencia en quienes tienen motivos para confiar. Poco a poco, respaldados por el crédito bancario que se pone a su disposición, estos empresarios adquieren y reorganizan negocios fallidos o con mal rendimiento, algo que se refleja en un repunte de la actividad de adquisiciones en las bolsas, que suele observarse antes de que la economía empiece a recuperarse de verdad.
La actividad empresarial ayuda a impulsar la recuperación de las bolsas, incluso cuando el desempleo sigue siendo alto. Pero, poco a poco, la reorganización de la producción por parte de los especialistas en reflotar empresas y similares lleva a un repunte de la contratación de mano de obra cualificada. La mejora del entorno en los centros financieros aumenta los ingresos de los profesionales, como abogados, contables, gestores de inversiones y similares. La banca de inversión se vuelve inmensamente rentable gracias a estas actividades de principio de ciclo, y el gasto de los empleados en todas estas especialidades provoca un auge localizado en los sectores de servicios de los centros financieros, que se extiende hacia fuera, a sus áreas de influencia.
Naturalmente, el ánimo contagia a los banqueros con una confianza creciente, al darse cuenta de que su cautela anterior les está haciendo perder oportunidades de préstamo. Empiezan a competir con otros bancos por el negocio de los préstamos, centrándose quizá en inmuebles comerciales, promoción inmobiliaria y arrendamiento de equipos. La competencia entre bancos empieza a erosionar los márgenes de beneficio, y estos lo compensan ampliando aún más sus balances. Dos o tres años después de iniciada la recuperación, el balance de nuestro banco de ejemplo podría tener este aspecto:
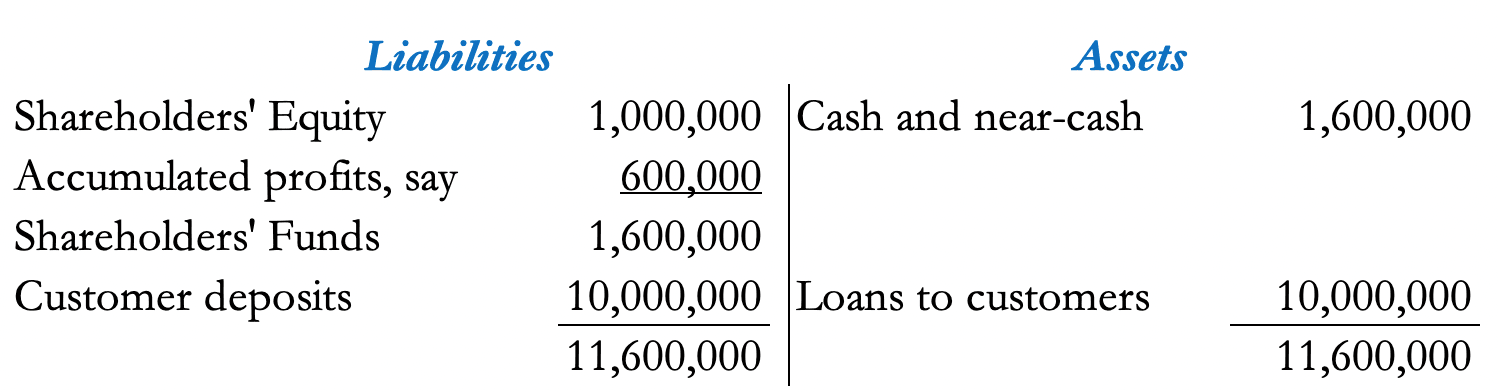
Los pasivos del banco con los accionistas reflejan los beneficios acumulados, netos de otros costes operativos e impuestos, tras quizá tres años de actividad en la recuperación del negocio. El negocio de préstamos se ha duplicado. Pero la relación entre activos y capital se basa ahora en la cifra mayor de los fondos de los accionistas, lo que lleva a un modesto aumento del apalancamiento del balance, de 6:1 a 7,25:1.
La competencia por los préstamos ha reducido el interés cobrado en las nuevas operaciones. Además, nuestro banco está expuesto a que otros bancos le arrebaten préstamos ya existentes. Por tanto, si suponemos que el tipo de interés medio de los préstamos baja del 8 % inicial que hemos asumido al 5 %, la duplicación de los préstamos a clientes solo ha generado 100 000 adicionales de ingresos brutos por intereses. La rentabilidad del banco en relación con su capital ha caído bruscamente y, con unos directivos cada vez más confiados en la situación del negocio, la solución es dejar a un lado toda cautela y buscar aún más negocio de préstamos.
Mientras tanto, el efecto económico de esta expansión del crédito ha sido alimentar un auge de la actividad empresarial, que se vuelve insostenible sin más expansión del crédito. Con la relajación de las condiciones de préstamo, la calidad de los prestatarios empresariales ha empeorado notablemente. Cada vez más, los banqueros comprueban que las condiciones del mercado de préstamos han dejado de cumplir sus criterios anteriores. Los costes de fabricación han empezado a subir, hay escasez de mano de obra cualificada y se acumulan los retrasos en la entrega de maquinaria industrial y otros equipos esenciales. Los flujos de caja de los prestatarios más débiles empiezan a reflejar la tensión.
Al principio, estas señales de alerta se ignoran en favor de un mayor apalancamiento del balance. De todos modos, una relación de 7,25:1 entre los activos del balance y los fondos de los accionistas se sigue considerando prudente. Pero, con los precios de las materias primas y la inflación de precios al consumo en aumento, la presión de los mercados de divisas en favor de una mayor preferencia temporal obliga al banco central a empezar a subir los tipos de interés. Al principio, esto beneficia a los bancos comerciales porque establece un suelo para los tipos de los préstamos. Los bancos comerciales seguirán aumentando su relación entre activos y capital, animados además por la recuperación de los márgenes de crédito. Pero, como primera señal de advertencia, las bolsas empiezan a debilitarse por efecto de la subida de los rendimientos de los bonos. Aparece una pequeña nube en el horizonte sobre el valor futuro de las garantías de los préstamos.
Las consecuencias económicas del rápido aumento del crédito bancario se plasman en nuevas subidas de precios, desde las materias primas hasta los servicios a empresas y el comercio minorista. Mientras el pleno empleo garantiza una demanda creciente de los consumidores, las presiones sobre los costes reducen los márgenes de los fabricantes. Las quiebras empresariales empiezan a multiplicarse. Tras ocho o nueve años de expansión del crédito, nuestro grupo de banqueros percibe de repente el peligro de múltiples quiebras y empieza a negar crédito adicional, más allá de lo necesario para evitar que los prestatarios actuales se hundan. Al limitar la disponibilidad de crédito, su reacción provoca una fuerte subida de los costes de endeudamiento.
La codicia de beneficios se convierte rápidamente en miedo a las pérdidas. El coste en intereses del endeudamiento bancario aumenta para cualquiera que logre un préstamo. Los bancos quieren ahora desesperadamente reducir su exposición en el balance, porque un apalancamiento de quizá diez a uno en esta fase significa que una cancelación del diez por ciento de los préstamos en bloque deja sin valor el capital del banco. La urgencia repentina de contener el riesgo de crédito explica por qué, cuando llega, la crisis es a la vez súbita e indiscriminada.
Como se ha mencionado antes, ampliar el crédito bancario para financiar la producción es solo una de las actividades de los bancos modernos. Pero en el centro de todas ellas está la financiación mediante la creación de crédito bancario. Una segunda definición de banquero, además de la anterior en este artículo, es la de «un comerciante que compra dinero, o dinero y deudas, creando otras deudas».[iv] En consecuencia, cuando las condiciones empeoran, el banquero intenta deshacer su posición lo más rápido posible, sin más interés por la suerte de los prestatarios del banco que lo que pueda recuperarse de ellos.
Más implicaciones del ciclo del crédito
Ya hemos visto cuál es el verdadero papel de los bancos en la economía: el de creadores de crédito. La licencia que les concede el Estado les permite emitir crédito donde antes no existía. Al principio estimula la actividad económica y se recibe con agrado. Las consecuencias negativas solo se hacen evidentes más tarde, en forma de una caída del poder adquisitivo de la moneda expandida, primero en los mercados de divisas, en los de materias primas y productos básicos industriales, y después en la economía nacional. Como la expansión previa del crédito ha sembrado las semillas de la posterior recesión, esta se produce a su debido tiempo, impulsada por la contracción del crédito. Desde el final de las guerras napoleónicas, este ciclo de expansión y contracción del crédito ha tenido una periodicidad regular de unos diez años.Hablar de un ciclo del crédito bancario describe mejor el origen de los auges y las caídas periódicos que llamarlos ciclo comercial o ciclo económico, lo que implica que su origen está en el comportamiento de los clientes de los bancos y no en el sistema bancario. Además, intentar encajar un ciclo de variaciones de los tipos de interés en un ciclo de producción, como intentó hacer Hayek, requiere una comprensión de la contabilidad bancaria más profunda de la que suelen tener los economistas.
Inevitablemente surge la pregunta de en qué punto del ciclo crediticio actual podemos estar. La última fase de crisis se puede situar con facilidad en la caída de Lehman, en agosto de 2008. En comparación con ciclos anteriores, la fase expansiva de este es ya más larga que la mayoría, suponiendo que aún siga en marcha.
Identificar la próxima crisis de crédito será obvio en retrospectiva. Pero identificar el final de la fase expansiva se ha vuelto complicado por otros factores. La creciente financiarización de las principales economías, junto con la participación cada vez mayor de casi todos los gobiernos en sus economías básicas, ha desplazado el énfasis del crédito bancario lejos del préstamo a empresas de antaño. Hoy, es igual de probable que los grandes bancos creen crédito para financiar sus propias operaciones de negociación. Y también ha aumentado la proporción del crédito bancario que se destina a financiar carteras de deuda pública y otros valores. Pero incluso teniendo en cuenta estos factores, el gráfico de FRED que figura abajo muestra que los préstamos comerciales alcanzaron su máximo en mayo del año pasado, tras las distorsiones iniciales relacionadas con la covid. Si se ajusta por el aumento del crédito en la economía (el dinero M2 ha aumentado un 36 % durante el período que abarca el gráfico), la contracción del crédito bancario en el contexto económico es aún mayor de lo que sugiere el gráfico.

Otro factor importante ha sido la creciente intervención de los bancos centrales en los mercados de activos. La Fed, el Banco de Japón, el Banco Central Europeo y el Banco de Inglaterra invierten directa o indirectamente, mediante la flexibilización cuantitativa y medidas similares, para asegurar que los activos financieros mantengan e incrementen su valor. Por ahora, al menos, esto ha eliminado el riesgo de caída del valor de las garantías, que tradicionalmente se asocia con un colapso del crédito bancario. Y al clavar los tipos de interés en el límite inferior de cero, se ha suprimido la evidencia de unos tipos más altos derivados de la presión de los bancos para reducir sus préstamos.
En consecuencia, los indicios del final del ciclo del crédito bancario apenas se perciben, no solo para los observadores sino también para los propios banqueros. Pero es probable que el crédito bancario se topara con una crisis de final de ciclo en septiembre de 2019, cuando estalló el mercado de repos, once años después del fracaso de Lehman. De ser así, la duración del ciclo habría sido similar a la de los anteriores.
Su final, si eso fue lo que indicó la crisis de los repos, no se evidenció porque los banqueros dieran por terminada la concesión de préstamos. Más bien parece que los bancos más grandes, activos en los mercados financieros, agotaron colectivamente su capacidad de balance. Los banqueros también se habían comportado de otra manera antes de la crisis de Lehman: no anticiparon los acontecimientos que llevaron a tener que rescatar a todo el sistema bancario, y tampoco precipitaron el colapso con sus propias acciones. Algo ha cambiado su comportamiento de fin de ciclo, que es nuestro último tema.
Las consecuencias de las políticas monetarias para los bancos y las divisas
En nuestras ilustraciones del mecanismo contable mediante el cual se produce el crédito bancario, los bancos fijan, compitiendo entre sí, los costes de endeudamiento de las empresas. Se puede argumentar que, mientras los tipos oficiales no se alejen demasiado de los tipos de mercado, la oferta y la demanda de crédito permiten que este proceso continúe. Pero en las últimas décadas los bancos centrales han reducido gradualmente los tipos de interés oficiales hasta cero e incluso hasta valores negativos.Esto no ha detenido por completo el proceso de creación de crédito para las empresas no financieras. Pero los prestatarios solventes también tienen acceso a los mercados de capitales, y con los bancos centrales suprimiendo los rendimientos de los bonos mediante la expansión cuantitativa, para los bancos los riesgos de prestar a clientes empresariales son significativamente mayores que la compensación que obtienen por el tipo de interés. Esto deja a los bancos prestando a empresas que no tienen acceso a los mercados de capitales, algo que por lo general no quieren hacer.
En la práctica, aunque la política monetaria se aplica para estimular la economía, está estrangulando el crédito bancario. No conviene restar importancia a las consecuencias, porque la mayor parte del dinero en circulación debe su origen al crédito que se adeuda a los depositantes y su mantenimiento depende de que los bancos no reduzcan sus balances.
En ninguna parte es más evidente este problema que en la zona euro, donde en algunas jurisdicciones el crédito a las empresas parece haberse detenido casi por completo.[v] Al igual que los bancos de otras regiones, los bancos de la zona euro se han volcado en otras actividades, en particular en ampliar el crédito para financiar una deuda estatal en auge. Y para mantener beneficios nominales en un entorno de tipos de interés negativos, han elevado la proporción entre activos y capital hasta niveles récord.
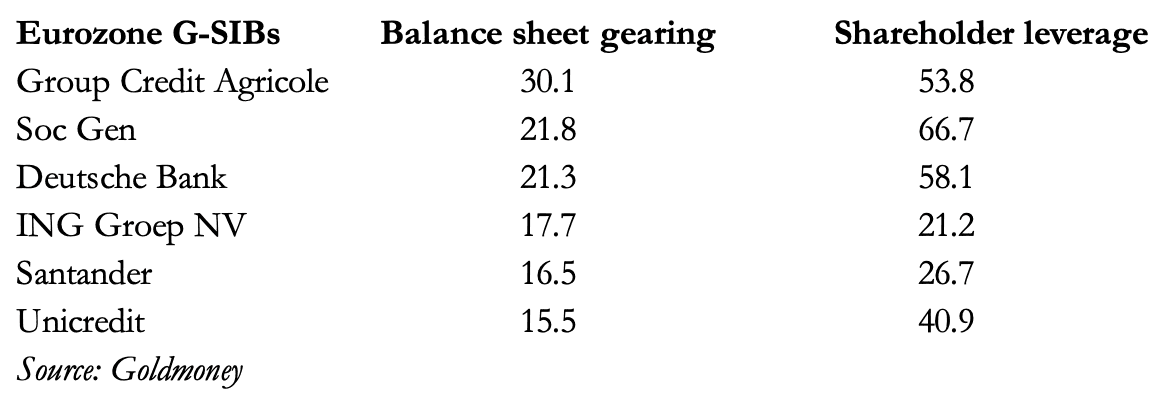
El apalancamiento habitual del balance entre activos y capital en la cima de un ciclo crediticio ronda las diez, quizá doce veces, lo suficiente para precipitar una fuerte contracción del crédito en épocas anteriores. Sin embargo, aquí vemos grandes bancos (los bancos de importancia sistémica mundial de la eurozona, los G-SIB) con ratios de hasta treinta veces. La razón de que hayan llegado a ser tan altos es una combinación de un sesgo regulatorio que determina las ponderaciones de riesgo a favor de la deuda soberana, el entorno de tipos de interés impuesto por el BCE y la financiación de la especulación en los mercados de valores, que sustituye al préstamo bancario convencional. Aunque la Autoridad Bancaria Europea considera que estos bancos son solventes, sus accionistas parecen opinar lo contrario, como demuestra el hecho de que su capitalización bursátil esté por debajo del valor contable en todos los casos, tal como ilustra la columna sobre el apalancamiento de los accionistas.
Es evidente que las políticas de tipos de interés de los bancos centrales están restringiendo el crédito bancario a las empresas en todas las grandes jurisdicciones. El foco de la creación de crédito bancario ha pasado de financiar a las empresas a financiar, con márgenes bajos, unos déficits públicos cada vez mayores, además de la especulación financiera. En el caso de la eurozona, los niveles de deuda estatal de España, Italia, Portugal e incluso Francia se han descontrolado, acelerados por la Covid y por la disponibilidad de crédito bancario para comprar sus bonos.
Hay dos amenazas sistémicas identificables que están surgiendo. La primera es que se necesitará una expansión del dinero de los bancos centrales para sustituir al crédito bancario cuando este deje de crecer y se revierta, y la historia dice que en algún momento lo hará. La segunda amenaza está asociada a la inflación monetaria, que es el efecto sobre el poder adquisitivo de las monedas fiduciarias. Por ahora, el momento en que se producirá la primera está en el aire. Pero ya podemos ver cómo la subida de los precios, que es la prueba de la caída del poder adquisitivo de las monedas fiduciarias, va a empujar los tipos de interés al alza. Unos tipos más altos significan una caída de los precios de los bonos y el fin de la burbuja bursátil. También significan pérdidas acumuladas en los bonos comprados por los bancos y la pérdida de valor de las garantías que respaldan los préstamos a clientes empresariales y a especuladores bursátiles.
Por ahora, los bancos centrales coinciden en negar la amenaza de los tipos de interés. Pero cada vez más agentes del mercado empiezan a comprender su realidad. Cuando actúen, es probable que veamos un desplome del mercado similar al de la burbuja del Misisipi de John Law. El desmantelamiento global del crédito se convertirá entonces en un pánico imposible de detener. Casi con toda seguridad veremos subir los tipos de interés como reflejo del esfuerzo de los bancos por reducir sus balances a niveles más normales en relación con el capital de sus accionistas.
Por último, debemos tener en cuenta que las autoridades monetarias no tendrán más remedio que intentar sustituir el crédito bancario en contracción por su propia forma de crédito: promesas de pago que no son más que papel doblado en forma de moneda fiduciaria. Las cantidades necesarias serán casi con certeza proporcionalmente mucho mayores que los cheques en blanco que los bancos centrales emitieron para salvar el sistema financiero tras Lehman. Esta vez, con unos ratios de balance sobre capital de los G-SIB que, según mi estimación, promedian aritméticamente 20,5 en la UE, 16,8 en el Reino Unido, 21,4 en Japón, 13,6 en China y 11,2 veces en EE. UU., la contracción del crédito bancario hasta niveles más normales para el comienzo de un ciclo de crédito bancario será casi con certeza financieramente más violenta que cualquier cosa vista desde el crac de Wall Street de 1929—1932.
Casi con seguridad, los planificadores de políticas verán la evaporación del valor de las garantías como el elemento central del colapso del crédito bancario, así que el instinto de los banqueros centrales será acelerar su apoyo a los precios de los bonos y las acciones, manteniendo al mismo tiempo la disponibilidad de financiación hipotecaria barata para evitar que se hundan los precios inmobiliarios. Cabe esperar que las subidas oficiales de los tipos sean reticentes e inferiores a lo necesario para estabilizar las monedas. Cabe esperar que el QE de la Fed aumente desde los 120 000 millones de dólares al mes y que otros grandes bancos centrales actúen de forma similar.
Antes se señaló que la gran mayoría del dinero en circulación tiene su origen en el crédito bancario. La tarea de sustituirlo por moneda fiduciaria de los bancos centrales parece destinada a destruir el poder adquisitivo de las monedas, que, por coincidencia, fue lo que les ocurrió a las livres de John Law hace 301 años. Gracias a su sucesor en las políticas de estímulo, Lord Keynes, las economías afrontan hoy el mismo desenlace a escala global. Es cada vez más imposible ver otro resultado en la evolución de la situación actual.
[i] Citado en McClure, James E, David Chandler Thomas y Lee C. Spector. “A Retrospective Look at the Hayek Story: Roundaboutness, Sticky Consumption, and Sequestered Capital” Journal of the History of Economic Thought
[ii] No deberíamos descartar del todo el triángulo de Hayek. La evidencia empírica muestra con claridad que la industria manufacturera mundial prospera más y tiene mayor profundidad en las naciones con altas tasas de ahorro que en las que las tienen bajas. La disponibilidad de capital no es el único factor, pero sí un elemento importante de esta tendencia.
[iii] Por supuesto, unos tipos de interés más altos han atraído depósitos, en particular de metálico en la época del patrón oro. Pero hoy este efecto es mínimo, con relativamente poco efectivo, que difícilmente se cederá, y desde luego pequeño en cantidad comparado con el efecto sobre los depósitos de la reducción de los balances de los bancos.
[iv] Véase la página 148 de The Elements of Banking, de Henry Dunning Macleod, publicado por Longmans en 1877.
[v] La falta de expansión del crédito bancario en beneficio de las empresas se refleja en las bajas expectativas de crecimiento del PIB en varias jurisdicciones de la UE, en particular entre los PIGS.
[v] La falta de expansión del crédito bancario en beneficio de las empresas se refleja en las bajas expectativas de crecimiento del PIB en varias jurisdicciones de la UE, en particular entre los PIGS.
Las opiniones y los puntos de vista expresados en este artículo son los de los autores y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney ni los autores le proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin consultar antes a un profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no declara que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o molestia causados como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e información contenidas en él corre por tu cuenta y riesgo.