

Tras un buen comienzo del año nuevo, el oro y la plata cedieron ante las tomas de beneficios mientras el dólar se recuperaba ligeramente. En la negociación europea de esta mañana, el oro cotizaba a 1837 $, 14 $ más que el pasado viernes, después de alcanzar un máximo de 1864 $ el miércoles. La plata estaba en 23,43 $, 52 centavos menos en la semana, tras llegar a 24,50 $ a mitad de semana.
No debería sorprender que los metales preciosos sean vulnerables a las tomas de beneficios, dado que en dos meses el oro ha subido desde 1617 $ y la plata desde menos de 18 $. Estos movimientos han sido un reflejo inverso del índice del dólar ponderado por comercio, que desde principios de noviembre cayó de 113 a 103,5 el 30 de diciembre, antes de recuperarse hasta 105,3 esta mañana.
Aunque las tomas de beneficios son lo habitual ahora mismo en el oro y la plata, ninguno de los dos mercados está sobrecomprado: según las cifras de Comex, el interés abierto, un reflejo general del sentimiento del mercado, sigue siendo bajo.

Aunque a corto plazo los operadores piensan en las tomas de beneficios, la cuestión principal son las perspectivas del dólar. Y aquí debemos fijarnos en la evolución de los mercados globales de bonos. Tras debilitarse por la menor preocupación por la inflación y los mayores temores de recesión, los rendimientos de los bonos parecen no bajar más, e incluso podrían subir. Normalmente, eso debería dar cierto apoyo al dólar frente al oro. Pero hay un inconveniente: los rendimientos de los bonos japoneses han subido con fuerza y esta mañana han superado con rotundidad el techo del 0,5 % que el Banco de Japón fija para el rendimiento del JGB a 10 años. Esto es lo siguiente:

La relevancia es doble. En primer lugar, el carry trade global, mediante divisas a plazo y swaps, ha estado vendiendo yenes en corto para comprar dólares y aprovechar los diferenciales de rendimiento. La reversión de la espectacular caída del yen refleja el inicio de la liquidación de este carry trade, que probablemente aún tenga recorrido. Y en segundo lugar, con los rendimientos del yen suprimidos, los bancos e instituciones japoneses han invertido el exceso de capital en otros mercados de bonos.
Ante las pérdidas de valoración por la subida de los rendimientos, ya se ha detectado que instituciones japonesas están vendiendo bonos del Gobierno francés. También han estado reduciendo sus posiciones en dólares estadounidenses, como refleja la venta de 44 000 millones de dólares en bonos del Tesoro entre julio y octubre, ventas que ahora probablemente aumenten. Por tanto, aunque los rendimientos de los bonos estadounidenses suban, es posible que el dólar no suba con ellos a medida que se acelera la liquidación global de bonos.
Está por ver cómo afectará esto a los metales preciosos, pero no todo son malas noticias. Es poco probable que la subida de los rendimientos de los bonos la lidere EE. UU., como muestra el fuerte aumento de los rendimientos de los JGB. Tanto el Banco de Japón como el BCE tienen que ponerse al día, lo que sugiere que el actual repunte del dólar será limitado.
Mientras tanto, la oferta monetaria M2 de EE. UU. se contrae a un ritmo récord, como muestra nuestro siguiente gráfico.
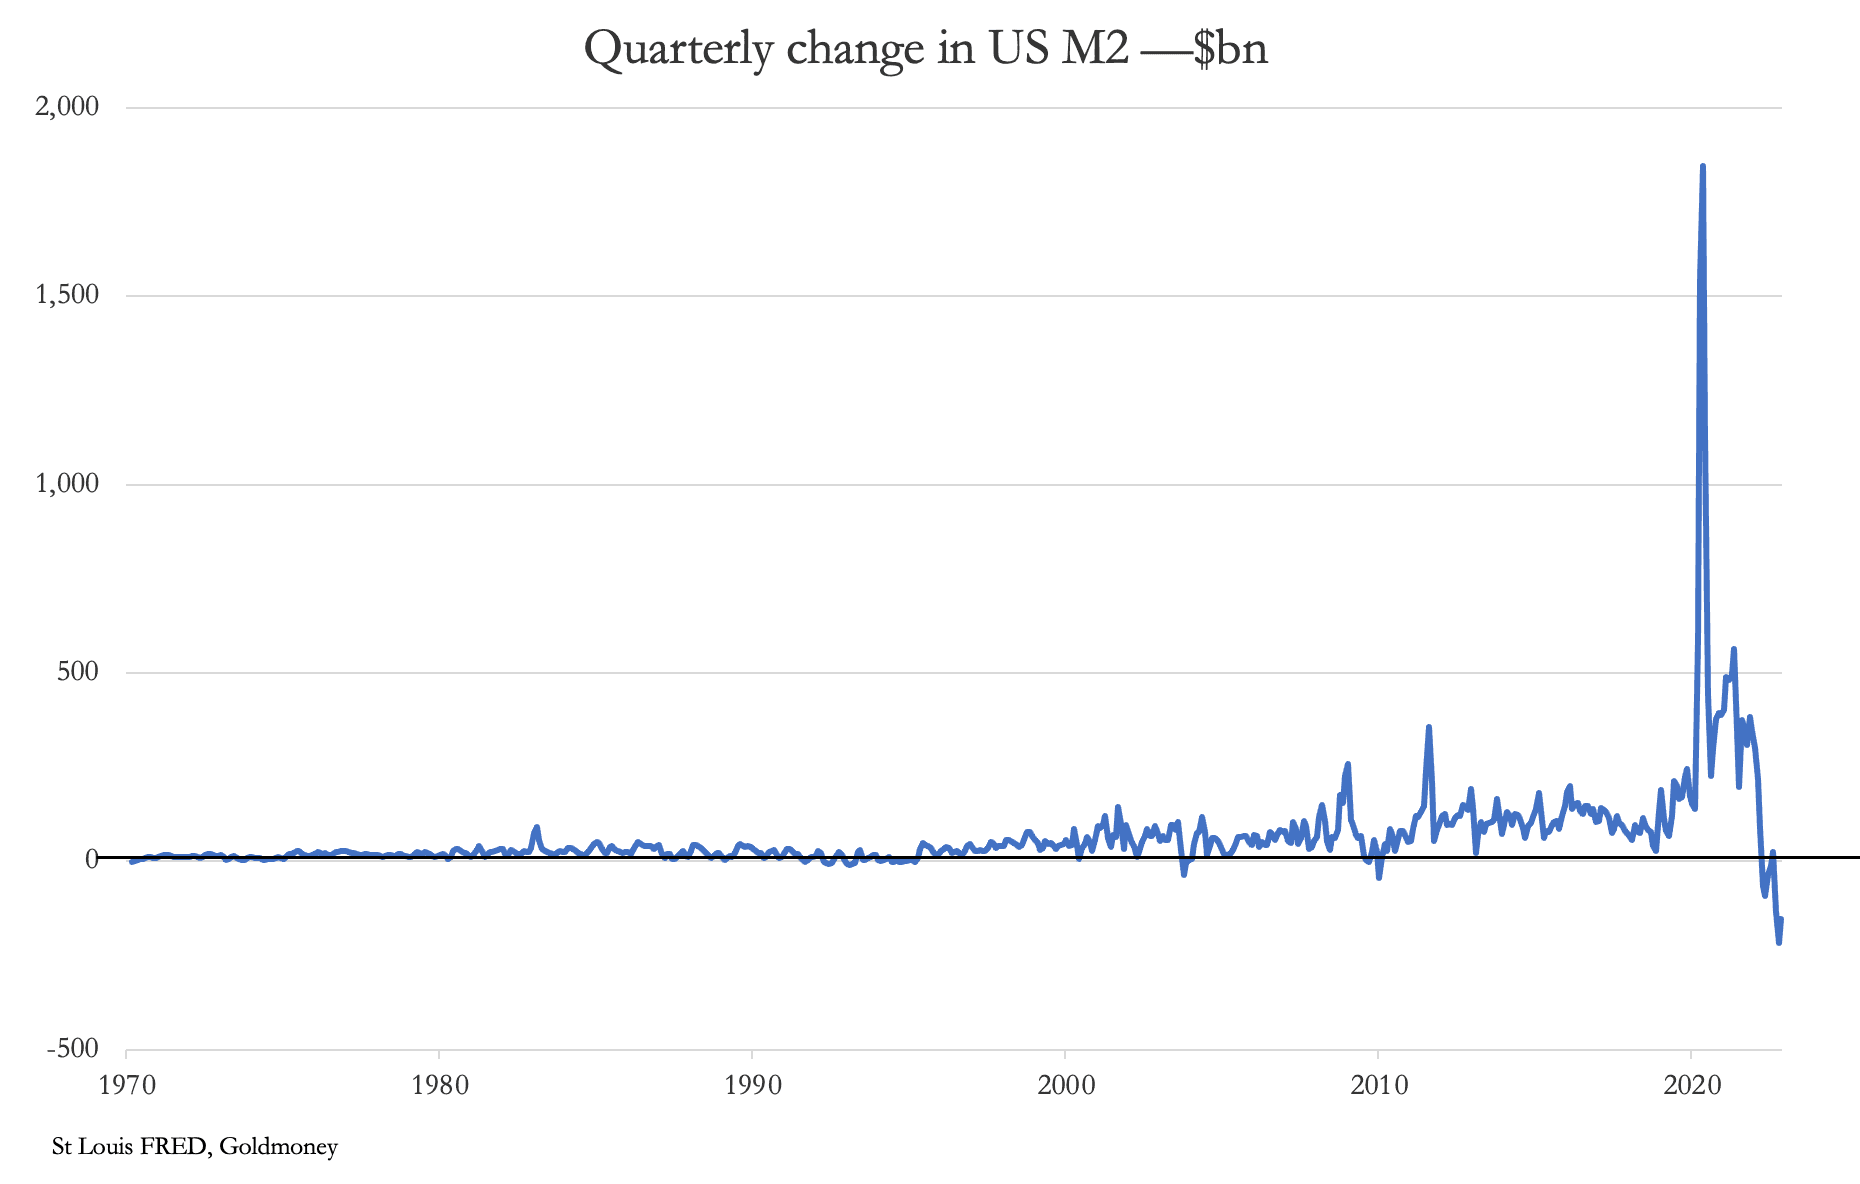
Esto suavizará inevitablemente la política de tipos de la Fed y la obligará a pasar del QT al QE. Eso no resolverá las dificultades de la Fed; más bien, es probable que la situación que se está gestando las ponga de manifiesto.
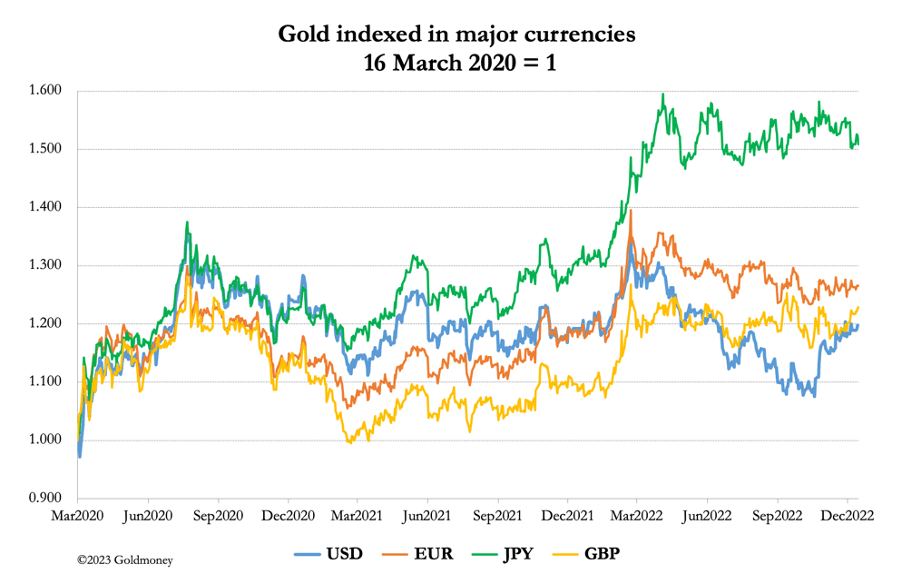
Aunque los precios del oro en dólares siguen bastante por debajo de sus máximos, en otras divisas el oro ha tenido un mejor comportamiento, como muestra nuestro último gráfico.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de las opiniones e información que contiene corre por tu cuenta y riesgo.