
Parece que estamos en un punto de inflexión no solo para el dólar, sino también para todos los mercados de materias primas, incluidos los metales preciosos. El dólar aún no refleja como es debido la enorme expansión monetaria de los últimos años, y las materias primas se verán obligadas a abastecer la reforma asiática de China. En conjunto, el efecto de un dólar a la baja y de unos precios de las materias primas al alza, incluida la energía, empujará la inflación de precios con más fuerza de la que se espera actualmente. Este artículo examina ambas cuestiones por turnos.
El décimo aniversario del rescate monetario
Este mes se cumple el décimo aniversario de un aumento repentino de las reservas bancarias en la Fed. A partir de agosto de 2008, la Fed comenzó a comprar activos a los bancos comerciales, inyectando así en el sistema bancario dinero creado de la nada. Antes de agosto de 2008, el total de las reservas bancarias rara vez superaba los 10 000 millones de dólares.
Desde entonces, las reservas bancarias en la Fed han aumentado hasta la asombrosa cifra de 2,786.9 miles de millones de dólares en su punto máximo, en enero de 2014. Entre agosto de 2008 y hoy, la oferta monetaria real, reflejo del crédito bancario, ha aumentado en algo más de diez billones de dólares, el equivalente al 65 % del PIB actual del sector privado estadounidense. Ahora se sitúa en el 100 % del PIB del sector privado, lo que supone un crecimiento sin precedentes de la inflación monetaria para cualquier país desarrollado en tiempos modernos. Todavía se está abriendo paso hacia los precios al alza.[i]
Sin embargo, el aumento del nivel general de precios parece ser lo último en lo que piensan economistas e inversores. Es una paradoja extraña que se ignore la inflación de precios, quizá impulsada por su infravaloración deliberada en las estadísticas oficiales. Detrás de todo ello parece haber un miedo extremo a que se esté gestando un colapso financiero y económico global, que obligará a los extranjeros a comprar dólares para cubrir sus préstamos en dólares. Pero, como mostré en dos artículos recientes, esto es una ilusión, pues los especuladores malinterpretan la situación real.[ii] Además, hay unos 75 billones de dólares en derivados que cubren el riesgo de divisas, así que la idea de que el mundo de las divisas es simplista y de que no se anticipan los riesgos cambiarios futuros es sencillamente absurda.
En cualquier caso, los extranjeros ya están hasta el cuello de dólares: según el último dato, han invertido unos nueve billones de dólares en activos en dólares desde la crisis de Lehman. Sin duda, los flujos de cartera han añadido recientemente más a esa cifra para aprovechar los mayores rendimientos de los bonos del Tesoro estadounidense frente a los de la deuda soberana alemana y japonesa. Además, junto a las inversiones comerciales y de cartera en dólares, los extranjeros poseían más de cuatro billones de dólares en liquidez en bancos corresponsales en la última fecha registrada. Casi con seguridad hoy superan los cinco billones.[iii] Por otra parte, con el déficit presupuestario anual acelerándose hacia cifras de billones de dólares a partir del próximo ejercicio, los déficits comerciales, a pesar de los aranceles de Trump, también se encaminan hacia cifras similares, a menos que el consumidor estadounidense decida de pronto empezar a ahorrar.
Eso es improbable. Pero el temor a una crisis financiera no está fuera de lugar; los problemas son el momento y la forma. Hay dos caminos posibles hacia ella, o quizá un híbrido de ambos. La Fed podría verse obligada a subir los tipos de interés para frenar la inflación más rápido de lo que se espera actualmente, en cuyo caso llegará un punto en que el coste de los intereses del capital circulante socave fatalmente los cálculos empresariales establecidos, lo que dará lugar a una crisis crediticia convencional. Alternativamente, los acontecimientos pueden conspirar para empujar las bolsas a una sobrevaloración aún mayor, como ocurrió en 1928-29, y provocar un desplome financiero que socave directamente la economía estadounidense.
Ahora que la economía estadounidense está inundada de dólares en manos extranjeras, es más probable que los extranjeros se conviertan en vendedores en una crisis y hundan el dólar, en lugar de ser compradores adicionales por encima de los dólares acumulados mediante el comercio. Esto es muy diferente de lo que ocurrió cuando las empresas estadounidenses y japonesas cubrían su exposición a las divisas de mercados emergentes durante la crisis asiática de finales de los noventa, cuando hicieron subir el dólar y el yen.
Los especuladores se toman tan en serio el precedente de un dólar al alza que provoca una nueva crisis de mercados emergentes que se han vuelto increíblemente miopes. No están pensando en las consecuencias de una crisis financiera para el dólar; de lo contrario, no tomarían posiciones cortas en todo con tal de ir largos en él.
Conviene repetir que, ante una crisis financiera, los bancos centrales tienen una y solo una respuesta. Sienten un miedo morboso a la deflación, una condición mal definida que se caracteriza por una caída del nivel general de precios. Creen que una subida del nivel general de precios es saludable y que pueden regularla reduciendo los tipos de interés e inyectando más dinero en el sistema. En otras palabras, siempre están dispuestos a inundar la economía con aún más dinero.
También vale la pena señalar que todo mercado alcista de renta variable es un muro de preocupaciones, y este no ha sido distinto. Incluso después de diez años de recuperación desde la última crisis, sigue siendo sabiduría convencional preocuparse por el euro y el sistema bancario de la eurozona. El inminente colapso del milagro económico chino bajo un mar de deuda es otra inquietud muy repetida. Ahora tenemos el hundimiento de la lira turca y del rand sudafricano, y el contagio a otras divisas vulnerables. La desaceleración del crecimiento monetario acompañada de una curva de rendimientos plana en los mercados de bonos es hoy la favorita de los monetaristas, y se nos ha advertido repetidamente sobre el exceso de deuda improductiva.
Todos estos son asuntos que los bancos centrales pueden resolver o que realmente no importan. Los bancos centrales son muy buenos sofocando el riesgo sistémico y manteniendo el juego en marcha, como los bajistas deberían haber aprendido en los últimos nueve años. Durante ese tiempo, por cierto, el índice S&P500 se ha triplicado y sigue marcando nuevos máximos.
El final de casi todos los ciclos de crédito se produce con un optimismo desbordado, y estamos muy lejos de esa condición. Cuando las bolsas alcanzan su máximo antes que la economía, normalmente debido a la subida de los tipos de interés, el optimismo se encuentra entonces en la propia economía. Si los mercados de renta variable se extralimitan desmesuradamente, como ocurrió en 1928-29 y 1999-2000, allí es donde reside el optimismo, y no va más allá. En cualquiera de los dos casos, emocionalmente aún no hemos llegado a ese punto.
Es probable que la economía global esté creciendo más rápido de lo que reflejan las estadísticas gubernamentales. El mejor indicador de que disponemos es la creciente escasez de mano de obra cualificada. Eso no significa que la Fed, por ejemplo, vaya a anticiparse y suba los tipos de interés lo suficiente para frenar la inflación de precios. Los miembros de su FOMC están tan contagiados de preocupaciones sobre el futuro como el público inversor y, como ha demostrado la historia repetidamente, solo suben los tipos a regañadientes.
Ya veremos, pero estos dos caminos distintos hacia el futuro inmediato, un mercado bursátil enormemente sobrevalorado o un creciente optimismo industrial, conducirán ambos a la inflación de precios, medida en dólares fiduciarios sin respaldo, con independencia de los tipos de interés.
Una crisis crediticia no se desencadena, como se suele pensar, por el exceso de deuda, sino por el aumento del coste del capital circulante, y es el único riesgo que escapa por completo al control de los bancos centrales. Es el principal riesgo creado por los propios bancos centrales, consecuencia de su expansión monetaria y de la reducción de los tipos de interés como respuesta a la crisis anterior. El ciclo de intervenciones ha ido desestabilizando más con cada ciclo, y todo ciclo termina con una crisis provocada por los tipos de interés.
No hace falta ser un hábil gestor de fondos de cobertura para entender que, dada la enorme expansión de la cantidad de dinero en los últimos diez años, lo que depara el futuro es inflación de precios, no un colapso deflacionario mal definido. La mayoría de los inversores profesionales están obsesionados con esto último como peligro inmediato, lo cual, en todo caso, demuestra hasta qué punto los mercados se han distorsionado respecto de la realidad.
Materias primas: maduras para una fuerte subida de precios
No es casualidad que los gobiernos occidentales hayan empezado a acercarse a las naciones africanas. Uhuru Kenyatta, presidente de Kenia, pasó un tiempo en la Casa Blanca a principios de esta semana con la mano tendida en busca de dinero estadounidense, y Theresa May ha dedicado esta semana a una gira relámpago por Sudáfrica, Nigeria y, después, Kenia. Es probable que los líderes africanos esperen un regreso a la guerra fría, cuando podían enfrentar a una superpotencia con otra a cambio de sobornos y fondos para mantenerse en el poder.
Hoy, lo que mueve a Occidente es su determinación de recortar las alas a China en África. China domina el desarrollo de infraestructuras al sur del Sáhara para acceder a las materias primas que necesita para su propio desarrollo y para el de un nuevo superestado asiático que tiene planeado. Por tanto, el asunto central es el acceso a las materias primas y a la energía, y el imperativo geopolítico estadounidense de obstaculizarlo. Las potencias occidentales no conseguirán contener a China en África, porque en realidad está generando empleo. Se diría que nuestros gobiernos aprenderían de la experiencia.
Da igual. Esto nos lleva a China. A principios de este mes, la cúpula dirigente celebró una reunión de dos semanas en Beidaihe, el balneario costero de la provincia oriental de Hebei. Llega en un momento en que Estados Unidos está aumentando la presión sobre China para contener su influencia. Sin duda los aranceles de Trump figuraban en el orden del día, pero es improbable que China se desvíe de su estrategia a largo plazo. Siendo así, el enfoque chino sigue siendo el de limitar los daños. En cualquier caso, las empresas estadounidenses tienen enormes inversiones en China, tanto en capacidad productiva como en cadenas de suministro. Lo mejor que puede hacer China es seguir actuando con paciencia, y los intereses empresariales estadounidenses probablemente socavarán desde dentro las políticas comerciales de Trump contra China.
Con esto en mente, China está adjudicando ahora contratos estatales para el desarrollo de infraestructuras. Tras haber reducido la especulación interna en activos financieros y materias primas al asfixiar las actividades de la banca en la sombra, ahora está relajando las condiciones del crédito. En otras palabras, la cúpula dirigente avanza ya con su programa de desarrollo de infraestructuras, a pesar de las guerras comerciales.
Hay pocas dudas de que la reciente debilidad de los precios de los metales básicos se debió en parte a que China estaba despejando el terreno para sus planes de expansión. Los especuladores occidentales interpretaron entonces erróneamente esta política como una prueba de que la economía china estaba en apuros, víctima de la guerra comercial de Trump. Esto alimentó la especulación alcista con el dólar y empujó los precios de las materias primas aún más a la baja. No solo los especuladores con sede en China han abandonado sus posiciones largas en metales básicos, sino también los internacionales.
Ha sido una tormenta perfecta que ha provocado una reducción de las existencias en almacén en todas partes. El cobre está especialmente expuesto al aumento de la demanda china, y los expertos de este mercado me dicen que es inusual la falta de metal físico disponible para entrega en las existencias de los almacenes, en contraste con las existencias registradas.
La energía es probablemente la más vital de todas las materias primas industriales y China la necesitará en cantidades crecientes cuando la producción de petróleo de esquisto y la de fuera de la OPEP empiece a disminuir en los próximos dos o tres años. Mi colega Stefan Wieler, especialista en mercados energéticos, ya ha tratado este tema en Crude Oil – the Next 5 Years, publicado en el sitio web de Goldmoney.[iv]
Es en este contexto donde el precio del oro se ha desajustado gravemente.
Oro: un ancla de seguridad en una época de especulación excesiva
El informe de compromisos de los operadores del 21 de agosto mostró una asombrosa posición corta neta de más de 90 000 contratos para los fondos de inversión libre en Comex, también conocidos como la categoría de dinero gestionado. En anteriores situaciones de sobreventa, el último récord fue una posición corta neta de 27 201 contratos el 29 de diciembre de 2015, justo después del mínimo de 1050 $, que marcó el comienzo de una nueva fase alcista del oro. La posición neta actual de contratos se ilustra en el gráfico siguiente.
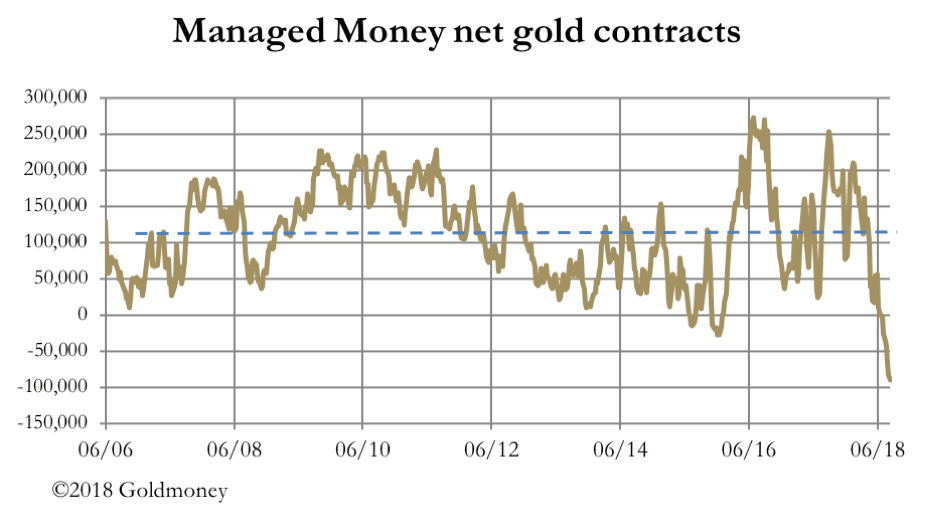
La línea discontinua es la posición neta media desde 2006, que, con 111.000 contratos largos, está nada menos que 200.000 contratos alejada del reciente nivel neto corto. Esta cifra extraordinaria probablemente pasará a la historia del mercado como uno de los excesos especulativos, y no tanto como un menosprecio del oro, sino más bien como una medida del optimismo obstinado respecto al dólar. Además, se registró después de que el precio se hubiera recuperado 35 $, lo que sugiere que, en su punto más profundo, la categoría de dinero gestionado había estado en posición neta corta en bastante más de 100.000 contratos, es decir, 311 toneladas de oro.
Por supuesto, se corregirá. Los cierres forzosos de posiciones bajistas comienzan cuando el precio del oro simplemente deja de caer. Hasta ahora, el precio ha subido 40 $. Pero los operadores comerciales que están largos en contratos no son organizaciones benéficas: les interesa machacar a los bajistas todo lo que puedan. Después, en algún momento, los fondos de cobertura verán la recuperación del precio del oro como una vía para apostar en corto contra el dólar. Lo sabemos porque es el manual habitual de Comex, repetido una y otra vez.
Mientras los operadores se han centrado en las tendencias, se les ha escapado el panorama general. Rusia, que casualmente es el mayor proveedor de energía del mundo, está abandonando el dólar en favor del oro. Como dijo el primer subgobernador del banco central de Rusia: «el oro es una garantía del 100 % frente a los riesgos legales y políticos».[v]
Rusia no está sola. Los países asiáticos, cuyos ciudadanos aún consideran el oro el dinero por excelencia, comparten esta opinión, y cuanto más utiliza Estados Unidos el dólar como arma financiera, más se mueven para abandonarlo. Todavía no existe una moneda fiduciaria sustituta estable y creíble. Puede que con el tiempo surja, o puede que no. Pero no cabe duda de que cualquier nación asiática que quiera beneficiarse en el futuro de los planes de desarrollo continentales de China necesita encontrar una para contrarrestar el riesgo de injerencia estadounidense. El oro es la única alternativa comúnmente aceptada a la hegemonía estadounidense, y si el dólar se debilita desde su actual estatus de sobrevaloración, el atractivo del oro como medio de comercio transfronterizo solo podrá aumentar.
Está claro que los estadounidenses quieren impedir que la influencia de China se desarrolle y se extienda. Por desgracia para Estados Unidos, China tiene casi todas las cartas valiosas y, junto con Rusia, está en camino de eliminar la influencia estadounidense no solo en Asia, sino también de reducir su influencia sobre los países productores de materias primas de África y Sudamérica. El presidente Trump también se ha granjeado la enemistad de los europeos y de Canadá, donde los Trudeau afirman tener una relación especial con la dirigencia china. Japón está aliado políticamente con Estados Unidos, pero comercialmente abandonó el barco hace tiempo.
A medida que el dólar se debilite, cabe esperar que estos temas pasen a primer plano. A menos que dé marcha atrás en las cuestiones comerciales tras las elecciones de mitad de mandato, las amenazas del presidente Trump sobre los aranceles comerciales solo servirán para debilitar a las multinacionales estadounidenses con cadenas de suministro en Asia, elevar los precios internos, forzando así el ritmo de la inflación, y destruir empleo estadounidense. Lo único positivo para el dólar será la subida de los tipos de interés, mientras la Fed lidia con una inflación de precios que supera su objetivo, en una economía estimulada por el aumento de los déficits presupuestarios. Pero es probable que ese factor positivo solo alimente la debilidad, ya que los precios de los bonos del Tesoro de EE. UU. caen, estimulando las salidas de carteras y pudiendo provocar una crisis de financiación del Gobierno.
En lo que respecta al oro, el sentimiento contrario al dólar solo puede crecer. Por tanto, las condiciones de fuerte sobreventa en los mercados de futuros son coherentes con un punto de inflexión importante.
Quizá es lo que acabamos de ver.
Plata
Si el oro va a repuntar y entrar en una nueva fase alcista, cabe esperar que la plata también se beneficie, ya que tradicionalmente se mueve casi el doble que el oro. Las posiciones cortas de los fondos de cobertura se han disparado, como muestra el gráfico siguiente.

Sin embargo, la exposición de los fondos de cobertura a contratos largos se ha mantenido en cierta medida, lo que ha dado lugar a una posición corta neta de 27.717 contratos, un nivel de sobreventa extrema, pero no un récord.
La diferencia con el oro es que la plata es, sobre todo, un metal de consumo comercial, con un pasado como metal monetario. Por tanto, las perspectivas del precio de la plata dependen en gran medida de la demanda industrial. No obstante, de la demanda identificada el año pasado, que sumó 31.652 toneladas, las monedas y los lingotes absorbieron 4.699 toneladas, a las que podemos añadir la joyería, con 6.503, y posiblemente la platería, con 1.817. La relevancia de la joyería y la platería radica en la demanda asiática: la de India, en primer lugar, y después la de China y otros países del sudeste asiático, que representó 5.670 toneladas. Estos pueblos consideran que la plata de estas categorías tiene un valor de inversión y monetario a largo plazo.[vi]
Por tanto, la demanda de inversión y cuasi inversión de plata supone hasta el 41 % del total, y el resto es industrial. La oferta total parece ajustada, con 1.094 toneladas menos que la demanda total, lo que significa que cualquier aumento de la demanda industrial o de inversión podría tener un efecto espectacular en el precio de la plata.
Estas cifras ayudan a explicar por qué el precio de la plata es más volátil que el del oro. Pero hay otra consideración interesante: el gobierno chino clasifica la plata como metal precioso, bajo la responsabilidad del Banco Popular de China. Esto significa que el banco central chino supervisa el 7 % de la demanda mundial y que, como ocurre con el oro, el Estado tiene el monopolio de la refinación.
Aunque la demanda industrial se ha debilitado en los últimos años (tras alcanzar su máximo en 2013), es probable que se recupere en los próximos años, a medida que China incorpore a más población a las clases medias y amplíe sus mercados en Asia. Como ocurre con los metales básicos, es difícil ver cómo la oferta de las minas puede crecer con la rapidez suficiente para atender el probable aumento de la demanda. Por tanto, los dos factores que probablemente impulsarán los precios futuros son una escasez inmediata de metal físico, a medida que China reponga existencias para su demanda industrial, y la caída de un dólar sobrevalorado, que estimula la demanda de inversión.
Resumen
Está claro que la reciente fortaleza del dólar ha estado impulsada sobre todo por flujos especulativos, basados en la suposición de que la política de tipos de interés de la Fed, junto con la política comercial de Trump, creará una crisis de crédito que dará lugar a una demanda de dólares. Si bien una crisis de crédito es inevitable, las suposiciones del mercado son erróneas por dos motivos: la propiedad extranjera de efectivo e inversiones en dólares ya se encuentra en un máximo histórico, y la Fed hará todo lo posible por evitar que se produzca esa crisis.
Mientras tanto, la planificación económica de China continúa sin alteraciones y conducirá a un enorme aumento de la demanda de energía, metales básicos y otros recursos industriales en los próximos años. Ese proceso está empezando ahora.
Por tanto, las perspectivas del dólar son extremadamente bajistas. Su poder adquisitivo, medido en precios de las materias primas, caerá, su relevancia como moneda de liquidación comercial disminuirá y el exceso de dinero en depósito del sistema financiero estadounidense seguirá trasladándose a una subida de los precios internos. Además, cuando la crisis de crédito llegue realmente a los mercados financieros de EE. UU., la única respuesta que podrá dar la Fed será inundar los mercados con todavía más dinero.
La confluencia de los acontecimientos actuales y su posible evolución parece extremadamente positiva para los precios de los metales preciosos.
[i] Se supone que la suma del gasto del Estado y del gobierno central es el 35 % del PIB. Véase https://www.usgovernmentspending.com/percent_gdp
[ii] Véanse https://www.goldmoney.com/research/goldmoney-insights/currency-woes y https://www.goldmoney.com/research/goldmoney-insights/valuing-gold-in-a-world-awash-with-dollars
[iii] La inversión extranjera neta se ha extraído del Exhibit 19T, en la página 30 de US Portfolio Holdings of Foreign Securities (junio de 2017). Las cifras de la balanza comercial proceden de St Louis FRED.
[iv] https://www.goldmoney.com/research/goldmoney-insights/crude-oil-the-next-5-years
[v] Bloomberg, 22 de agosto, artículo de Elizabeth Burden.
[vi] Cifras del World Silver Survey 2018 del Silver Institute, Apéndice 1.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.