
De forma más descarada que otros grandes bancos centrales, el BCE, a través de su sistema de bancos centrales nacionales satélite, está ahora comprometido casi exclusivamente con la financiación de las deudas de los gobiernos nacionales y con tapar sus consecuencias. El resultado es un sistema bancario comercial muy apalancado y cargado con deuda pública sobrevalorada, respaldada únicamente por una garantía implícita del BCE.
Los fallos de este sistema de control estatista se han encubierto mediante un mercado de repos de más de 10 billones de euros, del tipo «pásalo como puedas» en el que vale cualquier garantía, que junto con el sistema de liquidación TARGET2 ha ocultado la acumulación progresiva de deudas incobrables del sector privado desde que la primera crisis de la eurozona golpeó a España en 2012.
Estas distorsiones solo pueden continuar mientras los tipos de interés se mantengan suprimidos por debajo del límite de cero. Pero la subida de los tipos de interés a escala mundial es ya una certeza, y solo los banqueros centrales no la reconocen oficialmente, de modo que solo puede haber dos consecuencias importantes. Primero, la inevitable recesión económica de la eurozona (que ahora recibe un empujón adicional con las nuevas restricciones por la covid) hará que se disparen los déficits de unos gobiernos ya cargados de deuda y con déficits elevados, lo que obligará al BCE a acelerar el ritmo de financiación inflacionista. Y segundo, es casi seguro que se desencadenará el colapso del inflado mercado de repos, algo que hay que evitar a toda costa.
Este artículo intenta aclarar estas cuestiones. No sorprende en absoluto que, para el BCE, subir los tipos de interés no sea una opción. Por lo tanto, la reciente debilidad del euro en los mercados de divisas marca solo el comienzo de una amenaza para el sistema del euro, cuyo desenlace lo decidirán los mercados, no el BCE.
Introducción
El euro, como se dice del camello, fue diseñado por un comité. A diferencia del barco del desierto, el euro y sus instituciones no sobrevivirán; podemos afirmarlo con una certeza creciente a la vista de los acontecimientos actuales. En lugar de evolucionar como exigían sus usuarios, el euro se ha convertido en un mecanismo de control estatal aún más marcado que el de las demás grandes divisas, con la posible excepción del renminbi chino. Pero, con todos sus defectos, el Estado chino al menos presta atención a las demandas económicas de sus ciudadanos para orientar su gestión de la moneda. Los comisarios de Bruselas, junto con los políticos nacionales, parecen ciegos ante las consecuencias sociales y económicas de deslizarse hacia el totalitarismo, donde se obliga a la gente a nuevos confinamientos y, en algunos casos, a vacunarse obligatoriamente contra la covid.El BCE, en Fráncfort, también ha ignorado las consecuencias económicas de sus actos y conserva intactas solo dos prioridades desde su creación: financiar a los gobiernos miembros por medios inflacionistas y suprimir o ignorar toda prueba de las consecuencias.
La fundación del BCE no fue prometedora. Antes de la unión monetaria, la Francia socialista recurría a la financiación inflacionista del gasto público y Alemania no. El Estado francés era intervencionista, mientras que Alemania fomentaba su mittelstand con dinero sólido. El compromiso fue que el BCE tendría su sede en Fráncfort (se impuso el argumento de la credibilidad de la ubicación), mientras que su primer presidente propiamente dicho, después de que Wim Duisenberg supervisara su creación y acortara su mandato, sería francés: Jean-Claude Trichet. Los requisitos de pertenencia a la zona euro se fijaron en el Tratado de Maastricht y luego se ignoraron sin más para admitir a Italia. Se ignoraron de nuevo para admitir a Grecia, que en facilidad para hacer negocios se situaba entonces por debajo de Jamaica y Colombia. Y ahora todos ignoran las reglas de Maastricht.
Tras la creación del BCE, la UE no hizo ningún intento de abordar la divergencia entre la Alemania fiscalmente responsable, con los estados del norte igualmente conservadores, y los derrochadores PIGS del sur. De hecho, muchos veían una virtud en que el ahorro alemán pudiera destinarse a invertir en los países miembros menos avanzados, una creencia que los alemanes no cuestionaron lo suficiente en su momento. El BCE presidió la rápida expansión de los balances de los grandes bancos, que en los primeros años del euro les reportó fortunas arbitrando entre los rendimientos de los bonos alemanes y los de los PIGS, que convergían. El BCE parecía ajeno a esa rápida expansión de los balances, que traía consigo riesgos fuera de control. Para ser justos, el BCE no fue el único gran banco central que desconocía lo que ocurría en el sector bancario antes de la gran crisis financiera, pero eso no lo exime de responsabilidad.
El BCE y su regulador bancario (la Autoridad Bancaria Europea, EBA) no han hecho nada desde la quiebra de Lehman para reducir el riesgo bancario. La Figura 1 muestra los apalancamientos actuales de los bancos de importancia sistémica mundial de la zona euro, los G-SIB. Sin duda, hay otros bancos menores de la zona euro con ratios de balance aún más altos, y la quiebra de cualquiera de ellos amenaza al propio Eurosistema.
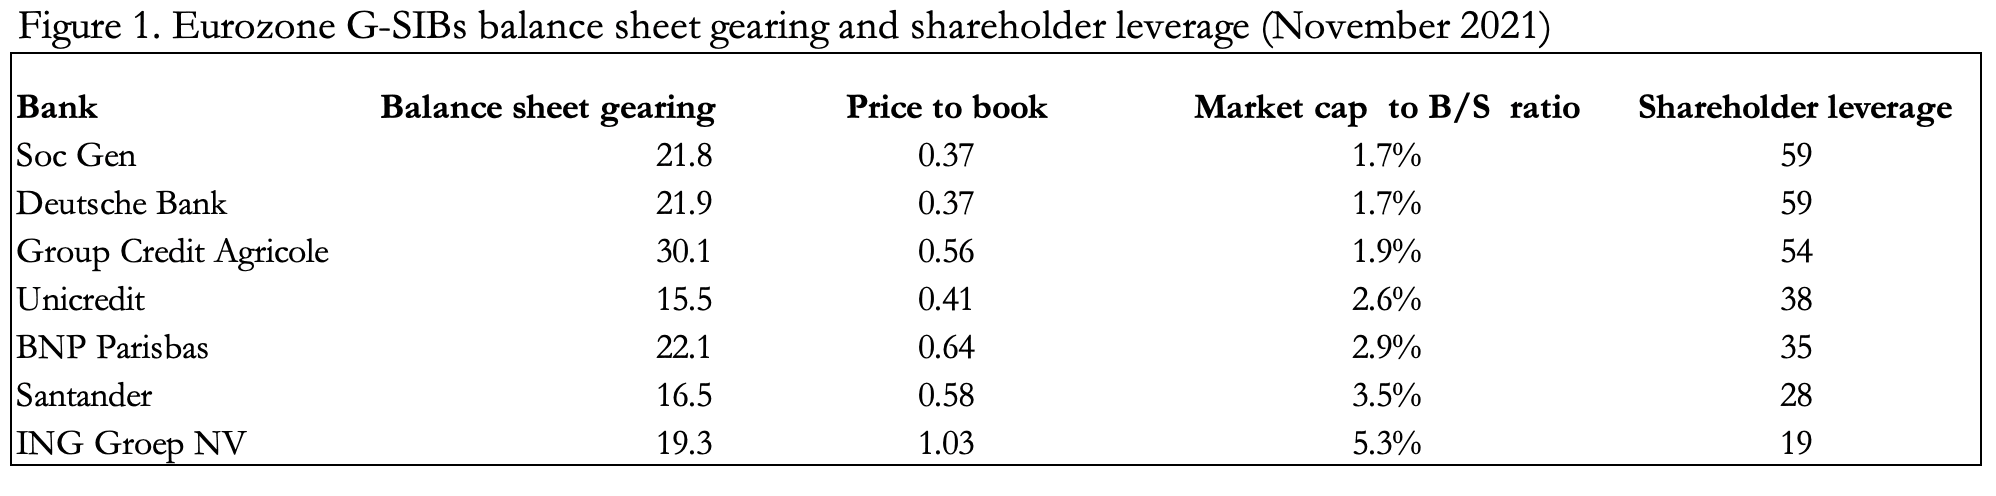 Ni siquiera estas cifras cuentan toda la historia. La mayor parte de la expansión del crédito ha ido a parar a deuda pública, con la ayuda y el apoyo de la normativa de Basilea, que clasifica la deuda pública como el activo de balance menos arriesgado, ya sea alemana o italiana. En todos los PIGS, los reguladores nacionales han calificado como «en cumplimiento» las deudas incobrables del sector privado, de modo que puedan usarse como garantía de préstamos y acuerdos de recompra, depositándolas en el amorfo sistema de liquidación TARGET2 y trasladándolas a otras contrapartes desprevenidas.
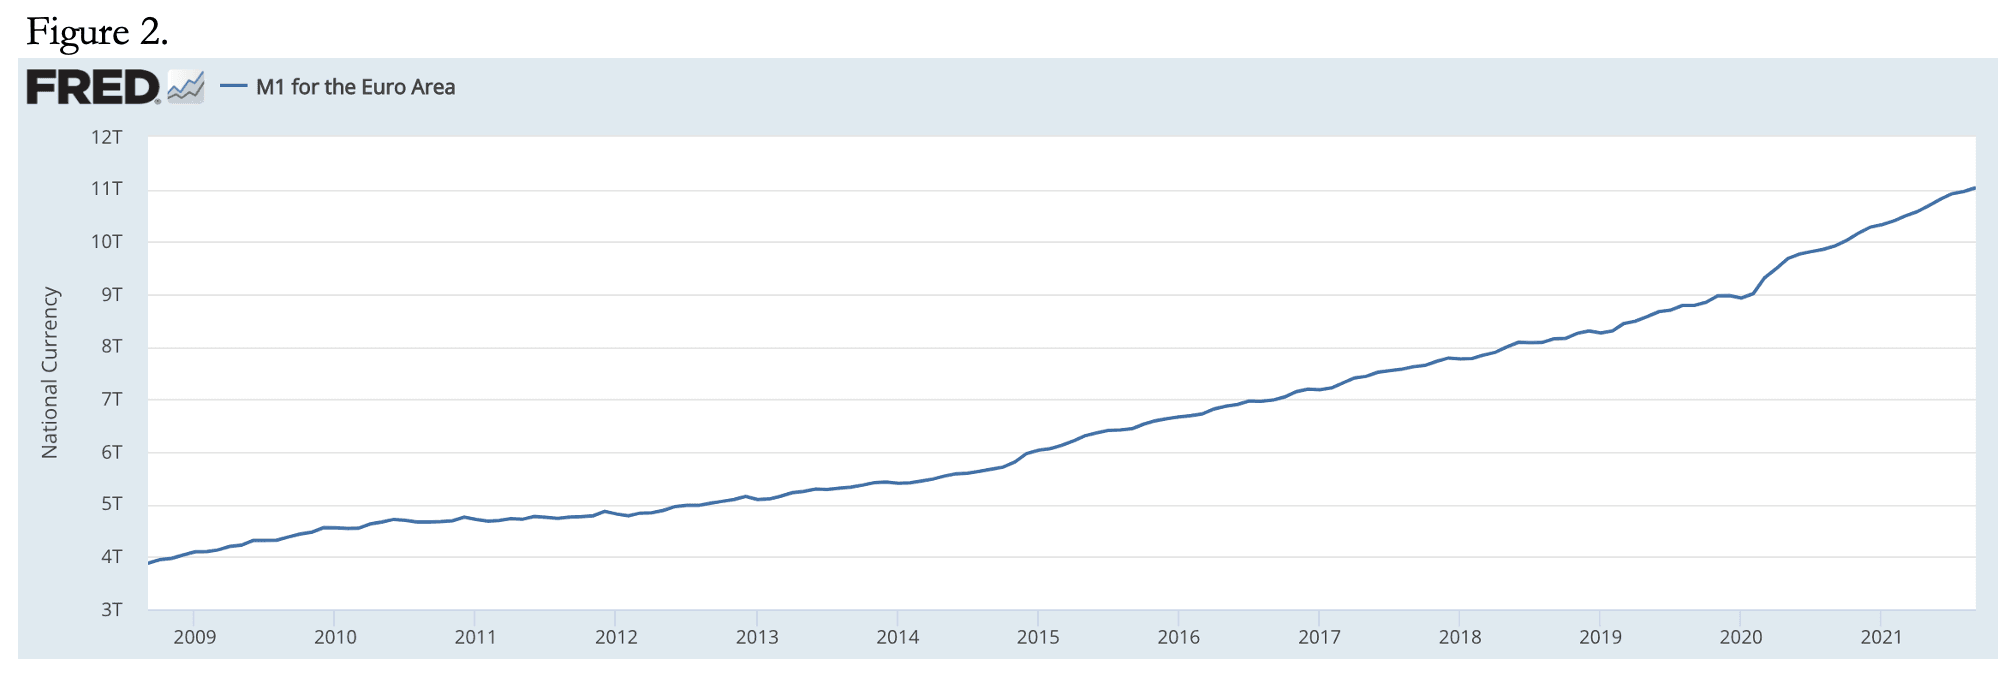
La Figura 2 muestra el crecimiento del dinero estrecho M1, que, es cierto, no ha sido tan espectacular como el del M1 del dólar estadounidense. Pero en la zona euro el crédito bancario se traslada a la moneda en circulación mediante endeudamiento público, sin cheques de estímulo. Sigue avanzando, al estilo de Cantillon, a través de las estadísticas monetarias. Y casi con seguridad aumentarán de forma sustancial a causa de la pandemia de covid en curso, a medida que suba el gasto estatal, caigan los ingresos fiscales y se disparen los déficits presupuestarios. Conviene tener presente que los nuevos confinamientos que se están aplicando ahora acabarán con la anémica recuperación reciente y hundirán a la zona euro en una nueva recesión. No cabe duda de que el M1 de la zona euro va a aumentar de forma significativa a partir de ahora, sobre todo porque el BCE es ya abiertamente una máquina de financiación inflacionista.
En el caso de EE. UU., la subida de los tipos de interés, que la Fed se muestra ansiosa por evitar, socavará el mercado bursátil estadounidense con efectos económicos en cadena. En la zona euro, la subida de los tipos socavará a los gobiernos derrochadores y a todo el sistema bancario comercial.
Creación de deuda pública fuera de control
La tabla siguiente muestra el gasto público de los principales estados de la zona euro como proporción de su PIB el año pasado, ordenados de mayor a menor gasto público sobre PIB (columna 1). Se incluye a EE. UU. a modo de comparación.| País |
Gasto público sobre PIB (2020) % |
Deuda sobre PIB % |
Deuda pública / PIB del sector privado (%) |
| Francia |
62,1 |
116,0 |
310 |
| Grecia |
60,7 |
206,0 |
524 |
| Bélgica |
60,0 |
114,0 |
285 |
| Austria |
57,9 |
83,9 |
199 |
| Italia |
57,3 |
156,0 |
365 |
| Zona euro |
54,1 |
98,0 |
214 |
| Alemania |
51,1 |
69,8 |
143 |
| EE. UU. |
44,0 |
128,0 |
229 |
| Fuente: Trading Economics |
|||
Parte del aumento del gasto público en relación con sus economías se debió a fuertes caídas del PIB, y parte a un mayor gasto. Este año ha traído una recuperación del PIB, que aún no habrá dado lugar a una mejora general de los ingresos fiscales, más allá de los impuestos sobre las ventas. Y ahora, buena parte de Europa se enfrenta a nuevas restricciones y confinamientos por la covid que acaban con cualquier esperanza de estabilizar los niveles de deuda pública.
La última columna de la tabla ajusta la deuda pública para mostrarla en relación con la base impositiva, es decir, el sector privado productivo del que depende todo el gasto público, incluidos los costes de endeudamiento y buena parte de la financiación inflacionaria. Es una medida más importante que los ratios de deuda sobre PIB que se citan habitualmente, los de la segunda columna. La sensibilidad al mantenimiento de los ingresos fiscales, y su importancia, resultan evidentes, y nos indican que la deuda pública en relación con el PIB del sector privado es potencialmente catastrófica. Además de su propia carga fiscal, a través de los impuestos y de la depreciación de la moneda, los sectores privados tienen que sostener obligaciones mucho mayores de lo que se suele pensar. Los ciudadanos productivos que no sienten que están en una cinta de correr cada vez más rápida y sin sentido es que no son conscientes de la situación.
Esta es la dinámica de las trampas de deuda nacional, a las que solo les falta un elemento para activarse: la subida de los tipos de interés. En cambio, estos se mantienen muy reprimidos por el tipo de depósito del BCE, del −0,5 %. El mercado está tan distorsionado que el rendimiento nominal del bono francés a 5 años es del −0,45 %. Es decir, a una nación con una deuda pública tan alta que es imposible de estabilizar sin la voluntad política necesaria para ello le pagan por endeudarse. El bono griego a 5 años rinde un escaso 0,48 % y el italiano un 0,25 %.[i] Bienvenidos al loco, loco mundo de las finanzas públicas de la zona euro.
El fracaso de la política del BCE
Por lo tanto, no es de extrañar que el BCE se resista a subir los tipos de interés a pesar del despegue de la inflación de los precios de producción y de consumo. La inflación de los precios de consumo en la zona euro se sitúa, según el último dato, en el 4,1 %, lo que deja el rendimiento real del bono alemán a 5 años en el -4,67 %. Pero los precios de producción de Alemania en octubre subieron un 18,4 % con respecto al año anterior. No cabe duda de que los precios de producción se trasladarán a los precios de consumo y de que el alza de los precios de consumo tiene aún mucho recorrido, alimentada por la aceleración de la depreciación de las divisas en los últimos años.Por tanto, en términos reales, los tipos negativos no solo ya están aumentando, sino que llegarán aún más lejos, hasta niveles récord, debido al alza de los precios de producción y de consumo. Es también la consecuencia de la expansión acelerada de la base monetaria de todos los grandes bancos centrales, en particular desde marzo de 2020. A menos que abandone por completo el euro a su suerte en los mercados de divisas, el BCE se verá obligado a subir su tipo de depósito muy pronto, para compensar la depreciación del euro. Y dada la enorme magnitud de la expansión monetaria anterior, que es la causa de su pérdida de poder adquisitivo, los tipos de interés del euro tendrán que subir considerablemente para tener algún efecto estabilizador.
Pero incluso si solo subieran hasta un territorio ligeramente positivo, el BCE tendría que acelerar el ritmo de su creación de dinero solo para mantener a flote a los gobiernos de los países de la zona euro. Los mercados de divisas reconocerán rápidamente la situación y castigarán al euro tanto si el BCE no sube los tipos como si lo hace. Pero no se limitará a los tipos cruzados frente a otras divisas, que en distinto grado se enfrentan a dilemas similares, sino que se medirá frente a los precios de las materias primas y de los productos esenciales. Podría decirse que la revalorización a la baja del euro en los mercados de divisas ya ha comenzado.
El BCE se ve obligado a afrontar una situación imposible creada por él mismo. Los rendimientos de los bonos han empezado a subir o a ser menos negativos, lo que amenaza con llevar a la quiebra a toda la red de la zona euro si la tendencia continúa, y causa pérdidas por valoración a precios de mercado a los bancos comerciales, muy apalancados, que han invertido en deuda pública. Además, la red de bancos centrales nacionales del Eurosistema es como una cesta de manzanas podridas. Es la consecuencia no solo de un sistema defectuoso, sino de unas políticas introducidas por primera vez para rescatar a España de la escalada de los rendimientos de sus bonos en 2012. Fue entonces cuando Mario Draghi, presidente del BCE en aquel momento, dijo que estaba dispuesto a hacer todo lo necesario para salvar el euro, y añadió: «Créanme, será suficiente».
Lo fue entonces, y su desaparición se aplazó. La amenaza de intervención bastó para hacer bajar los rendimientos de los bonos españoles (¡actualmente el -0,24 % el bono a 5 años!) y probablemente esté detrás del pensamiento complaciente que aún hoy reina en el BCE. Pero, como contrapartida a la promesa de Draghi de poner en marcha programas de compra de bonos, la actual política de intervención de Lagarde es por necesidad mucho mayor y más desestabilizadora. Y luego está el problema del mercado: el BCE actúa ahora como si pudiera ignorarlo para siempre.
No siempre fue así. El euro nació con la promesa de ser un sustituto mucho más estable de las monedas nacionales, en particular la lira italiana, la peseta española, el franco francés y la dracma griega. Pero el primer presidente del BCE, Wim Duisenberg, dimitió a mitad de su mandato para dejar paso a Jean-Claude Trichet, un estatista francés formado en la École Nationale d’Administration y funcionario de carrera. Fue un nombramiento político, impulsado por los franceses con una mezcla de nacionalismo y la determinación de neutralizar a los defensores del dinero sólido en Alemania. Para ser justos con Trichet, este resistió algunas de las presiones inflacionistas más evidentes. Pero entonces las cosas aún no habían empezado a ir mal durante su mandato.
Después de Trichet, el BCE ha seguido políticas cada vez más inflacionistas. A diferencia del Bundesbank, que vigilaba de cerca la oferta monetaria y apenas prestaba atención a nada más, el BCE adoptó una amplia gama de indicadores económicos, lo que le permitió desplazar su atención del dinero al empleo, las encuestas de confianza, los tipos de interés a largo plazo, las medidas de producción y otros, y adoptar una actitud totalmente flexible con respecto al dinero.[ii] El BCE es ahora intensamente político, y se hace pasar por una institución monetaria independiente. Pero no cabe duda de que está subordinado a Bruselas y de que su propósito principal es garantizar que el gasto desmedido de los gobiernos de la zona euro se financie siempre: «cueste lo que cueste». El sector privado es ahora una irrelevancia lejana, solo una fuente de ingresos para los gobiernos alternativa a la inflación, responsabilidad delegada en unos bancos centrales nacionales dóciles, que reciben órdenes de un BCE alejado de la realidad económica.
Es un sistema que acabará colapsando por la depreciación de la moneda y la ruptura económica. Unos precios que suben hasta múltiplos del objetivo oficial del IPC y el abandono necesario del euro por parte del BCE en los mercados de divisas en favor de la supresión de los tipos de interés amenazan ahora la capacidad del BCE para financiar in perpetuum unos déficits públicos cada vez mayores.
El BCE, TARGET2 y el mercado de repos
La figura 3 muestra cómo han crecido los balances de los bancos centrales de la eurozona desde la gran crisis financiera. Su crecimiento ha igualado prácticamente al de la Fed, al aumentar hasta el equivalente a 9,7 billones de dólares frente a los 8,5 billones de la Fed, pero partiendo de una base unos 700 000 millones superior.
Aunque se reflejan en los activos de los bancos centrales, los desequilibrios de TARGET2 son una complicación adicional, que se muestra en el gráfico de la Universidad de Osnabrück reproducido en la figura 4. Cabe destacar que a Alemania se le deben 1,067 billones de euros. El BCE debe colectivamente a los bancos centrales nacionales (BCN) 364 000 millones de euros. Italia debe 519 000 millones, España 487 000 millones y Portugal 82 000 millones.
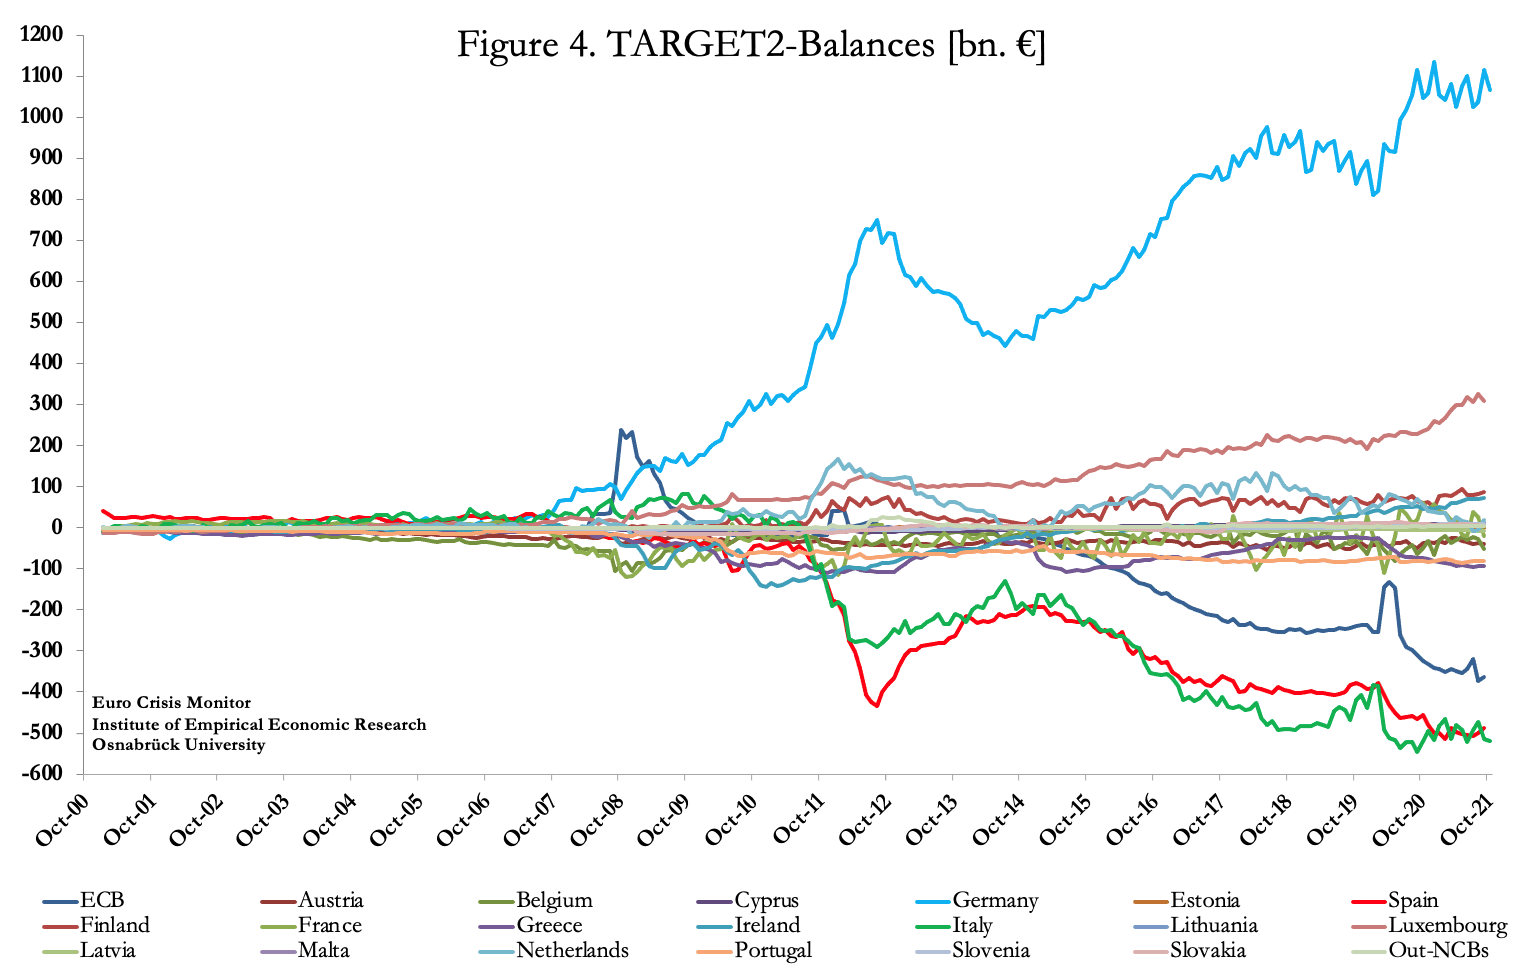
El efecto del déficit del BCE, que surge de las compras de bonos realizadas en su nombre por los bancos centrales nacionales, es reducir artificialmente los saldos TARGET2 de los deudores del sistema en la medida en que el BCE ha comprado su deuda pública y no ha pagado por ella al banco central nacional correspondiente.
Las deudas combinadas de Italia y España con los demás bancos centrales nacionales rondan el billón de euros. En teoría, estos desequilibrios no deberían existir. El hecho de que existan y de que desde 2015 vayan en aumento se debe en parte a la acumulación de deudas incobrables, sobre todo en Portugal, Italia, Grecia y España. Los reguladores locales tienen incentivos para declarar como rentables los préstamos bancarios morosos, de modo que puedan usarse como garantía en acuerdos de recompra con el banco central local y otras contrapartes. Esto reduce los préstamos morosos a escala nacional y alimenta la idea de que no hay un problema de deuda incobrable. Pero gran parte de ella simplemente se ha sacado de los sistemas bancarios nacionales y se ha perdido en el eurosistema y en el mercado de repos en general.
La demanda de garantías con las que obtener liquidez ha provocado una expansión monetaria significativa, y el mercado de repos no actúa como una herramienta marginal de gestión de la liquidez, como ocurre en otros sistemas bancarios, sino como una fuente acumulativa de dinero en bruto. Así lo muestra la figura 4, resultado de una encuesta de la ICMA a 58 instituciones destacadas del eurosistema.[iii]
 El total de esta forma de financiación a corto plazo creció hasta los 8,31 billones de euros en contratos vigentes en diciembre de 2019. Las garantías incluyen desde bonos y letras del Tesoro hasta deuda de bancos comerciales empaquetada. Según la encuesta de la ICMA, la doble contabilización, por la que los repos se compensan con repos inversos, es mínima. Esto es importante si se considera que un repo inverso es la otra cara de un repo, de modo que, al ser los repos adicionales a los repos inversos registrados, la suma de ambos es una medida válida del tamaño del mercado vigente. El valor de los repos realizados con bancos centrales como parte de las operaciones oficiales de política monetaria no se incluyó en la encuesta y sigue siendo «muy sustancial». Pero sí se incluyen los repos con bancos centrales en el curso ordinario de la financiación.[iv]
Hoy, incluso excluyendo los repos con bancos centrales vinculados a operaciones de política monetaria, esta cifra probablemente supera los 10 billones de euros, teniendo en cuenta el crecimiento subyacente de este mercado y la inclusión de participantes ajenos a los 58 operadores de la encuesta. Un factor interesante de este mercado son los tipos de interés negativos, que hacen que el reembolso de la parte en efectivo de un repo (y de un repo inverso) pueda ser inferior al pago inicial. Acceder al efectivo del banco central mediante un repo da a un banco comercial una rentabilidad garantizada. Esta debe de ser una de las razones por las que el mercado de repos en euros ha llegado a ser considerablemente mayor que el de Estados Unidos.
Esta consideración plantea la cuestión de las consecuencias de que el tipo de depósito del BCE se vea forzado a volver a terreno positivo. Es probable que reduzca sustancialmente una fuente de financiación de balance de los bancos comerciales, ya que los repos con los bancos centrales nacionales dejarían de ofrecer financiación a tipos negativos. Los bancos se verían entonces obligados a vender activos de su balance, lo que llevaría todos los rendimientos negativos de los bonos a terreno positivo, y más allá. Además, la contracción del crédito bancario que implica la retirada de la financiación mediante repos tendrá casi con toda seguridad el efecto en cadena de desencadenar una crisis generalizada de liquidez bancaria en un conjunto de bancos con un apalancamiento de balance tan elevado.
Existe otro problema con la calidad de las garantías. Mientras que la Fed estadounidense solo acepta valores de muy alta calidad como garantía de repos, con los bancos nacionales de la eurozona y el BCE se acepta casi cualquier cosa; tuvo que ser así cuando se rescató a Grecia y a otros países PIGS. La deuda de alta calidad representa la mayor parte de las garantías de repos y los bancos comerciales pueden volver a incorporarla a sus balances. Pero los rescates ocultos de los bancos italianos, retirando de sus libros préstamos dudosos, no podrían continuar hasta hoy sin que se aportaran como garantía de repos, trasladados al sistema TARGET2 y a la red más amplia de repos comerciales.
El resultado es que los repos que las contrapartes comerciales no renovarán son aquellos cuya garantía es mala o dudosa. No sabemos cuánto hay en juego. Pero, dado el incentivo de los reguladores nacionales para considerarlos solventes y que pudieran servir de garantía de repos, las cantidades serán considerables. Tras haber aceptado esta garantía dudosa, los bancos centrales nacionales no podrán rechazarla por temor a provocar una crisis bancaria en sus propias jurisdicciones. Además, es probable que se vean obligados a aceptar garantías de repos adicionales rechazadas por las contrapartes comerciales.
En resumen, en el hinchado mercado de repos están los ingredientes de la próxima crisis bancaria de la eurozona. Las cifras son mucho mayores que el capital del sistema de bancos centrales. Y la marea bajará rápidamente sobre ellas con la subida de los tipos de interés.
Perspectivas de inflación y de tipos de interés
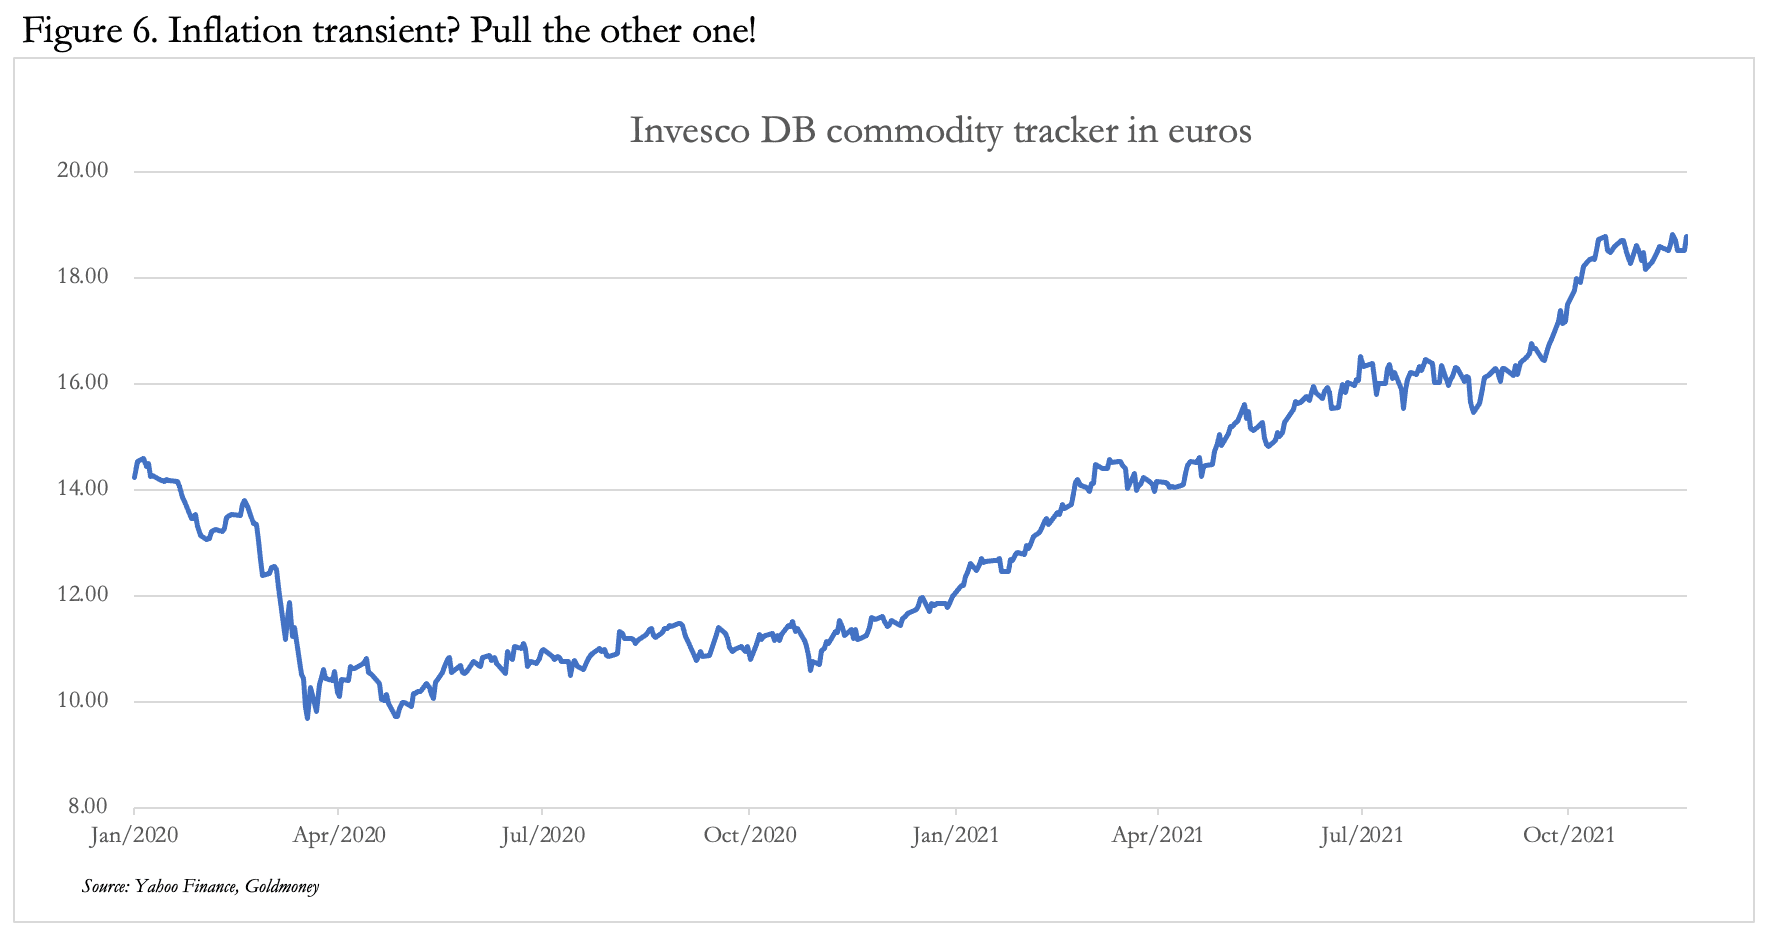
Empezando por los costes de producción, el indicador de materias primas de la Figura 6 ilustra la subida de los precios de las materias primas y de la energía en euros desde que la Fed de EE. UU. se lanzó "a por todas" a principios de 2020. A estos factores podemos sumar el aumento desbocado de los costes de transporte marítimo, las alteraciones logísticas y la escasez de mano de obra: en definitiva, todos los problemas que se observan en otras jurisdicciones. Además, este artículo demuestra que el BCE no solo está decidido a no subir los tipos de interés, sino que simplemente no puede permitírselo. Al borde de una crisis combinada de financiación de los gobiernos y con un posible colapso del mercado de repos que arrastre al sistema bancario, el BCE está paralizado por el miedo.
Siendo así, cabe esperar una mayor debilidad del tipo de cambio del euro. Y el indicador de materias primas de la Figura 6 muestra que, cuando los precios de las materias primas rompan al alza su actual fase de consolidación, probablemente subirán de forma alarmante, al menos en euros. El dilema del BCE entre financiar la inflación o salvar la moneda está a punto de agravarse considerablemente. Y para una probable confirmación del temor creciente por la situación en Fráncfort, basta con mirar la dimisión del presidente del Bundesbank, que ha pedido al presidente federal que lo releve anticipadamente por motivos personales. Todo fue muy cortés, pero es poco probable que un hombre de dinero sólido y de tan alto perfil como Jens Weidmann quiera simplemente pasar más tiempo con su familia. Es evidente que ya no puede actuar como freno del inflacionismo del BCE y, más que cualquier persona ajena, será plenamente consciente de la crisis que viene.
Esperemos que Weidmann esté disponible para recoger los pedazos y volver a introducir un marco respaldado por oro.
[i] Todas las rentabilidades de los bonos corresponden al 24 de noviembre.
[ii] Véase The Tragedy of the Euro, de Philipp Bagus, página 35. Publicado por el Ludwig von Mises Institute, 2010. Once años después, el análisis y las predicciones de Bagus están resultando correctos.
[iii] Encuesta del mercado europeo de repos de la ICMA n.º 38.
[iv] El balance combinado de los bancos centrales del Eurosistema muestra "Valores mantenidos con fines de política monetaria" por un total de 3,694 billones de euros y "Pasivos con entidades de crédito de la zona del euro relacionados con operaciones de política monetaria.." por un total de 3,489 billones de euros a finales de 2020. Las operaciones de repo y de repo inverso están incluidas en estas cifras y, en el lado del pasivo, representan un aumento del 93 % respecto a 2019. Es una prueba de la creciente ayuda de liquidez a los bancos comerciales, gran parte de ella a través de los mercados de repos, y de que los repos pendientes son considerablemente superiores a los del momento de la encuesta de la ICMA citada arriba.
Las opiniones expresadas en este artículo son las del autor o los autores y no reflejan las de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión ni contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e informaciones recogidas en él corre por tu cuenta y riesgo.