
Los defensores del dinero sólido atribuyen gran parte de la culpa de la inflación al crédito bancario. Si se acaba con la creación de crédito bancario, dicen, se curará el ciclo destructivo de auge y caída. Pero ¿es práctica esta solución y es realmente ese el problema de la inflación?
Puede ser un hecho incómodo, pero los precios de las materias primas resultan ser mucho más volátiles bajo un régimen de moneda fiduciaria que lo que nunca lo fueron con el dinero sólido y las fluctuaciones del crédito bancario.
Entender el crédito bancario cobra una nueva urgencia, dado que este ciclo de expansión parece estar llegando a su fin y el mundo fiduciario se encamina hacia una contracción periódica del crédito. Este artículo detalla cómo se crea el crédito bancario, cómo ha evolucionado y cuál es su papel en el fomento del progreso económico. Analizamos la alternativa de los bancos de depósito, su historia y su viabilidad como sustituto de la banca tal como la conocemos hoy.
Debemos tener claro que hay una diferencia entre los ciclos de crédito bancario, que mientras sean moderados pueden tolerarse, y la inflación de la moneda inducida por el Estado, que cabe esperar que conduzca a una pérdida permanente del poder adquisitivo de una moneda fiduciaria. En este contexto, ¿las propuestas de acabar con el crédito bancario son como usar un mazo para cascar la nuez equivocada?
Sobre este asunto, los economistas keynesianos y los austriacos discrepan de forma fundamental. La conclusión de este artículo es que el crédito bancario es económicamente beneficioso, pero es la intervención del Estado, de una u otra forma, la que lo ha convertido no solo en una fuerza impulsora del progreso económico, sino también en algo innecesariamente destructivo.
El crédito bancario es esencial en nuestro sistema monetario[i]
Hay que entender que el dinero es oro y nada más. Todo lo demás es crédito. Estas palabras las pronunció John Pierpont Morgan en su testimonio ante el Congreso en 1912. No era solo su opinión; exponía un hecho legal. Que algunos gobiernos hayan prohibido la propiedad privada de dinero legal y que todos los bancos centrales se nieguen ahora a canjear sus billetes por oro no cambia la situación jurídica.
Aquí nos interesa el crédito. Oficialmente, adopta dos formas. Están los billetes, hoy emitidos por los bancos centrales pero formalmente emitidos por los bancos comerciales. Estos billetes son un pasivo del emisor y figuran como tal en el balance de un banco central. Y está el crédito bancario, el pasivo de los bancos comerciales en forma de depósitos de clientes, cuentas corrientes o cuentas a la vista. Extraoficialmente, también existe en la banca en la sombra, y hay más crédito que no queda registrado entre particulares.
Limitado por la solvencia de cada uno, el crédito entre particulares es un factor económico importante. Un padre puede decirle a su hijo o hija que le pagará la universidad. Eso es crédito. Una tienda del barrio puede ofrecer una cuenta a sus clientes apreciados, permitiéndoles pagar cada mes o incluso cada trimestre, en lugar de a medida que gastan. Los mayoristas ofrecen a los minoristas la posibilidad de pagar la mercancía un mes después de la entrega, o incluso más tarde: eso es crédito. Los ejemplos en nuestra vida diaria son numerosos. Estos acuerdos informales o no bancarios son una gran parte de la sociedad que trabaja y engrasan las relaciones personales y empresariales. Todo ello queda sin registrar en las estadísticas monetarias. Dada la omnipresencia del crédito, ¿sería correcto prohibir por completo que los bancos, que formalizan los acuerdos de crédito, creen crédito en beneficio del comercio?
Toda la economía gira en torno al crédito. De acuerdo con la ley de Gresham, la gente atesora monedas de oro y gasta moneda corriente y depósitos. La moneda de oro no circula, ni siquiera bajo un patrón oro, porque la gente se da cuenta de que es un dinero superior a los billetes y al dinero en depósito. Está ahí como respaldo del crédito: los billetes de banco y las cuentas de depósito.
Hasta aquí, probablemente podemos coincidir en que estas afirmaciones tienen poco de controvertido. Cuando profundizamos en el tema, surgen los desacuerdos. El oro ya no debería formar parte de un sistema monetario moderno, sostienen los neokeynesianos y la mayoría de los monetaristas. La expansión del crédito es el origen de nuestros problemas, sostienen otros, en particular los austriacos.
La tradición austriaca está representada por los escritos de Ludwig von Mises y Friedrich von Hayek. Mises observó los efectos de la inflación en Europa tras la Primera Guerra Mundial, y en particular en su Austria natal. Entendió por qué se hundió la corona y conocía el remedio. Desde entonces, escribió extensamente sobre el ciclo económico, o ciclo comercial, sin duda causado por un ciclo de expansión del crédito bancario y su posterior contracción. Pero en toda su obra, que suma más de 7.000 páginas, menciona el «crédito bancario» sorprendentemente poco. Yo solo he contado diecinueve referencias, algunas de ellas en resúmenes de contenido y notas a pie de página.
Su conferencia ante el Congreso de Viena de la Cámara de Comercio Internacional, en mayo de 1933, es un buen ejemplo, pues afirmó que «la causa de la depreciación del tipo de cambio se encuentra siempre en la inflación, y el único remedio para combatirla es una restricción de los medios fiduciarios y del crédito bancario». Mises, por supuesto, tiene razón. Pero en ninguno de sus comentarios, hasta donde alcanzo a ver, recomienda una prohibición total del crédito bancario, sino solo su contención.
Hayek ideó un triángulo para ilustrar a sus alumnos de la LSE las consecuencias de una reducción artificial de los tipos de interés, es decir, de la expansión del crédito. De nuevo, es lógico que los seguidores de estos grandes pensadores concluyan que hay que prohibir el crédito si se quiere preservar el poder adquisitivo de la moneda. Pero debemos reconocer que un colapso monetario generalizado por una degradación continua y cada vez más rápida, como el que afectó a Austria en 1922, es algo muy distinto de un ciclo de crédito bancario.
El objetivo de este artículo es comprobar si prohibir el crédito bancario es viable. El momento es oportuno, ya que parece que estamos al borde de otra recesión provocada por los bancos, esta vez de una gravedad potencial tal que podría amenazar el futuro de la propia banca. Si la expansión del crédito bancario cumple una función económica que pueda justificarse, su sustitución podría resultar menos beneficiosa, sobre todo si el Estado toma la iniciativa de crear un sistema bancario distinto. Si lo hace, podemos estar seguros de que se diseñaría para servir al Estado más que a la economía productiva.
¿Existe una alternativa práctica a la creación de crédito bancario?
Los neoaustriacos plantean una propuesta sencilla: acabar con el crédito bancario y dividir la banca en bancos de depósito, que actúan bien como custodios, de modo que los depósitos siguen siendo propiedad de los depositantes, o bien como organizadores de financiación que distribuyen el ahorro a las empresas que necesitan capital de inversión, pero nunca ambas cosas. El mundo de los medios de pago en circulación quedaría libre del crédito bancario y de todos los problemas que ha generado.
Antes de abordar el tema en sí, conviene preguntarse si este es el problema que debemos resolver. Los ciclos de expansión y contracción del crédito bancario existen desde que hay datos estadísticos, y aun así seguimos aquí y vivimos mejor que nuestros antepasados. Pero la figura 1 muestra las consecuencias para el poder adquisitivo de la libra bajo un patrón monetario sólido, el soberano de oro en el Reino Unido, donde los medios de pago en circulación han estado dominados por el crédito bancario.

Con un desfase temporal, el efecto de los cambios en el crédito bancario sobre los precios bajo un patrón de moneda de oro provocó fluctuaciones significativas del nivel general de precios, consecuencia de la expansión y posterior contracción del crédito bancario: auges y caídas impulsados por el crédito. El tiempo que tardan los banqueros en olvidar las consecuencias de una expansión excesiva del crédito para sus propias operaciones es de unos diez años, una periodicidad que sigue vigente hoy.
En el siglo XIX, la política económica del gobierno consistía, en general, en ocuparse de sus propios asuntos y dejar que los acontecimientos siguieran su curso. Curiosamente, estas fluctuaciones disminuyeron a lo largo del siglo, durante el cual la tendencia de fondo del crédito bancario pendiente se amplió de forma notable gracias a la riqueza colectiva, el comercio y el progreso tecnológico. Es evidente que la creciente sofisticación financiera de los mercados de crédito estaba teniendo un efecto beneficioso, en particular tras la Ley Bancaria de 1844, que en su redacción omitió reconocer el potencial del crédito bancario para desestabilizar la moneda respaldada por oro.
Por tanto, surge la pregunta de si las fluctuaciones del crédito bancario son el mal que creen los neoaustriacos. ¿Podría ser que el mal mayor sean los intentos de intervención de los bancos centrales, que desde finales de la década de 1920 se convirtieron en esfuerzos por gestionar la demanda de crédito bancario mediante políticas de tipos de interés? Si es así, la solución preferida por los neoaustriacos, que consiste en que no se cree crédito bancario, no es un remedio tan urgente. Aun así, esto ha llevado a muchos de ellos a recomendar los bancos de depósito como sustituto de los bancos que operan con crédito.
El problema de los bancos de depósito
Rara vez se considera la viabilidad de prohibir el crédito bancario. Entre billetes y pasivos por depósitos, representa el 100 % de nuestro medio circulante, y los billetes emitidos por el Banco de Inglaterra suponen menos del 3 % del total; el resto se financia con crédito bancario. En EE. UU., los billetes de la Reserva Federal representan el 10 % del total, y una cantidad importante circula fuera del país. Por tanto, pasar a una banca de depósito con bancos que actúen como custodios eliminaría casi todo nuestro medio circulante. Eso supondría un colapso del PIB, que no es «la economía», como se supone erróneamente, sino el total de las transacciones computables registradas en crédito. Sin crédito, no hay transacciones.
En el pasado se constituyeron bancos basados en el principio del depósito en Venecia, Ámsterdam y Núremberg, entre otras ciudades. Aunque eran pequeñas, estas plazas eran centros del comercio exterior y en ellas circulaban grandes cantidades de moneda extranjera de todo tipo y denominación, en su mayoría desgastada y recortada. Para remediar el inconveniente que esto suponía, las autoridades de estas ciudades instituyeron bancos de depósito en los que los comerciantes ingresaban moneda de todas partes. Las cuentas de los comerciantes se abonaban con el importe del metal precioso depositado, valorado por su peso, y los depositantes tenían derecho a retirar moneda nueva a la vista.
Estos bancos afirmaban conservar en sus cámaras acorazadas toda la moneda y el metal precioso depositados, pero convertidos en moneda de curso legal. Los comerciantes con cuentas en estos bancos tenían que sufragar los costes que ello implicaba. Una comodidad fue sustituida por otro inconveniente. Y a pesar del carácter sagrado de su misión sin ánimo de lucro, los bancos de depósito de Venecia y Ámsterdam acabaron adelantando grandes sumas a sus respectivos gobiernos, lo que provocó su ruina.
Las lecciones del pasado son claras. Los bancos de depósito cumplían una función específica que hoy no es necesaria. Actualmente, mantener la moneda metálica es una función de la ceca, y esa moneda puede guardarse en cajas de seguridad. Ya no tenemos moneda recortada. E incluso si se volviera a introducir un patrón oro basado en monedas, estas apenas circularían. La pérdida de intereses del crédito y los costes administrativos que soportarían los depositantes harían poco atractiva la propuesta de los bancos de depósito.
Los bancos de depósito no son bancos en el verdadero sentido de la palabra. Son fiduciarios o custodios. Y, en ausencia de crédito bancario, presumiblemente custodiarían billetes y, en menor medida, monedas. Los billetes son crédito del banco central, sean o no canjeables por moneda. Si las entidades de depósito van a obtener licencia como bancos, quizá podrían digitalizar el proceso, respaldándolo uno a uno con una cuenta en el banco central en lugar de almacenar billetes.
Por tanto, los bancos de depósito no remediarían la inflación de billetes, que probablemente se expandiría enormemente para suplir la ausencia de crédito bancario. Y si la solución consiste en depositar billetes contra los que librar cheques, esto equivale a tener una cuenta bancaria en el banco central.
¿No es esto hacia lo que trabaja el Banco de Pagos Internacionales con las monedas digitales de banco central? ¿Un mundo sin bancos comerciales? El principio de la banca de depósito sin convertibilidad en metálico equivale a que el banco central opere como banco de depósito en un entorno de moneda fiduciaria. En esencia, es el camino hacia las monedas digitales de banco central.
Quedémonos por el momento con el concepto de depósito. Respecto a la distribución del ahorro cuyo origen no es el crédito bancario, debemos considerar el efecto sobre los tipos de interés, o el coste de endeudamiento de las empresas que buscan producir bienes y servicios. No cabe duda de que la severa contracción del medio circulante debida a la ausencia de crédito bancario haría subir enormemente los tipos de interés. Para demostrarlo, podemos seguir otro camino: observar cómo cambiaron los tipos de interés a medida que aumentaba la circulación de crédito bajo los patrones de dinero metálico.
Antes de la llegada del oro y la plata del Nuevo Mundo, donde las leyes de usura lo permitían, el tipo de interés habitual en toda Europa era del 10 % o más. A lo largo de los siglos XVI y XVII, la mayor cantidad de metálico permitió un aumento del comercio. Para prestar los servicios asociados, surgieron sobre esa base servicios bancarios, en particular con los orfebres de Londres a mediados del siglo XVII. Y con la contabilidad moderna, en especial el sistema de partida doble, los orfebres y los bancos que les siguieron pudieron ampliar la cantidad de crédito ofrecido a sus clientes. Esta expansión del crédito significó que, a medida que crecía el comercio, también crecía el crédito para facilitarlo. Las cantidades crecientes de crédito llevaron a un descenso del nivel base de los tipos de interés, que a mediados del siglo XIX se estabilizó en torno al 3 %.
Mientras todo el sistema de crédito estuvo anclado en el metálico (principalmente la plata, seguida del oro), la expansión a largo plazo del crédito bancario no llegó a socavar el poder adquisitivo. Tampoco lo afectó el descenso del nivel base de los tipos de interés. El problema eran las fluctuaciones en el ritmo de expansión, no el crédito en sí. El crédito bancario es, de hecho, indispensable. Si se prescindiera de él, no cabe duda de que la contracción de los medios de circulación haría subir los tipos de interés al menos hasta los niveles que existían antes de los tiempos de los orfebres de Londres. Para evitarlo, los bancos centrales aumentarían la emisión de billetes o introducirían sus propias monedas digitales para compensar la pérdida de crédito bancario. La depreciación de la moneda no haría sino acelerarse.
La importancia del crédito para el comercio
En pocas palabras, la evolución de los bienes o materias primas hasta su consumo suele pasar por las siguientes manos:
- El cultivador, minero o importador
- El fabricante o transformador
- El mayorista
- El minorista
- El cliente o consumidor
La cadena de cuatro clases de empresas que producen bienes para el consumidor no cobra hasta que el consumidor los paga. Por consiguiente, si no hay crédito, estas empresas deben disponer de los medios para pagar sus costes. Además, en cada paso del proceso, el capital disponible necesario para cubrir los costes aumenta con el valor del producto. En la práctica, muy pocas de las partes de esta cadena cuentan con el capital para hacerlo. Esto perjudica a las empresas nuevas, que tienen aún menos probabilidades de disponer del capital necesario por adelantado. Que el comercio estuviera tan restringido sería catastrófico para cualquier economía.
Hay dos soluciones. La primera consiste en que el agricultor, el minero o el importador concedan crédito sobre los bienes al fabricante o transformador, y que este lo conceda al mayorista, y así sucesivamente, aplazando el pago. Pero estas partes seguirían necesitando dinero suficiente para cubrir sus propios costes, porque es poco probable que sus proveedores vean como función suya adelantar crédito adicional por encima del valor de las transacciones. Los empleados, en particular, querrán cobrar sus salarios con regularidad, antes de que su empleador reciba los fondos. Aparte de las condiciones contractuales que fijan cuándo vence el pago, esta solución no es práctica por sí sola.
La segunda solución es contar con líneas de crédito formales. Históricamente existieron en forma de financiación comercial, letras de cambio y acceso al crédito bancario. El dinero, como tal, nunca se utiliza. Todo el comercio se liquida mediante crédito.
El pago del cliente por el producto final se salda con billetes de banco o disponiendo de la deuda que su banco tiene con él como depositante. Los billetes pierden importancia, de modo que cada vez es más crédito bancario. El cliente obtiene este crédito mediante sus ingresos como empleado o los beneficios de su negocio, que le paga su empleador o sus clientes, según el caso, mediante transferencia de crédito bancario. Los dividendos y los intereses de sus ahorros también se le abonan en crédito bancario.
La teoría de la banca
Para entender cómo surge el crédito bancario hay que entender la mecánica de la banca. Los bancos son simplemente comerciantes de crédito: reciben crédito y crean crédito. Supongamos que los clientes de un banquero ingresan 1.000.000 de dólares en sus cuentas. Este dinero o moneda pasa a ser propiedad del banco. El banquero abona las cuentas de los clientes en sus libros. En términos jurídicos, crea derechos de acción contra sí mismo que otorgan a sus clientes el derecho a reclamar sumas equivalentes en cualquier momento. Su balance queda entonces así:

Algunos depositantes pueden querer retirar fondos en cualquier momento, y para ello el banquero mantendrá una reserva de efectivo. Pero otros pueden querer aumentar sus cuentas, y más depositantes pueden abrir cuentas. Sin embargo, en tiempos normales y tranquilos, la experiencia de largo recorrido ha demostrado que los saldos de depósitos de los clientes, en conjunto, varían poco de un día a otro en el curso normal del negocio. La antigua regla empírica de la época de los orfebres de Londres era que los saldos de depósitos diarios no variaban en más de un treintaiseisavo del total.
Para simplificar, diremos que el banquero conserva un colchón de efectivo de 100.000 dólares. Eso le deja 900.000 dólares para operar y obtener beneficios. Se suele suponer que el banquero emplea esta suma para prestar a prestatarios. Eso es incorrecto. Él sostendrá que 900.000 dólares respaldarán obligaciones varias veces superiores en crédito. La forma más sencilla de ilustrar la mecánica es suponer que el banquero compra efectos comerciales. Supongamos que los compra en el mercado con un tipo de descuento del cuatro por ciento. Supongamos además que compra 5.000.000 de dólares en efectos a un coste de 4.800.000 dólares. Sus libros quedarán entonces así:

Un banquero compra efectos comerciales, concede préstamos e incluso invierte en valores financieros con su propio crédito, creando crédito en sus propios libros. El saldo de 200.000 dólares es de su propiedad, o beneficio. Con este proceso, no ha ganado un 4 % sobre los 900.000 dólares con los que puede operar libremente, sino un 4 % sobre los 5.000.000 de dólares en efectos que ha comprado.
En la práctica, el mercado de papel comercial es muy líquido y no es necesario mantenerlo hasta el vencimiento. En nuestro ejemplo bastaría con mantener bastante menos liquidez en efectivo frente a las retiradas de depósitos. Y si el banco concede préstamos a clientes en lugar de comprar activos financieros, cabe esperar que los márgenes sean mayores.
Así pues, por su naturaleza, un banco es un comerciante de crédito: lo crea y lo emite pagadero a la vista. Y el crédito del banco circula como si fuera la moneda. Por lo tanto, un banco no es, como piensa la gente, un negocio de tomar y dar prestado. Es una fábrica de crédito. Es literalmente una licencia para imprimir el equivalente al dinero, en forma de crédito.
El crédito, no el oro, nos dio la revolución industrial
La edad de oro del desarrollo industrial se alcanzó en una época de adopción generalizada de patrones monetarios basados en monedas metálicas. Gran Bretaña adoptó formalmente el patrón oro en 1817 y lo mantuvo hasta 1914. Incluso mientras la plata fijaba el patrón, las primeras monedas de oro de Inglaterra se emitieron durante el reinado de Eduardo VI, en 1553. El patrón de la plata de ley esterlina fue fijado por Guillermo el Conquistador en el siglo XI.
Durante muchos siglos después de la conquista, Inglaterra fue una potencia feudal y militar con una población agrícola. Sus leyes eran casi por completo feudales y se referían a la tenencia de la tierra. Los comerciantes y el comercio eran poco estimados y no existía un derecho mercantil. Con el tiempo, durante el reinado de Carlos II, los hombres empezaron a dedicarse más a la industria y al comercio, y ello fue posible gracias al desarrollo de la banca.
El invento del crédito bancario surgió con los orfebres de Londres a mediados del siglo XVII. De la custodia de metal precioso, moneda y objetos de valor nació un negocio rentable: el orfebre compraba los activos de un depositante a cambio de un pagaré (un derecho de acción contra él mismo) pagadero a la vista y de la promesa de pagar un 6 % de interés. El orfebre había comprado metal precioso y moneda a crédito, y lo utilizaba después para comprar crédito comercial, que por entonces tenía un rendimiento de referencia del 10 %. Operando con su propio crédito, pronto descubrió que, si su crédito era aceptado en el mercado, podía comprar múltiplos de letras descontadas (letras de cambio, letras reales y papel de favor) con vencimientos a corto plazo, lo que permitía a los orfebres atender las reclamaciones de sus depositantes y obtener un beneficio saludable. Esto permitió a los comerciantes que recibían letras a cambio de mercancías encontrar un mercado donde convertir de inmediato en dinero efectivo sus letras pagaderas en una fecha futura.
La disponibilidad de esta financiación mejoró el negocio de los comerciantes, lo que a su vez aumentó el comercio en general. Es cierto que, cuando esta expansión del crédito financió la especulación en lugar del comercio, condujo a una crisis, siendo la burbuja de los Mares del Sur de Inglaterra, en 1720, el ejemplo más evidente. Pero el crédito bancario también financió la revolución industrial en sus distintas fases, desde los canales hasta los ferrocarriles, y llevó a Gran Bretaña a dominar el transporte marítimo mundial: más del 80 % de los barcos a flote antes de la Primera Guerra Mundial se construyeron en astilleros británicos. Esto llevó a esta pequeña nación a desarrollar la economía más poderosa y avanzada jamás vista. Y el oro no intervino, salvo por permanecer en segundo plano respaldando todo el sistema de crédito.
Los orígenes de los préstamos en descubierto
Existe un origen poco conocido de la creación de crédito bancario que resultó de gran beneficio comercial: un mecanismo empleado por los bancos escoceses. Al ampliar el crédito bancario más allá de la financiación del comercio mediante la compra de letras descontadas (que ha sido hasta ahora nuestro tema en esta historia de la banca), el acceso al crédito para la actividad empresarial pasó a ser la base de gran parte de la actividad bancaria actual.
Conforme a la ley escocesa, el Bank of Scotland se fundó en 1695 con poderes de emisión ilimitados. Solo emitía billetes de las siguientes denominaciones: 100, 50, 10 y 5 libras. Conviene tener presente que, en moneda actual, 100 libras equivalían a 36.000 libras.[i] Es evidente que el plan del Bank of Scotland era atender y fomentar a clientes comerciales importantes, en línea con la banca de Londres, que se dedicaba principalmente a operar con letras comerciales descontadas. El banco no emitió billetes de 1 libra hasta 1704.
Su monopolio expiró en 1727 y entonces se formó un rival, el Royal Bank of Scotland. El problema era que, al estar la economía poco desarrollada comercialmente, no había en Escocia suficientes letras comerciales para satisfacer a ambos bancos. Fue el Royal Bank quien encontró una solución.
Tras recibir garantías suficientes, aceptó conceder crédito en cantidades limitadas a favor de personas fiables y respetables. Estos créditos en efectivo son cuentas de disposición creadas a favor de una persona que no ingresa dinero alguno y que la utiliza como una cuenta corriente normal, salvo que, en lugar de recibir intereses por el saldo, se le cobran intereses. En el balance del banco, un préstamo de crédito en efectivo se registraba como un activo, compensado por un depósito que representaba el importe disponible para su disposición.
Fue el precursor de los préstamos bancarios modernos, a diferencia de la banca que en Londres, en aquella época, giraba en torno al descuento de letras comerciales.
Los créditos en efectivo se aplicaron de dos maneras: para ayudar a particulares en sus negocios y para fomentar la agricultura y la creación de empresas comerciales de todo tipo. La tierra agrícola estaba poco desarrollada por falta de capital. Pero lo que aquí nos interesa especialmente son los préstamos a particulares con negocio.
Los bancos limitaban sus anticipos a una cantidad comprendida entre 100 y 1.000 libras (el equivalente actual en libras esterlinas a unas 36.000 y 360.000 libras). No se exigía ninguna garantía, salvo la de fiadores que conocieran al prestatario. Estos «cautioners», como se los conocía en el derecho escocés, vigilaban de cerca cómo se invertían los fondos, tenían siempre derecho a inspeccionar la cuenta del prestatario en el banco y estaban facultados para intervenir en cualquier momento. En el testimonio prestado ante un comité de la Cámara de los Comunes en 1826, casi un siglo después de que el Royal Bank of Scotland los creara, un testigo citó el caso de un modesto banco rural que ofrecía facilidades de crédito en efectivo y que, a lo largo de veintiún años, movió 90.000.000 de libras y solo sufrió pérdidas de 1.200.
Antes de que existieran bancos que ofrecieran créditos en efectivo, Escocia era un país atrasado cuyos habitantes se dedicaban más al robo de ganado y a guerrear con los vecinos que a una agricultura pacífica. Sobre todo, faltaba dinero y solo había una economía de subsistencia. La creación del sistema de crédito en efectivo, junto con la circulación de los billetes del Bank of Scotland y del Royal Bank, que se aceptaban como si fueran dinero, supuso un enorme progreso. A medida que el sistema se consolidaba, se amplió para financiar proyectos mayores. El canal Forth y Clyde se construyó con un crédito en efectivo de 40.000 libras concedido por el Royal Bank. Ferrocarriles, muelles y puertos, carreteras e incluso edificios públicos se financiaron con créditos en efectivo.
Como ejemplo entre muchos, Henry Menteith fue dos veces Lord Provost de Glasgow y después miembro del Parlamento por Linlithgow. Empezó su actividad como comerciante-tejedor con un modesto crédito en efectivo. Y en 1826, Menteith daba empleo a 4.000 hombres y mujeres.
La Ilustración escocesa del siglo XVIII, que nos dio a David Hume, Adam Smith, Robert Burns y a otras muchas figuras destacadas, debe su existencia a que los créditos en efectivo sacaron a Escocia de su atraso. En solo cincuenta años, Escocia avanzó comercialmente como nación más de lo que lo había hecho en toda su historia.
El éxito de los créditos en efectivo y la adopción más amplia de su equivalente por parte de las cooperativas de crédito y otras organizaciones a escala local en Inglaterra y Gales se convirtió después no solo en la base de algunas fortunas notables, sino también en el fundamento sobre el que prosperaron muchos negocios más modestos. No cabe duda de que la evolución del crédito bancario a partir del sistema escocés de crédito en efectivo ha sido beneficiosa, no solo para Escocia sino para el conjunto del Reino Unido. Y la adopción global del derecho bancario inglés ha transmitido también los beneficios a otras naciones civilizadas.
El problema son los ciclos desestabilizadores de expansión y contracción del crédito bancario, no la existencia del crédito bancario, que es sin duda un beneficio público.
El crédito bancario en el entorno financiero actual
Es evidente que el crédito bancario desempeñó un papel fundamental en el progreso económico que transformó las Islas Británicas del feudalismo a una sociedad industrial. Lo mismo ocurre sin duda con todas las demás economías europeas y con las de Norteamérica.
A pesar del evidente ciclo de expansión y contracción del crédito, que provocó sucesivos auges y caídas y, en consecuencia, la inflación de los precios y su deflación, el mundo es un lugar mucho mejor gracias al crédito bancario. Esto es especialmente cierto cuando la expansión del crédito bancario proporciona los medios para el progreso económico, y no para la especulación. No cabe duda, aunque los relatos de la época apenas lo mencionan o no lo hacen en absoluto, de que la expansión del crédito bancario alimentó la burbuja de los Mares del Sur hace trescientos años, y de que John Law lo utilizó para inflar su burbuja del Mississippi.
La burbuja de los Mares del Sur se diferenciaba de la del Mississippi en un aspecto importante. Fue hija de los bancos comerciales, principalmente de la Sword Blade Company, que actuó como institución promotora en el sector privado. John Law se confabuló con el duque de Orleans, príncipe regente del joven Luis XV. La burbuja del Mississippi fue en esencia un proyecto estatal, en el que Law convirtió su banco en un prototipo de banco central y gestionó el mercado de sus propias acciones. Al ser de origen no gubernamental y sin la intervención del Banco de Inglaterra, la burbuja de los Mares del Sur no arrastró consigo a la moneda. La del Mississippi sí lo hizo.
Por eso es importante trazar una línea entre la creación cíclica de crédito bancario y la creación de crédito como consecuencia de la política del gobierno. La primera siempre se autocorrige, mientras que la segunda puede que no.
En las últimas décadas, la expansión del crédito bancario ha tenido más en común con la aventura del Mississippi de John Law que con la burbuja de los Mares del Sur británica. Como acto deliberado de las políticas del gobierno y del banco central, la expansión del crédito bancario se ha centrado cada vez más en financiar la especulación financiera en lugar de la producción genuina. Dirigidos por la legislación, las políticas monetarias y la regulación bancaria, los bancos comerciales han alimentado una burbuja de activos a escala mundial. Guiados por las políticas monetarias de los bancos centrales, han sido cómplices de la experiencia de John Law, pero a escala global, y no de una repetición de la burbuja de los Mares del Sur.
Del mismo modo que la burbuja del Mississippi hundió la livre fiduciaria de John Law, esta burbuja amenaza con hundir monedas enteras que no están respaldadas por nada más que la confianza del público en ellas.
La responsabilidad recae más en la gestión de los mercados por parte de los bancos centrales que en los propios bancos comerciales. Históricamente, en la cima del ciclo del crédito bancario, la relación entre los activos del balance de un banco y los fondos de los accionistas se acercaba a diez, o quizá doce veces. En la zona euro y en Japón, sus bancos de importancia sistémica mundial (G-SIB) tienen ahora ratios de apalancamiento de veinte veces o más. Si observamos todos los G-SIB de las distintas jurisdicciones, vemos que cuanto más han reprimido los tipos de interés los bancos centrales, mayor es el apalancamiento.
La razón no es difícil de deducir. Los tipos negativos en la zona euro y en Japón han obligado a los bancos a aumentar su apalancamiento para mantener la rentabilidad, porque sus márgenes de crédito se han visto muy comprimidos. El fenómeno se ha agravado por la regulación bancaria, que otorga a la deuda pública la condición de activo libre de riesgo y desalienta a los bancos a prestar a las empresas comerciales por su supuesto riesgo. Además, en ninguna parte de la normativa de Basilea se aprecia un intento de limitar la relación entre activos y capital, pues se centra, en cambio, en la liquidez del balance.
Los errores de la regulación bancaria son considerables. En lugar de dejar que los banqueros gestionen sus propios negocios como estimen oportuno, y al reprimir los tipos de interés para financiar el gasto público, la inminente crisis del crédito bancario, con su probable magnitud sin precedentes, ha sido provocada en gran medida por la intervención del Estado.
El papel del oro
Vimos que el patrón de monedas de oro de Gran Bretaña en el siglo XIX no impidió los episodios de inflación de precios, pero estos siempre se corregían por completo. Y, como muestra la figura 1 anterior, tras más de un siglo de expansión del crédito bancario, el resultado neto fue que no hubo ninguna inflación en el nivel general de precios. A pesar de la expansión del crédito bancario a lo largo de sus ciclos, merece un comentario adicional por qué un patrón oro efectivo aporta estabilidad al poder adquisitivo de una moneda.
Hemos visto que los ciclos del crédito bancario afectan a los precios de forma predecible. Mientras el público confíe en la moneda, su poder adquisitivo variará de forma inversa a los cambios en la cantidad de moneda y crédito existentes. Lo que queda excluido es una situación en la que el público empiece a considerar la moneda no solo como el valor objetivo en las transacciones, sino también de forma subjetiva en relación con el dinero sano. Mientras una moneda se rija por un patrón de cambio basado en monedas de oro, esto no es un problema. Pero, a falta de un ancla creíble, la verdadera subjetividad de una moneda queda al descubierto. La figura 2, sobre el precio del petróleo en dólares, libras, euros y oro, ilustra esta idea.
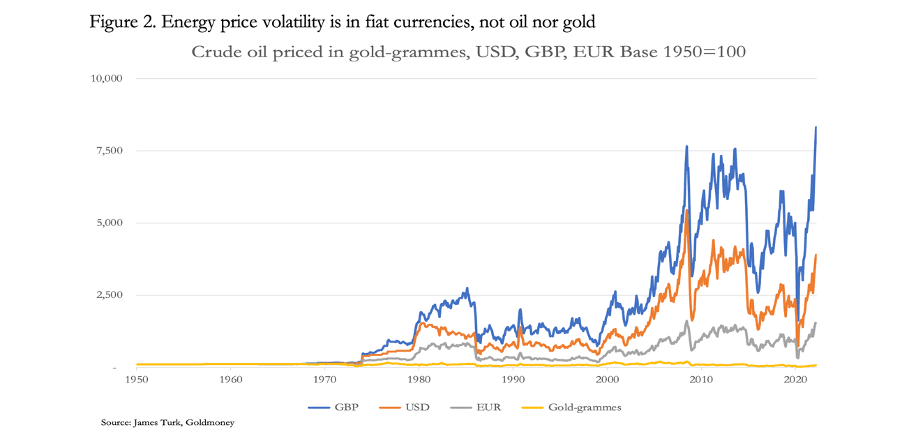
Desde 1950, el precio del petróleo en oro ha caído en realidad un 30 % a lo largo de setenta y dos años. La volatilidad ha sido insignificante en comparación con la del precio del petróleo medido en las tres principales monedas fiduciarias. No cabe duda de que, si estuvieran ancladas a un patrón oro, la volatilidad del precio del petróleo en estas monedas sería mínima. Los gráficos que comparan los precios de una amplia gama de materias primas en oro y en monedas fiduciarias cuentan la misma historia.
En el gráfico podemos ver que, antes del fin de Bretton Woods en 1971, había muy poca volatilidad en los precios del petróleo, lo que confirma esta idea. Aunque el vínculo entre los dólares y el oro era algo tenue, bastaba para estabilizar el precio del petróleo en dólares, libras esterlinas y marcos alemanes (que en este gráfico hacen las veces del euro antes de que este lo sustituyera). Eso terminó con la introducción del petrodólar en 1973.
La única interpretación válida de este gráfico es que, tras el fin de Bretton Woods, la volatilidad no está en el precio del petróleo, sino en las propias monedas. Además, la volatilidad que ha habido en el petróleo expresado en oro se debe probablemente, en parte, a perturbaciones procedentes de las monedas y a intentos deliberados, de vez en cuando, de reprimir el precio del oro. Aun con la interferencia en el precio del oro, estas monedas no se comportan como deberían en las relaciones de precios.
Esto también explica un argumento planteado por von Mises sobre por qué el monetarismo no logra captar la relación entre los cambios en la cantidad de una moneda y su efecto sobre los precios. Mises sostenía que los monetaristas ignoraban una fuerza potencialmente más poderosa en esa relación: los cambios en el nivel general de liquidez en moneda y crédito que mantiene la población en comparación con su posesión de bienes y servicios. Para ilustrar la idea, si el público decide en masa reducir al mínimo su tenencia de moneda y crédito cambiándolos por bienes, el poder adquisitivo de la moneda se hundirá prácticamente hasta cero, porque sus propios usuarios la habrán rechazado de hecho.
Mientras una moneda esté respaldada de forma creíble por oro, esto no ocurrirá. En el peor de los casos, el público simplemente vende sustitutos del oro y compra oro, poniendo a prueba el patrón. Pero para cualquier moneda fiduciaria es un peligro fatal que el público decida rechazarla. Esta es una fuerza mucho más potente en la relación entre una moneda fiduciaria y su poder adquisitivo que la expresada por la teoría cuantitativa del dinero. Desde 1973, las variaciones en la aceptación que el público otorga a su moneda nacional explican la volatilidad que se aprecia en la Figura 2, lo que implica que las monedas fiduciarias son mucho más inestables de lo que generalmente se reconoce.
Siendo así, las consecuencias inflacionistas de las fluctuaciones del crédito bancario son un asunto relativamente menor. Y si comparamos los gráficos de la Figura 1 con los de la Figura 2, las fluctuaciones de los precios en la Inglaterra del siglo XIX fueron pequeñas en comparación con las vistas desde el fin de Bretton Woods.
Cómo resolver el problema del crédito bancario
Vemos que es muy difícil prescindir del crédito bancario. Y en las circunstancias actuales, quienes añoran un sistema de banca de depósito, en el que los bancos actúan como custodios, lo admiten tácitamente. En su lugar, hablan de un reinicio del sistema, probablemente tras una crisis que nos haga despertar a todos a los males del crédito bancario. Pero espero que los lectores pacientes que han llegado hasta aquí comprendan por qué la ausencia de crédito, bancario o de otro tipo, es prácticamente imposible e indeseable. De hecho, si circularan solo el oro y sus sustitutos en billetes, con exclusión del crédito bancario, el descenso de los tipos de interés desde el diez por ciento de la época de los orfebres de Londres se revertiría por la escasez de medios de circulación. Y eso suponiendo incluso que se mantenga el poder adquisitivo del dinero.
Son estas consideraciones las que me han llevado a creer que, incluso después de la tan cacareada crisis financiera que ahora se espera de forma generalizada, debería seguir permitiéndose el crédito bancario. Al fin y al cabo, es una forma de crédito más organizada que las alternativas ad hoc entre particulares. Pero los bancos deberían estar en una posición similar a la de quienes otorgan garantías personales.
En consecuencia, en un reinicio posterior a la crisis debería suprimirse la responsabilidad limitada de los bancos y de sus accionistas, lo que casi con certeza restringiría el apalancamiento entre activos y fondos propios. También cabe esperar que revierta la tendencia de los bancos por acciones a hacerse cada vez más grandes. Debería conducir a un sistema bancario más fragmentado y menos centrado en crear crédito para actividades puramente financieras. Una banca sólida, más en la línea del sistema escocés de crédito en efectivo modernizado para el entorno actual, que dirija el crédito bancario a usos productivos, es una alternativa mucho mejor y más práctica que la solución neoaustriaca, que consiste en eliminar por completo el crédito bancario.
[i] En este artículo, para los antecedentes históricos y jurídicos, me he apoyado en los escritos de Henry Dunning Macleod (sin parentesco), que a finales del siglo XIX fue el principal experto en derecho bancario inglés.
[ii] Esta estimación se basa en el valor actual del soberano de oro, que es de 360 £.