
El sistema del euro y su moneda se están precipitando hacia una crisis. Compuesto por el BCE y los bancos centrales nacionales, el sistema está ahogado en deuda en su balance, y está lejos de estar claro cómo se puede resolver.
Normalmente, un banco central es fácil de recapitalizar. Pero en el caso del sistema del euro, cuando la institución principal y todos sus accionistas necesitan ser recapitalizados al mismo tiempo, el desafío podría ser imposible. Y además hay que resolver todos los desequilibrios del sistema TARGET2 antes de que los parlamentos nacionales puedan dar su aprobación final. Asimismo, y como parte del problema de TARGET2, está el mercado de repos, con 8,7 billones de euros pendientes, que está a punto de implosionar con la subida de los tipos de interés y destruirá los balances de los bancos comerciales, que ya están muy apalancados.
Esto ayuda a explicar la profunda reticencia del BCE a subir los tipos de interés. Mientras los precios de producción en los principales Estados miembros suben a más del 30 % interanual, y los precios de consumo a más del 8 %, el BCE mantiene su tipo de depósito en el -0,5 %. Sabe que, si los rendimientos de los bonos en euros suben más, su situación, que ya es insostenible, se desintegrará en una crisis en toda regla.
Por eso el euro se está deslizando. Los mercados ven que lo único que hace el BCE es hablar, y que por lo demás está paralizado, sin actuar.
Tocando la lira mientras Roma arde…

A nivel político parece haber un grado aterrador de ignorancia sobre las consecuencias económicas de seguir castigando a Reino Unido por el Brexit (sí, aún escuece) y de aislar ahora a Rusia por su belicosidad, en un momento en que la propia economía de la UE se tambalea al borde de una catástrofe financiera y económica. La UE sigue adelante con sus agendas políticas pese al caos económico que provoquen.
Rusia es un problema mucho más serio de lo que el Brexit llegó a ser. La UE se ha deshecho, en distintos grados, de su capacidad de producción de combustibles fósiles para apaciguar a los ecologistas, y ha trasladado esa producción a países menos remilgados con las restricciones climáticas de moda. En consecuencia, la UE se ha vuelto muy dependiente del gas natural y el petróleo rusos, a los que ha decidido renunciar con ligereza para castigar a Rusia por su invasión de Ucrania.
Las consecuencias económicas han sido poner la economía de Alemania con respiración asistida, con sus extremidades industriales empezando a apagarse, al igual que la capacidad productiva de muchos otros Estados de la UE. En los próximos meses habrá escasez de alimentos, agravada por la falta de suministro de fertilizantes. Después llegará un invierno sin combustible para calefacción y con frecuentes cortes de electricidad. Y un invierno con escasez de alimentos en un clima continental no es ninguna broma. Provocarán disturbios y una creciente inestabilidad política.
Las consecuencias financieras se derivan en parte de la exposición de los bancos a entidades rusas, pero mucho más importante es el efecto de la escalada de los precios de producción y de consumo sobre toda la estructura financiera de la eurozona. El sistema del euro ha dependido de redistribuir riqueza desde Alemania y los Estados del norte, fiscalmente conservadores, para rescatar al sur despilfarrador mediante tipos de interés reprimidos. Ese esquema ya no funciona.
El BCE, y el sistema del euro formado por los bancos centrales nacionales accionistas, ha sido pillado, metafóricamente, con los pantalones bajados. Al reprimir los tipos de interés hasta llevarlos a terreno negativo, permitieron a los gobiernos miembros endeudarse a un coste ínfimo. Ahora que el IPC de la eurozona sube un 8,6 % y los precios de producción de Alemania han aumentado un 33,6 %, o los tipos de interés suben con rapidez o el euro se desploma. El gráfico principal del euro/dólar que aparece al comienzo de este artículo refleja la reacción del mercado hasta ahora.
Los bonos del Programa de Compra de Activos del BCE se han acumulado como muestra el gráfico siguiente, desglosados en el Programa de Compras del Sector Público (PSPP), el Programa de Compras del Sector Corporativo (CSPP), el Programa de Compras de Bonos de Titulización de Activos (ABSPP) y el Tercer Programa de Compras de Bonos Garantizados (CBPP3). En junio sumaban 3 265 172 millones de euros.
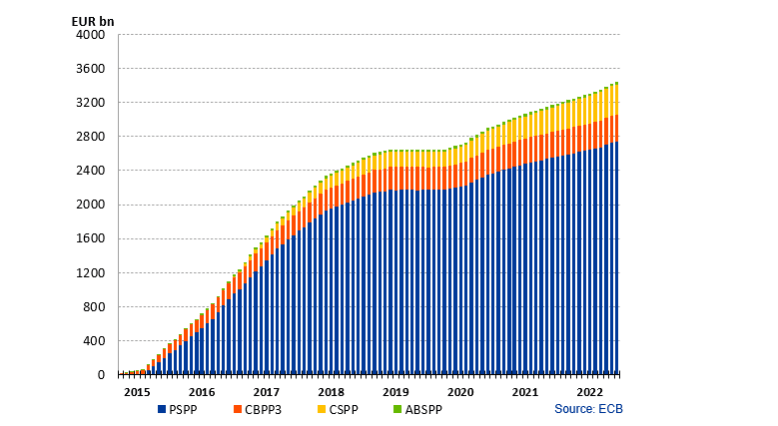
Desde hace un año, la rentabilidad de los bonos gubernamentales ha subido del menos 0,5 % al 1,36 % en el caso del bono alemán a 10 años, un aumento total del 1,86 %. La subida de la rentabilidad de un bono italiano similar es del 2,87 %, la de España del 2,3 %, la de Francia del 2 % y la de Grecia del 3,2 %. Dado que la deuda pública representa el 65 % del total y el resto son bonos corporativos, generalmente de mayor rentabilidad, una estimación prudente es que, si la cartera tiene un vencimiento medio de diez años, la pérdida por valoración a precios de mercado desde hace un año ya ronda los 750 000 millones de euros. Es casi siete veces el patrimonio neto y las reservas combinados del balance del Eurosistema, que ascienden a 109 272 millones de euros. Y, a medida que las rentabilidades sigan subiendo, es fácil imaginar pérdidas del Eurosistema del doble de esa cifra.
Sin duda, si se le cuestionara, el BCE alegaría que el Eurosistema mantendrá estos bonos hasta su vencimiento, de modo que seguirá valorándolos a la par. Pero es poco probable que el Eurosistema deje de financiar a los Estados miembros por medios inflacionistas. Y no podemos ignorar la probabilidad de nuevas subidas de la rentabilidad debido a la disparidad entre los tipos de interés actuales (el tipo de depósito del BCE es menos el 0,5 %) y un IPC que se encamina hacia aumentos anuales del 10 %.
El error monetario que hay detrás del concepto de la UE
El concepto en el que se basa la UE puede resumirse como la socialización de la riqueza de los Estados del norte para subvencionar a los países miembros del sur, menos ricos. En consonancia con su bajo perfil político de posguerra, Alemania aceptó que el proyecto europeo pasara de ser un bloque comercial a una unión monetaria.
El euro se concibió como un nivelador que permitiera a países como Italia, España y Grecia aprovechar la calificación de deuda de Alemania, con el argumento estatista de que, al estar emitida por un Estado soberano vinculado a una moneda y un sistema de liquidación comunes, hay poca diferencia entre poseer deuda soberana alemana e italiana, o incluso griega. Como consecuencia, a través de los inversores institucionales, los ahorradores alemanes subvencionaron directa e indirectamente deuda emitida a niveles que no compensan el verdadero riesgo del prestatario. El gráfico de FRED que figura a continuación muestra el efecto sobre las rentabilidades del bono de referencia italiano a 10 años, que de otro modo serían arriesgadas.

En el período previo a la sustitución de las monedas nacionales por el euro, se ignoraron las reglas de Maastricht para la admisión. De otro modo, el nivel de deuda soberana de Italia habría impedido su entrada. El tipo de mercado del bono italiano a 10 años era una rentabilidad del 12,4 % cuando entró en vigor en 1992 el Tratado de Maastricht, que fijaba las condiciones de acceso a la unión monetaria. El bono de referencia equivalente de Alemania rendía un 8,3 %, un diferencial del 4,1 %. Hoy el bono de referencia alemán rinde un 1,35 % y el italiano un 3,37 %, una diferencia del 2,2 %. No solo se ha reducido la brecha, sino que a finales de 2021 el volumen de deuda pública italiana había aumentado hasta superar el 150 % del PIB.
Se pueden mostrar ejemplos similares de los demás PIGS: Portugal, Grecia y España. Claramente, los datos indican que los mercados no están valorando el riesgo soberano como deberían y que sus rentabilidades están muy suprimidas. Atrapados en trampas de deuda, estos países necesitan emitir aún más deuda porque las perspectivas de sus déficits presupuestarios son sencillamente nefastas, y se agravan por una economía de la eurozona al borde de un colapso provocado por la energía.
El BCE y su tarea imposible
Hasta ahora hemos puesto al descubierto las consecuencias de la crisis energética para la economía de la eurozona y las pérdidas que surgen en los balances del Eurosistema. Supervisa todo ello la presidenta del BCE, que antes presidió el FMI y, antes aún, ocupó cargos en el gobierno francés, entre ellos el de ministra de Economía y Finanzas. Con esa experiencia fue nombrada para el BCE como una persona de confianza. Y, como tal, ha heredado una posición imposible, porque no tiene mandato para moderar las políticas inflacionistas del BCE.
Más exactamente, Lagarde heredó dos imposibles. El primero es seguir distribuyendo la riqueza nacional de Alemania para sostener a los PIGS, y el segundo es un sistema bancario completamente roto. Y, como se ha dicho antes, la propia Alemania está ahora con respiración asistida.
La Tabla A muestra la relación entre los totales de balance de los G-SIB de la eurozona, su patrimonio neto y su capitalización bursátil, para ilustrar la fragilidad de los bancos de importancia sistémica mundial (G-SIB) de la eurozona.
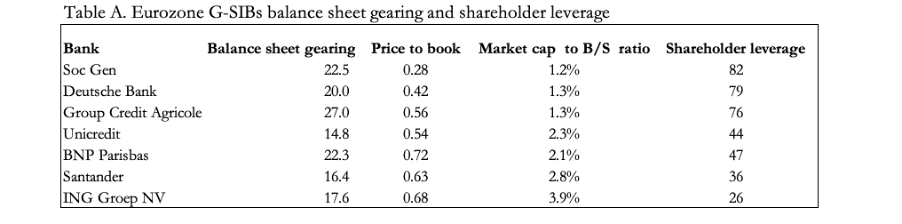
Se exige a los G-SIB que mantengan colchones de capital adicionales concebidos para garantizar que no generen ni propaguen riesgo de contraparte. La liquidez se crea a partir de la estructura del balance total y no requiere la participación del capital de los accionistas. Sin embargo, el apalancamiento entre los activos totales y el patrimonio neto del balance (que incluye los beneficios no distribuidos y el capital computable distinto de las acciones ordinarias) se sitúa de media algo por encima de veinte veces en los G-SIB de la eurozona, y va desde las 27 veces de Crédit Agricole hasta las 14,8 veces de Unicredit.
La relación entre precio y valor contable de todos estos bancos cotiza con descuento, en algunos casos tan profundo que pone en duda su supervivencia inmediata, dado que la eurozona ya se encuentra en plena recesión económica. Si quieren proteger el patrimonio de sus accionistas, estos bancos no tienen más alternativa que reducir sus balances donde puedan. De hecho, cuando se produce, la caída del PIB se debe en buena medida a la retirada del crédito bancario. Esto inevitablemente dejará al descubierto y generará deudas incobrables, lo que amenaza con eliminar por completo el capital de los accionistas.
Gran parte del problema está en esos préstamos dudosos. Se ha vuelto habitual que los reguladores nacionales los den por performing para que puedan servir de garantía en préstamos del banco central nacional. Cuando luego se pierden en el sistema de liquidación TARGET2, se olvidan, y como por milagro el banco comercial vuelve a parecer solvente. Pero TARGET2 se llena de esas deudas incobrables y surgen desequilibrios, como muestra el siguiente gráfico del Euro Crisis Monitor. En teoría, esos desequilibrios no deberían producirse, y antes de la crisis de Lehman esto era, por lo general, cierto.

Esta es una de las formas en que el ahorro nacional de Alemania se está redistribuyendo hacia los PIGS. A finales de mayo, al Bundesbank alemán se le «debían» 1,16 billones de euros.
Al mismo tiempo, los mayores deudores, Italia, España, Grecia y Portugal, acumulan deudas conjuntas en TARGET2 de 1,255 billones de euros. Pero el deterioro más rápido para su tamaño es el del saldo negativo de Grecia, que se ha más que triplicado: de 25.700 millones de euros a finales de 2019 a 106.000 millones en abril. El déficit de España también aumenta a un ritmo preocupante, de 392.400 millones a 505.000 millones, y el de Italia, de 439.400 millones a 597.000 millones.
Si un banco central nacional tiene un déficit en TARGET2 frente a los demás bancos centrales, es porque ha prestado dinero a sus bancos comerciales para cubrir pagos, en lugar de tramitarlos a través del sistema de liquidación. Estos préstamos a los bancos comerciales figuran como un activo en el balance del banco central nacional, que se compensa con un pasivo frente al Eurosistema del BCE a través de TARGET2; de ahí los déficits de los PIGS. En la práctica, los bancos centrales con déficit están proporcionando liquidez adicional a sus bancos comerciales. Esto se hace sobre todo mediante acuerdos de recompra, de los que hablaremos más adelante. El hecho de que los bancos comerciales de los PIGS necesiten esa liquidez es una señal de alarma.
Según las normas, si el sistema TARGET2 fracasa, el BCE reparte los costes con la fórmula de clave de capital predefinida, basada en la participación de los bancos centrales nacionales en el capital del BCE. El propio BCE tiene un déficit de 365.000 millones de euros derivado del impago de compras de bonos por parte de los bancos centrales nacionales que actúan en su nombre. Estos impagos se registran como activos en los balances de los bancos centrales nacionales, lo que reduce sus pasivos netos en TARGET2. En la medida en que el BCE debe dinero por compras de bonos a los bancos centrales de Italia, España, Grecia y Portugal, sus obligaciones aparentes en TARGET2 se reducen. Para estos bancos centrales nacionales, la situación real podría ser considerablemente peor de lo que sugieren las cifras declaradas.
Además, a un banco central nacional le interesa mantener un déficit mayor en relación con su clave de capital apoyando a los bancos comerciales insolventes de su jurisdicción. Así, si TARGET2 fracasa, su pérdida contable resulta mayor que su aportación a la recapitalización del BCE.
Junto con Luxemburgo, Alemania es la mayor perdedora en este arreglo. La participación de Alemania en el capital del BCE es del 21,44 %.[i] Si TARGET2 se colapsara, el Bundesbank perdería más de un billón de euros que le deben los demás y el propio BCE, y pagaría hasta 387.000 millones de euros de las pérdidas netas, según los desequilibrios actuales. Eso arrasaría el propio balance del Bundesbank muchas veces.
Más allá de las obligaciones del BCE por compras de bonos pendientes de liquidar, para entender cómo y por qué surge parte del problema debemos remontarnos a la crisis bancaria europea anterior, posterior a Lehman. Desde entonces los préstamos dudosos empezaron a acumularse en los bancos comerciales.
Si un regulador bancario nacional considera que los préstamos son dudosos, las pérdidas serían un problema bancario nacional. En cambio, si el regulador los considera en situación normal, pueden acogerse a las operaciones de refinanciación del banco central nacional, que se realizan sobre todo mediante acuerdos de recompra (repos). Un banco comercial que utiliza los préstamos cuestionables como garantía se endeuda con el banco central nacional, que a su vez se endeuda para cubrirlo reteniendo pagos al sistema TARGET2. De este modo, los préstamos insolventes desaparecen de los sistemas bancarios nacionales de los PIGS y se pierden en el sistema del euro.
En el caso de Italia, el nivel muy elevado de préstamos dudosos (NPL) alcanzó un máximo del 17,1 % en septiembre de 2015, pero en marzo de este año se había reducido milagrosamente al 4 %.[ii] Dados los incentivos del regulador para trasladar el problema de los préstamos dudosos de la economía nacional al Eurosistema, sería un milagro que la reducción de los NPL fuera enteramente genuina. Y con todos los confinamientos por la covid-19, los NPL italianos volverán a dispararse, junto con la exposición de la banca italiana a Rusia y Ucrania. No hay indicios de que esto se refleje en las estadísticas bancarias nacionales, así que debe de estar oculto en algún lugar.
En los Estados miembros con saldos negativos en TARGET2, como Italia, existen tendencias antiguas y crecientes hacia problemas de liquidez en las industrias tradicionales, que hacen insolventes a muchas de ellas sin el goteo de crédito adicional. Como el regulador bancario tiene incentivos para no admitir estos problemas de NPL, registrados y no registrados, en la economía nacional, los préstamos a estas empresas insolventes se han renovado y ampliado continuamente, financiándolos en la práctica a través de TARGET2 y del banco central nacional correspondiente. La consecuencia es que las empresas nuevas se han visto privadas de crédito bancario por falta de espacio en los balances. Y ahora, en respuesta al deterioro de las condiciones económicas, los bancos necesitan reducir sus compromisos de crédito.
Oficialmente no hay ningún problema, porque las posiciones TARGET2 del BCE y de todos los bancos centrales nacionales se compensan hasta sumar cero, y la contabilidad mutua entre los bancos centrales del sistema lo mantiene así. Para sus arquitectos, un fallo sistémico de TARGET2 era inconcebible. Pero como algunos bancos centrales nacionales se han acostumbrado a usar TARGET2 como fuente de financiación de sus propios sistemas bancarios insolventes, la crisis de Ucrania y el entorno de subida de tipos de interés atribuido a la inflación de precios de producción y de consumo amenazan con aumentar aún más los desequilibrios, lo que podría provocar el colapso del sistema de liquidación del euro.
El miembro del sistema del euro con el mayor problema es el Bundesbank alemán, al que ahora se le deben bastante más de un billón de euros a través de TARGET2. El riesgo de pérdidas está a punto de acelerarse con rapidez debido a las sucesivas rondas de confinamientos por la covid en los PIGS y ahora a la situación de Ucrania. Bajo Jens Weidmann (que desde entonces ha dimitido), el Bundesbank hizo bien en estar muy preocupado.[iii]
Esta es una cita directa del artículo del muy respetado profesor Sinn sobre el tema:
«… la cuestión de Target llegó a los titulares políticos cuando el nuevo presidente del Bundesbank alemán, Jens Weidmann, expresó su preocupación por los derechos de Target del Bundesbank en una carta al presidente del BCE, Mario Draghi. En la carta, Weidmann no solo exigía criterios de calificación crediticia más estrictos para las garantías presentadas a cambio de préstamos de refinanciación, sino que también pedía la colateralización de los crecientes derechos de Target del Bundesbank. Weidmann escribió su carta sobre Target tras varios meses de silencio por parte del Bundesbank, durante los cuales realizó un extenso análisis interno de la cuestión. Esta carta supuso un cambio de rumbo de Weidmann respecto a la postura anterior del Bundesbank, según la cual los saldos de Target eran irrelevantes y un subproducto normal de la creación de dinero en el sistema monetario europeo.»[iv]
Así pues, Weidmann, que desde entonces ha dimitido del Bundesbank, conocía exactamente el peligro descrito en este artículo y quería normas de garantías de mejor calidad para evitar el vertido de préstamos dudosos en el sistema TARGET2. Hay fuertes sospechas de que no tenía poder para cambiar las cosas, lo que le llevó a dimitir por esta cuestión vital. Pero el problema persiste: como mecanismo que permite a los PIGS refugiar préstamos dudosos en cantidades crecientes, el sistema TARGET2 se ha corrompido hasta la médula, y se sabe, extraoficialmente, que es así. Y ahora, por el impacto económico del coronavirus y después de Ucrania, el sistema de liquidación fallará por completo más pronto que tarde.
Hasta entonces, TARGET2 es un pacto con el diablo que a nadie le interesa romper.
La enorme magnitud de un fallo de TARGET2 hace que su resolución parezca imposible. Los desequilibrios actuales en el conjunto del sistema suman 1,736 billones de euros. Como hemos mencionado antes, según las claves de capital, en caso de fallo sistémico los activos netos de TARGET2 del Bundesbank, de 1,160 billones de euros, se sustituirían por pasivos de hasta 387 000 millones de euros, y el resto de las pérdidas se repartiría entre los demás bancos nacionales de la UE.[v] Nadie sabe cómo se resolvería, porque nunca se contempló el fallo del sistema de liquidación; pero muchos bancos centrales nacionales, si no todos, tendrían que ser rescatados, presumiblemente por el BCE como garante del sistema. Sin embargo, con solo 7 660 millones de euros de capital suscrito, la capitalización del balance del BCE es minúscula en comparación con las pérdidas en juego, y sus accionistas buscarán a su vez rescates para poder rescatar al BCE. Un fallo de TARGET2 parecería obligar al BCE a recapitalizarse a sí mismo y a todo el sistema de bancos centrales de la eurozona.
Por lo tanto, es probable que el fin de TARGET2 suponga una pérdida total para los bancos centrales nacionales y marque el fin del BCE, al menos en su forma actual. Y ni siquiera hemos mencionado el impacto inmediato de la subida de los tipos de interés, y mucho menos el del fallo de TARGET2 sobre los bancos comerciales de la eurozona.
El traspaso de préstamos dudosos a los bancos centrales se logra principalmente a través del mercado de repos. En un acuerdo de recompra (repo), un banco cambia garantías por efectivo, y la operación se revierte más tarde. De este modo, el banco central acaba con garantías que el supervisor bancario local ha calificado como «en situación normal», y el banco comercial obtiene efectivo y un balance aparentemente limpio. Con este método se puede ocultar cualquier cantidad de basura.
El mercado de repos en euros es enorme: la International Capital Markets Association estima que en junio de 2021 había en circulación 8,726 billones de euros. Es mucho mayor que su equivalente en dólares estadounidenses, que ahora mismo ronda algo más de 2 billones de dólares en repos inversos, es decir, en sentido contrario, con la Fed absorbiendo efectivo en lugar de repartirlo. Aunque buena parte de este exceso de repos en euros es consecuencia de los tipos de interés negativos, que llegan a pagar a los bancos por endeudarse con deuda pública como garantía, su tamaño es tal que permite ocultar fácilmente deudas malas y dudosas dentro del sistema de liquidación del banco central.
El BCE ha fomentado este mercado, porque crea demanda de deuda pública para usarla como garantía, deuda que, con rendimientos mínimos e incluso negativos, no se compraría de otro modo. La subida de los tipos de interés hundirá este mercado, retirará liquidez a los bancos comerciales y los presionará aún más para que reduzcan sus balances.
Es difícil evitar la conclusión de que el BCE debe impedir a toda costa la subida de los tipos de interés y de los rendimientos de los bonos, no solo para preservar el propio sistema del euro, sino para evitar el colapso de toda la red bancaria comercial.
Suponiendo que el euro vaya a seguir siendo un medio de pago y de crédito, habría que implantar un sistema distinto y formulado de gestión monetaria, diseñado para recapitalizar los bancos centrales nacionales y mantener la moneda moderadamente escasa en toda la eurozona. Y como su implantación tendría que ser instantánea, probablemente resultaría imposible. Por lo tanto, es sumamente improbable que el euro sobreviva a su crisis sistémica.
El futuro de la UE tras el fracaso del BCE
El fallo de TARGET2 obligaría a los bancos centrales nacionales a abordar adecuadamente su propia relación con sus redes de bancos comerciales. Analizar cómo podría hacerse en cada jurisdicción queda fuera de nuestro alcance, pues nos interesa más el panorama general y las perspectivas del euro y de sus sucesores.
Por tanto, ya no se trata de si el sistema TARGET2 colapsará, sino de cuándo. Los G-SIB extranjeros parecen tener una exposición baja al sistema del euro y a su red de bancos comerciales, como se evidenció durante la crisis de los repos de EE. UU. en septiembre de 2019, cuando se completó la venta de la correduría primaria de Deutsche Bank a BNP. En consecuencia, es probable que el efecto inmediato sobre la moneda lo impulsen las entidades nacionales de la eurozona, y no la liquidación por parte de extranjeros.
Se exigirá el pago de los préstamos denominados en euros. En la medida en que los clientes de los bancos tengan depósitos e inversiones líquidas en divisas extranjeras, venderlos será inevitablemente una fuente de fondos para pagar obligaciones en euros, lo que inicialmente hará subir el tipo de cambio del euro frente a otras monedas. Además, los extranjeros que usan el euro como base de una operación de carry trade, por ejemplo para respaldar posiciones en el mercado de swaps de divisas, también verán cerradas sus posiciones, lo que generará más demanda de euros en los mercados de divisas.
Dado el grado en que el dólar está actualmente sobrerrepresentado en las carteras de los extranjeros, mientras que el euro está infrarrepresentado a escala internacional, es el dólar el que probablemente sufrirá más una crisis monetaria de la eurozona, al menos al principio. El destino del euro como medio de pago estará entonces principalmente en manos de sus usuarios. Este será el contexto en el que el Bundesbank alemán considerará sus opciones.
El argumento a favor de un nuevo marco
Un fracaso del Eurosistema, que ahora vemos que se está volviendo inevitable, también ha sido considerado un peligro en algunos sectores del Bundesbank, cuyo personal, bajo la dirección de Weidmann, investigó las causas de los desequilibrios de TARGET2. Sin duda, los debates internos sobre la situación quedaron en suspenso con su dimisión el año pasado.
Esta es la conclusión lógica de la carta de Weidmann a Mario Draghi, del BCE. De ello se deduce, por tanto, que en algún rincón de las entrañas del Bundesbank existe un Plan B que, como mínimo, estará pensado para aislar al Bundesbank de las dificultades a las que se enfrentarán los demás bancos centrales nacionales y el propio BCE en una crisis. Esto solo puede lograrse con una nueva moneda, basada en el marco alemán anterior a su absorción por el euro. De ese modo, el Bundesbank basado en el euro puede darse por perdido a medida que el Eurosistema se derrumba, mientras surge un Bundesbank basado en el marco.
Alemania no querrá reavivar viejas enemistades. El Bundesbank será plenamente consciente de lo que supondría para los PIGS defender sus propios intereses, y también para Francia, cuyas ambiciones en la eurozona son puramente políticas. Los tipos de interés de las monedas que sustituyeran al euro en estos países subirían casi con seguridad de forma brusca, lo que hundiría sus mercados de bonos, en la medida en que aún existan, socavaría a los bancos comerciales que sobrevivan y destruiría las finanzas nacionales. Estos países no tendrían una alternativa práctica distinta de buscar el amparo de una forma de dinero mejor que el euro para restablecer sus mercados de bonos y seguir teniendo acceso al crédito. En resumen, el consenso monetario podría acabar pasando de un sistema monetario abiertamente inflacionista, manipulado por los bancos centrales nacionales y sus reguladores, a otro basado en una forma más sólida de moneda y crédito.
Pero, en lugar de abandonar por completo los hábitos inflacionistas, es probable que los países deudores pretendan conservar la posibilidad de financiarse mediante inflación bajo un nuevo disfraz. Con su nueva moneda, el Bundesbank probablemente se resistirá, por tanto, a las medidas que en la práctica lo dejarían en la posición del extinto BCE, asumiendo la responsabilidad de la circulación de toda la moneda en la antigua eurozona. Es cierto que el Gobierno alemán, a diferencia del Bundesbank, podría ver la situación de otra manera, pero incluso él probablemente sea consciente de las implicaciones políticas de dar la impresión de haber salido de una crisis del euro relativamente indemne en comparación con los demás países y, a continuación, hacerse con el control del dinero de la extinta eurozona. Por esta razón, es poco probable que el marco se ofrezca como sustituto del euro.
La solución evidente es que Alemania adopte un patrón oro creíble y anime a otros Estados miembros a hacer lo mismo. La figura 2 muestra las reservas oficiales de oro de los principales Estados miembros.[vi]

Las reservas de oro del BCE se crearon originalmente mediante transferencias de los bancos centrales nacionales, así que podemos suponer que sus 504,8 toneladas se les devolverán, porque, aparte de los bancos centrales de la UE ajenos a la eurozona, ellos son los únicos acreedores del BCE.[i] Siendo así, los diez mayores tenedores de la eurozona reunirán entre todos más de 10.500 toneladas. Sin embargo, el oro está repartido de forma desigual: Alemania, Italia y Francia poseen reservas considerables. Pero Países Bajos y Portugal también tienen reservas amplias para su tamaño.
Aunque los patrones oro creíbles son la mejor solución, es probable que todos estos países, incluida Alemania, se muestren reacios a movilizar su oro para respaldar nuevas monedas. Alemania se recuperó de dos colapsos monetarios en el siglo pasado sin respaldo en oro, y es probable que el Bundesbank considere que la mera posesión de sus reservas de oro y su reputación histórica de moneda sólida bastarán para convencer a sus ciudadanos de que un nuevo marco será estable y una moneda creíble. Además, no basta con convertir las monedas fiduciarias en monedas convertibles en oro sin abordar el gasto público. Un patrón oro exitoso no solo exige presupuestos equilibrados, sino que también hay que mantener una reducción deliberada del gasto total para que el patrón se consolide con el tiempo. El fracaso del Tratado de Maastricht en este aspecto ilustra las dificultades de la disciplina fiscal en el contexto europeo.
En el plano político, exige revertir el ideal socialdemócrata europeo, con el riesgo de un vacío político que amenaza con ser ocupado por diversas formas de extremismo.
Influencias internacionales
La evolución política y monetaria de una Europa posterior al euro no estará determinada únicamente por acontecimientos endógenos. En Japón se está gestando una crisis similar, aunque menos compleja, que también conduce a un yen en declive que refleja al euro. Y tanto la Fed como el Banco de Inglaterra esperan desesperadamente no verse obligados a subir los tipos de interés para reflejar la persistente inflación de precios. Y en todos los lugares donde existen mercados financieros importantes, estos se encuentran bajo la lúgubre influencia del oso.
Es evidente que las implicaciones que tienen entre sí varias crisis distintas en desarrollo, así como los plazos implicados, no pueden predecirse más allá de la conjetura, pero existen hilos comunes. El más notable es que la supresión de los tipos de interés y de los rendimientos de la deuda pública por parte de los principales bancos centrales ha llegado a su fin.
Los bancos centrales han mantenido sus objetivos mediante la inflación de la moneda y del crédito, lo que ha permitido que la creación de deuda se dispare y que se inflen burbujas de activos financieros. Estas burbujas tienen características sistémicas diferentes. El BCE y el Banco de Japón, junto con algunos otros, impusieron tipos de interés negativos, mientras que la Fed y el Banco de Inglaterra han respetado el límite del cero. Dado que la economía estadounidense es de naturaleza más financiera y que el dólar es la moneda de reserva internacional, la pérdida de poder adquisitivo del dólar es el principal motor de los precios mundiales de las materias primas y de la energía.
Un vínculo común entre los principales centros financieros son los bancos de importancia sistémica mundial (G-SIB). Un fallo en el sistema bancario de la eurozona socavará casi con toda seguridad el de Estados Unidos, así como los de otros países. La historia ha demostrado que incluso la quiebra de un banco pequeño en un país lejano puede tener consecuencias importantes en todo el mundo. En este contexto, cabe esperar que, al dejar al descubierto los fallos tanto del sistema TARGET2 como de los bancos comerciales de la eurozona, se haya logrado una mayor comprensión de los peligros monetarios a los que todos nos enfrentamos. Y para los ciudadanos de la UE, recuperar el poder nacional frente a la burocracia de Bruselas es una oportunidad para mejorar la situación actual, siempre que se utilice con acierto.
[i] Como accionista del BCE, el Banco de Inglaterra podría tener derecho a una parte de su oro.
[i] Las claves de capital del BCE correspondientes a la eurozona suponen el 69,6176 % del total, que incluye a los Estados miembros de la UE que no pertenecen al Eurosistema. Se reajustaron por última vez para reflejar el Brexit. La de Alemania es el 21,4394 % de ese total.
[ii] Véase https://www.ceicdata.com/en/indicator/italy/non-performing-loans-ratio
[iii] Véase Evergreening in the euro area; Steinkamp, Tornell y Westermann, documento de trabajo n.º 113, julio de 2018, que describe cómo se mantiene a flote a las empresas zombi y cómo sus préstamos acaban como garantía de Target2.
[iv] Véase la descripción de Hans Werner Sinn del debate público, cuando señaló por primera vez que las responsabilidades que asumiría el Bundesbank en caso de fallo de TARGET2 se determinarían según su clave de capital. https://www.hanswernersinn.de/en/controversies/TargetDebate
[v] ibid.
[vi] Fuente: FMI a través del World Gold Council.