
Los precios mundiales del petróleo (Brent) siguen cotizando en un rango estrecho de 45-55 USD/barril, tras revertir una breve ruptura al alza la semana pasada. Sin embargo, aunque los precios han vuelto al punto de partida de principios de año, los fundamentos han cambiado drásticamente. Tras años de superávit, el mercado mundial del petróleo pasó finalmente a déficit en el tercer trimestre de 2017. Mientras tanto, el mercado sigue centrado en el aparente rápido crecimiento de la producción estadounidense, aunque el DOE de EE. UU. revisa estas cifras a la baja de forma drástica mes tras mes. Esperamos que el déficit mundial aumente de forma significativa en el cuarto trimestre de 2017, lo que provocará fuertes descensos de los inventarios de petróleo y empujará el Brent hacia los 60 USD/barril.
Consulta aquí el análisis completo en PDF.
La semana pasada el petróleo salió por fin del estrecho rango de 45-55 USD/barril (Brent) en el que cotizaba desde mediados de 2016. El último impulso por encima de 55 USD/barril la semana pasada se debió principalmente a la preocupación por la amenaza del presidente turco, Erdogan, de cerrar un oleoducto que transporta crudo desde la región kurda de Irak, en caso de que los kurdos voten a favor de la independencia.
Sin embargo, el repunte fue breve y los precios del petróleo volvieron a caer con fuerza al hacerse evidente que, pese a la retórica, el crudo seguía fluyendo, al menos por ahora. Esto devolvió los precios a 55 USD/barril en el momento de escribir estas líneas, los mismos niveles que a principios de año. No obstante, lo que el mercado parece pasar por alto es que el balance petrolero es fundamentalmente distinto del de principios de año. En concreto, en los últimos meses hemos visto cómo el mercado mundial del petróleo pasaba de años de superávit a déficit.
Los inventarios mundiales de petróleo se han ido acumulando desde 2014 por el crecimiento incesante de la producción estadounidense de crudo. Al principio, la OPEP decidió dejar que las cosas siguieran su curso. Se mostró reacia a recortar la producción para dar cabida al crecimiento de la producción estadounidense, sabiendo que a largo plazo sería una estrategia perdedora, ya que simplemente le costaría cuota de mercado mientras la presión sobre los precios persistiría. Como resultado, los precios se desplomaron en la segunda mitad de 2014 y los inventarios comenzaron a acumularse rápidamente. La caída de los precios llevó finalmente a fuertes recortes del gasto de capital entre los productores estadounidenses, y la producción de petróleo de EE. UU. empezó a contraerse en 2015. Desde entonces, los inventarios mundiales dejaron de acumularse al mismo ritmo, aunque el mercado siguió en un ligero superávit. Los inventarios de la OCDE dejaron de crecer por completo, pero las existencias se mantuvieron en niveles elevados. Para acelerar el proceso de normalización de los inventarios, la OPEP decidió a finales de 2016 reducir la producción de todos modos. Aunque al principio esto provocó cierta recuperación de los precios, estos pronto volvieron a descender, ya que el mercado consideró que los recortes de la OPEP eran insuficientes para reducir los inventarios de forma significativa.
Sin embargo, cuantos más datos recibimos, más evidente resulta que los inventarios, sobre todo en Occidente, llevan ya meses en déficit estacional. Mientras que en el primer trimestre de 2017 el mercado mundial del petróleo seguía en superávit y los inventarios globales aumentaban (más rápido que la tendencia estacional), este superávit estacional pasó a un mercado estacionalmente equilibrado en el 2T17 y, en el 3T17, nos encontrábamos en déficit estacional (véase la figura 1).
Más importante aún, aunque los inventarios globales aumentaron a principios de este año, la mayor parte de ese aumento se produjo en países no pertenecientes a la OCDE (la reserva estratégica de petróleo de China absorbió gran parte del excedente), mientras que los inventarios de los países de la OCDE llevan muchos meses en déficit desestacionalizado (véase la figura 2). En EE. UU., las caídas de las existencias totales de petróleo fueron especialmente notables, como llevamos algunas semanas señalando.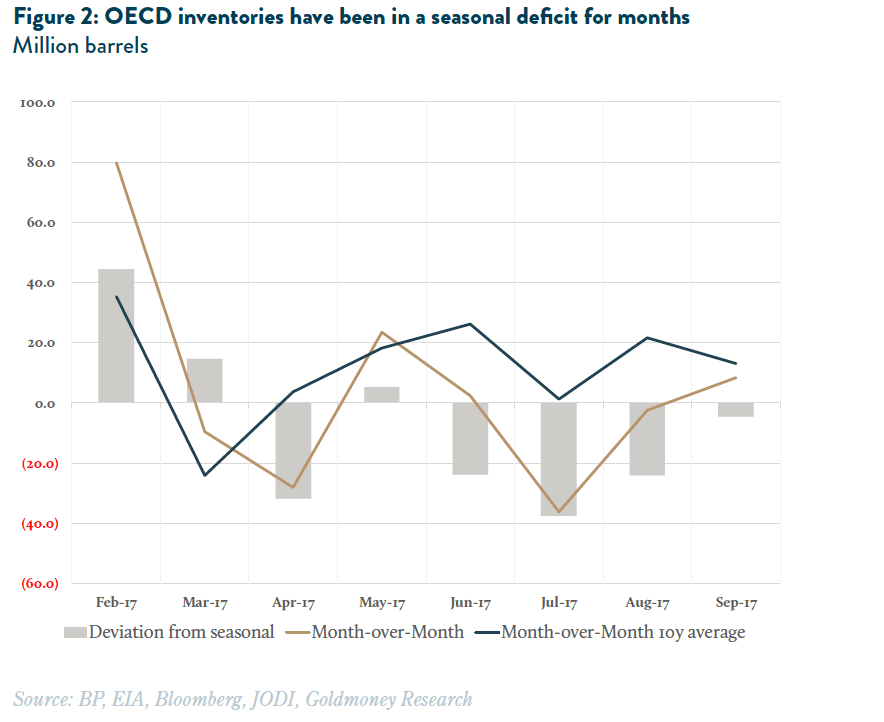
Hasta ahora, el mercado ha ignorado en gran medida esta tendencia, ya que parece más centrado en el crecimiento de la producción estadounidense. El informe semanal sobre la situación del petróleo que publica el Departamento de Energía de EE. UU. (DOE) cada miércoles sugiere que el crecimiento interanual de la producción estadounidense pasó de ser negativo a principios de año a superar 1 mb/d en la actualidad. Según este argumento, esto pondría fin pronto a la normalización de los inventarios.
Sin embargo, como ya hemos señalado antes, el informe semanal del DOE lleva meses sobrestimando el crecimiento de la producción estadounidense. Esto se debe principalmente a dos razones. En primer lugar, hay un efecto base. El crecimiento de la producción parece tan impresionante porque el DOE comunicó en los datos semanales un fuerte descenso de la producción estadounidense en el verano de 2016. Sin embargo, los datos mensuales, más precisos (según el DOE, los datos mensuales no son una revisión de los semanales, sino simplemente un conjunto de datos distinto y más preciso), muestran que ese descenso estaba muy sobrestimado (lo que daba lugar a una cifra de producción subestimada). Subestimar la producción en un año llevará a una cifra de crecimiento interanual sobrestimada para el mismo periodo del año siguiente (véase la figura 3), que es lo que estamos viendo ahora.
En segundo lugar, del mismo modo que los datos semanales subestimaron la producción el año pasado, este año la están sobrestimando. En concreto, según los datos semanales de producción, la producción estadounidense subió hasta 9,4 mb/d en julio de 2017. Sin embargo, los datos mensuales muestran que la producción solo alcanzó 9,2 mb/d. Si juntamos todas estas cifras, el crecimiento interanual de la producción en el 2T2017 fue de solo 303 kb/d y no de 527 kb/d, como indican los datos semanales, una diferencia de 224 kb/d. Esta divergencia aumentó hasta unos enormes 377 kb/d en julio (un crecimiento mensual de la producción de 556 kb/d frente a 993 kb/d en los datos semanales).
Esto plantea serias dudas sobre las cifras de crecimiento interanual de la producción de 1 mb/d en agosto y septiembre que figuran en los datos semanales. Creemos que los datos semanales de agosto y septiembre se revisarán a la baja de forma acusada cuando se publiquen los datos mensuales. Si las revisiones de los últimos tres meses sirven de indicio, la producción real probablemente se mantuvo estable en los dos últimos meses (un aumento interanual de 600 kb/d). Pero si las revisiones son tan grandes como la de julio, la producción en realidad ha disminuido en los dos últimos meses. En resumen, contrariamente a lo que el mercado parece creer actualmente, es poco probable que la producción de petróleo de esquisto de EE. UU. crezca a 1 mb/d interanual con un precio de 50 USD/barril.
Esto genera serias dudas sobre las previsiones de producción para 2018. Tanto la Administración de Información Energética de EE. UU. (EIA) como la Agencia Internacional de la Energía (AIE) ya han revisado a la baja sus previsiones de producción en los últimos meses. Pero ambas siguen esperando una aceleración del crecimiento de la producción estadounidense:
- En su última perspectiva energética a corto plazo (STEO), del 12 de septiembre, la EIA prevé que la producción de crudo de EE. UU. se sitúe en una media de 9,8 millones de b/d, el nivel más alto registrado y un aumento de 0,6 mb/d interanual. Esto solo refleja la producción de crudo; los líquidos del gas natural (NGL) se cuentan aparte y también se espera que crezcan en torno a 0,5 mb/d
- En su informe de septiembre, la AIE prevé que la producción de crudo de EE. UU. crezca en 850 mil b/d interanual en 2018. Además, la agencia espera que los NGL crezcan en 260 mil b/d.
En consecuencia, aunque la composición varía, ambas agencias prevén un crecimiento de la producción estadounidense de líquidos de 1,1 mb/d. Creemos que los datos recientes de producción indican que estas cifras son, con toda probabilidad, demasiado altas en el entorno de precios actual y, por tanto, que el crecimiento de la producción estadounidense de líquidos será de 0,9 mb/d como máximo, salvo que los precios del crudo estadounidense suban de forma sustancial.
OPEP
La evolución de los inventarios mundiales de petróleo dependerá también de lo que decida la OPEP en los próximos meses, ya que el actual acuerdo de recorte de producción está a punto de expirar en marzo de 2018. A partir de las declaraciones de los últimos días de responsables de varios Estados miembros de la OPEP, creemos que los recortes acordados se prorrogarán muy probablemente al menos hasta finales de 2018. La próxima reunión de la OPEP es el 30 de noviembre de 2017.
LAS PERSPECTIVAS
Si aplicamos estas previsiones a nuestro balance mundial de petróleo, actualmente prevemos que la oferta mundial crezca 0,2 mb/d interanual en el 4T2017 y 1,2 mb/d en 2018. Se prevé que la demanda crezca 1 mb/d y 1,35 mb/d, respectivamente. Esto dará lugar a un déficit, ajustado estacionalmente, de 0,8 mb/d en el 4T2017 y de 0,1 mb/d en 2018. Como esperamos que los inventarios de los países no pertenecientes a la OCDE sigan aumentando, los descensos se producirán en las existencias de la OCDE, amplificados por la continua acumulación de inventarios en los países no OCDE. Sin embargo, una parte de ese déficit de la OCDE se compensará con las liberaciones continuas de las reservas estratégicas de petróleo de EE. UU., que reducen la extracción de las existencias de la industria (véase la tabla 1). A medida que disminuyan los inventarios, esperamos que los diferenciales temporales sigan mostrando fortaleza, lo que impulsará al alza los precios al contado. Nuestro objetivo para principios de 2018 es de 60 USD/barril para el Brent. También esperamos que el diferencial Brent-WTI se reduzca de forma significativa hasta situarse en torno a 2-3 USD/barril, lo que significa que el WTI tiene más potencial alcista que el Brent.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.