
El rendimiento del bono del Tesoro estadounidense a 10 años ya se ha más que duplicado en el último año. Es propio de los ciclos de mercado que las acciones y otros activos financieros sigan revalorizándose durante una primera subida de los rendimientos de los bonos. Es la segunda subida la que cabe esperar que convierta el optimismo alcista sobre las perspectivas económicas en el comienzo de un mercado bajista. Los mercados financieros, ya desconectados de la realidad fundamental, parecen extremadamente vulnerables a ese cambio de sentimiento.
Este artículo señala que los mercados de renta variable se mueven más por los flujos de dinero que por las perspectivas económicas percibidas. El crédito bancario a la industria se está contrayendo, los precios de las materias primas se disparan y las cadenas de suministro siguen alteradas. Alimentado por anteriores expansiones de la oferta monetaria y por las que aún están por llegar, el mundo se enfrenta a un aumento de la inflación de precios mucho mayor del que se contempla actualmente y, por tanto, a unos tipos de interés mucho más altos, lo que amenaza con desestabilizar tanto los mercados financieros como las divisas fiduciarias.

Introducción
Se oye un crujido entre la maleza que perturba el entorno silvestre en el que disfrutamos con complacencia de la luz moteada del sol, inocentemente ajenos al oso que merodea. El oso anuncia una nueva subida de los rendimientos de los bonos, mientras nos enfrentamos a las consecuencias inflacionistas de los acontecimientos recientes y actuales.La participación del público en los mercados de renta variable está en máximos históricos, no solo a través de tenencias directas (la especulación amateur está a la orden del día), sino también a través de fondos indexados pasivos y similares. Respecto a estos, la hipótesis de partida que los asesores financieros asumen y transmiten a sus ingenuos clientes es que los fondos indexados no tienen riesgo, porque la exposición a quiebras empresariales concretas está tan diluida que resulta irrelevante. Y, con el tiempo, los mercados siempre suben, algo que se capta invirtiendo en estos fondos. Pero esto es un engaño, que ignora los ciclos de mercado y los riesgos sistémicos. Ignorar el inevitable cambio cíclico de la codicia por el beneficio al miedo a la pérdida, que define la división entre mercados alcistas y bajistas, invalida el consejo de los eternos optimistas.
Sin duda, el oso que merodea en nuestra escena hasta ahora tranquila son los rendimientos de los bonos. Sin que nadie lo haya notado, han empezado a subir, como muestra el gráfico que encabeza este artículo. Con una urgencia creciente, es el momento de considerar el efecto sobre las relaciones entre mercados. A lo largo de muchos ciclos de inversión se ha observado que los precios de los bonos suelen alcanzar su máximo antes que las acciones. Es una de las señales de alerta más fiables que, a pesar de su historial, quienes confunden deseos con realidades suelen descartar sistemáticamente hasta que es demasiado tarde.
En cambio, es habitual argumentar que las perspectivas de beneficios empresariales han mejorado en esta fase del ciclo económico por la creciente certeza de un mejor panorama económico. Y ahora que el mundo civilizado sale de los confinamientos, todos los analistas de los medios de comunicación generalistas transmiten este mensaje. Para ellos, la subida de los rendimientos de los bonos confirma que hay unas condiciones empresariales en mejora que justifican precios aún más altos de las acciones. Pero todo es un ciclo, y tiene poco que ver con las perspectivas económicas.
Hoy vemos que la relación entre la caída de los precios de los bonos y el alza de las acciones, así como todo el ánimo y los comentarios que las rodean, son los que cabría esperar. Pero cuidado con el oso que acecha en el bosque. Suele ser la segunda subida de los rendimientos de los bonos la que acaba con el toro de la renta variable. Recuerdo con claridad que, en el otoño de 1972, conocí a un industrial que me dijo que su negocio nunca había ido mejor. Luego dejó patente su desconocimiento de los asuntos financieros al decirme que era completamente irresponsable que la Bolsa de Londres permitiera que el índice FT 30 se hubiera reducido a la mitad en los quince meses anteriores. Tras esa conversación, el FT 30 volvió a caer a la mitad después de que los tipos de interés se dispararan en octubre de 1973, lo que provocó la infame crisis de la banca secundaria y una pérdida del 70 % desde su máximo de mayo de 1972 hasta enero de 1975. Y lo último que supe del desafortunado industrial es que su negocio había quebrado y que se había quitado la vida.
Es un error tomar las opiniones o las pruebas de las condiciones económicas como el principal motivo para invertir en renta variable. Es más importante seguir el rastro del dinero, en concreto el ciclo del crédito bancario. Mientras los inversores aficionados compran en los máximos del mercado de acciones, los banqueros empiezan a ver que las primeras señales de subida de los tipos de interés están alterando los planes de las empresas y conducirán inevitablemente a quiebras empresariales. Esto ocurre en un momento en que sus propios balances están al máximo de apalancamiento. Este ciclo crediticio presenta además algunas características propias. Aunque se espera que el fin de las restricciones de la pandemia conduzca a una recuperación sustancial de la actividad económica, estas características adicionales son extremas y, por tanto, el argumento bajista es sólido.
Los bancos han empezado a retirar el crédito a los prestatarios del sector no financiero, lo que significa que les faltará financiación para procesar y entregar bienes con los que atender una demanda creciente. Los bancos también están sobreapalancados, como suele ocurrir en esta fase del ciclo crediticio, pero nunca lo han estado tanto como ahora. La transición de la codicia bancaria al miedo bancario siempre conlleva un recorte sustancial del crédito bancario, con el posible resultado de que los bancos se vean obligados a liquidar garantías en mercados a la baja. ¿Impensable? Habría ocurrido en todos los ciclos de crédito si los bancos centrales no hubieran actuado para evitarlo, algo que han logrado siempre desde la década de 1930. Y consideremos los tipos de interés, que ya están en cero, y en negativo en euros, yenes y francos suizos. ¿Hasta dónde pueden bajar para rescatar a una economía global que fracasa por falta de crédito bancario?
El indicador más destacado son siempre los rendimientos de los bonos. El gráfico que encabeza este artículo sugiere con fuerza que, tras la pausa actual, se dirigen al alza, probablemente mucho más arriba. Este artículo explica por qué y cuáles serán las consecuencias para los mercados financieros. Y también por qué, a pesar de unos rendimientos de los bonos más altos, el poder adquisitivo de las monedas fiduciarias no solo ha empezado a caer a un ritmo acelerado, sino que casi con toda seguridad seguirá haciéndolo.
Por qué suben los rendimientos de los bonos
El rendimiento del bono del Tesoro estadounidense a 10 años cayó hasta apenas el 0,48 % en marzo de 2020, cuando los temores deflacionistas iban en aumento. El índice S&P 500 había caído un 32 % en solo cinco semanas, ya que a la crisis del covid en China le siguió la perspectiva de que otras jurisdicciones entraran en confinamientos por la pandemia. Los precios de las materias primas se desplomaban. Entonces la Fed hizo lo que siempre hace en estas condiciones: recortó los tipos de interés al mínimo posible (esta vez, cero) e inundó los mercados de dinero (120 000 millones de dólares mensuales en QE), junto con otras medidas de apoyo a los mercados para evitar que los rendimientos de los bonos corporativos subieran y reflejaran los riesgos de crédito.De inmediato, casi todo empezó a recuperarse, con la excepción de los precios de los bonos. Pero el aumento inicial de sus rendimientos puede justificarse porque antes estaban deprimidos por el temor a la deflación ante la propagación de la pandemia, y porque, una vez superados los peores temores de deflación, había vuelto un estado de normalidad. Durante el año siguiente, los mercados de renta variable se recuperaron por completo y han seguido hasta alcanzar nuevos máximos. Los precios de las materias primas suben ahora con fuerza, lo cual, hasta ahora, los optimistas del mercado interpretan como señal de una demanda en recuperación y, por tanto, como confirmación de la recuperación económica. Hace algún tiempo la Fed cambió el objetivo de inflación del 2 % a un 2 % medio a lo largo del tiempo y, solo la semana pasada, no vio motivo para esperar que el aumento de la inflación de precios fuera más que un fenómeno temporal.
Oficialmente, se trata de no ver el mal. Pero el consenso del establishment ya está explorando un terreno más bajista. Se espera que los planes de inversión en infraestructuras, no solo en EE. UU., sino en apoyo de las agendas verdes en todas partes, impulsen al alza los precios del petróleo y del cobre, junto con toda una serie de otras materias primas. Además del gasto en infraestructuras inducido por el Estado, ante la previsión de una fuerte demanda pospandemia, los fabricantes están pujando al alza los precios de las materias primas y de los insumos, así como el coste de la logística para entregarlos. Sectores clave, en particular la agricultura, sufren una grave escasez de mano de obra. En muchos casos no hay trabajadores cualificados disponibles. Incluso los economistas y comentaristas más irresponsablemente inflacionistas empiezan a señalar que probablemente habrá que subir los tipos de interés porque existe el riesgo de que los precios se descontrolen.
Todo esto se alimenta de la expansión de la base monetaria por parte de los bancos centrales. El gráfico de FRED, de la Fed de San Luis, que aparece a continuación y muestra la base monetaria de la Fed, ilustra este punto y sirve de referencia del panorama global, porque el dólar es la moneda de reserva y el medio de fijación de precios de todas las materias primas.

Desde principios de marzo de 2020, el mes en que la Fed anunció una expansión monetaria prácticamente ilimitada, la base monetaria ha crecido un 69 %. Sin duda, este rápido crecimiento del dinero de los bancos centrales es lo que está detrás de la subida de los precios de las materias primas o, dicho con mayor precisión, la razón por la que el poder adquisitivo del dólar en los mercados internacionales está cayendo.
Cuando las perspectivas del poder adquisitivo de una moneda fiduciaria empeoran, todos sus tenedores esperan una compensación en forma de tipos de interés más altos. En parte se debe a la preferencia temporal, es decir, al hecho de que el propietario de la moneda se ha desprendido de su uso durante un periodo de tiempo. Y en parte se debe a la expectativa de que, cuando se la devuelvan, la moneda comprará menos que hoy. Las previsiones oficiales del IPC indican que el poder adquisitivo del dólar probablemente caerá hasta los 97,5 centavos por dólar; por tanto, la rentabilidad del bono del Tesoro estadounidense a diez años debería ser como mínimo del 2,56 % (2,5 %/0,97); de lo contrario, los nuevos compradores sufrirán pérdidas inmediatas. La expectativa oficial de que el aumento de la tasa de inflación de precios será temporal es irrelevante para una decisión de inversión hoy, porque cabe esperar que la rentabilidad evolucione con el tiempo a la luz de los acontecimientos.
Esto es antes de añadir algo a la rentabilidad por la preferencia temporal (mínima, eso sí, en un bono de libre negociación), además de algo por el riesgo de divisa respecto a la moneda base del inversor y algo más por el riesgo de crédito. Sin estas otras consideraciones, solo con la inflación esperada, una rentabilidad actual de 1,61 parece demasiado baja, y un objetivo de rentabilidad de al menos el 2,5 % parece más apropiado.
Los apologistas del dólar sostienen que cuanto más profunda es la crisis, mayor es el deseo de dólares. Es cierto que muchos tenedores de dólares le atribuyen un estatus de refugio seguro frente a sus propias monedas. Pero es un argumento que se aplica fundamentalmente a la liquidez a corto plazo más que a cualquier otro motivo para tener dólares, con la posible excepción de los tenedores cuyas monedas base son menores y sistémicamente débiles. Pero, dado que el índice del dólar ponderado por comercio también está cayendo desde marzo de 2020, eso no es cierto para el resto del universo de divisas. Con el dólar cayendo frente a otras monedas y con una propiedad extranjera no gubernamental de activos financieros en dólares tan excesiva que supera el PIB de EE. UU., el argumento del refugio seguro carece de credibilidad.
Las suposiciones aparentemente optimistas de la Fed sobre la estabilidad del dólar parecen responder a sus propios intereses. Naturalmente, hay reticencia a admitir una mayor erosión de su tipo de cambio futuro, que por consiguiente podría exigir un cambio en la política de tipos de interés. Pero los precios de las materias primas se disparan y, a medida que se libera el gasto retenido de consumidores y empresas, la oferta de bienes será limitada, en parte por la falta de recursos de capital nacionales debido a que los bancos comerciales restringen el crédito bancario, y en parte por el caos persistente en las cadenas de suministro. En lugar de una tasa de inflación de precios del 2,5 %, deberíamos buscar una tasa significativamente más alta con la que descontar el poder adquisitivo futuro del dólar.
Probablemente sea cuestión de poco tiempo que los tenedores de todas las monedas fiduciarias aborden este asunto con sobriedad, sin el sentimiento alcista que impera actualmente en los mercados. Sin embargo, quienes entienden el dinero pudieron ver en marzo de 2020 las señales anticipadas de un último arrebato para los activos financieros, cuando la Fed recortó su tipo de fondos a cero y anunció una flexibilización cuantitativa de 120 000 millones de dólares al mes. Ha sido un tema recurrente de estos artículos desde entonces.
Desde entonces, las materias primas se han disparado de precio junto con otras coberturas contra la inflación, como las criptomonedas, las acciones y la vivienda residencial. Aparte del poder adquisitivo de las monedas, los que caen son los bonos de renta fija, ya que sus rentabilidades han subido.
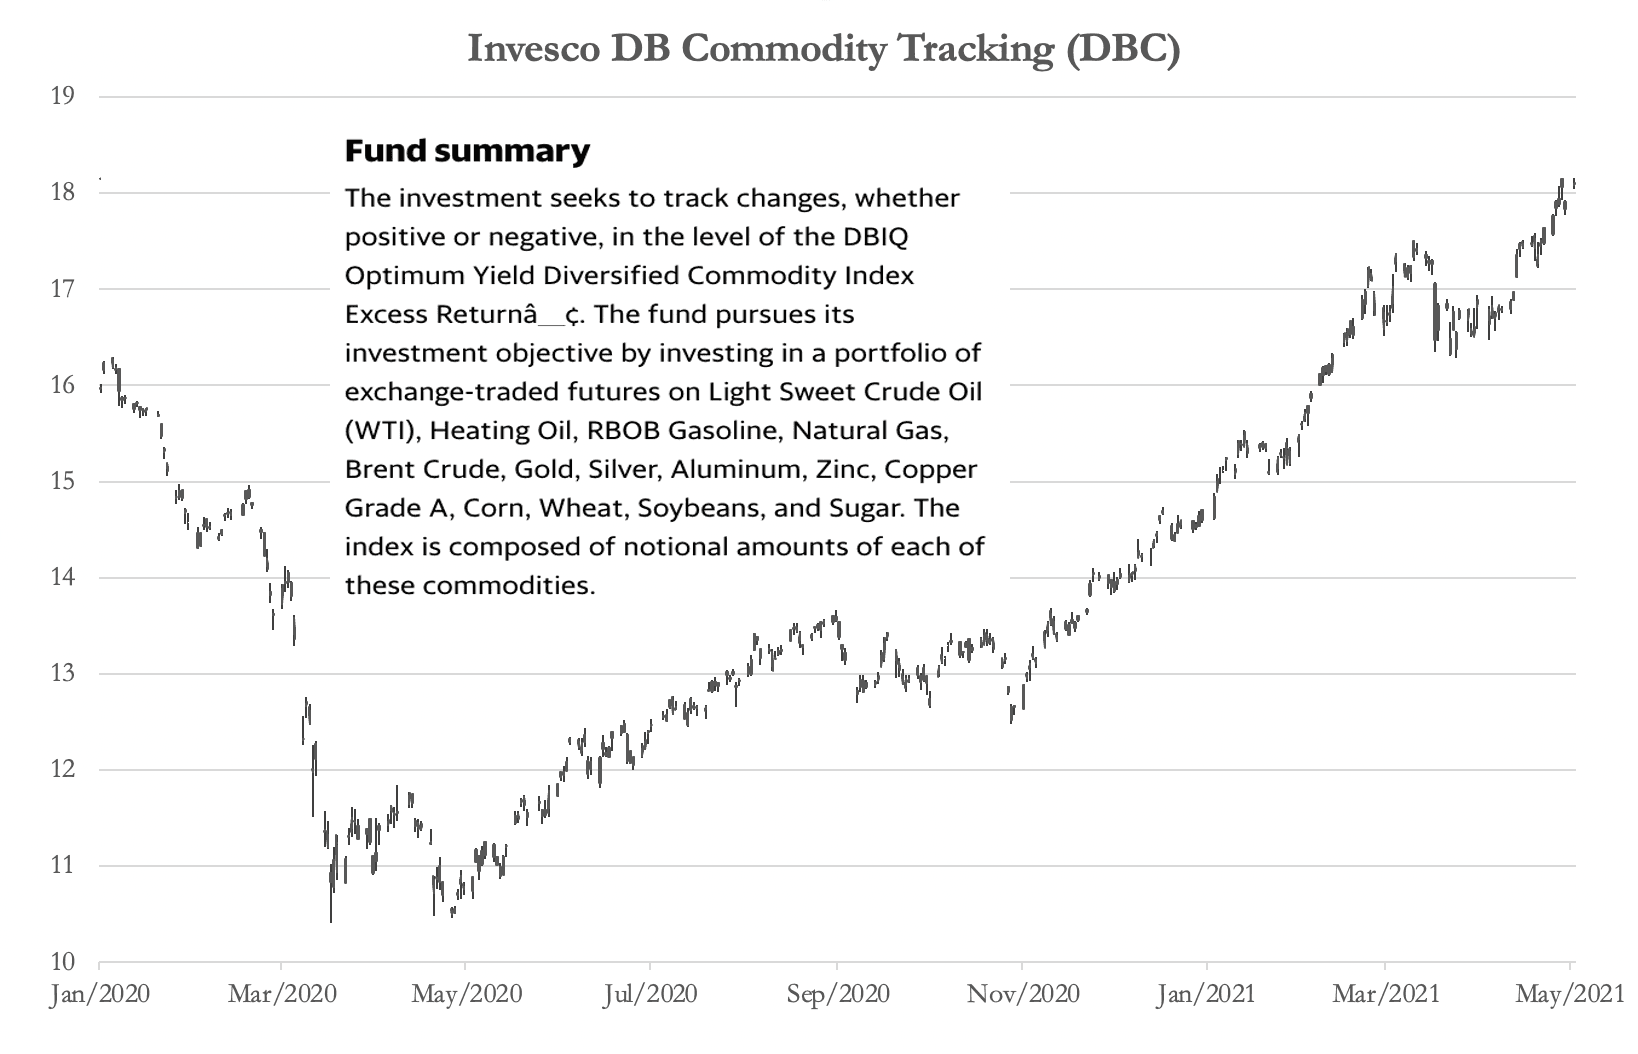
La primera clase de tenedor de dólares en verse afectada es la de los extranjeros. Algunos son empresas que en realidad no necesitan dólares, dado que acabarán teniendo aún más al exportar a EE. UU. Deben de estar aprendiendo que es mejor haber almacenado las materias primas para la producción.
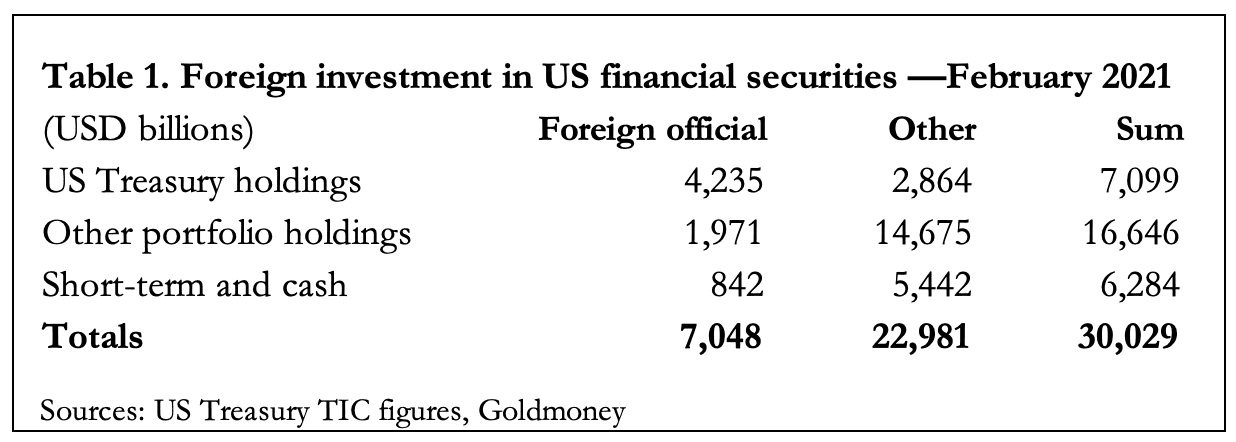
Algunos son inversores con otras monedas base que diversifican sus carteras, tenedores efímeros de activos financieros que los venderán cuando las rentabilidades de los bonos suban más. Este potencial de liquidación en manos extranjeras es una consideración importante por las enormes cantidades implicadas. El reparto entre tenedores oficiales y del sector privado (Otros) se muestra en la Tabla 1 a continuación.
Cuando las perspectivas del poder adquisitivo de una moneda fiduciaria empeoran, todos sus tenedores esperan una compensación en forma de tipos de interés más altos. En parte se debe a la preferencia temporal, es decir, al hecho de que el propietario de la moneda se ha desprendido de su uso durante un periodo de tiempo. Y en parte se debe a la expectativa de que, cuando se la devuelvan, la moneda comprará menos que hoy. Las previsiones oficiales del IPC indican que el poder adquisitivo del dólar probablemente caerá hasta los 97,5 centavos por dólar; por tanto, la rentabilidad del bono del Tesoro estadounidense a diez años debería ser como mínimo del 2,56 % (2,5 %/0,97); de lo contrario, los nuevos compradores sufrirán pérdidas inmediatas. La expectativa oficial de que el aumento de la tasa de inflación de precios será temporal es irrelevante para una decisión de inversión hoy, porque cabe esperar que la rentabilidad evolucione con el tiempo a la luz de los acontecimientos.
Esto es antes de añadir algo a la rentabilidad por la preferencia temporal (mínima, eso sí, en un bono de libre negociación), además de algo por el riesgo de divisa respecto a la moneda base del inversor y algo más por el riesgo de crédito. Sin estas otras consideraciones, solo con la inflación esperada, una rentabilidad actual de 1,61 parece demasiado baja, y un objetivo de rentabilidad de al menos el 2,5 % parece más apropiado.
Los apologistas del dólar sostienen que cuanto más profunda es la crisis, mayor es el deseo de dólares. Es cierto que muchos tenedores de dólares le atribuyen un estatus de refugio seguro frente a sus propias monedas. Pero es un argumento que se aplica fundamentalmente a la liquidez a corto plazo más que a cualquier otro motivo para tener dólares, con la posible excepción de los tenedores cuyas monedas base son menores y sistémicamente débiles. Pero, dado que el índice del dólar ponderado por comercio también está cayendo desde marzo de 2020, eso no es cierto para el resto del universo de divisas. Con el dólar cayendo frente a otras monedas y con una propiedad extranjera no gubernamental de activos financieros en dólares tan excesiva que supera el PIB de EE. UU., el argumento del refugio seguro carece de credibilidad.
Las suposiciones aparentemente optimistas de la Fed sobre la estabilidad del dólar parecen responder a sus propios intereses. Naturalmente, hay reticencia a admitir una mayor erosión de su tipo de cambio futuro, que por consiguiente podría exigir un cambio en la política de tipos de interés. Pero los precios de las materias primas se disparan y, a medida que se libera el gasto retenido de consumidores y empresas, la oferta de bienes será limitada, en parte por la falta de recursos de capital nacionales debido a que los bancos comerciales restringen el crédito bancario, y en parte por el caos persistente en las cadenas de suministro. En lugar de una tasa de inflación de precios del 2,5 %, deberíamos buscar una tasa significativamente más alta con la que descontar el poder adquisitivo futuro del dólar.
Probablemente sea cuestión de poco tiempo que los tenedores de todas las monedas fiduciarias aborden este asunto con sobriedad, sin el sentimiento alcista que impera actualmente en los mercados. Sin embargo, quienes entienden el dinero pudieron ver en marzo de 2020 las señales anticipadas de un último arrebato para los activos financieros, cuando la Fed recortó su tipo de fondos a cero y anunció una flexibilización cuantitativa de 120 000 millones de dólares al mes. Ha sido un tema recurrente de estos artículos desde entonces.
Desde entonces, las materias primas se han disparado de precio junto con otras coberturas contra la inflación, como las criptomonedas, las acciones y la vivienda residencial. Aparte del poder adquisitivo de las monedas, los que caen son los bonos de renta fija, ya que sus rentabilidades han subido.
La primera clase de tenedor de dólares en verse afectada es la de los extranjeros. Algunos son empresas que en realidad no necesitan dólares, dado que acabarán teniendo aún más al exportar a EE. UU. Deben de estar aprendiendo que es mejor haber almacenado las materias primas para la producción.
Algunos son inversores con otras monedas base que diversifican sus carteras, tenedores efímeros de activos financieros que los venderán cuando las rentabilidades de los bonos suban más. Este potencial de liquidación en manos extranjeras es una consideración importante por las enormes cantidades implicadas. El reparto entre tenedores oficiales y del sector privado (Otros) se muestra en la Tabla 1 a continuación.
Cabe señalar que las tenencias estadounidenses de divisas extranjeras son mínimas, porque los préstamos a extranjeros se conceden en su inmensa mayoría en dólares y no en divisas extranjeras, y el enorme déficit comercial de Estados Unidos hace que, mientras los dólares se acumulan en manos extranjeras, las divisas extranjeras no se acumulen en manos estadounidenses. Esto hace que las cifras de la Tabla 1 sean, como crisis del dólar a punto de producirse, demasiado reales.
Cuando los tenedores no oficiales se den cuenta de lo que está ocurriendo con sus dólares y de las consecuencias del aumento de los rendimientos de los bonos para el conjunto de las clases de activos financieros, casi con seguridad reducirán sus tenencias de casi 23 billones de dólares. Todos los activos financieros denominados en dólares estarán en riesgo y, allí donde vayan estos, los activos financieros denominados en todas las demás divisas los seguirán de forma natural. Podemos esperar que el dólar continúe su caída frente a otras divisas, impulsada en parte por los planes de gasto altamente inflacionistas del presidente Biden. Con independencia de la situación económica interna, la Fed no tendrá entonces ninguna alternativa práctica a subir los tipos de interés para estabilizar el dólar frente a otras divisas. Pero podemos estar seguros de que la Fed será extremadamente reacia a hacerlo.
A medida que se libere el tan cacareado gasto de los consumidores tras el confinamiento, la falta de oferta de producción disponible, unida al caos en las cadenas de suministro, solo puede traducirse en una subida de los precios de consumo muy por encima del objetivo medio del 2 % de la Fed. Esto no solo llevará de forma natural a mayores rendimientos de los bonos, sino que cambiará la base de valoración de los mercados de renta variable y socavará sus precios. Aunque la Fed intente compensarlo aumentando la flexibilización cuantitativa (QE) para inyectar más efectivo en bonos y acciones, será imposible contrarrestar el efecto sobre la valoración. Casi con toda seguridad, la renta variable sucumbirá a un shock de tipos de interés. Al mismo tiempo, el aumento de los rendimientos de los bonos minará las finanzas públicas. La perspectiva de pérdidas crecientes en las inversiones de cartera conducirá inevitablemente a la liquidación por parte de inversores extranjeros descrita antes, con un dólar más débil y rendimientos de los bonos aún más altos.
En estas condiciones, la Fed quedará atrapada. No puede dejar que los precios de bonos y acciones se deslicen y arriesgarse a que los bancos comerciales aceleren la contracción del crédito bancario, lo que llevaría inexorablemente a la liquidación de las garantías de los préstamos. El sentimiento inversor se volvería profundamente negativo. Tampoco puede mantenerse al margen y dejar que los mercados se arreglen solos, debido a los niveles récord de deuda corporativa y de otro tipo que resultaría imposible refinanciar. Y tampoco puede limitarse a imprimir dinero para rescatarlo todo, porque el dólar se debilitaría aún más. Eso le deja una única alternativa, que adoptaría con la mayor reticencia: subir los tipos de interés, y hacerlo de forma sustancial.
Los neokeynesianos, que parecen compartir la creencia de que el interés es usura y de que hay que negar rentabilidad a los ahorradores en beneficio de todos los demás, están instalados en los bancos centrales y es seguro que denunciarán este intento de remedio. Pero la experiencia de los años setenta confirma que los bancos centrales subirán los tipos, demasiado poco y demasiado tarde, antes de decidir finalmente acabar con las expectativas de tipos más altos adelantándose a ellas. Es célebre que esto fue lo que hizo Paul Volcker en 1979-81. Lo que se recuerda menos es que, pese a que los tipos preferenciales llegaron al 20 %, el crecimiento de la masa monetaria continuó, de modo que el coste de los intereses se cubrió por vía inflacionaria. Así lo ilustra el gráfico siguiente.

De este precedente podemos concluir que, ante la disyuntiva entre dejar de imprimir dinero y subir los tipos de interés, la Fed subirá los tipos. Esto contribuye al crecimiento de la masa monetaria, como se aprecia en el aumento del ritmo de ascenso a partir de 1979. Pero ¿cuál sería el efecto de una política así hoy?
En los años setenta todavía no se había producido una acumulación de deuda interna superior a la necesaria para financiar genuinamente la producción, y la financiarización de la economía estadounidense no llegó hasta mediados de los ochenta. El aumento de la deuda fue sobre todo soberano, ya que los bancos estadounidenses reciclaron petrodólares hacia América Latina. La única víctima interna significativa de los tipos de interés elevados fue el sector de las cajas de ahorro (Savings & Loan).
Hoy, EE. UU. y otras economías están cargadas de deuda, buena parte de ella improductiva. Una fuerte subida de los tipos de interés para contener la inflación de precios llevaría a la economía mundial a una enorme recesión provocada por la deuda. Y aunque eso es exactamente lo que se necesita para limpiar toda la maleza de empresas zombi, no entra en las competencias de la Fed emprender semejante acción. Además, con el endeudamiento público ya fuera de control, el Gobierno de EE. UU. se vería obligado a recortar drásticamente su gasto en un momento de rápida escalada de las obligaciones de protección social.
Pero estamos adelantando el final del camino, describiendo sucesos que proceden lógicamente de los peligros que tenemos hoy delante. Por ahora, la consecuencia de la subida de los rendimientos de los bonos es que traerán un rápido cambio, de supuestos abiertamente alcistas a una perspectiva bajista más meditada, con un enfoque completamente distinto. En lugar de que los inversores toleren, o incluso exijan, políticas malas e inflacionarias, su pensamiento cambia de golpe y pasa a temer cualquier cosa. En circunstancias bajistas, cada intervención de la gestión central de los resultados económicos solo empeora las cosas, cuando antes parecía resolverlas. Greenspan y los presidentes de la Fed que le siguieron tenían razón sobre la psicología de los mercados al alza, aunque callaron sobre la psicología negativa de los mercados bajistas. De repente, descubriremos que Caronte espera para trasladar los cuerpos de los alcistas al otro lado del río Estigia.
Tal es la violencia de los desequilibrios del mercado que, cuando escapen al control de la Fed, no solo los mercados financieros afrontarán una rápida destrucción de valor, sino que las monedas fiduciarias también se verán socavadas por la necesidad de acelerar el ritmo de la inflación monetaria. El énfasis de las políticas inflacionarias pasará de financiar a los gobiernos degradando el dinero a degradar el dinero para rescatar a la economía en general. La Fed y los demás bancos centrales intentarán suplir la contracción del crédito bancario, poner capital a libre disposición de empresas que de otro modo quebrarían, seguir con los lanzamientos de dinero desde helicóptero a los consumidores y compensar la disrupción de las cadenas de suministro. Es probable que los planificadores de políticas estén tan confundidos y la tarea sea tan enorme que acaben desvistiendo a un santo para vestir a otro… y ese otro no será sino el mismo santo.
El precedente relevante de esta locura se remonta a 1720, cuando John Law, en Francia, nombrado entre otros cargos Interventor General de Finanzas, imprimió livres sin respaldo para inflar y luego sostener la burbuja del Misisipi, que se derrumbaba. Su empresa siguió viva hasta enfrentarse a Clive en la India, pero la livre quedó sin valor en siete meses. Hoy, algunas empresas actuales sobrevivirán, como sobrevivió la empresa del Misisipi de Law, pero al atar la burbuja a la moneda, la moneda fracasó por completo, y es casi seguro que volverá a hacerlo hoy.
Existe una idea errónea muy extendida que no concuerda con los hechos: que unos tipos de interés más altos son malos para el precio del oro. Quienes promueven este disparate suponen que el oro no tiene tipo de interés y que, por tanto, está en desventaja frente al dinero fiduciario. Esto solo es cierto para el oro físico y el efectivo fiduciario que se tienen en mano, ya que ni los billetes ni el oro pagan intereses. Pero ambos pueden prestarse y cederse en alquiler a prestatarios a cambio de intereses. Lo que ocurre es que el interés del efímero dinero fiduciario suele ser más alto que el del oro físico, porque el oro es la forma de dinero más estable y no tiene riesgo de emisor.
El siguiente gráfico, que muestra cómo evolucionaron estas relaciones en los años setenta, confirma que la subida de los tipos de interés de las monedas fiduciarias no impide que suba el precio del oro.
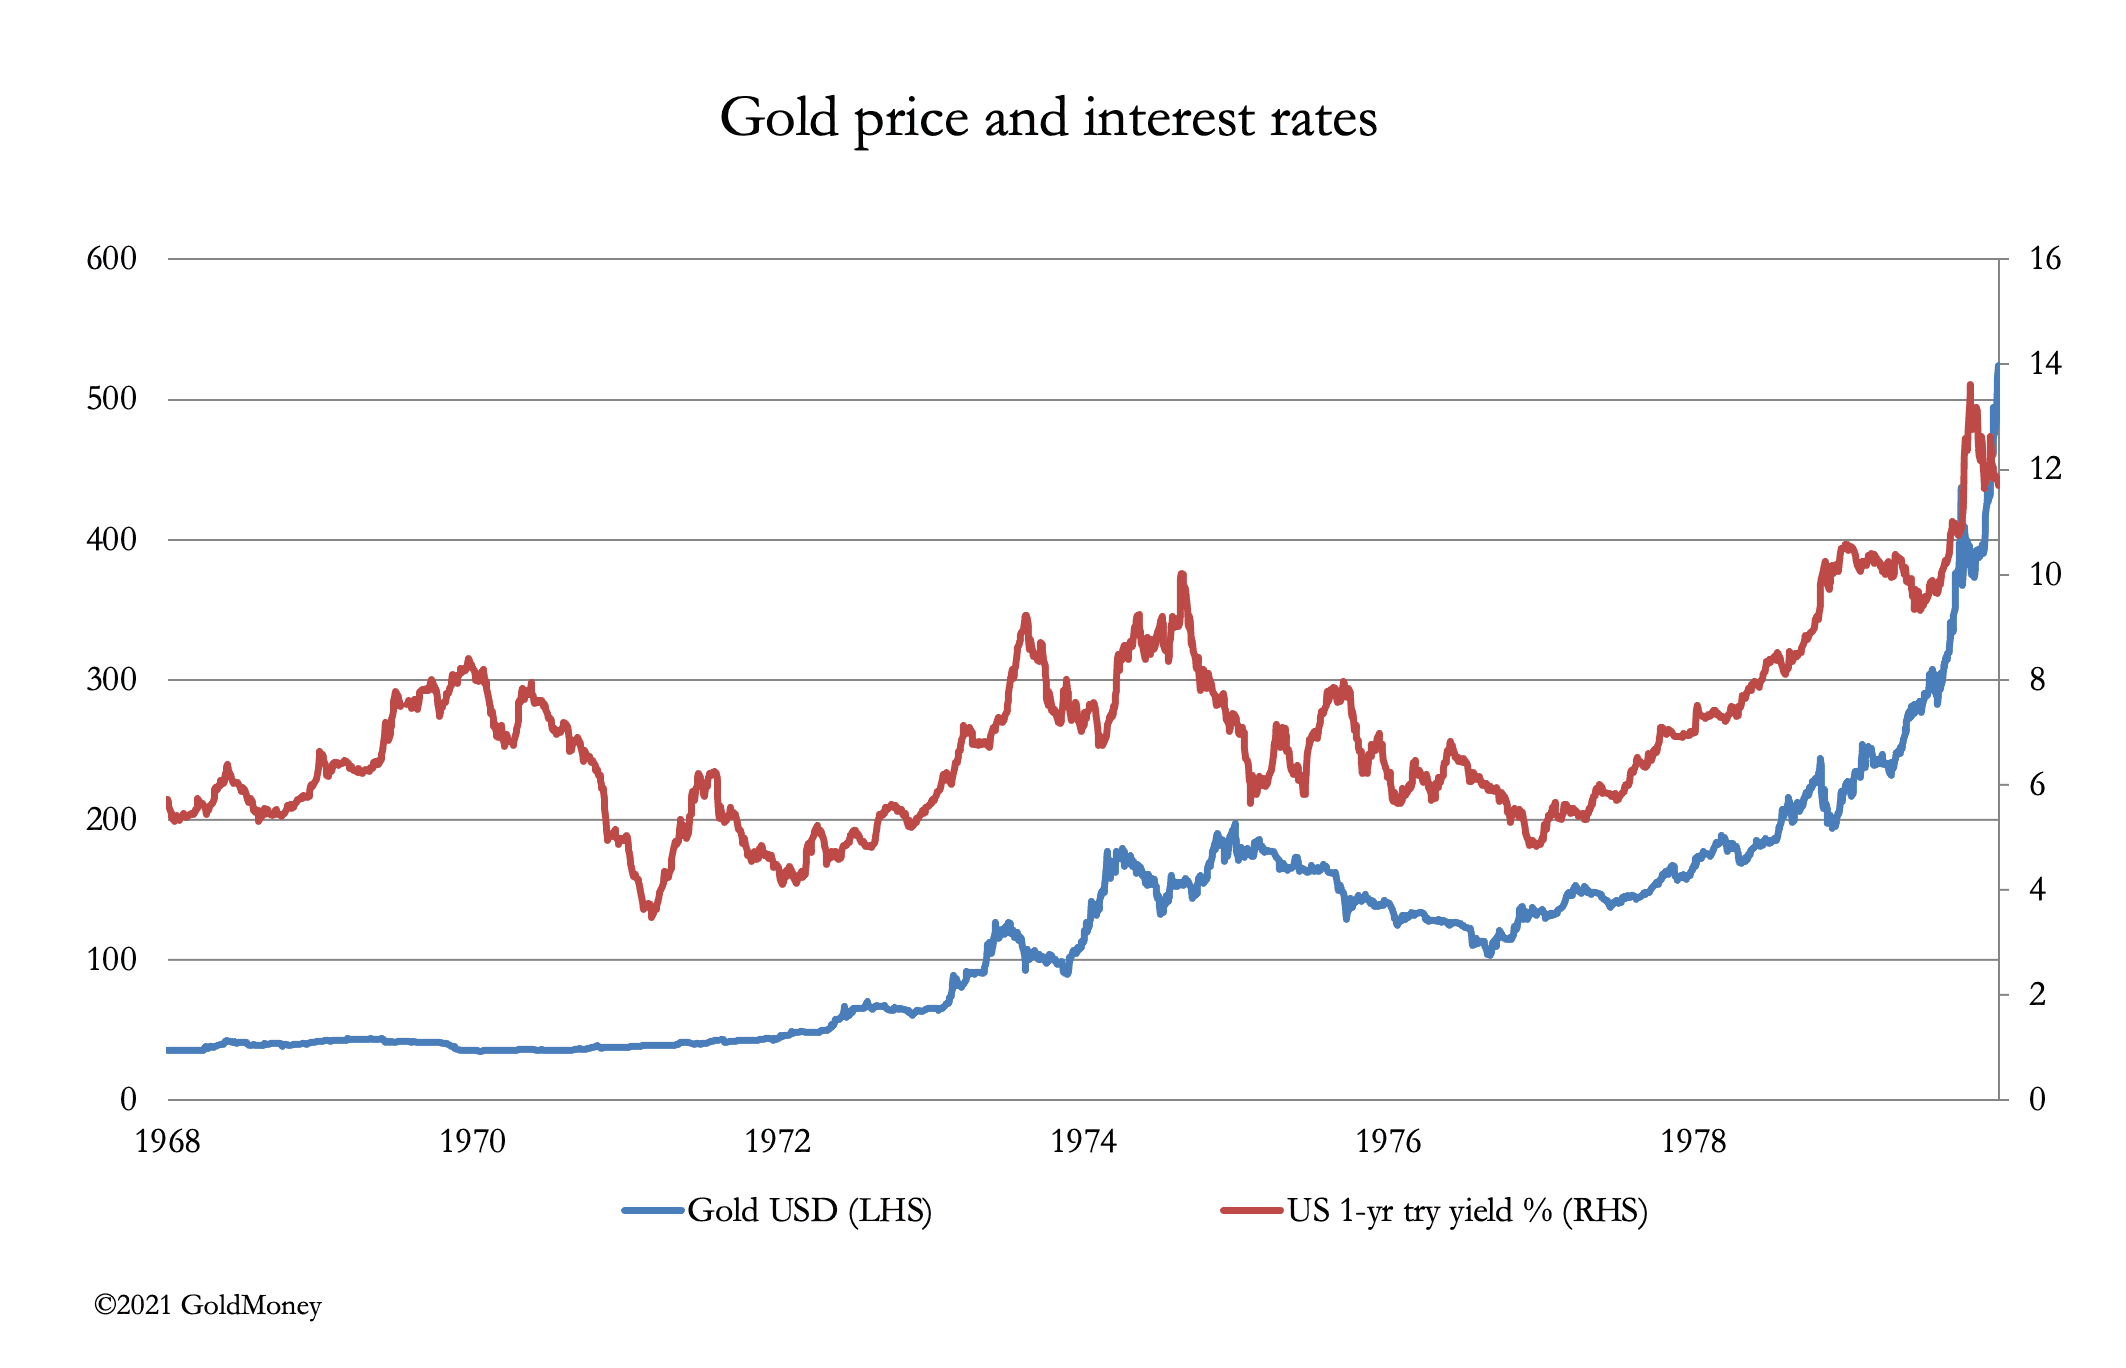
No solo comenzó la década con el rendimiento del bono del Tesoro estadounidense a un año por debajo del seis por ciento y la terminó con más del doble, sino que el precio del oro pasó de 35 a 524 dólares a finales de la década. Además, el gráfico muestra que, desde 1972, el oro tendió a subir con el rendimiento del bono y a bajar con él, desafiando a quienes no entienden la verdadera relación.
Todo esto supone que el desplome del poder adquisitivo de las monedas fiduciarias llevará algún tiempo. Pero lo cierto es que no sabemos ni cuándo ocurrirá ni cuánto tardará. Es poco probable que repita las grandes inflaciones europeas de los años veinte, porque en buena medida el comercio se mantuvo gracias a la alternativa de los dólares respaldados por oro, en lugar de las monedas locales. Hoy, el colapso del dólar significará que probablemente no habrá ninguna moneda alternativa disponible, porque todas están ligadas al dólar.
Un desplome del valor de los activos financieros que arrastre consigo a las monedas parece más propio de una repetición de la burbuja de John Law y su posterior colapso, que, dicho sea de paso, fue un precursor del keynesianismo en acción. Pero hoy una moneda fiduciaria que caiga a cero podría tardar menos tiempo, dadas las comunicaciones modernas instantáneas. En ese caso, quien no planee hacerse con algo de oro y plata físicos con gran urgencia podría acabar hundiéndose con nada más que monedas fiduciarias sin valor.
Las opiniones expresadas en este artículo son las de los autores y no reflejan las de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney o los autores te ofrezcan asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin buscar antes asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual o que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o molestia causados por cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como resultado de las opiniones e informaciones de este artículo es por tu cuenta y riesgo.
Cuando los tenedores no oficiales se den cuenta de lo que está ocurriendo con sus dólares y de las consecuencias del aumento de los rendimientos de los bonos para el conjunto de las clases de activos financieros, casi con seguridad reducirán sus tenencias de casi 23 billones de dólares. Todos los activos financieros denominados en dólares estarán en riesgo y, allí donde vayan estos, los activos financieros denominados en todas las demás divisas los seguirán de forma natural. Podemos esperar que el dólar continúe su caída frente a otras divisas, impulsada en parte por los planes de gasto altamente inflacionistas del presidente Biden. Con independencia de la situación económica interna, la Fed no tendrá entonces ninguna alternativa práctica a subir los tipos de interés para estabilizar el dólar frente a otras divisas. Pero podemos estar seguros de que la Fed será extremadamente reacia a hacerlo.
La primacía latente de los mercados sobre la política monetaria
Sin duda, había razones urgentes para que la Fed rescatara las acciones y otros mercados en marzo de 2020. Durante varias décadas, los sucesivos presidentes de la Fed, desde Alan Greenspan en adelante, han admitido abiertamente que un mercado bursátil al alza es esencial para la política monetaria, por su papel en la creación de riqueza y en el refuerzo de la confianza económica. Pero el rescate del mercado hace catorce meses confirmó también, si hacía falta confirmación, que la Fed siempre afrontaría cualquier crisis financiera y económica con medidas inflacionarias. Esto todavía no ha desembocado en la crisis inflacionaria que acabará produciéndose.A medida que se libere el tan cacareado gasto de los consumidores tras el confinamiento, la falta de oferta de producción disponible, unida al caos en las cadenas de suministro, solo puede traducirse en una subida de los precios de consumo muy por encima del objetivo medio del 2 % de la Fed. Esto no solo llevará de forma natural a mayores rendimientos de los bonos, sino que cambiará la base de valoración de los mercados de renta variable y socavará sus precios. Aunque la Fed intente compensarlo aumentando la flexibilización cuantitativa (QE) para inyectar más efectivo en bonos y acciones, será imposible contrarrestar el efecto sobre la valoración. Casi con toda seguridad, la renta variable sucumbirá a un shock de tipos de interés. Al mismo tiempo, el aumento de los rendimientos de los bonos minará las finanzas públicas. La perspectiva de pérdidas crecientes en las inversiones de cartera conducirá inevitablemente a la liquidación por parte de inversores extranjeros descrita antes, con un dólar más débil y rendimientos de los bonos aún más altos.
En estas condiciones, la Fed quedará atrapada. No puede dejar que los precios de bonos y acciones se deslicen y arriesgarse a que los bancos comerciales aceleren la contracción del crédito bancario, lo que llevaría inexorablemente a la liquidación de las garantías de los préstamos. El sentimiento inversor se volvería profundamente negativo. Tampoco puede mantenerse al margen y dejar que los mercados se arreglen solos, debido a los niveles récord de deuda corporativa y de otro tipo que resultaría imposible refinanciar. Y tampoco puede limitarse a imprimir dinero para rescatarlo todo, porque el dólar se debilitaría aún más. Eso le deja una única alternativa, que adoptaría con la mayor reticencia: subir los tipos de interés, y hacerlo de forma sustancial.
Los neokeynesianos, que parecen compartir la creencia de que el interés es usura y de que hay que negar rentabilidad a los ahorradores en beneficio de todos los demás, están instalados en los bancos centrales y es seguro que denunciarán este intento de remedio. Pero la experiencia de los años setenta confirma que los bancos centrales subirán los tipos, demasiado poco y demasiado tarde, antes de decidir finalmente acabar con las expectativas de tipos más altos adelantándose a ellas. Es célebre que esto fue lo que hizo Paul Volcker en 1979-81. Lo que se recuerda menos es que, pese a que los tipos preferenciales llegaron al 20 %, el crecimiento de la masa monetaria continuó, de modo que el coste de los intereses se cubrió por vía inflacionaria. Así lo ilustra el gráfico siguiente.
De este precedente podemos concluir que, ante la disyuntiva entre dejar de imprimir dinero y subir los tipos de interés, la Fed subirá los tipos. Esto contribuye al crecimiento de la masa monetaria, como se aprecia en el aumento del ritmo de ascenso a partir de 1979. Pero ¿cuál sería el efecto de una política así hoy?
En los años setenta todavía no se había producido una acumulación de deuda interna superior a la necesaria para financiar genuinamente la producción, y la financiarización de la economía estadounidense no llegó hasta mediados de los ochenta. El aumento de la deuda fue sobre todo soberano, ya que los bancos estadounidenses reciclaron petrodólares hacia América Latina. La única víctima interna significativa de los tipos de interés elevados fue el sector de las cajas de ahorro (Savings & Loan).
Hoy, EE. UU. y otras economías están cargadas de deuda, buena parte de ella improductiva. Una fuerte subida de los tipos de interés para contener la inflación de precios llevaría a la economía mundial a una enorme recesión provocada por la deuda. Y aunque eso es exactamente lo que se necesita para limpiar toda la maleza de empresas zombi, no entra en las competencias de la Fed emprender semejante acción. Además, con el endeudamiento público ya fuera de control, el Gobierno de EE. UU. se vería obligado a recortar drásticamente su gasto en un momento de rápida escalada de las obligaciones de protección social.
Pero estamos adelantando el final del camino, describiendo sucesos que proceden lógicamente de los peligros que tenemos hoy delante. Por ahora, la consecuencia de la subida de los rendimientos de los bonos es que traerán un rápido cambio, de supuestos abiertamente alcistas a una perspectiva bajista más meditada, con un enfoque completamente distinto. En lugar de que los inversores toleren, o incluso exijan, políticas malas e inflacionarias, su pensamiento cambia de golpe y pasa a temer cualquier cosa. En circunstancias bajistas, cada intervención de la gestión central de los resultados económicos solo empeora las cosas, cuando antes parecía resolverlas. Greenspan y los presidentes de la Fed que le siguieron tenían razón sobre la psicología de los mercados al alza, aunque callaron sobre la psicología negativa de los mercados bajistas. De repente, descubriremos que Caronte espera para trasladar los cuerpos de los alcistas al otro lado del río Estigia.
Tal es la violencia de los desequilibrios del mercado que, cuando escapen al control de la Fed, no solo los mercados financieros afrontarán una rápida destrucción de valor, sino que las monedas fiduciarias también se verán socavadas por la necesidad de acelerar el ritmo de la inflación monetaria. El énfasis de las políticas inflacionarias pasará de financiar a los gobiernos degradando el dinero a degradar el dinero para rescatar a la economía en general. La Fed y los demás bancos centrales intentarán suplir la contracción del crédito bancario, poner capital a libre disposición de empresas que de otro modo quebrarían, seguir con los lanzamientos de dinero desde helicóptero a los consumidores y compensar la disrupción de las cadenas de suministro. Es probable que los planificadores de políticas estén tan confundidos y la tarea sea tan enorme que acaben desvistiendo a un santo para vestir a otro… y ese otro no será sino el mismo santo.
El precedente relevante de esta locura se remonta a 1720, cuando John Law, en Francia, nombrado entre otros cargos Interventor General de Finanzas, imprimió livres sin respaldo para inflar y luego sostener la burbuja del Misisipi, que se derrumbaba. Su empresa siguió viva hasta enfrentarse a Clive en la India, pero la livre quedó sin valor en siete meses. Hoy, algunas empresas actuales sobrevivirán, como sobrevivió la empresa del Misisipi de Law, pero al atar la burbuja a la moneda, la moneda fracasó por completo, y es casi seguro que volverá a hacerlo hoy.
El oro y la subida de los tipos de interés
Como consecuencia de los acontecimientos actuales, el fracaso de las monedas fiduciarias es cada vez más seguro. A diferencia de la inflación desbocada de los años setenta, que siguió al fin de los acuerdos de Bretton Woods, los niveles de deuda son hoy tan altos y la intervención del Estado en los mercados tan grande que subir los tipos de interés al modo de Paul Volcker pincharía sin más la burbuja de todo. Los impagos de deuda serían abrumadores. Sin embargo, a medida que el poder adquisitivo de las monedas fiduciarias siga cayendo, unos tipos de interés cada vez más altos se vuelven inevitables, porque los mercados tratan de descontar nuevas caídas hasta su final falta de valor.Existe una idea errónea muy extendida que no concuerda con los hechos: que unos tipos de interés más altos son malos para el precio del oro. Quienes promueven este disparate suponen que el oro no tiene tipo de interés y que, por tanto, está en desventaja frente al dinero fiduciario. Esto solo es cierto para el oro físico y el efectivo fiduciario que se tienen en mano, ya que ni los billetes ni el oro pagan intereses. Pero ambos pueden prestarse y cederse en alquiler a prestatarios a cambio de intereses. Lo que ocurre es que el interés del efímero dinero fiduciario suele ser más alto que el del oro físico, porque el oro es la forma de dinero más estable y no tiene riesgo de emisor.
El siguiente gráfico, que muestra cómo evolucionaron estas relaciones en los años setenta, confirma que la subida de los tipos de interés de las monedas fiduciarias no impide que suba el precio del oro.
No solo comenzó la década con el rendimiento del bono del Tesoro estadounidense a un año por debajo del seis por ciento y la terminó con más del doble, sino que el precio del oro pasó de 35 a 524 dólares a finales de la década. Además, el gráfico muestra que, desde 1972, el oro tendió a subir con el rendimiento del bono y a bajar con él, desafiando a quienes no entienden la verdadera relación.
Todo esto supone que el desplome del poder adquisitivo de las monedas fiduciarias llevará algún tiempo. Pero lo cierto es que no sabemos ni cuándo ocurrirá ni cuánto tardará. Es poco probable que repita las grandes inflaciones europeas de los años veinte, porque en buena medida el comercio se mantuvo gracias a la alternativa de los dólares respaldados por oro, en lugar de las monedas locales. Hoy, el colapso del dólar significará que probablemente no habrá ninguna moneda alternativa disponible, porque todas están ligadas al dólar.
Un desplome del valor de los activos financieros que arrastre consigo a las monedas parece más propio de una repetición de la burbuja de John Law y su posterior colapso, que, dicho sea de paso, fue un precursor del keynesianismo en acción. Pero hoy una moneda fiduciaria que caiga a cero podría tardar menos tiempo, dadas las comunicaciones modernas instantáneas. En ese caso, quien no planee hacerse con algo de oro y plata físicos con gran urgencia podría acabar hundiéndose con nada más que monedas fiduciarias sin valor.
Las opiniones expresadas en este artículo son las de los autores y no reflejan las de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney o los autores te ofrezcan asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin buscar antes asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual o que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o molestia causados por cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como resultado de las opiniones e informaciones de este artículo es por tu cuenta y riesgo.