
En este informe analizamos los movimientos del dólar canadiense a través de nuestro marco de tipos de interés reales y precios de la energía a largo plazo aplicado a las divisas. Igual que descubrimos en nuestro modelo de precio del oro, vemos que el CADUSD guarda una relación más sólida con los precios del petróleo a largo plazo que con los del petróleo al contado, y que los movimientos del petróleo a largo plazo se vinculan más estrechamente con el cruce CADUSD que los factores tradicionales de las divisas. Aunque todavía hay que trabajar más en nuestro marco empírico para los cruces puros de divisa contra divisa, nuestra conclusión inicial es que el dólar canadiense quizá sea menos vulnerable a nuevas caídas de lo que sugiere el posicionamiento del mercado, salvo que se produzca una disrupción más amplia en los mercados financieros, claro está.
Consulta aquí el documento completo del Análisis en PDF.
¿EL SENTIMIENTO MUEVE LOS MERCADOS DE DIVISAS?
El sentimiento del mercado hacia el dólar canadiense se volvió cada vez más bajista durante la última semana, tal como refleja el informe más reciente de Compromisos de los Operadores (COT) de la CFTC. Entre las principales divisas, el loonie registró el mayor aumento semanal del interés abierto y el mayor aumento de posiciones cortas netas, y ahora ocupa el segundo puesto tanto en posición corta neta como en posición corta total pendiente, por detrás de la libra esterlina, golpeada por el Brexit.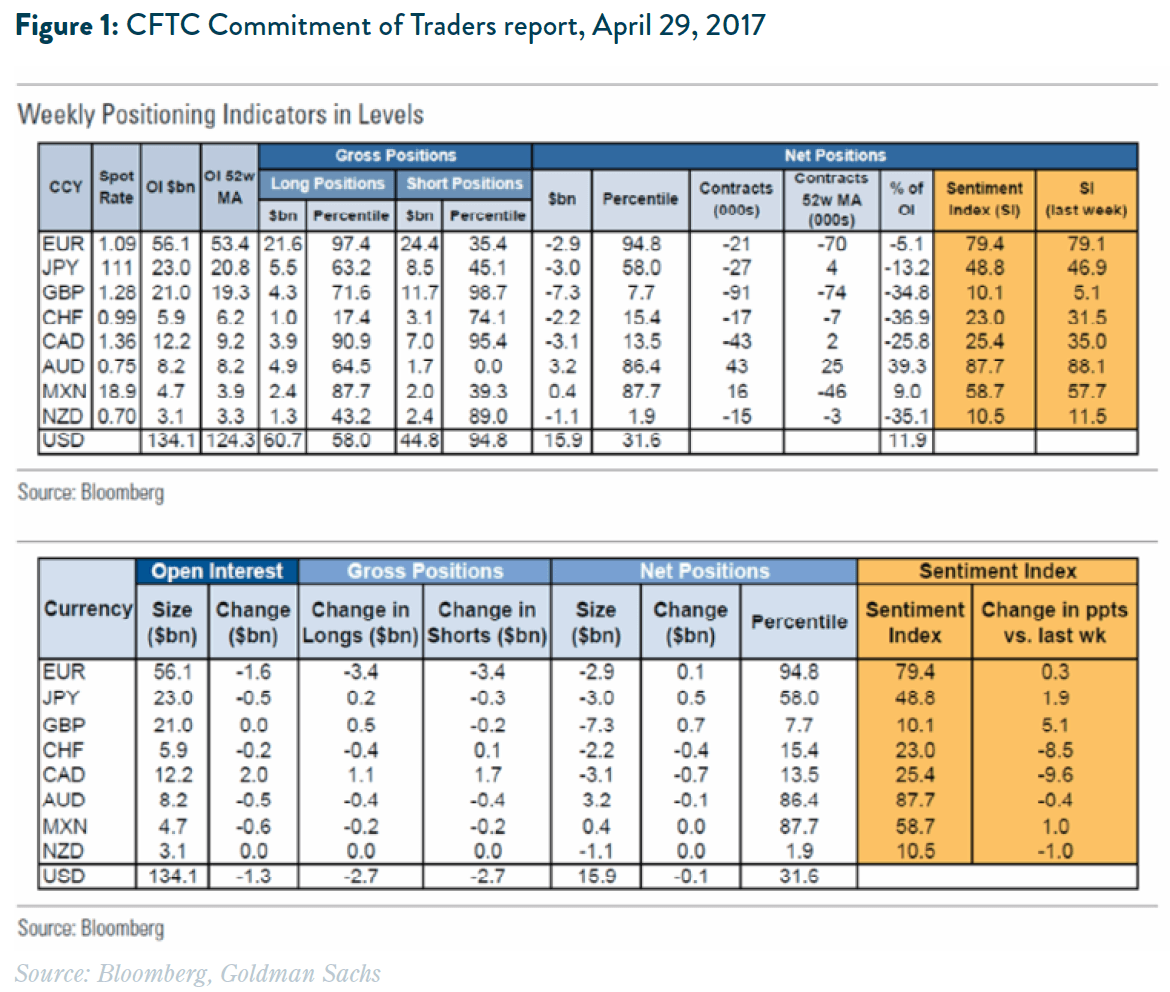
Se citan diversos factores detrás de este aumento del sentimiento y el posicionamiento bajistas, desde los temores sobre el mercado hipotecario e inmobiliario por el caso de Home Capital hasta la renovada ofensiva de la administración Trump contra los productores canadienses de madera blanda y de lácteos.
Sin embargo, en mercados tan grandes y líquidos como el de divisas globales, estos sentimientos que acaparan titulares rara vez provocan cambios significativos en los precios o en la volatilidad. Como bien saben los inversores en oro y quienes siguen nuestros estudios de mercado, el sentimiento sensacionalista en los mercados del oro y de divisas casi nunca genera una desviación duradera respecto a los fundamentos de los tipos de interés reales y del mercado energético. Después de dedicar mucho tiempo a desmentir los (interminables) mitos de los titulares según los cuales el miedo y el sentimiento de los «gold bugs» mueven el precio del oro, ahora recurrimos al dólar canadiense en busca de señales de desviación respecto a los fundamentos.
Como se muestra más adelante en nuestro análisis, no vemos una desviación significativa del CAD respecto a sus factores estructurales; no obstante, conviene exponer cuáles creemos que son los factores fundamentales del dólar canadiense que nos llevan a esa conclusión.
ANÁLISIS FUNDAMENTAL DEL FOREX Y EL DÓLAR CANADIENSE FRENTE AL DÓLAR ESTADOUNIDENSE
Sin entrar en tratados completos sobre los fundamentos de los tipos de cambio flotantes de las divisas fiduciarias (donde no se ha alcanzado ningún consenso académico ni de mercado sobre qué determina realmente las valoraciones relativas de las divisas), nos limitaremos a destacar los factores habituales que determinan la fortaleza relativa entre dos divisas basadas en deuda. En primer lugar están los diferenciales de tipos de interés: los movimientos de un par de divisas deberían reflejar normalmente el arbitraje del «carry trade», que consiste en endeudarse en una divisa a un tipo de interés determinado para luego cambiar y prestar en la otra. Manteniéndose todo lo demás igual, el tipo de cambio debería seguir la trayectoria de los entornos de tipos de interés relativos de ambas divisas. Sin embargo, tras este diferencial están las condiciones económicas reales que determinan los entornos de tipos: crecimiento relativo, inflación, desempleo, comercio y saldos fiscales de los gobiernos.
En el caso del dólar canadiense y de la economía canadiense, muchos de estos factores subyacentes siguen estando ligados a la economía de EE. UU., dados los importantes vínculos comerciales y de inversión entre los dos vecinos. Las exportaciones canadienses suelen ser sólidas cuando el crecimiento estadounidense lo es, y ambas economías pueden vivir un entorno de tipos al alza; la diferencia depende sobre todo de los efectos de la inflación en las trayectorias de crecimiento y de tipos. Esto nos lleva a examinar tanto los diferenciales de tipos de interés reales como los nominales.
En nuestra opinión, las expectativas de tipos de interés reales deberían tener un impacto aún mayor sobre los tipos de cambio que los rendimientos nominales, ya que los diferenciales de tipos de interés reales contienen información sobre los tipos de interés futuros, así como sobre las expectativas de inflación de las respectivas monedas. Por ejemplo, en nuestra reciente nota «Why the Japanese yen mirrors gold's performance, 1 May 2017» mostramos que el tipo de cambio JPY/USD ha seguido en líneas generales los diferenciales de tipos de interés reales entre el dólar y el yen durante un periodo prolongado; sin embargo, al observar el dólar canadiense, parece haber algo más que los tipos, ya que los tipos canadienses han seguido de cerca a los estadounidenses a lo largo del tiempo (véanse las Figuras 2 y 3).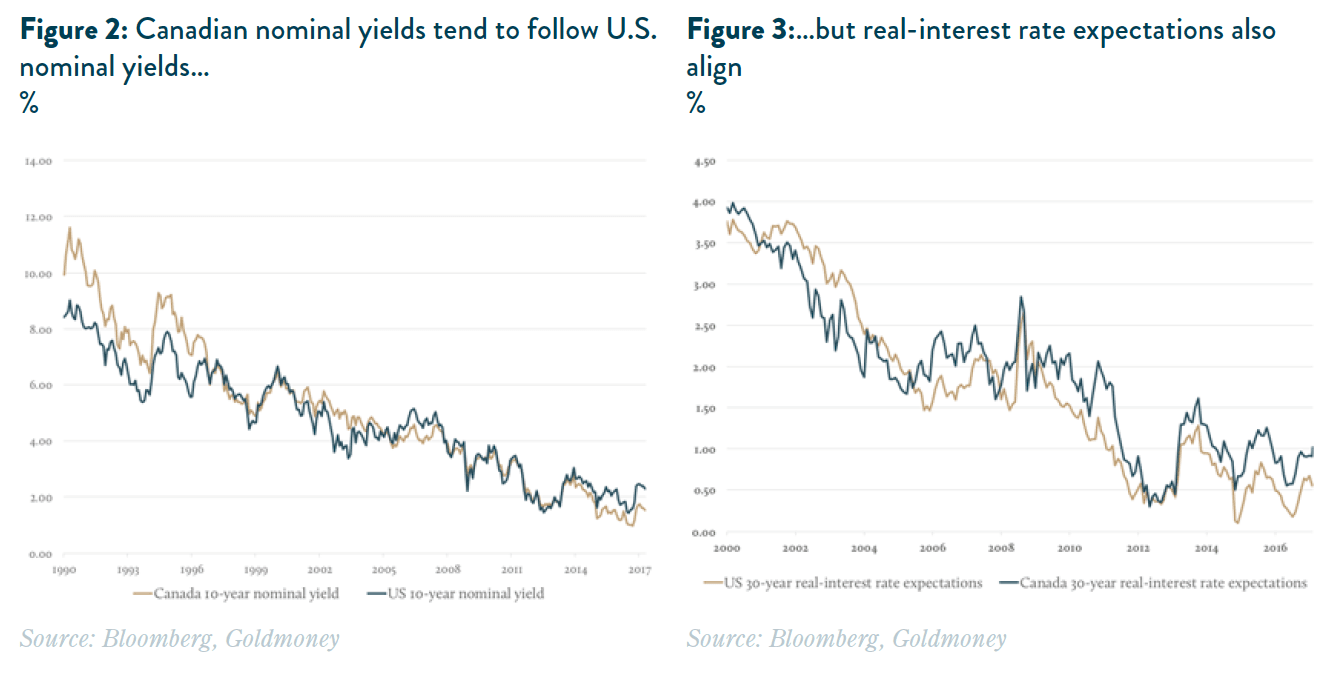
SI LOS TIPOS HAN ESTADO ALINEADOS DE FORMA SIMILAR A LO LARGO DEL TIEMPO, ¿POR QUÉ LAS OSCILACIONES DEL 30-40 % ENTRE EL USD Y EL CAD?
Donde los fundamentos de estos dos vecinos del G10 difieren de forma significativa, por supuesto, es en que Canadá es un gran exportador neto de energía y materias primas, con menores déficits comerciales, y atrae inversión extranjera en épocas de precios altos de las materias primas, mientras que lo contrario ha sido cierto para la economía estadounidense durante gran parte de las últimas cinco décadas. En nuestro marco empírico para valorar el dinero y las divisas (que considera el dinero como «prueba de tiempo y energía»), esto se convierte en un factor diferenciador muy importante, ya que el valor de la divisa sube y baja con los cambios en el stock y el flujo de capital y energía que sustentan la economía.
Aunque los bancos centrales de EE. UU. y Canadá puedan seguir trayectorias de tipos similares en lo que respecta al crecimiento y la inflación (la valoración de «flujo» en los tipos y el dinero), los efectos inflacionarios del aumento de los precios de las materias primas cambian de forma significativa los efectos de «stock» de la deuda y los activos que respaldan a cada divisa. Dicho de otro modo, el valor del «colateral» que respalda la masa monetaria de la economía canadiense es mayor cuando los precios de las materias primas son altos, y es probable que ello genere expectativas de menores déficits y de un menor stock de deuda soberana en el futuro, por lo que el valor de la divisa sube. Así pues, el precio nominal del dinero y la deuda puede parecer similar en términos de valoración de «flujo» en los tipos, pero muy distinto en cuanto al valor del «stock» bajo diferentes entornos de expectativas de precios de las materias primas.
PRECIOS DEL PETRÓLEO, STOCK Y FLUJO
Para contrastar esta tesis, analizamos la importancia relativa de los precios del petróleo para el tipo de cambio CADUSD; sin embargo, al analizar el impacto de los precios del petróleo, es importante subrayar que no existe «el precio del petróleo». En primer lugar, hay numerosas calidades de petróleo, y todas ellas pueden variar sustancialmente de precio. La ubicación también es un factor importante: un barril almacenado en un productor canadiense de arenas bituminosas vale considerablemente menos que el mismo barril en Houston, Texas. Pero más allá de la calidad y la ubicación, el petróleo tiene precios distintos según las fechas de entrega. Existe el precio spot del petróleo, que es el precio que un comprador paga a un vendedor por la entrega inmediata. Los precios spot no se publican de forma amplia. El precio de referencia del petróleo que suelen difundir los medios es, de hecho, un precio de futuros. Normalmente es el precio del contrato más próximo al vencimiento, conocido como contrato del primer mes, pero el petróleo puede negociarse con entrega a varios años vista. Los precios de los contratos individuales forman la llamada curva de futuros. Cuando la curva es plana, los precios futuros a corto y a largo plazo son aproximadamente iguales. En una curva en backwardation, los precios a más largo plazo son inferiores a los de corto plazo. Lo contrario se denomina Contagno. Los precios a más largo plazo deberían reflejar el coste marginal del suministro futuro, es decir, el precio que necesitan los productores de petróleo para aprobar el proyecto marginal necesario para garantizar que la oferta futura pueda satisfacer la demanda futura. Los precios del extremo corto tienen poco que ver con los costes; simplemente reflejan la situación de los inventarios. Lo tratamos extensamente en nuestro informe «Something’s got to give in the oil market, 3 May 2016».
Entonces, ¿qué precio del petróleo debería estudiarse para determinar su impacto sobre el dólar canadiense? En cuanto a la calidad, Canadá exporta una mezcla de crudos, pero exporta cada vez más crudo pesado y ácido. Por desgracia, el precio del crudo pesado y ácido es más difícil de obtener que el de las referencias habituales de crudo ligero y dulce, como el WTI en EE. UU. y el Brent en Europa. Bloomberg publica precios del Cold Lake en Hardisty, pero los datos solo se remontan unos 10 años.
El segundo aspecto, y en nuestra opinión el más importante, es si utilizar el precio spot o el precio de futuros a más largo plazo. En nuestro marco, hemos comprobado que los precios del petróleo a más largo plazo son un factor determinante más importante para los precios del oro que los precios spot o a corto plazo. La razón es que los precios spot, impulsados por los cambios en los inventarios de petróleo, pueden afectar a la rentabilidad a corto plazo de los productores de oro, pero no fijan los costes del suministro futuro de oro. En nuestra opinión, el mismo argumento es válido para el CAD. Las oscilaciones a corto plazo de los precios spot (y con primas de producto cambiantes) pueden afectar a la oferta y la demanda actuales de dólares estadounidenses frente a dólares canadienses, pero a largo plazo los precios a más largo plazo anclan el valor de la infraestructura energética y de materias primas; al mismo tiempo, reflejan las expectativas futuras para la economía canadiense y, por tanto, para el CAD.
Por desgracia, los precios del petróleo a más largo plazo son mucho menos líquidos que los precios al contado y no hay datos de acceso público sobre los precios a plazo del crudo pesado amargo canadiense. La referencia más cercana serían los precios a plazo del WTI a cinco años. En las Figuras 4 y 5 hemos superpuesto el dólar canadiense (CAD) tanto con el precio del WTI del mes más próximo como con el precio a plazo a cinco años. A pesar de la notable reducción de la liquidez en los contratos a más largo plazo desde la crisis financiera, el CAD sigue mucho mejor a los precios del petróleo a más largo plazo que a los precios al contado. Esto concuerda con nuestras expectativas: aunque la divisa puede reflejar en parte los flujos de intercambio actuales, debería ignorar las restricciones de inventario a corto plazo («flujos») y descontar los precios de la energía a más largo plazo y los valores de «stock» de la economía.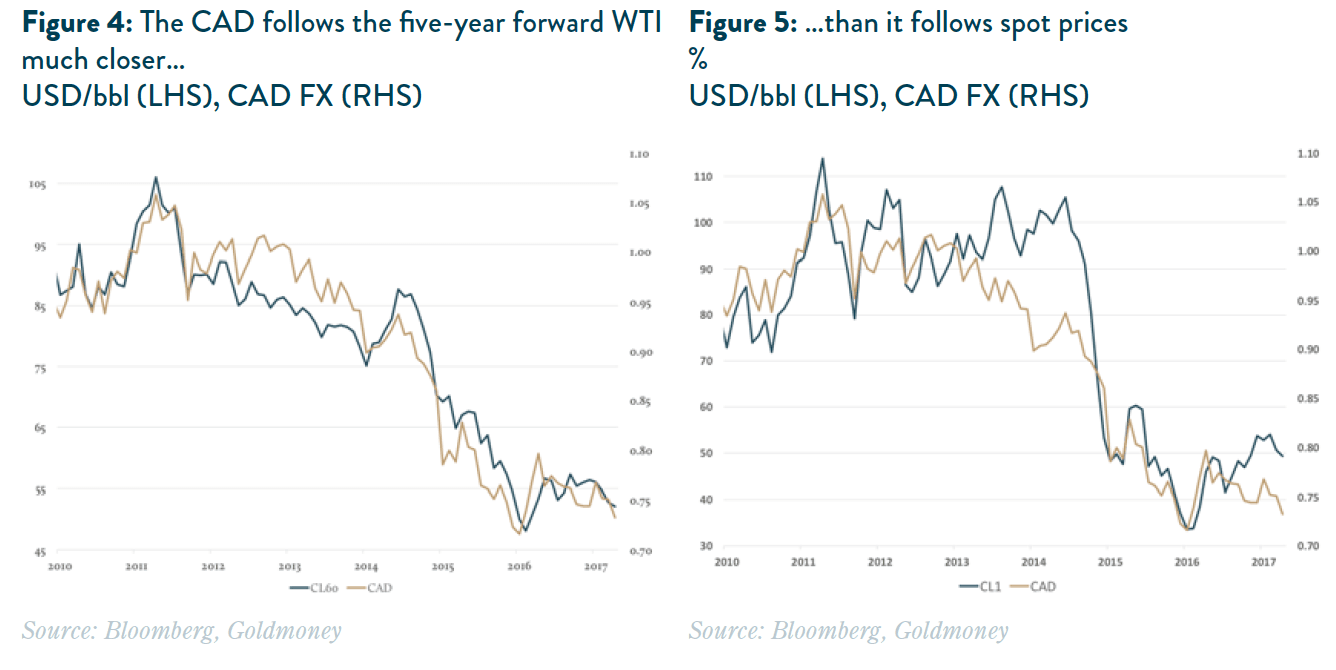
LA TESIS A LARGO PLAZO ENCAJA: ¿CÓMO SE COMPORTA EN EL MODELO?
Para determinar los verdaderos factores que mueven el dólar canadiense, realizamos un análisis de regresión múltiple durante un periodo prolongado. Por desgracia, los datos de precios del WTI en Bloomberg solo se remontan unos 10 años atrás antes de volverse irregulares. Por eso utilizamos en su lugar los datos del Brent a plazo a cinco años. Aunque tenemos una serie más larga para el Brent a cinco años, somos conscientes de que la calidad de los datos no es buena debido a la escasa liquidez. También nos encontramos con problemas de datos en las expectativas de tipos de interés reales de Canadá: los datos de los rendimientos a 10 años solo se remontan unos pocos años y los de los rendimientos a 30 años solo llegan hasta el año 2000, así que en nuestro análisis usamos el diferencial nominal a 10 años.
La última variable que utilizamos es el volumen de flexibilización cuantitativa (QE) aplicado por la Fed (explicamos la justificación de estas variables, esencialmente ficticias, en nuestro informe sobre el marco de precios del oro). La QE afecta a los tipos de interés reales (reduce las expectativas de tipos reales), pero su impacto sobre el oro, por ejemplo, superó el que tuvo sobre las expectativas de tipos reales debido al cambio en las expectativas sobre la masa monetaria total. En otras palabras, el anuncio de la primera ronda de QE tuvo un efecto significativo en las expectativas de tipos reales de EE. UU., lo que a su vez impulsó al alza el precio del oro en USD; pero el oro subió más de lo que habría justificado la caída de los tipos reales y se mantuvo en ese nivel. Por ello concluimos que la QE provocó un salto escalonado al alza en el precio del oro.
CONCLUSIONES
A pesar de todos los problemas de datos que encontramos, obtenemos un ajuste sorprendentemente bueno de nuestro modelo (véase la Figura 6). El r cuadrado ajustado supera con creces el 80 %. Tanto los precios del Brent a plazo a cinco años como los diferenciales de tipos de interés nominales son muy significativos. Sustituir el Brent a plazo a cinco años por los precios del WTI del mes más próximo reduce el r cuadrado ajustado en un 2 % y da lugar a un estadístico t algo menor para el coeficiente del petróleo.
Aunque esto es solo una primera aproximación a la modelización de nuestro marco (profundizaremos en los fundamentos entre divisas en el volumen V de nuestra serie sobre el marco de precios de las divisas), vemos que el tipo de cambio actual del dólar canadiense sigue en línea con los precios de la energía a largo plazo y también con las predicciones del modelo en general.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.