
El Instituto Cato ha publicado recientemente un nuevo libro, Superabundance, que intenta demostrar que Malthus, clérigo y economista del siglo XIX, se equivocaba con respecto a su teoría de la población. Malthus creía que la población crecía de forma exponencial, mientras que el crecimiento del suministro de alimentos y de otras materias primas era lineal. Estas condiciones, sostenía, conducirían inevitablemente a hambrunas y guerras y, finalmente, al declive y la extinción de las poblaciones.
Malthus escribió su ensayo sobre el tema en 1798. A lo largo de más de dos siglos de expansión demográfica masiva y de uso desmedido de los recursos naturales, sus profecías no se han cumplido.
Podrías pensar que un nuevo libro sobre el asunto es superfluo, pero los autores parecen estar motivados, al menos en parte, por el debate sobre el cambio climático, y sostienen que se aplica la misma psicología del miedo al futuro.
Sin embargo, este libro presenta áreas de duda considerables. Existe una contradicción entre la sección inicial sobre psicología humana y el enfoque basado en datos para determinar los cambios en la abundancia de las materias primas a lo largo del tiempo.
Este artículo plantea y aborda esas cuestiones, y propone un enfoque mucho más sencillo y convincente, que rechaza el uso de monedas fiduciarias ajustadas para determinar los precios y utiliza dinero real y legal, es decir, el oro.
[Superabundance: The Story of Population Growth, Innovation, and Human Flourishing on an Infinitely Bountiful Planet, de Marian Tupy y Gale Pooley — Publicado por el Instituto Cato]
Introducción
El objetivo de este artículo es ilustrar los errores analíticos habituales que cometen economistas e historiadores de todas las tendencias. El blanco más fácil para un ejercicio así son las figuras socialistas del establishment. Pero el problema del análisis incorrecto alcanza incluso a los defensores del libre mercado. Con demasiada frecuencia se ve a quienes simpatizan con una menor intervención del Estado en la economía elogiar el análisis estadístico y macroeconómico, ajenos a sus trampas y contradicciones. Es este enfoque el que hay que cuestionar, y los centros de estudios de libre mercado, como el Instituto Cato, deberían ser conscientes de los errores que encierra.
El núcleo del problema es que se ha descartado el razonamiento deductivo en favor de un enfoque basado en la evidencia. La cuestión de la evidencia tiene dos vertientes. La primera es su veracidad: ¿con qué frecuencia vemos a analistas detenerse a considerar si las estadísticas procedentes de los organismos gubernamentales son exactas? La segunda es el error de proyectar matemáticamente tendencias estadísticas en un entorno determinado por completo por la acción humana, que no es matemática.
El enfoque basado en la evidencia se asocia sobre todo con los economistas modernos, tanto keynesianos como monetaristas. Pero existe una tendencia más antigua hacia él, impulsada por la evolución de las matemáticas y las ciencias naturales. Las ciencias humanas no son ciencias naturales, y aun así incluso los economistas favorables al libre mercado siguen cometiendo el error de tratar la economía como una ciencia natural.
Para fomentar la conciencia sobre este problema, en este artículo reseño Superabundance, un nuevo libro de Gale Pooley y Marion Tupy, publicado por el Instituto Cato, que pretende demostrar que Thomas Malthus, quien sostenía que las poblaciones crecerían más allá de la capacidad del planeta para sustentarlas, estaba equivocado. Si una editorial va a publicar un libro sobre este tema ya bastante manido, superaría con facilidad el proceso editorial si uno de los autores fuera investigador sénior de su propio centro de estudios y el otro un profesor universitario que ha enseñado economía y estadística. Ambos autores cumplen el requisito: Tupy es el hombre de Cato, y Pooley, el profesor universitario.
Dejando aparte las numerosas tablas de datos incluidas como apéndices —aunque quién lee los apéndices, y mucho menos los datos en tablas—, es una lectura engañosamente fácil. Está escrito y organizado de manera que el lector profano lo sigue con sencillez, y lo induce a pensar que, al terminar, entiende las razones filosóficas y psicológicas, respaldadas por los datos, por las que el pesimismo de Malthus se equivocaba, por las que la historia perdura y por las que se refleja en otros aspectos del pensamiento humano en los que domina el pesimismo.
Pero ¿a quién le interesarían de verdad los escritos de un clérigo del siglo XIX cuyas teorías económicas se han convertido poco más que en una rareza histórica? Pronto resulta evidente que el libro probablemente se inspiró en la obsesión actual por el cambio climático, y empuja al lector a aceptar que las teorías catastrofistas sobre el clima son básicamente el equivalente moderno del pesimismo malthusiano. Se esfuerza deliberadamente por no abordar de frente la cuestión del cambio climático, presumiblemente porque los autores saben que no deben caer en la trampa de que los tachen de negacionistas del cambio climático.
En cambio, al afirmar que los seres humanos sienten un miedo natural hacia el futuro, y que la psicología tiene un gran peso en las actitudes modernas ante cuestiones como el cambio climático, el libro resulta relevante para un público más amplio. Y, como confirmación, vemos que Tupy aparece en vídeos de YouTube, donde señala que el respaldo a las teorías sobre el cambio climático lo impulsan los mismos argumentos apocalípticos que promovió Malthus.
Como ocurrió con las predicciones de Malthus, el debate climático podría resolverse con el tiempo. También es posible que nunca se resuelva, si el planeta se calienta por motivos distintos de los que alegan los apologistas del cambio climático. Thiers es un caso difícil de desalojar.
Si tengo alguna crítica que hacer a los argumentos filosóficos y psicológicos de este libro, a diferencia de su enfoque analítico, es que los autores abusan de las citas de filósofos y economistas, antiguos y modernos, que sustituyen a su propio análisis. El lector no tiene forma de saber si las citas se han seleccionado para dar un sesgo al argumento o no. ¿Son un sustituto del razonamiento?
Planteo esto porque, citando a expertos, los autores afirman que «a pesar de muchas mejoras, hemos evolucionado para centrarnos en lo negativo». No estoy convencido de que sea cierto. Sin duda, para los medios las buenas noticias no venden y las malas sí. Pero eso no significa que las personas se centren en lo negativo. En mi experiencia como corredor de bolsa, comprobé que los seres humanos se comportan de otra manera. Siempre ha sido más fácil convencer a los inversores de que compren acciones que de que las vendan. Y, en igualdad de condiciones, observo que las masas responden al análisis económico que sugiere esperanza. Pero cuando el argumento es negativo, los lectores disminuyen. En lugar de una propensión al pesimismo, creo que la gente prefiere descartarlo.
Admito plenamente que existe un nicho de pesimistas. Pero, ya sean activistas del clima o parte de una comunidad «woke», son una minoría hiperactiva. Además, en su análisis psicológico, los argumentos de Pooley y Tupy me parecen, en general, poco convincentes. Un libro mucho mejor sobre este tema es uno citado en Superabundance: se trata de Population Bombed!, de Pierre Desrochers y Joanna Szurmak (publicado por The Global Warming Policy Foundation), cuyo subtítulo es «Exploding the link between Overpopulation and Climate Change». Su libro examina de manera minuciosa la psicología que hay detrás del movimiento del cambio climático, sin recurrir a tablas de datos. Eso es lo que debería haber hecho este libro.
El error de Fontenelle
Los autores citan a un matemático francés olvidado hace tiempo, que hace más de cuatrocientos años dio por terminado el razonamiento deductivo de los filósofos antiguos. Escriben que Bernard le Bovier de Fontenelle sostenía que el razonamiento deductivo había agotado su recorrido y que la experimentación lo había superado. Presumiblemente, experimentación significa un enfoque de la ciencia basado en los datos.
No consigo encontrar fácilmente esta referencia, pero probablemente esté sacada de contexto, en parte porque la economía aún no se había concebido como una rama de la ciencia. Como matemático a caballo entre los siglos XVII y XVIII, Fontenelle fue contemporáneo de Sir Isaac Newton, quien, además de sus descubrimientos en física, sentó las bases del cálculo diferencial e integral. Debió de ser una época emocionante para Fontenelle, con nuevas fronteras abriéndose en su vocación y con supuestos religiosos y filosóficos cada vez más cuestionados desde la ciencia. Las matemáticas daban respuestas que socavaban las creencias existentes, así que quién sabía cuáles serían los límites de esta ciencia en desarrollo.
Pero fue un error descartar el razonamiento deductivo en las ciencias humanas, a diferencia de las naturales. Aunque Superabundance trata de un concepto maltusiano, cuando se empiezan a abordar las relaciones de precios se entra en el terreno de la economía propiamente dicha y, más concretamente, de la catalaxia. La validez del enfoque de los autores depende de si la catalaxia es una ciencia humana o natural; de si es correcto aplicar un enfoque matemático a esta rama de la filosofía, o si hay que aceptar que es estadísticamente imposible de cuantificar.
En lo que respecta a los volúmenes de moneda y crédito y a su poder adquisitivo, esta es una cuestión fundamental que debe abordarse en cualquier juicio sobre las relaciones de precios a lo largo del tiempo. No afirmo que la información cuantitativa carezca de valor cognitivo. Las teorías cuantitativas de los monetaristas pueden tener, en determinadas circunstancias, valor predictivo, pero solo resuelven una parte del rompecabezas de los precios. Para entender las limitaciones del monetarismo, el analista debe recurrir al razonamiento a priori, o deductivo. Sin el razonamiento deductivo, las relaciones catalácticas, que siempre dependen de acciones humanas, no pueden explicarse adecuadamente.
Los ejemplos reales de por qué esto importa son numerosos, pero daré uno que investigué en los últimos años. En 2015 me propuse resolver la paradoja de Gibson. En pocas palabras, Gibson observó que los tipos de interés y el nivel general de precios estaban correlacionados positivamente. Es decir, la subida de los tipos de interés va acompañada de una subida de los precios, y viceversa, al contrario de lo que se entiende comúnmente hoy.
La evidencia estadística demostró con claridad que así era. Keynes llegó a escribir que la correlación observada era «uno de los hechos empíricos más completamente establecidos en el campo de la economía cuantitativa». Por desgracia, Keynes y otros no lograron explicar el fenómeno y, en consecuencia, las políticas monetarias actuales lo ignoran.
No debe caber duda de que, si en la búsqueda de una explicación se hubiera seguido correctamente el razonamiento deductivo y se hubiera explicado el fenómeno, los bancos centrales no estarían subiendo hoy los tipos de interés para controlar la inflación, sino que dejarían que fueran los mercados quienes los determinaran.
Por lo tanto, es un error limitarse a descartar el razonamiento deductivo, como parecen hacer los autores; deberían saberlo mejor. Por su biografía, uno de los autores, Gale Pooley, parece ser un economista con instintos de libre mercado. Marian Tupy está estrechamente asociado al Instituto Cato, un centro de pensamiento favorable al libre mercado. Esto plantea la pregunta de cuál es la base de su pensamiento, si defienden los mercados libres, cuando descartan el argumento razonado en favor de cifras dudosas.
Si en privado entienden que el enfoque estadístico es erróneo, aun así parecen empujados a intentar lo inalcanzable: dar sentido a su argumento mediante el método estadístico. Aunque todo el establishment económico practique el método estadístico, este enfoque debe desalentarse, porque los argumentos de libre mercado basados en la acción humana tienen que ser coherentes.
Los problemas de los datos
Citando a Fontenelle, Superabundance descarta el conocimiento deductivo «de los Antiguos» en favor de la experimentación. Esto genera un conflicto en el enfoque de los autores: la Parte 1 del libro defiende la tesis desde un punto de vista psicológico, siendo la psicología una ciencia humana y no natural. Después, los autores proceden a argumentar con datos, que, por supuesto, son la materia prima de las matemáticas y las ciencias naturales. Es evidente que están sometidos al enfoque experimental de Fontenelle, pero no pueden tenerlo todo.
Los autores intentan demostrar que, lejos de agotar los recursos del mundo, el rápido crecimiento de la población desde la época de Malthus no lo ha hecho, basándose en cómo han cambiado los precios de los bienes a lo largo del tiempo. Si se puede demostrar que los precios en general han caído en términos relativos entre los momentos T1 y T2, eso indica que la oferta ha aumentado en relación con la demanda. Y puesto que la población ha crecido, la propia demanda debe haber aumentado, de modo que la oferta ha aumentado aún más rápido.
Sin embargo, no se trata solo de una simple comparación entre los precios en los puntos de datos T1 y T2. Los autores intentan sortear estos problemas comparando los salarios y lo que permiten comprar entre los distintos puntos de datos. Y luego intentan sortear el problema de los cambios en el poder adquisitivo de las monedas relacionando los salarios con el PIB del año en cuestión. El Apéndice 2 recoge el PIB nominal medio por hora trabajada en 28 países para cada año entre 1960 y 2018. El Apéndice 3 lo amplía a 42 países.
A continuación se muestran los datos de la OCDE de 2019 para los 42 países del Apéndice 3, en los que se basan los datos del libro.
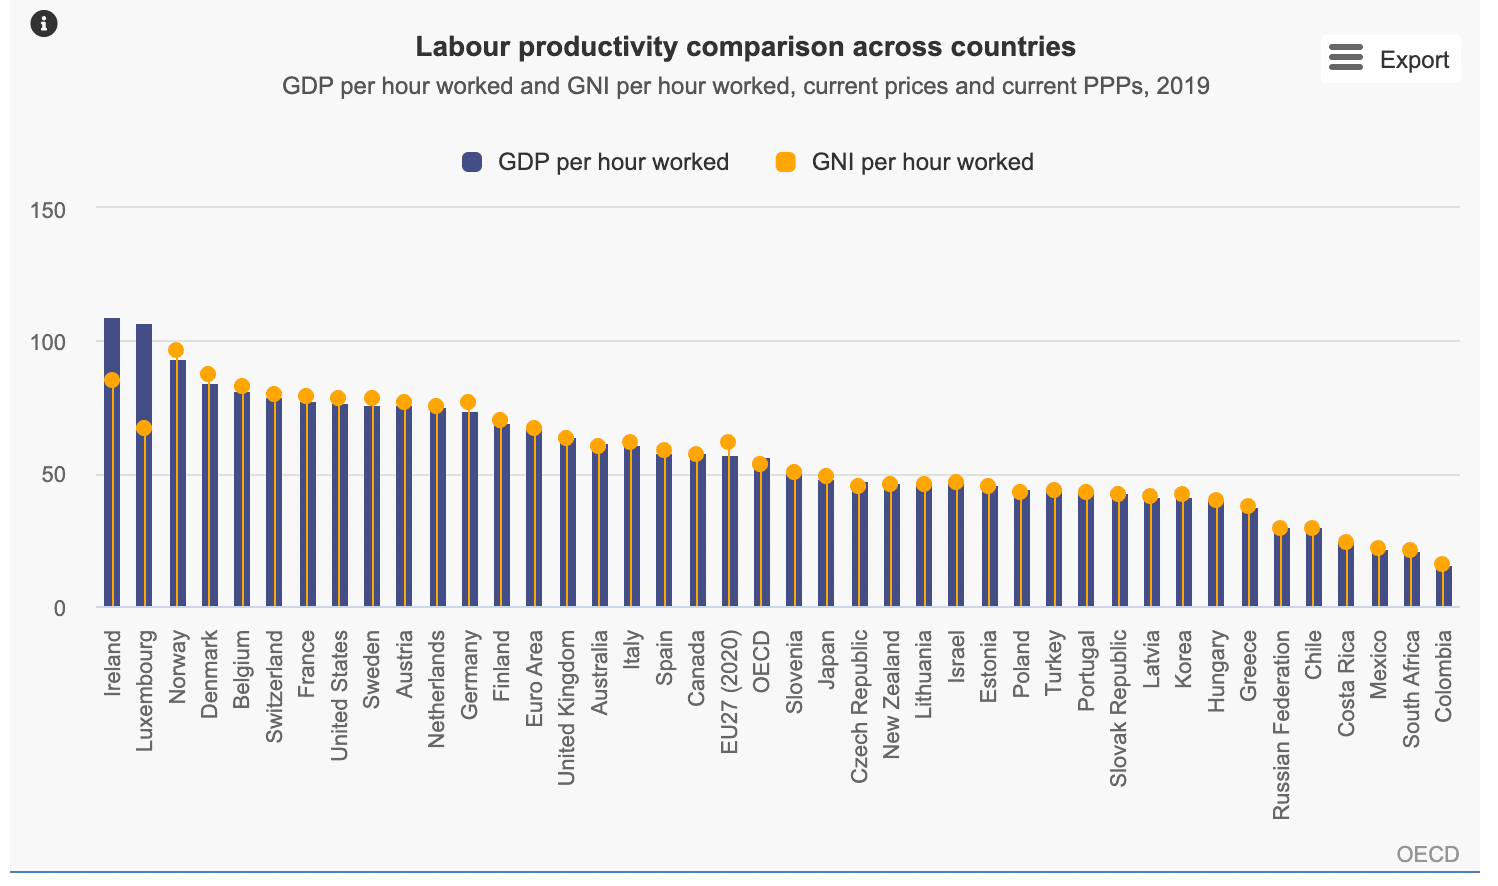
El PIB por hora trabajada es lo mismo que la estadística de productividad de la OCDE. Hay una variación considerable entre países. Pero la OCDE no tiene en cuenta el desempleo, ya que las cifras solo incluyen a quienes tienen un empleo remunerado registrado.
Las variaciones son enormes. Irlanda, por ejemplo, es una economía basada en los servicios (turismo, servicios financieros, etc.), y Luxemburgo es similar. La compra de capacidades requiere muchas menos materias primas que la compra de bienes. La compra de bienes es abrumadoramente la norma en los países más pobres. También sabemos que las economías avanzadas en su conjunto, que representan bastante más del 80 % del PIB mundial, han visto cómo el gasto de los consumidores se desplaza cada vez más hacia los servicios y se aleja de los productos basados en materias primas. Solo esta tendencia ya arroja dudas sobre el argumento estadístico presentado contra la teoría maltusiana.
Hay otro problema de productividad. La base de datos de la OCDE muestra que en Francia, por ejemplo, el PIB medio por hora trabajada en 2019 fue de 77,6 en términos de paridad de poder adquisitivo, en Alemania de 74,2 y en Gran Bretaña de 64,3. Pero si se tienen en cuenta los elevadísimos impuestos sobre el empleo en Francia, los menores en Alemania y los aún menores en el Reino Unido, así como los tipos del impuesto de sociedades de estos tres países, el empleado francés tiene que producir más PIB por hora trabajada para justificar su aportación. Una vez ajustadas estas variables, resulta que emplear a un trabajador británico es lo más rentable de los tres. Y cualquiera que vaya a Francia sabrá que la economía rural es predominantemente una economía de efectivo sin tributar, con agricultores y otros que cobran subvenciones agrícolas. Es lo que se llama el estilo de vida francés y no se refleja en las estadísticas laborales.
Empezamos a ver graves defectos en la estadística del PIB por hora trabajada. Y cuanto más se examinan estas estadísticas de productividad, más se advierte que apenas se aproximan a la realidad.
El Apéndice 4 desglosa los ingresos por hora en remuneración de trabajadores no cualificados y de obreros, remontándose hasta 1850. Estas cifras apenas pueden ser más que conjeturas, porque es poco plausible suponer que las estadísticas oficiales se recopilaran realmente o pudieran deducirse.
Hasta ahora, el argumento de los ingresos por hora parece bastante desgastado.
Pasamos ahora al lado del gasto. La parte desconocida de los salarios, una vez deducidos los impuestos, que no se gasta en servicios se destina a bienes físicos. El Apéndice 6 reduce 50 materias primas y productos básicos a 37, a partir de datos del Banco Mundial. Se toman los precios de 1980 y 2018 de cada producto, y se comparan las subidas de precios con la cifra de PIB por hora derivada para ambas fechas. Dado que la variación del valor de los salarios en tiempo-precio es mayor que la variación del precio del producto básico, la tabla nos dice que existe una tasa de crecimiento porcentual anual compuesta positiva en la «abundancia de recursos personales». Estas cifras se obtienen para cada producto de la lista para calcular un promedio.
El fallo básico de estos cálculos es que ningún consumidor compra materias primas, y menos aún en las cantidades que se negocian en el mercado. El consumidor paga por bienes terminados, y la parte correspondiente a la materia prima es un elemento menor del precio si se consideran todas las fases de producción, los márgenes entre proveedores y los beneficios de mayoristas y minoristas. Tampoco es posible calcular cómo han variado estos factores a lo largo del tiempo.
El Apéndice 14 enumera alimentos entre 1912 (Bureau of Labor Statistics) y 2019 (precios de Walmart) para el obrero. Se trata al menos de una valoración de precios minoristas, que guardan una relación más estrecha con los valores de producción. Pero dado lo poco que gastan hoy los trabajadores en comida en comparación con la proporción de sus ingresos que gastaban hace un siglo, y teniendo en cuenta además los cambios en los hábitos alimentarios, la tabla tiene poco valor.
Y por último, el Apéndice 16 muestra estadísticas similares para bienes del hogar entre 1979 y 2019. Pero un lavavajillas de 2019, por ejemplo, tiene muy poco que ver con uno que se pudiera comprar en 1979. Y, en cualquier caso, estos apéndices pretendían respaldar el argumento de que Malthus se equivocaba y de que el aumento de la población no llevaría al agotamiento de los recursos de la Tierra. Como productos finales que incorporan en su inmensa mayoría otros costes, los bienes de consumo no vienen al caso.
Aunque Pooley y Tupy podrían alegar a la defensiva que sus ejercicios estadísticos son solo ilustrativos y que deberíamos quedarnos con el mensaje general que transmiten, eso supondría admitir que el enfoque estadístico que emplean tiene poco valor real. Además, quienes defienden la economía de los mercados libres comprobarán que, al depender de estadísticas y supuestos poco sólidos, las conclusiones del libro se socavan con facilidad y quedan expuestas a las críticas de sus detractores.
Si se quiere abordar con seriedad la refutación de Malthus, del cambio climático e incluso de las creencias macroeconómicas que niegan los fundamentos de la economía humana, sin recurrir únicamente al conocimiento deductivo, existe una forma mucho más sencilla de afrontar el problema, que no deja ningún hueco en el argumento. Este es nuestro próximo tema.
Medir los precios de las materias primas en dinero real
Voy a presentar una experiencia real al intentar determinar cómo han cambiado los precios durante un largo periodo de tiempo. Thomas Tweedie se retiró en 1844 de una distinguida carrera como cirujano general de la Compañía de las Indias Orientales en Calcuta, y regresó entonces a Escocia, donde compró la finca de Rachan, cerca de Peebles, por 17 500 libras.
La pregunta sobre a qué equivale hoy esa suma es similar al reto de calcular los precios de las materias primas a lo largo de un periodo, T1 y T2. Como he mostrado, intentar ajustar el poder adquisitivo de una moneda hacia atrás hasta T1 es engorroso, y las estadísticas o bien no están disponibles o, si lo están, son cuestionables. No es el modo de hallar un valor equivalente actual para esa suma de 17.500 libras.
Afortunadamente, existe una forma sencilla de resolver el enigma. En 1844, aunque presumiblemente se pagó mediante giro bancario, el coste fue de 17.500 soberanos de oro, que eran y siguen siendo de curso legal. Un billete de una libra, o el mismo crédito en una cuenta de depósito bancaria, era plenamente canjeable en 1844 por un soberano en cualquier banco. Hoy los soberanos se pueden comprar a 373 libras cada uno. Por lo tanto, en moneda actual, Rachan habría costado 6.527.500 libras.
Legalmente, el dinero real, a diferencia de la moneda y el crédito, sigue siendo el oro, no solo para la libra esterlina sino también para el dólar y las monedas europeas que fueron absorbidas por el euro. El oro es dinero legal desde la época romana, y se formalizó en el Corpus Juris Civilis de Justiniano, en el siglo VI, que recopiló las conclusiones de los juristas romanos de los siglos anteriores. El hecho de que hoy no circulen monedas ni lingotes pequeños, y de que las autoridades monetarias no permitan cambiarles la moneda y el crédito por ellos, no altera esta realidad. Tampoco la alteran la antipatía de las autoridades hacia el oro ni los intentos de los gobiernos de negar la propiedad personal de oro y monedas de oro: el oro sigue siendo el único dinero legal real.
Desde que se suspendió el acuerdo de Bretton Woods, la moneda es dinero fiduciario sin ancla, que pierde poder adquisitivo en relación con el dinero real y legal. El siguiente gráfico muestra lo drástica que ha sido esa pérdida desde 1970, el año anterior a que Nixon suspendiera el acuerdo de Bretton Woods.
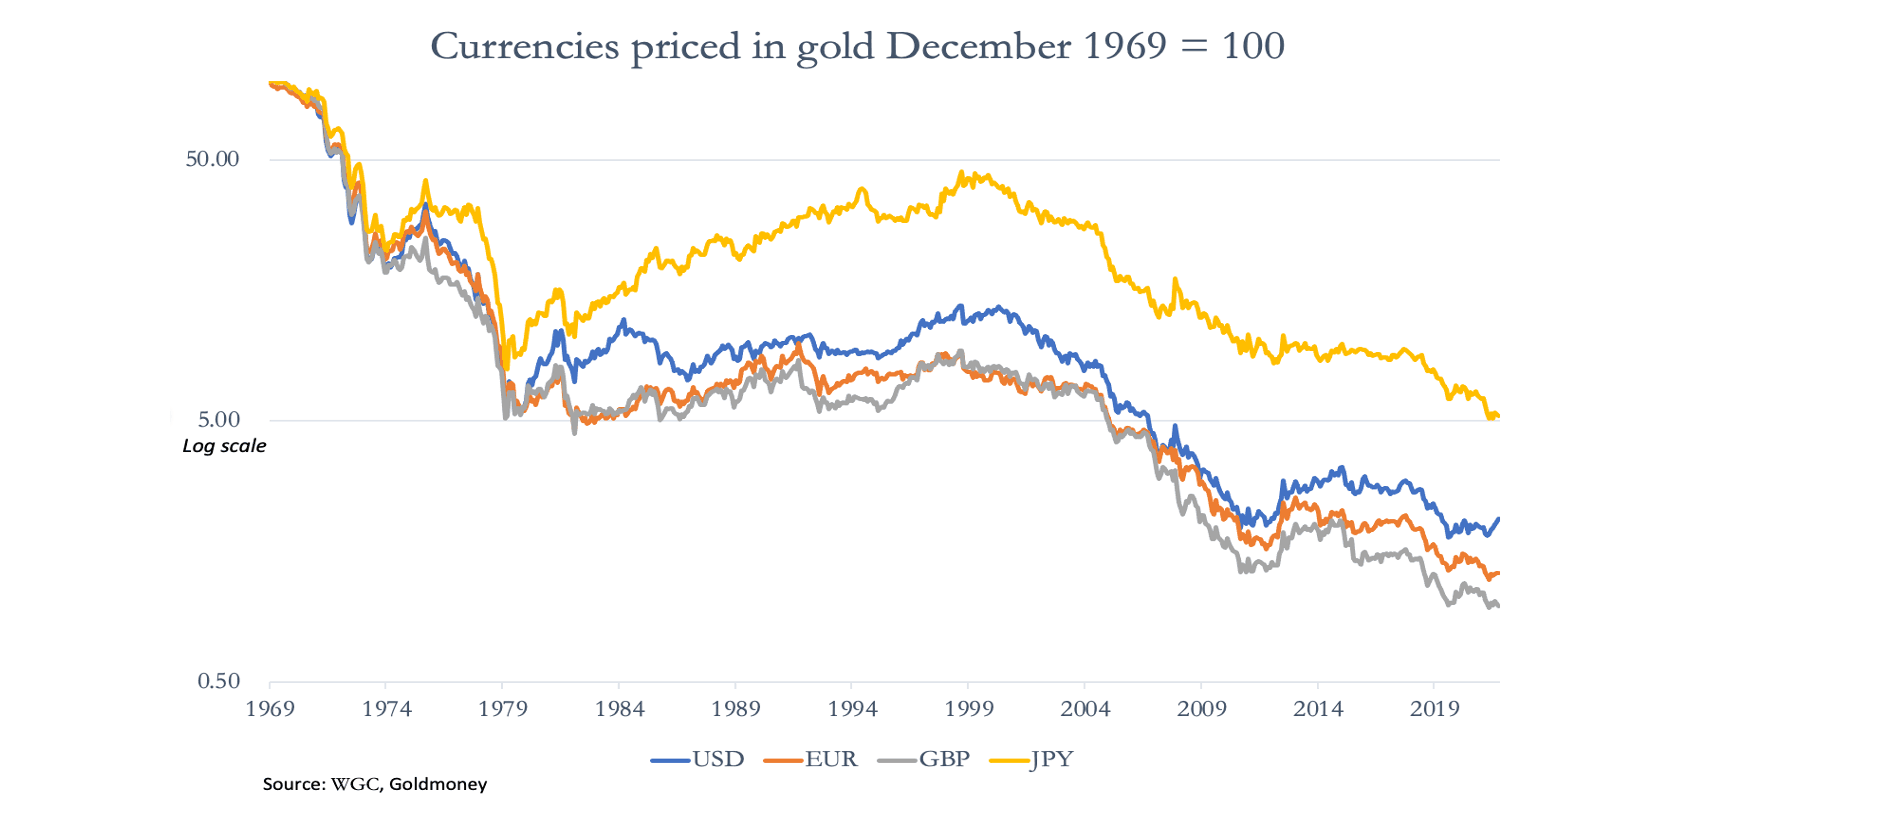
La disminución del poder adquisitivo de las monedas, sobre todo una vez que se desvincularon por completo del oro, es con diferencia el elemento más importante que afecta a cualquier cálculo de precios a lo largo del tiempo. Sabemos que el dinero legal es solo el oro, por lo que podemos decir que la libra esterlina (en el ejemplo de Rachan) ha perdido el 99,2 % de su poder adquisitivo desde 1970. Las demás monedas sufren un deterioro similar.
La longevidad de la moneda del soberano británico, que es el patrón oro de la libra esterlina desde 1817, hace que el cálculo sea más fácil en el caso de la libra que en el de otras monedas. Pero, para refutar la economía maltusiana, evaluar los cambios en la disponibilidad general de materias primas a partir de los precios no requiere extenderse a muchas décadas.
Volviendo al tema de Superabundance, el propósito del libro es demostrar que el dogma maltusiano es erróneo. Con este fin, los dos gráficos siguientes muestran grupos de recursos no cíclicos, valorados en dólares y en oro durante las últimas tres décadas.
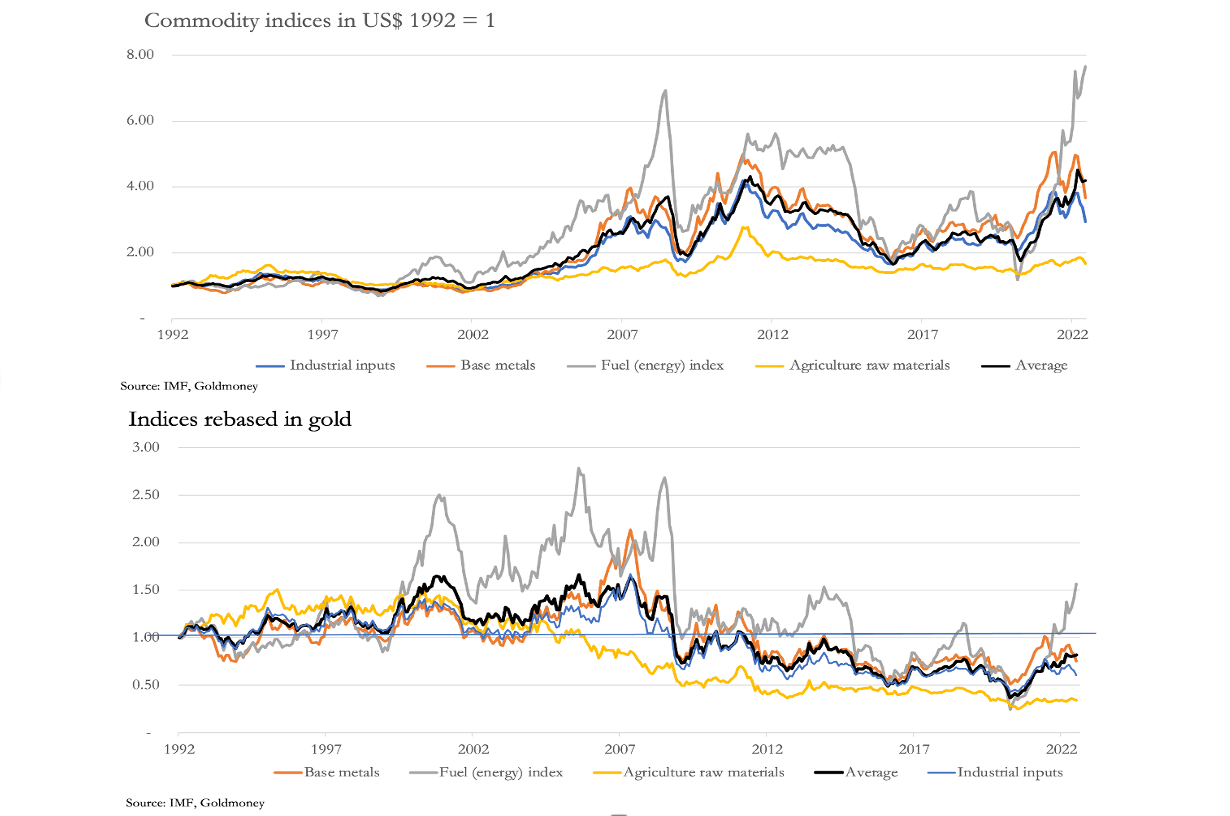
El gráfico superior muestra una amplia gama de materias primas y materiales básicos, en categorías del FMI, valorados en dólares estadounidenses. Sus precios han sido volátiles a lo largo del tiempo: la categoría de combustibles ha subido un 666 % desde 1992 y el promedio en dólares de todos los grupos, un 320 %. Esto concuerda con la pérdida de poder adquisitivo del dólar.
El gráfico inferior valora los mismos grupos en oro. Fíjate en que la escala de la derecha abarca menos de la mitad que la del gráfico superior. Aunque ha habido cierta volatilidad en categorías concretas, es considerablemente menor que cuando se valoran en dólares, y el promedio de todas ellas ha bajado un 18 % en tres décadas. Es el gráfico inferior el que demuestra que, valorados en dinero legal, los precios de las materias primas y los materiales básicos en su conjunto se han mantenido, en líneas generales, constantes a lo largo del tiempo o han disminuido durante el periodo. Por lo tanto, Malthus se equivocaba.
Pero, para asegurarnos, tenemos que considerar la expansión de las existencias de oro sobre la superficie. ¿Se han expandido menos que en el pasado, lo que elevaría el valor del oro en relación con las materias primas? Resulta ser un efecto marginal: las existencias de oro han crecido a una tasa media anual del 1,9 % desde 1990, frente a una tasa media anual del 2,1 % desde la época de Malthus. Además, se estima que la población mundial ha aumentado a un ritmo medio anual de alrededor del 1,6 % desde 1990, similar al aumento de las existencias de oro sobre la superficie. Por lo tanto, podemos afirmar que la oferta de metal monetario adicional que supone el oro es extraordinariamente estable.
Esto no quiere decir que el propio oro esté libre de volatilidad de precios. Como hemos visto con los precios de la energía y de otras materias primas, las monedas les transmiten volatilidad y es seguro que harán lo mismo con el oro. Pero lo que se quiere señalar es que, si se eliminan las monedas fiduciarias de la fijación de precios de las materias primas y los materiales básicos y se sustituyen por oro, surge una imagen más fiel del valor de las materias primas.
Y en el contexto del libro de Pooley y Tupy, la pregunta malthusiana queda ahora respondida como es debido.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de las opiniones e información que contiene corre por tu cuenta y riesgo.