
La importancia del anuncio de Rusia de que una nueva moneda comercial respaldada por oro figura en la agenda de la reunión de los BRICS del 22 al 24 de agosto en Johannesburgo parece haberse escapado por completo a todo el mundo, hasta el punto de que los grandes medios ni siquiera lo han publicado.
Es un error. China y Rusia saben que, si quieren sacar el dólar de su esfera de influencia, tienen que ofrecer una alternativa mejor. También saben que deben agrupar a sus socios comerciales en un bloque formidable, así que hay planes para unir a los BRICS, la Organización de Cooperación de Shanghái y la Unión Económica Euroasiática, junto con los países que deseen sumarse. Será un supergrupo que abarcará la mayor parte de Asia (incluido Oriente Medio), África y Latinoamérica.
Sergei Glazyev ha sentado las bases de la nueva moneda, y estas están considerablemente más avanzadas de lo que se suele pensar.
Este artículo explica por qué Rusia y China están ahora dispuestas a respaldar plenamente el proyecto ampliado de Glazyev. Para Rusia, ahora también es imperativo desestabilizar el dólar como una escalada deliberada de la guerra financiera contra Estados Unidos y la OTAN. La prioridad de China ya no es proteger su comercio de exportación, sino asegurarse de que sus proveedores africanos y latinoamericanos no se vean desestabilizados por los tipos de interés más altos del dólar.
Introducción
«La introducción por parte de los BRICS de una moneda respaldada por oro, apoyada por 41 países con economías grandes e influyentes, debilitará el dólar y el euro y beneficiará a países como Irán, mientras que los iraníes que posean oro verán aumentar su riqueza», añadió Mousavi [el jefe del Departamento de Asia Meridional del Ministerio de Asuntos Exteriores de Irán]. El Gobierno ruso confirmó el día anterior que Brasil, Rusia, India, China y Sudáfrica introducirían una nueva moneda comercial respaldada por oro.
Agencia de noticias MEHR de Irán[i]
La cita anterior resume por qué se desea una nueva moneda respaldada por oro: socavará las monedas fiat, que no han sido amigas de los productores de petróleo, y beneficiará a quienes poseen oro, lo que la hace popular entre la gente de la calle. RT, el servicio de emisión en inglés financiado por el Gobierno ruso, confirmó el viernes pasado la intención de introducir una nueva moneda respaldada por oro para los miembros de los BRICS. Los grandes medios pasaron por alto por completo el anuncio, en parte porque RT y otras fuentes de noticias rusas están censuradas en muchos países de Europa, incluido el Reino Unido, y porque de todos modos se desconfía de cualquier noticia procedente de Rusia.
Las reacciones de quienes lo vieron, incluso entre los entusiastas del oro, van desde opinar que ni China ni Rusia lograrían consolidar una moneda respaldada por oro hasta considerar que su planificación e implantación llevará años y, por tanto, es irrelevante para los mercados actuales. Pero hay buenas razones para creer que esta complacencia resultará equivocada y que los acontecimientos probablemente evolucionarán bastante más rápido de lo esperado.
El problema para los mercados de capitales es que están dominados por keynesianos, programados automáticamente para creer que el oro es malo y el dinero fiat es bueno. Como corredor de bolsa en Londres, cuando el presidente Nixon suspendió el Acuerdo de Bretton Woods, recuerdo que hubo un nivel similar de confusión sobre sus implicaciones. Y ahora, 52 años después de poner al mundo bajo un patrón dólar fiat, la mayoría del mundo ya ha tenido bastante de la hegemonía del dólar, ha encontrado seguridad en el número y está volviendo a un patrón oro. Como toda vida, la era del dinero puramente fiat es, al fin y al cabo, efímera, definida por su nacimiento y su muerte. Habrá que reescribir la macroeconomía.
El alejamiento del dinero fiat lleva evolucionando bastante tiempo, y la desdolarización es el objetivo último de las potencias asiáticas. Quienes siguen la evolución de los mercados de metal precioso en las últimas décadas han observado el desplazamiento del metal de oeste a este, y el aumento de la producción de las minas de oro en China y, más recientemente, en Rusia. Los bancos centrales, sobre todo en Asia, han estado acumulando reservas de metal precioso y engrosando fondos estatales declarados y no declarados en cantidades récord. En última instancia, esta actividad solo puede tener como fin usar el oro para asegurar el valor de las monedas mientras el dólar muere o se elimina.
Se produjo un giro repentino cuando la alianza occidental impuso sanciones a Rusia tras su ataque a Ucrania. Estas desencadenaron una serie de acciones que ha unido a Asia y a muchos de sus países proveedores en una rebelión contra la hegemonía estadounidense, atizada por Putin y liderada por Arabia Saudí y el Consejo de Cooperación del Golfo. Y desde que la alianza occidental dio la espalda a los combustibles fósiles, los productores asiáticos de bajo coste se han agrupado y representan casi la mitad de la producción mundial de petróleo y un tercio del gas natural. Como cártel, la OPEP es ahora solo un apéndice de los grandes productores asiáticos de energía.
El nuevo cártel está dominado por el presidente Putin, cuya titulación por la Universidad de Leningrado fue en economía de la energía, lo que lo cualifica bien para ser el maestro de ceremonias de la energía. No solo ha demostrado comprender la importancia de controlar los suministros mundiales de energía, sino que también tiene clara la importancia del oro monetario.
Desde las sanciones de la alianza occidental, las señales que llegan de Moscú han sido claras: Sergei Glazyev, que es el hombre de Putin para la política macroeconómica, ha estado ondeando la bandera del oro a la vista de todos desde entonces. Como miembro del consejo de la Comisión de la Unión Económica Euroasiática (UEEA) desde 2019, Putin le encargó diseñar una moneda de liquidación comercial para la UEEA. La declaración inicial, a través de una agencia de noticias de Biskek a principios de marzo de 2022, informaba de que se basaría en las monedas de los Estados miembros y en una cesta de materias primas sin definir. Según Glazyev, su encargo era crear un sistema monetario y financiero euroasiático que excluyera las divisas extranjeras, en particular el dólar y el euro.
La intención era también eliminar los controles de cambios en las liquidaciones transfronterizas entre los miembros euroasiáticos, sustituyendo al dólar como medio de liquidación de uso común entre ellos. Una semana después, en un artículo para Goldmoney[ii] concluí que, tal como se había planteado, la nueva moneda no funcionaría y que la única solución lógica era abandonar la propuesta de la cesta de divisas y usar únicamente el respaldo en oro para representar las materias primas. Así, sería fácil que otras naciones de la Organización de Cooperación de Shanghái (OCS) se sumaran, que era el objetivo final desde el principio.
En julio de 2022, Glazyev estuvo detrás de un impulso para reforzar la bolsa de oro de Moscú; la versión oficial era que, al haber sido sancionados y excluidos del mercado de Londres, los mineros rusos necesitaban un mercado local más eficaz. Pero, al trabajar en colaboración con la Bolsa de Oro de Shanghái, esto fue una señal importante de cómo evolucionaba el pensamiento monetario de Glazyev. La confirmación llegó el 27 de diciembre del año pasado, cuando escribió un artículo para Vedomosti, un periódico económico de Moscú, en el que explicaba por qué el rublo debía volver a un patrón oro. El artículo fue coescrito con su adjunto en el comité de la UEEA que diseña la nueva moneda comercial y era una indicación apenas velada de la opinión del comité.
Por lo tanto, no hacía falta ser especialmente perspicaz para discernir el rastro de pistas que se nos ha presentado. Podíamos suponer con fundamento que el oro estaba pensado como el ancla de esta nueva moneda, probablemente desde el principio, pero hubo que pasar por ciertos aros políticos para convencer a los Estados miembros de la UEEA de que era la solución.
Quedó establecida la inviabilidad de basar una nueva moneda comercial en algo que no fuera oro. Ahora resulta que este proyecto es casi con toda seguridad un caballo de Troya para algo mucho mayor. Era evidente que otros miembros de la Organización de Cooperación de Shanghái debían poder sumarse, y ahora resulta que la invitación se extiende también a los miembros del club BRICS. Pero eso no es todo. Todos los miembros de la OCS, sus socios de diálogo y sus miembros asociados asistirán a la conferencia de los BRICS en Johannesburgo del 22 al 24 de agosto. Supongo que la lista original de 36 naciones, que según los informes más recientes ha aumentado a 41, incluye a los miembros de la UEEA que no figuraban en la lista original; en el momento de escribir esto, aún está por confirmar.
Siendo así, el proyecto de moneda de los BRICS no parte de cero ni es algo que deba planificarse para un futuro lejano. Glazyev ya ha preparado el terreno y la estructura puede montarse con rapidez una vez que se adopte la resolución necesaria. Incluso es posible que la institución o instituciones necesarias ya existan y estén a la espera de ser desplegadas.
También empieza a parecer que habrá otra propuesta en la agenda de Johannesburgo: fusionar la OCS, la UEEA y los BRICS en un bloque comercial gigante. Tanto por población combinada como por PIB en términos de paridad de poder adquisitivo, ya supera la mitad del mundo y empequeñece a la alianza occidental que se rinde ante Estados Unidos.
El Tesoro de EE. UU. casi con toda seguridad conocía las propuestas de los BRIC cuando se distribuyó por primera vez la agenda, lo que probablemente explica por qué Janet Yellen, secretaria del Tesoro de EE. UU., voló a Pekín con poca antelación. Desde el punto de vista de su departamento, si se adoptara la propuesta de la nueva moneda, la financiación del déficit presupuestario se vería perjudicada, por no hablar de la amenaza a la hegemonía del dólar. La principal carta que tenía en la manga era amenazar con más sanciones a las exportaciones de China, no solo a Estados Unidos, sino también a sus aliados, aunque no sabemos si realmente se trató en estos términos.
La perspectiva china
Durante demasiado tiempo y con demasiada frecuencia, los estadounidenses han amenazado a China con restringirle el acceso a los mercados. Podemos estar seguros de que, antes de la propuesta de una moneda de los BRICS, los chinos han analizado la posibilidad de que esa amenaza se materialice y han extraído sus propias conclusiones sobre sus consecuencias económicas. Sin duda, la experiencia de Rusia, que perjudicó considerablemente más a los países que impusieron las sanciones que a los sancionados, se habrá incorporado a esos cálculos. Cabe sospechar que, aparte de transmitir a chinos y rusos que la alarma en Washington va en aumento, la misión de Yellen habrá logrado poco. Y un factor importante en la actitud china es su experiencia con los intentos de EE. UU. de desestabilizar Hong Kong, que condujeron a que pasara a estar bajo el control directo de Pekín. Por tanto, es importante entender el análisis que hace China de los objetivos y métodos de Estados Unidos para definir su propia postura.
En abril de 2015, Qiao Liang, general de división del Ejército Popular de Liberación a cargo de la estrategia de inteligencia, pronunció un discurso en un foro de estudio de libros del Comité Central del Partido Comunista de China.[iii] Qiao empezó afirmando lo obvio: que EE. UU. impone el dólar como moneda global para preservar su hegemonía sobre el mundo. Y concluyó que EE. UU. intentaría todo, incluida la guerra, para mantener el predominio del dólar en el comercio mundial. Pero lo que dijo a continuación es sumamente pertinente para la situación actual. Describió las actuaciones de EE. UU. con respecto a las deudas nacionales extranjeras.
Qiao sostuvo que tanto la crisis latinoamericana de 1978-1982 como la crisis asiática de 1996-1998 fueron orquestadas por Estados Unidos. Al reducir los tipos de interés del dólar por debajo de su nivel natural, debilitaban el dólar y fomentaban un auge inversor en las jurisdicciones elegidas, financiado con crédito en dólares. Después subían los tipos de interés y fortalecían el dólar para provocar una crisis financiera. Estos hechos ocurrieron, en efecto, pero quizá impulsados tanto por el ciclo del crédito bancario como por la política exterior.
La relevancia del análisis de Qiao es que hoy, al parecer, esas mismas condiciones no se dirigen contra China, que no se endeuda en dólares, sino contra las naciones endeudadas en dólares de todo el mundo con las que China comercia: los países BRICS. A la luz del análisis de Qiao, a China le debe de parecer que la estrategia persistente de EE. UU. consiste en seguir subiendo los tipos de interés incluso después de haber derrotado al dragón de la inflación, y que, al llevarlas a la quiebra, intentará volver a someter a su control a las naciones que buscan incorporarse a los BRICS.
Siendo así, China habrá sopesado las consecuencias para su comercio de exportación frente a las posibles sanciones con que Estados Unidos y sus aliados podrían amenazar, y habrá decidido que la verdadera amenaza se dirige contra las economías emergentes de África, Latinoamérica y otras regiones que han recibido una inversión china considerable. En términos financieros, es por tanto imperativo abordar esta amenaza mediante un ataque preventivo contra el dólar, algo que solo puede lograrse poniendo de manifiesto la debilidad del dólar como moneda fiduciaria. Al menos desde la crisis de Lehman, China y, más recientemente, Rusia tienen el poder de hacerlo.
Además, el Nuevo Banco de Desarrollo, con sede en Shanghái, podrá conceder crédito en yuanes o en la nueva moneda de los BRICS a tipos de interés más bajos para compensar las indudables tensiones que la subida de los tipos de interés de EE. UU. impone a los miembros de los BRICS. Por consiguiente, China está plenamente preparada para contrarrestar lo que el general Qiao Liang describió como la estrategia estadounidense de «cosechar» activos en países extranjeros.
Lo importante es entender qué cree China y qué la motiva, no si Qiao tiene razón o no. Pero, dado que su visión está arraigada en el Gobierno chino, China está lista para lanzar, junto con Rusia, un ataque contra la moneda fiduciaria de Estados Unidos mediante el regreso a un patrón oro para el comercio y, en última instancia, para sus propias monedas.
La perspectiva rusa
Debería estar claro que los planes actuales para una moneda comercial se originaron en Rusia y no en China. De hecho, hasta ahora China habrá sido reacia a desestabilizar las monedas de la alianza occidental por sus intereses exportadores. Pero no solo se ha deteriorado la relación con Estados Unidos por Taiwán, no solo está claro (a juicio de China) que EE. UU. planea llevar a la quiebra a los miembros de los BRICS y a todos los que buscan alejarse de la hegemonía del dólar mediante la subida de los tipos de interés, sino que ahora también es evidente que ni Rusia ni Estados Unidos pueden dar marcha atrás en Ucrania. En consecuencia, a menos que China y Rusia tomen juntas la iniciativa, en breve Rusia estará en guerra directa con Estados Unidos y sus aliados de la OTAN, y China casi con seguridad se verá arrastrada al conflicto por Taiwán. Hay que evitar la Tercera Guerra Mundial.
Está claro que la OTAN, bajo el yugo de Estados Unidos, está decidida a derrotar a Rusia, derrocar a Putin y hacerse con el control de sus enormes recursos naturales. La guerra por delegación que se libra en Ucrania parece estar fracasando, ya que la ofensiva de verano de Zelenski se ha estancado. Y tras el fiasco de Wagner, Rusia se encuentra ahora en una posición sólida para contraatacar. Esto ha llevado al presidente Biden a estar dispuesto a enviar bombas de racimo a los ucranianos, lo que aumenta la urgencia de una contraofensiva rusa.
Además, con el fracaso de la ofensiva de verano de Ucrania, el teatro de la estrategia operativa de la OTAN se traslada a Polonia y el Báltico (Biden estuvo esta semana en Vilna para una cumbre de la OTAN), y Polonia, en particular, se convierte en un Estado cliente de Estados Unidos a través de la OTAN. La acumulación de personal militar y misiles en Polonia será cada vez más evidente en las próximas semanas y Moscú ya la anticipa. Esperamos la reacción de Putin, pero es poco probable que se quede de brazos cruzados y deje que la OTAN refuerce sus fuerzas en Polonia y el Báltico.
Un compromiso está descartado, porque para Putin es evidente que Estados Unidos no puede dar marcha atrás. Imagina las consecuencias para Biden, que comenzó su presidencia con la retirada de Afganistán, si la termina con una retirada de Europa del Este. Además, los neoconservadores controlan firmemente la política, decididos a derrotar a Putin, añadir territorio ruso a su esfera de influencia y dejar aislada a China.
Las condiciones de paz de Putin serían inaceptables para Estados Unidos porque insiste en proteger las fronteras de Rusia, lo que implica que se retiren todos los misiles y bases estadounidenses de Europa del Este y Central. Para Moscú, esto plantea la cuestión de si Rusia debería limitarse a asegurar su posición actual o tomar Ucrania, que luego podría configurarse como Estado tampón. Un ataque ruso hará subir inevitablemente los precios de la energía, los cereales y los fertilizantes, lo que agravará la inflación de precios en los países de la alianza occidental y provocará divisiones con Estados Unidos y Gran Bretaña, pero beneficiará a las finanzas de Rusia, que están sometidas a presión. Además, un ataque exitoso contra la credibilidad de sus monedas socavaría la capacidad militar de la alianza, por lo que el dólar también debería ser atacado financieramente.
Nadie puede estar seguro de si destruir el dólar evitaría una guerra nuclear, pero hay pocas dudas de que, mientras Estados Unidos pueda financiar su agresión, los acontecimientos se encaminan en esa dirección. Desde el punto de vista de Putin, socavar el dólar debe ser ahora una prioridad, quizá combinándolo con la toma de Kiev, ahora que el empuje de verano de Zelenski ha fracasado.
Una ventaja de la guerra financiera es que no necesita declararse, por lo que no hay un vencedor oficial ni hace falta una reconciliación posterior a la guerra.
Diseño de una moneda comercial respaldada por oro
Una nueva moneda comercial tiene la ventaja de que nunca se utilizará para financiar déficits gubernamentales. Y dado que su función se limita a la liquidación del comercio transfronterizo y a las operaciones con materias primas físicas, tiene que ser aceptable institucionalmente, pero no necesita contar con la confianza del público. Gran parte del crédito se extinguirá por sí mismo. Es adicional a las monedas nacionales, de modo que cada país gestiona su propia política monetaria, y por eso una moneda así puede contar con un apoyo amplio. No debe utilizarse como medio para la inversión de capital.
Como Serguéi Glázyev parece haber sentado ya las bases, podría estar lista para usarse en cuanto se apruebe en agosto. Además de un conjunto de normas estricto y sencillo, solo necesita dos cosas: la creación de una entidad emisora y oro físico. Lo primero puede hacerse en un abrir y cerrar de ojos, si no está ya creada, y el oro se asignará de las reservas de los bancos centrales participantes. Casi con toda seguridad, esta es la razón por la que los bancos centrales de muchos de los presuntos miembros de los BRICS han estado añadiendo metal precioso a sus reservas. Deben de estar sumamente agradecidos a los actores del sistema financiero occidental que negocian oro de papel ignorando este desenlace.
La lista con viñetas que sigue es un breve esquema de cómo se puede establecer rápidamente una nueva moneda de liquidación comercial basada en el oro para sustituir al dólar fiduciario en todas las transacciones entre los países miembros, actualizado a partir de un artículo anterior de Goldmoney sobre este tema.[iv] Será interesante ver cómo se comparan sus elementos con la propuesta de Glázyev.
Está diseñada para ser políticamente aceptable para todas las partes, además de una solución práctica a largo plazo que facilite las ambiciones del eje ruso-chino de una revolución industrial asiática, que abarque África y Latinoamérica, libre de la injerencia de Estados Unidos y sus aliados. Los elementos esenciales son los siguientes:
- El anuncio de la creación de un nuevo banco central emisor (NICB, que no debe confundirse con el actual Nuevo Banco Central de Shanghái, cuyo único propósito es financiar inversiones en los miembros de los BRICS) y de una nueva moneda respaldada por oro, según las líneas que se exponen a continuación, es el primer paso.
- El NICB se crea con la única función de emitir una nueva moneda digital respaldada por oro físico. Estará diseñada para ser un sustituto del oro plenamente fiable, independiente del valor de las monedas fiduciarias existentes.
- La nueva moneda solo se podrá canjear por oro entre el NICB y los bancos centrales participantes. Estos también podrán aumentar en cualquier momento sus reservas en la moneda del NICB aportando oro adicional al NICB.
- Los participantes admisibles del NICB serán los bancos centrales de los países participantes, limitados en términos generales a los países miembros, asociados e interlocutores de diálogo de la EAEU, la SCO y los BRICS, y, además, a los países que soliciten su adhesión a cualquiera de estas organizaciones y figuren en una lista aprobada.
- La moneda del NICB se emite a los bancos centrales nacionales aprobados a cambio de que aporten un respaldo mínimo en oro del 40 %. Por ejemplo, una moneda que represente un millón de gramos de oro garantiza una asignación de 2 500 000 unidades monetarias denominadas en gramos de oro. El oro no tiene que entregarse en un punto central de almacenamiento, sino que puede quedar reservado[v] dentro de las reservas de oro de un banco central, siempre que esté almacenado de forma segura en cámaras acorazadas incluidas en una lista aprobada por el NICB. Es probable que esta lista excluya el oro almacenado en los bancos centrales de la alianza occidental, y dicho oro no puede estar cedido en arrendamiento ni sujeto a permutas.
- Un banco central participante registra las unidades de la nueva moneda que se le asignan como un activo en su balance, compensado por un aumento de sus pasivos en forma de patrimonio neto. Así se refuerza el balance del banco central participante.
- Un banco central participante puede ofrecer crédito y captar depósitos vinculados al valor de la nueva moneda, a los bancos comerciales de su red nacional y de estos. Cabe señalar que la nueva moneda está disponible exclusivamente para los bancos centrales participantes, que pueden basar en ella sus propias operaciones de crédito con los bancos comerciales.
- Los bancos comerciales que operan en los países miembros y en otros lugares podrán crear crédito denominado en la nueva moneda del NICB y operar con él. No tendrán ninguna relación crediticia con el NICB, pero sí la tendrá su banco central regulador.
- Los bancos comerciales cuyo banco central no tenga acceso a la moneda del NICB pueden liquidar a través de los mercados mayoristas de crédito y siempre serán libres de adquirir oro físico en los mercados, si desean respaldar con oro el crédito creado en la nueva moneda.
- Los países participantes deberán eliminar por completo todos los impuestos y restricciones a la propiedad de oro, en reconocimiento de su condición histórica y jurídica de dinero.
- Se establecerá un sistema central de compensación eficiente para los bancos comerciales que operen con crédito basado en la nueva moneda.
- Las bolsas de materias primas asiáticas de los BRICS ampliados fijarán el precio de todos los productos tanto en la nueva moneda del NICB como en dólares. Las importaciones y exportaciones entre los países BRIC se valorarán de forma similar. Esto garantizará que los mercados físicos y sus derivados queden protegidos de un colapso de las monedas fiduciarias, una consecuencia probable del regreso del oro a su verdadera condición monetaria.
El propósito de la nueva moneda es servir de base para la financiación del comercio y otras liquidaciones financieras transfronterizas sobre la base de un dinero sólido. La expansión del crédito basado en ella crecerá estrictamente en línea con la actividad económica y, por tanto, no será inflacionista ni erosionará su poder adquisitivo. La semana pasada, en un artículo para Goldmoney, expliqué por qué, cuando el crédito de los bancos comerciales está vinculado de forma convincente al oro, crece sin generar inflación una vez eliminadas las distorsiones del ciclo crediticio. Esta es la clave para entender por qué una nueva moneda comercial construida sobre estas bases perdurará.[vi]
Es probable también que los países participantes den mayor importancia a la estabilidad de sus propias monedas, a la vez que se ofrece un refugio frente a las consecuencias que tendrá para el dólar su introducción. Una vez establecida la nueva moneda, a Rusia le interesará volver a poner el rublo sobre su propio patrón oro, y China podría seguir el mismo camino con el renminbi.
Toda la evidencia empírica nos indica que, cuando el oro pasa a ser el medio con el que se valora el crédito, el valor del propio crédito queda ligado al del oro y no depende de la estabilidad en la cantidad de crédito. Actuar como sustituto del oro aporta certeza de precios al comercio y a la inversión, y conduce a tipos de interés estables y bajos, que son las condiciones necesarias para maximizar el desarrollo económico de las economías emergentes.
Construida según las líneas anteriores, debería ser sencilla y rápida de establecer. Debe estar a salvo de los ataques de los miembros de la alianza occidental que intentan preservar sus propios sistemas de moneda fiduciaria. Y el respaldo en oro del 40 % concuerda con el requisito básico para un patrón monetario metálico que fijó Sir Isaac Newton cuando era director de la Casa de la Moneda real británica.
Para los bancos centrales participantes, sustituir el oro de sus reservas por asignaciones de la nueva moneda supondría un aumento significativo del patrimonio neto de su balance. A medida que crezca la confianza en el sistema, podría argumentarse que los bancos centrales participantes solo necesitan conservar unas reservas mínimas de oro y canjear el resto por la nueva moneda. Por ejemplo, el Banco de la Reserva de la India posee oficialmente 787,4 toneladas de oro. Convertido en la nueva moneda respaldada por oro, el valor de sus reservas aumenta hasta el equivalente de 1.968,5 toneladas, que se suman a su capital.
El impacto en el oro
A lo largo de la historia, el dinero ha sido oro, y todo lo demás, crédito. Cuando se separa el crédito del oro, hay consecuencias. La fijación de los precios de bienes y servicios en crédito diverge de su fijación en oro. Es realmente así de sencillo.
Se asume ampliamente que las fluctuaciones de los precios no tienen nada que ver con el medio de intercambio, y en las transacciones individuales es sin duda cierto que tanto el comprador como el vendedor comparten esta opinión. Pero, con el tiempo, y con unas políticas oficiales que buscan una caída del 2 % en el poder adquisitivo del dólar y de otras divisas principales, no es cierto que las fluctuaciones de precios se deban por completo a los cambios en el equilibrio entre la demanda y la oferta de materias primas y otros insumos de fabricación. De hecho, desde el fin de Bretton Woods, medida en dinero real, que es el oro, la pérdida de poder adquisitivo ha superado con creces el objetivo anual del 2 %. El gráfico siguiente lo plantea directamente en términos de oro frente a moneda fiduciaria.
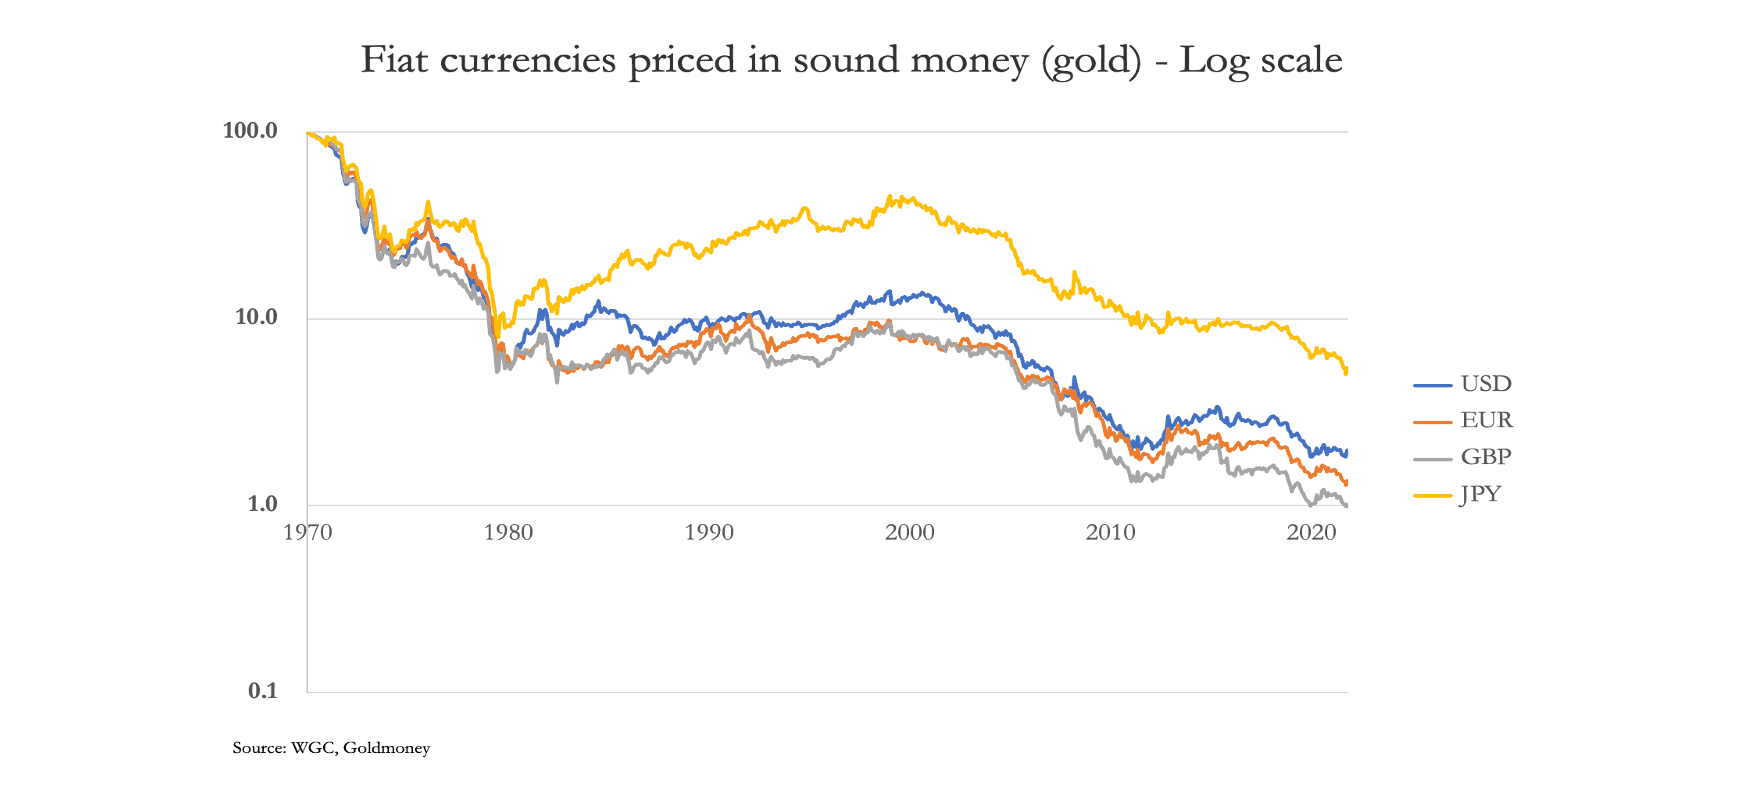
Desde la suspensión de Bretton Woods, el dólar ha perdido el 98 % de su valor en relación con el oro. Las demás divisas fiduciarias principales han empobrecido de forma similar a sus usuarios y ahorradores, y solo ahora se vislumbra el acto final de su destrucción, debido a la introducción de una nueva moneda de los BRICS respaldada por oro.
A través del oro, los bancos centrales participantes cambiarán sus dólares de reserva por la nueva moneda del NICB. De inmediato, este rechazo del dólar por parte de un gran número de bancos centrales lo devaluará aún más, seguido de entidades extranjeras no gubernamentales que buscarán reducir su exposición. Al principio, se verá como una huida del dólar hacia el oro, similar a la que siguió a la suspensión de Bretton Woods el 15 de agosto de 1971. Entonces el mercado se mostró tan desconcertado como parece estarlo hoy: el fixing de la mañana en Londres del lunes 17 de agosto fue de 43 $, algo por debajo del de la semana anterior. No fue hasta el 19 de noviembre cuando el fixing de la mañana volvió a superar los 43 $ por primera vez. Hicieron falta dos meses enteros para que se comprendieran las implicaciones. Pero cuando se comprendieron, el precio subió hasta 197,50 $ el 27 de diciembre de 1974.
La lección que sacamos en este mundo keynesiano es que dos meses de precios estáticos tras la suspensión de Bretton Woods demuestran que los mercados financieros entendían mal el oro, y lo siguen entendiendo mal hoy. Los mercados de derivados, en particular el mercado de futuros de Londres y los futuros de Comex durante los últimos cuarenta años, han perdido de vista que el oro es dinero y han asumido que es una ficha de negociación que se aprovecha de los temores irracionales sobre la inestabilidad del sistema monetario moderno. Pero con el regreso del oro como ancla de los valores del crédito para los hegemones asiáticos y su esfera de influencia, esos temores se volverán de repente racionales.
Las consecuencias más amplias de un patrón oro con una moneda de los BRICS
Podemos suponer que las superpotencias asiáticas, en particular los rusos, que han sufrido el dólar usado como arma, habrán considerado con detenimiento las consecuencias de unas liquidaciones comerciales asiáticas respaldadas por oro.
Además de aportar estabilidad a los valores de exportación, reintroducir el oro en los sistemas monetarios tiene otras ventajas. Una evidente es la estabilidad de los tipos de interés en niveles más bajos. Actualmente, el tipo de interés de referencia del Banco de Rusia es del 7,5 % y la inflación de precios se ha desplomado hasta el 2,3 % (abril). El rendimiento del bono OFZ ruso a 10 años sigue siendo del 11,3 %. Si el rublo se convierte en un sustituto creíble del oro, cabe esperar que la inflación de precios, los tipos de interés y los rendimientos de los bonos desciendan y se mantengan en niveles que reflejen la estabilidad a largo plazo del oro, en especial en épocas más normales, cuando el Gobierno ruso registra superávits presupuestarios razonables. Y suponiendo que la expansión del crédito de los bancos comerciales rusos no sea excesiva desde el punto de vista cíclico, no hay motivo para esperar otra cosa que la continuidad a largo plazo de la estabilidad financiera de la moneda y de la economía rusa. Junto con unos impuestos bajos (el impuesto sobre la renta en Rusia es un tipo único del 13 %), cabe esperar que esta estabilidad fomente un auténtico progreso económico y la acumulación de patrimonio personal entre los rusos. Sería un resultado mucho mejor que la situación actual y aseguraría el legado de Putin.
Sin embargo, cabe esperar que un giro de los hegemones asiáticos hacia el respaldo en oro de sus monedas socave el poder adquisitivo de las monedas fiduciarias occidentales. El capital internacional abandonará las efímeras monedas fiduciarias para refugiarse en valores reales en materias primas, y los países reconstruirán sus reservas de energía, metales y otras materias primas en lugar de acumular papel fiduciario. Se buscarán metales preciosos, en concreto oro, y cabe esperar que su precio refleje la desaparición de las monedas fiduciarias.
Las consecuencias para los precios mayoristas y de consumo en los países occidentales se harían evidentes con rapidez, y los bancos centrales se verían obligados a revisar con fuerza al alza sus previsiones de inflación de precios. Cabe esperar que los rendimientos de los bonos sigan subiendo, lo que socavaría todos los valores financieros e inmobiliarios. A medida que se aclare este panorama negativo, es probable que las monedas fiduciarias sufran un descenso relativo sustancial medidas en oro.
Las consecuencias que tendrá la aparición del respaldo en oro de las monedas en Asia sobre las monedas y las economías de la alianza occidental diferirán necesariamente en los detalles según la moneda de que se trate.
La dependencia de la inversión extranjera entrante ha protegido al dólar de los continuos déficits comerciales y ha desempeñado un papel clave en la financiación de la deuda del Gobierno estadounidense desde el fin de Bretton Woods. Ha permitido al Gobierno de EE. UU. mantener déficits presupuestarios de forma más o menos continua. El fin de cincuenta y dos años de régimen fiduciario lo cambia todo. El Gobierno estadounidense afrontará importantes obstáculos de financiación ante la liquidación de bonos del Tesoro por parte de extranjeros. Los rendimientos de los bonos y los costes de financiación del Gobierno subirán, sin duda, de forma significativa.
Las consecuencias para la UE y la eurozona serían divisivas tanto en lo político como en lo económico. De no ser por las restricciones políticas, Alemania tendería de forma natural a cooperar con los regímenes de dinero sólido que están surgiendo al este, en especial a medida que se deterioran las finanzas del club mediterráneo. Con el aumento de los rendimientos de los bonos, todo el sistema del euro, formado por el BCE y sus bancos centrales nacionales, tendría que recapitalizarse, al encontrarse ya en una situación de patrimonio neto profundamente negativo. Los bancos de importancia sistémica mundial (G-SIB) de la eurozona están muy apalancados y es poco probable que sobrevivan a la combinación de la caída del valor de los activos y de la morosidad que serían consecuencia segura de la pérdida de poder adquisitivo del euro. Montado por encargo de un comité político y gestionado ahora por una camarilla política, el euro corre el riesgo de perder toda su credibilidad en el mercado.
Las consecuencias para la libra esterlina también serán significativas. En una trampa de deuda similar a la del Gobierno estadounidense, los británicos tienen además la desventaja de una economía que sufre una carga creciente de impuestos. Es más, al ser Londres el centro financiero internacional, el Reino Unido estará en el epicentro de una crisis de las monedas fiduciarias. Para el tamaño de su economía, el Reino Unido tiene pocas reservas de oro, lo que dificulta cualquier salida futura de la trampa de la moneda fiduciaria.
Los principales gobiernos alineados, tanto económica como intelectualmente, con el dólar fiduciario quedarán en desventaja comparativa ante una moneda de los BRICS respaldada por oro, a la que posiblemente seguiría la adopción de patrones oro por parte de Rusia y China. Los tipos de interés, que se están escapando del control de los bancos centrales, subirán por dos factores: la contracción del crédito derivada del giro del ciclo del crédito bancario y el deterioro de las perspectivas del poder adquisitivo de las monedas fiduciarias. Es lo peor de ambos mundos. Además, los economistas de los gobiernos y de los bancos centrales serían reacios a abandonar sus políticas económicas y monetarias arraigadas, y tardarán en reaccionar.
La única salvación será que los gobiernos occidentales abandonen por completo la macroeconomía keynesiana y vuelvan a las teorías económicas clásicas. Habrá que desmontar las falsas suposiciones que se han acumulado durante la era de las monedas fiduciarias. Las crisis de este tipo casi siempre surgen en los mercados de divisas, porque son los tenedores extranjeros de las monedas los primeros en reconocer su debilidad. Normalmente afecta a una divisa concreta. Pero esta vez afectará a todas las principales divisas de la alianza occidental.
[i] Comunicado oficial de prensa iraní. Véase https://en.mehrnews.com/news/203015/BRICS-currency-to-benefit-Iran-undermine-US-dollar-euro
[ii] Véase https://www.goldmoney.com/research/designing-a-new-currency-is-impractical
[iii] Véase http://chinascope.org/archives/6458
[iv] Véase https://www.goldmoney.com/research/cbd-cs-the-good-the-bad-the-ugly bajo el subtítulo The Good.
[v] «Earmarking» es el término técnico con el que se designa que un banco central actúe como custodio del metal precioso de otro banco central.
[vi] Véase https://www.goldmoney.com/research/the-real-determinants-of-currency-value