
Este artículo explica el efecto de la inflación monetaria sobre el PIB. El PIB nominal se infla directamente con el dinero y el crédito adicionales, de modo que el crecimiento del PIB es simplemente un reflejo del dinero adicional en la economía. No ofrece ninguna pista sobre la situación económica subyacente. Lo sepan o no los planificadores monetarios, fijar como objetivo el crecimiento del PIB mediante la expansión monetaria es una tautología. Lo único que consiguen es encubrir una recesión más profunda, cuyo coste se hará evidente más adelante, a medida que disminuya el poder adquisitivo de la moneda. Y pese a la destrucción de riqueza que provoca la depreciación de la moneda, en los próximos meses veremos que la expansión monetaria se aplica de forma más agresiva. Una solución inflacionista no puede tener éxito, pero las cifras futuras del PIB se verán aumentadas artificialmente, lo que animará a los responsables políticos a proclamar cierto éxito. Sin embargo, debemos entender la sencilla relación entre el aumento de las cantidades de dinero y los incrementos que estas aportan al PIB, algo que llevará a los analistas macroeconómicos a pensar que la economía es más resistente de lo que realmente es.
Introducción
Es extremadamente raro encontrar algún comentario sobre la relación entre la expansión monetaria y el PIB. Sin embargo, desde el pasado marzo, cuando la Fed anunció que liberaría cantidades ilimitadas de dólares, este debería haberse convertido en el tema más importante para los economistas y la prensa financiera. No se ha oído ni una palabra.
Este extraordinario silencio solo puede explicarse por la ignorancia sobre el asunto, presumiblemente porque a ninguno de los macroeconomistas que salen a raudales de las universidades de todo el mundo se le ha planteado nunca como tema de investigación o de debate en sus tesis.
El punto de partida de este viaje de descubrimiento tendría que ser un tema tabú, la ley de Say, que el gran dios Keynes despachó con un gesto de la mano para poder inventar la macroeconomía. ¿Por qué es relevante? Porque producimos para consumir. Y si no lo hacemos, alguien más tiene que producir y pagar para que nosotros consumamos. Es una ley de hierro de la división del trabajo. Es decir, con algunas diferencias limitadas, la producción es igual a la suma del consumo y del consumo diferido (el ahorro).
Eso es así siempre que las autoridades no anden jugando con el medio de intercambio, el dinero. Una economía sana no es la que «crece», sino aquella en la que no se interfiere en su producción y su consumo. Si el dinero es sólido y su cantidad no cambia, no habría variación del PIB año tras año. Como productores, seguiríamos anticipándonos y respondiendo a las demandas y los deseos del consumidor. Además, todos somos también consumidores. A quienes no pueden trabajar por discapacidad los mantienen sus familias y sus grupos sociales. Quienes se quedan sin empleo, siempre como consecuencia de un error de juicio, tienen que replantearse las cosas y pasar a un empleo remunerado. Esta es la destrucción creativa de Schumpeter: un proceso continuo que es fundamental para satisfacer la demanda, en la que, en última instancia, el consumidor es el rey. Es fundamental para una economía sana.
Aunque hoy solo se da de forma parcial, sigue siendo el caso base al considerar todos los temas económicos. Negándolo, el Estado se ha labrado un papel y, gracias a Keynes, ha reescrito el reglamento económico añadiéndole el prefijo macro, eliminando la actividad humana y sustituyéndola por agregados y promedios. La relación entre el dinero, el almacén temporal de nuestro trabajo para ser gastado, y la actividad económica está hoy innegablemente corrompida.
La figura 1 ilustra la relación entre el PIB y la masa monetaria comparando el aumento del PIB desde su nivel base en 1980 hasta finales de 2019 con el aumento del dinero en sentido amplio, el M2, y calculando la diferencia entre ambos. Y se puede ver que, a largo plazo, la diferencia entre los dos, la tercera línea que oscila en torno a cero, es insignificante.
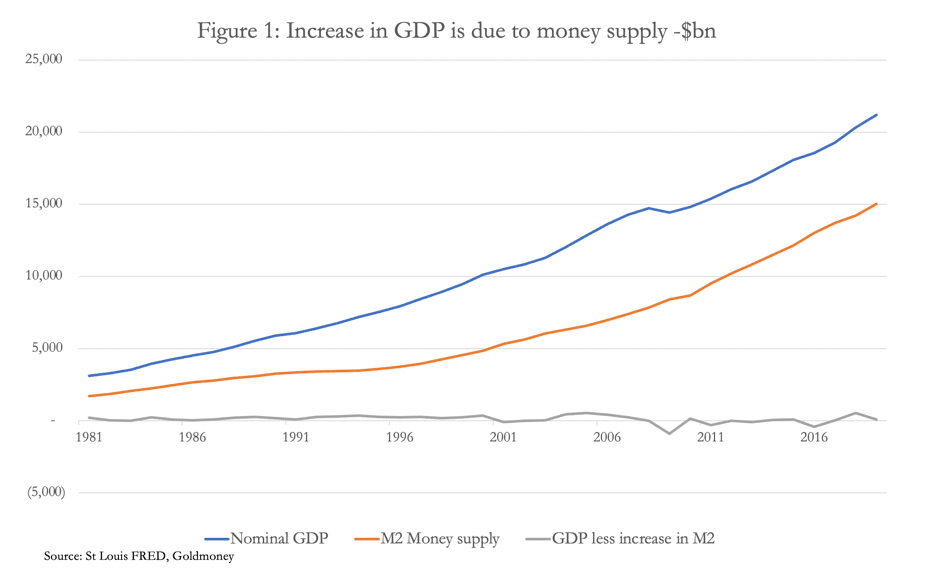
La razón es sencilla: el «crecimiento» del PIB nominal es únicamente crecimiento de la cantidad de dinero y no tiene nada que ver con el progreso económico, que es lo que aportan los mercados libres. Las pequeñas variaciones del PIB menos el aumento del M2 se deben por completo a que el PIB no recoge todas las actividades económicas, sino solo aquellas que los estadísticos han decretado como admisibles. Si se contabilizaran todas las transacciones excluidas del PIB, las variaciones de la diferencia serían un cero redondo.
La lógica nos dice que es así, pero se les escapa a los neokeynesianos: no destacan por su lógica. Y esto conduce a una conclusión sencilla pero demoledora: ajustada por los aumentos de la cantidad de dinero, la economía estadounidense medida por el PIB tiene hoy aproximadamente el mismo tamaño que en 1980, incluso teniendo en cuenta los cambios de población. Por supuesto, hoy es una economía muy distinta. A pesar de la creciente interferencia de la intervención y la regulación gubernamentales, hemos asistido a un enorme progreso en tecnologías, tendencias de mercado y niveles de vida, todo ello producto del sector privado pese a la carga de gobiernos improductivos que recaudan impuestos, generan inflación, regulan y distorsionan.
Esto demuestra que no se puede medir el progreso económico, solo la cantidad de dinero utilizada en las transacciones. La relevancia para los acontecimientos actuales es que, desde el pasado marzo, la Fed ha aumentado de golpe la cantidad de dinero, lo que plantea la cuestión formulada al comienzo de este artículo. ¿Cómo se verán afectadas las cifras del PIB por la impresión masiva de dinero? Sabemos, por la ley de Say, que quienes todavía intercambiamos nuestra producción por los bienes y servicios que necesitamos y deseamos seguiremos haciéndolo. Pero, dada la desestabilización provocada por los confinamientos por la covid-19, los aranceles comerciales y el deseo de los bancos de reducir sus balances excesivamente apalancados, la economía global atraviesa una profunda recesión. La captura de pantalla de abajo, tomada del sitio web de la Oficina de Análisis Económico de Estados Unidos, muestra la situación en ese país.

Antes de entrar en el fondo del asunto, conviene señalar que el verdadero deflactor del PIB debería ser la medida amplia de la oferta monetaria, y no una cifra inventada vinculada al IPC, como se ha comentado antes. Dejando esa cuestión a un lado, observamos que el PIB se desplomó a un ritmo anualizado de más del 31 % en el segundo trimestre de 2020, mientras que al mismo tiempo el M2 aumentó un 9,4 %, es decir, un ritmo anualizado del 37,6 %. Dado que hemos demostrado que, a largo plazo, los cambios en el PIB nominal reflejan únicamente los cambios en la cantidad de dinero en sentido amplio, podemos afirmar con confianza que la caída del PIB del último trimestre se produce a pesar del aumento de la cantidad de dinero, lo que indica que productores y consumidores no parecen haberlo gastado. Surge la pregunta de por qué.
Una de las respuestas que se ofrecen es que la tasa de ahorro se ha disparado, como ilustra el gráfico del servicio FRED de la Fed de San Luis.

El gráfico refleja el desplome del gasto cuando la gente se confinó, así como los cheques de estímulo de 1.200 $ distribuidos a los hogares a finales de abril, que marcaron el máximo del gráfico. Se supone que es dinero ahorrado, que se gastará cuando se recupere la normalidad. Desde abril se ha producido un ajuste a la baja, en parte porque ha vuelto parte del gasto. Al calcularse como el porcentaje de la renta personal disponible que no se gasta, y dados los elevados niveles de deuda personal en toda la población, buena parte de ese supuesto ahorro ya habrá desaparecido en pagos de tarjetas de crédito y de deudas, es decir, en una contracción del crédito.[i] Es probable también que, con el aumento del desempleo y con cerca del 80 % de la población asalariada estadounidense viviendo al día antes del virus, lejos de haber una tasa de ahorro más alta, las finanzas personales se hayan deteriorado tanto que se esté retirando dinero de los ahorros en términos netos solo para adquirir lo esencial.
Si volvemos a la ley de Say como guía, observaremos que el desplome del PIB no es solo del consumo, sino también de la producción. Hay que añadir que la ley de Say no pretende que exista una coincidencia estadística exacta entre consumo y producción, porque siempre hay un desfase entre el aumento de la oferta monetaria y su circulación más amplia en la economía. Pero dejando esto de lado, deberíamos ajustar la caída anualizada del 31,4 % del PIB del segundo trimestre con el aumento anualizado del 36,4 % de la oferta monetaria M2. Eso nos indica que, en dólares constantes, la economía estadounidense se contrajo solo en el segundo trimestre un asombroso 56,4 %. Por tanto, aunque los desfases temporales entre la puesta en circulación del dinero fiat adicional y su reflejo completo en el PIB impedirán que esta cifra sea exacta, la situación económica de fondo es mucho peor de lo que muestran las cifras principales, y el efecto de tasas aún más altas de crecimiento de la oferta monetaria solo servirá para ocultar más la gravedad de la situación real.
Sabemos que los planificadores monetarios piensan simplemente que más dinero debería estimular el PIB. Para ellos, la solución es siempre aumentar la cantidad de dinero con más agresividad, suponiendo que puedan mantener el control de las estadísticas de inflación de precios y de los tipos de interés. Pero es como intentar encender un fuego húmedo con la última cerilla, también húmeda. Lo sepan o no los planificadores monetarios, el dinero adicional en circulación solo suma a la cifra del PIB mientras destruye la riqueza personal en la que prospera una economía.
Aplicar la depreciación del dinero a la producción bruta
La magnitud de la tarea de rescatar la economía de una recesión cada vez más profunda es mucho mayor de lo que sugiere el PIB por sí solo. Lo que se aplica a la relación entre las variaciones de la cantidad de dinero y el total del PIB también se aplica a la producción bruta. La producción bruta incluye las fases intermedias de producción que dan lugar a los productos finales que compran los consumidores. [ii]

Hay que tener en cuenta dos salvedades importantes: se supone que el aumento del M2 se aplica íntegramente a los componentes del PIB, lo cual obviamente no es así mientras haya gasto que no se incluye, y que se aplica de manera uniforme a todos los sectores de la producción bruta, lo cual tampoco es cierto. Aun así, el ajuste por el aumento del dinero M2 sirve para señalar un efecto global que, de otro modo, se ignoraría.
Las cifras de la tabla no están anualizadas, como sí lo está la valoración del PIB que hace la BEA en la captura de pantalla anterior, porque algunas de las caídas son tan extremas que mostrarían descensos cercanos o superiores al 100 %. Pero se aprecia con claridad que, incluso incluyendo la subcategoría del Gobierno federal, 2020 ha sido un desastre para todos los sectores de la economía estadounidense cuando se tiene en cuenta el aumento del M2.
El gasto del Gobierno federal ha aumentado en términos nominales, pero cuando se tiene en cuenta la inflación monetaria, nunca puede aumentar lo suficiente para compensar la depreciación del dólar. Solo cuando supongamos los efectos futuros de la actual depreciación sobre el nivel general de precios se hará evidente la naturaleza puramente estadística de la recuperación del PIB nominal. Pero entonces surgirá la pregunta de si las políticas monetarias inflacionistas pueden continuar sin una subida sustancial de los tipos de interés.
Las empresas estarán ahora revisando sus previsiones internas para el resto del año, a la luz del cambio de condiciones hasta el momento y del aparente rebrote del coronavirus. Dadas las incertidumbres, se protegerán recortando costes, incluida la mano de obra. Casi con seguridad habrá una segunda ola de contracción empresarial, que provocará una nueva ronda de estímulo monetario, que ya está en capilla pero se ha retrasado por las disputas políticas previas a las elecciones presidenciales. Además, el mensaje que reciben las empresas de sus banqueros es que el crédito bancario es cada vez más difícil de conseguir.
En cuanto a las cadenas de suministro, cuyo tamaño es aproximadamente lo que revela la producción bruta, la Fed intentará sacar de apuros mediante inflación a 30 215 000 millones de dólares de cadenas de suministro del sector privado. Dado que hasta ahora la inflación monetaria no ha impedido que la producción de los fabricantes del sector privado caiga un 11,3 % en términos nominales en el primer semestre, parece que solo estamos en las primeras etapas de una explosión acelerada de impresión de dinero.
Combatir las fuerzas deflacionistas
La Fed no solo tendrá que apoyar las cadenas de suministro, sino también compensar cualquier contracción del crédito bancario, así que no se trata únicamente de llenar un vacío monetario. Los préstamos a las empresas ya se están contrayendo, como muestra la captura de pantalla siguiente.

La expansión de 850 000 millones de dólares en préstamos y arrendamientos del crédito bancario comenzó a mediados de febrero, poco después de que se considerara que había empezado la recesión. En ese momento, las empresas empezaban a sentir el frío de la economía y, dados sus altos niveles de deuda, los bancos apenas tenían alternativa a proporcionar financiación adicional de capital circulante por temor a desencadenar una avalancha de préstamos dudosos. La Fed era obviamente consciente del peligro que se acumulaba: redujo su tipo de los fondos federales del uno por ciento a cero y, el 23 de marzo, emitió una declaración de emergencia del FOMC en la que prometía inflación monetaria ilimitada.
La mayor parte del aumento de los préstamos y arrendamientos fue posterior a las medidas de la Fed de finales de marzo. Presumiblemente, la Fed presionó a los bancos como parte del paquete de rescate más amplio, y los bancos sabían que debían aumentar su apoyo a los prestatarios. Su participación en el mercado de préstamos colateralizados, en su mayoría relacionados con bonos basura, basta por sí sola para acabar con el capital del sector bancario. Sin duda, el apoyo de la Fed al mercado de bonos corporativos mediante compras a través de BlackRock está pensado para calmar los temores de los banqueros. Pero a mediados de mayo se ha iniciado un descenso del crédito comercial, a medida que los bancos empezaban poco a poco a proteger sus balances.
Los consumidores también están sufriendo presión. En el Reino Unido, los bancos han subido los tipos de interés de los descubiertos autorizados a niveles usurarios del 40 % y, cuando han podido, han reducido los límites de las tarjetas de crédito. ¿Está ocurriendo algo similar en EE. UU.? La respuesta parece ser que sí, como muestra el siguiente gráfico de FRED.
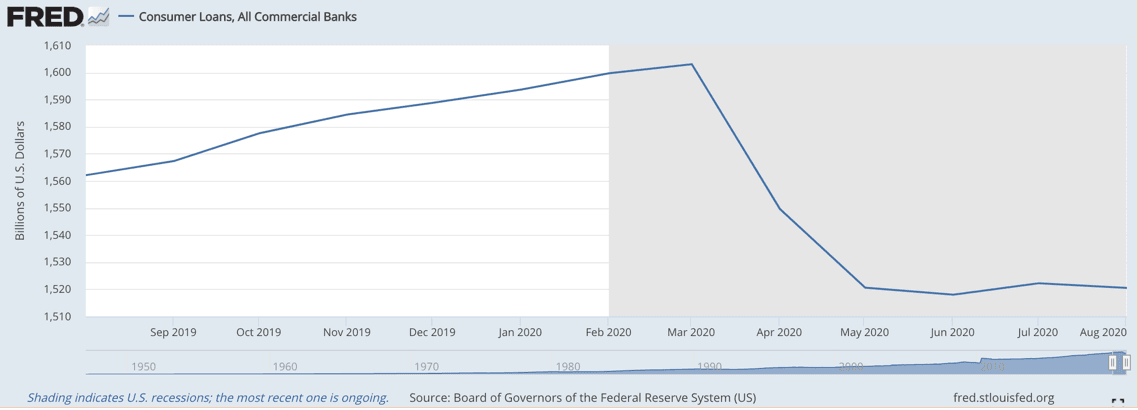
Mientras financiaban afanosamente a empresas en apuros, los bancos recortaban los préstamos a los consumidores. Aunque la escala es distinta, la reducción de los préstamos al consumo dificulta la supervivencia de las empresas, en particular de los minoristas.
Financiar el déficit
Tras haber emprendido un estímulo por el lado de la oferta, el Gobierno Federal entró en la pandemia con un déficit presupuestario de un billón de dólares, que según las estimaciones de la CBO ascendió a 3,3 billones en el último ejercicio fiscal. Entre marzo y finales de septiembre, el déficit se movió a un ritmo anualizado de 4,6 billones de dólares. Es probable que el nuevo ejercicio fiscal, que comenzó a principios de octubre, sea al menos igual de malo. Se esperaba una recuperación rápida en forma de V, pero ya se puede descartar, y, como hemos señalado antes, las empresas aún no han terminado de recortar sus costes.
El gasto público se incluye tanto en el PIB como en la producción bruta, así que los recortes del gasto público son un obstáculo para mantener las falacias del PIB. Por esta razón, el Tesoro de EE. UU. considerará contraproducente cualquier recorte del gasto público. Por lo tanto, es probable que el gasto público aumente de forma significativa como parte de un paquete destinado a seguir inyectando cantidades crecientes de dinero en la economía.
También se pueden descartar subidas de los impuestos en general. Aunque estadísticamente puede verse que son transferencias dentro del conjunto de la economía, a los economistas del Gobierno no les parece lógico estimular la producción y el consumo añadiendo dinero al PIB del sector privado para luego retirárselo con impuestos. En cambio, es casi seguro que se convencerán de que hay que mantener y acelerar las políticas anteriores del lado de la oferta. Y, como hemos visto, los consumidores han recibido dinero lanzado desde helicópteros a sus cuentas bancarias, y vendrán más entregas.
Otros remedios
Además de la inflación monetaria, hay otras formas de aumentar el PIB, como ampliar su alcance. Si aún no están incluidas, actividades como la prostitución, el juego, el tráfico de drogas y el contrabando de alcohol y tabaco pueden añadirse y estimarse, y de ese modo incrementarse para reforzar el PIB. En el Reino Unido, la Oficina de Estadísticas Nacionales estimó en 2014 que incluir estas categorías, junto con otras modificaciones en los componentes del PIB, añadiría entre un cuatro y un cinco por ciento al PIB a precios de 2009.[iii]
Otro aumento del PIB vendría del abandono de la economía en efectivo, un proceso que ya está muy avanzado y que el coronavirus ha acelerado. Ojo con la propaganda médica del Gobierno sobre cuánto tiempo sobrevive el virus en billetes y monedas.
Resumen y conclusión
La corrupción de las cifras del PIB por la inflación monetaria acelerada no se valora lo suficiente y conviene entenderla. Si se tiene en cuenta la inevitable y continua depreciación actual de la moneda fiduciaria, la destrucción económica resultante es mucho mayor de lo que sugieren las cifras principales del PIB, y además, continuar con las políticas inflacionistas solo sirve para reforzar la estadística mientras la situación económica de fondo empeora considerablemente.
Esto no impedirá que los planificadores sigan con el inflacionismo. Puede que no se den cuenta, pero con una contracción tan drástica de sus economías en lo que va de año, la tarea de hacer que el PIB nominal parezca sólido emitiendo moneda sin límite es una política que, en última instancia, no puede tener éxito. Una segunda ola de coronavirus acaba con las esperanzas de una recuperación económica rápida, lo que significa que las empresas tienen que afrontar la realidad de estar sobreextendidas en un entorno empresarial en contracción mientras los precios de sus insumos suben por la depreciación monetaria.
La Fed se ha comprometido, en la práctica, a respaldar todas las actividades económicas y financieras con dinero de nueva emisión. Esto incluye financiar déficits presupuestarios récord, garantizar las cadenas de suministro, sustituir el crédito bancario en contracción y apoyar a bancos insolventes. Además, debe asegurarse de que los mercados financieros, en particular los de deuda pública, se mantengan fuertes, de modo que el coste de los intereses de la deuda del Tesoro de EE. UU. se mantenga cerca del límite de cero.
Y, por último, la única herramienta real de la Fed es la expansión de la oferta monetaria M1, que actualmente se sitúa en 5,577 billones de dólares. ¿Cuántos múltiplos de esta cifra harán falta? ¿Cinco, diez veces, o incluso más?
[i] Véase https://www.zerohedge.com/markets/us-consumer-credit-unexpectedly-tumbles-americans-paid-down-credit-cards-after-stimulus
[ii] La tabla de la Figura 2 es una versión abreviada de la publicada por la BEA, con la adición de las dos últimas columnas. Véase https://apps.bea.gov/iTable/iTable.cfm?reqid=150&step=2&isuri=1&categories=gdpxind
[iii] Véase https://webarchive.nationalarchives.gov.uk/20160108141658/http://www.ons.gov.uk/ons/dcp171766_365274.pdf
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.