
El origen de este error está en la economía matemática, que ha excluido la acción humana de todas las consideraciones de política económica. El progreso no se puede cuantificar, mientras que sí se pueden sumar todas las transacciones que componen el PIB. El PIB solo sube, o crece, cuando aumenta el valor monetario de las transacciones registradas. Y eso solo puede ocurrir si se infla la cantidad de moneda en circulación.
Este artículo explica por qué es así y describe por qué el progreso debería ser el objetivo económico de todos. Pero eso solo se puede fomentar con un dinero sólido, que permita el cálculo económico, y con un Estado que reduzca al mínimo su intervención. Eso no figura en la agenda de nadie.
En cambio, la inflación del PIB está llevando rápidamente al mundo a una crisis de tipos de interés, probablemente mucho peor de lo que se espera actualmente, que se llevará por delante sin distinción a las economías, a los sistemas financieros y también a las monedas fiduciarias, que no están respaldadas por nada más que una fe y un crédito cada vez menores en ellas.
Introducción
El objetivo declarado de casi todos los economistas, planificadores de políticas y políticos es lograr el crecimiento económico, que miden mediante el producto interior bruto. Los primeros intentos de cuantificar una economía se centraron en el producto nacional bruto, que se diferencia del PIB en que incluye los flujos netos hacia y desde el exterior. El PNB fue ideado por Simon Kuznets, economista estadounidense y premio Nobel, a principios de la década de 1930, y el PIB se convirtió mucho más tarde en la medida habitual de las condiciones económicas.El Gobierno federal recopilaba datos empresariales y económicos desde 1865, pero, como en la época de Kuznets el dólar estaba fijado al patrón oro a 20,67 dólares por onza, y lo estaba desde la Ley del Patrón Oro de 1900, los datos de precios eran en general comparables a lo largo de las tres décadas anteriores, lo que permitió reconstruir a posteriori las estadísticas del PNB. Sin embargo, Kuznets centró su primer informe en las estimaciones del PNB durante el periodo del mercado bajista de Wall Street, de 1929 a 1932. En aquel momento, el Gobierno de Estados Unidos reunía pruebas con el objetivo de asegurar que, en el futuro, la acción del Gobierno evitara una crisis bursátil y bancaria que condujera a una depresión.
El PIB sustituyó al PNB en el uso estadístico estadounidense en noviembre de 1991, aunque en muchas otras contabilidades nacionales el cambio ya se había hecho tiempo antes. Desde entonces, el PIB se ha convertido en un elemento central de un enfoque estadístico de las políticas económicas y monetarias. Unidas a las teorías keynesianas, las estadísticas económicas han desplazado a la economía clásica del pasado como el análisis económico predominante.
Se ha dejado de lado el factor humano que subyace a toda actividad económica. Nació una nueva forma de economía: la macroeconomía. Elimina el factor humano, y la gestión estatal de los resultados económicos pasó a percibirse como una política viable, junto con la redistribución socialista de los recursos económicos mediante prestaciones sociales como rasgo principal de las economías modernas, en sustitución de los mercados libres.
Con su enfoque basado en las matemáticas, se han encubierto las cuestiones fundamentales sobre la idoneidad de la macroeconomía y su relevancia estadística. Se da por hecho que las estadísticas del Gobierno son tan exactas como es posible, y por eso nadie las cuestiona. Se aceptan como una representación fiel de la situación económica, y los aumentos del PIB se asocian con la riqueza nacional y con mejoras en el nivel de vida. Pero, además del rechazo del factor humano, las cuestiones de fondo siguen ahí.
Kuznets elaboró sus estadísticas bajo un patrón oro, y los cambios en los niveles de precios estaban en general limitados por el ciclo repetitivo del crédito bancario. Hoy, sin ninguna moneda vinculada al oro, no existe estabilidad de precios, debido a la pérdida continua de poder adquisitivo de todas las monedas. Los intentos de gestionar este problema se han centrado en los efectos de la depreciación de la moneda sobre los precios. Cuando los estadísticos hablan de dólares constantes, se refieren a un dólar ajustado a lo largo del tiempo por el índice de precios al consumo, y no, como podría sugerir la expresión, a un ajuste por los cambios en la cantidad de moneda y de crédito. Además, con medidas que van de M1 a M4, podría debatirse cuál de ellas es la más relevante como medio de circulación.
Es más fácil reconocer el concepto de un ajuste por el efecto de los precios que tener que entender las diferencias entre dinero, moneda y crédito. Como señalan enseguida quienes no son monetaristas, el vínculo entre los cambios en la oferta monetaria y su efecto sobre los precios puede variar considerablemente, por lo que, en su opinión, un índice de precios es el factor de ajuste más fiable. Pero, con una estadística que tiene tantas lagunas conceptuales, uno sigue preguntándose por qué se trató al PIB y a su antecesor, el PNB, con tanta reverencia desde el principio.
Nadie parece darse cuenta de a quién le resulta más útil la estadística del PIB. La construyen los gobiernos y para beneficio de los gobiernos, y les da una indicación de los posibles ingresos fiscales que pueden obtener del sector privado. Explica la obsesión por el crecimiento, que conduce automáticamente a mayores ingresos por impuestos. La inclusión del gasto del propio Estado se justifica porque ese gasto genera impuestos sobre sus propios empleados y sobre el gasto de estos. El gasto del Estado en gestión económica también pretende generar ingresos fiscales, sobre la suposición estatista de que la actividad económica se estimula con políticas de intervención exitosas.
Pero hay una pregunta aún más profunda: ¿representan el PNB o el PIB el progreso económico, o, al ser solo totales monetarios, se está confundiendo con él? Porque, si no representan el progreso, se ha cometido un error fatal en la base del concepto de gestión estatal.
La relación entre el PIB, la moneda y el crédito
Si lo buscamos en Google, vemos que el PIB es el valor monetario o de mercado total de todos los bienes y servicios finales producidos dentro de las fronteras de un país en un período concreto, normalmente anualizado si no es anual. Como medida general de la producción interna, funciona como un cuadro de mando integral de la salud económica de un país (Investopedia).Cabe discrepar de esta última frase de la definición anterior, porque los cambios en la cantidad de moneda y de crédito no pueden ignorarse. Pero el atractivo del PIB es que resulta engañosamente fácil de medir, ya que es simplemente un total de moneda gastada. Basta con sumar todas las transacciones registradas en, digamos, un año, y se obtiene el PIB. Hay margen para el debate, por ejemplo, sobre si debe calcularse a partir de los gastos, de la producción o de las rentas, que dan resultados distintos porque se derivan de datos diferentes. Y está la espinosa cuestión de qué debe excluirse: algunos elementos de los costes de la vivienda son controvertidos, aunque hay acuerdo general en que las transacciones de inversión en mercados secundarios deben excluirse por completo; de nuevo, es difícil determinar con precisión dónde están los límites. Y, por supuesto, hay transacciones no registradas de bienes de segunda mano, de efectivo y de actividades ilícitas, para las que pueden hacerse estimaciones o no.
Ajustar el total del PIB por la inflación introduce una complicación adicional. Siguiendo la vía del ajuste de precios, resulta poco práctico registrar los precios de cada uno de los muchos millones de transacciones del mismo bien o servicio realizadas exactamente un año antes y tener en cuenta cualquier cambio de calidad y cantidad. Recurrir a un índice, como el índice de precios al consumo, es controvertido porque hay varias formas de construir y calcular un índice, además de la cuestión fundamental de si el nivel general de precios es solo un concepto que no puede captarse estadísticamente. ¿O debería ajustarse el PIB simplemente por la variación de la cantidad de moneda y de crédito en circulación? Incluso esto es un error, porque ignora las variaciones en la valoración humana que sus usuarios otorgan al poder adquisitivo de las unidades de moneda fiduciaria, con independencia de los cambios en su cantidad.
En esta niebla estadística, seguimos sin llegar a la base de lo que representa un PIB sin ajustar. Sabemos por la definición anterior que es la suma de todas las transacciones registradas y admisibles en un período determinado, que podemos considerar de un año. Y, como lo decide el Estado, que es el mayor contribuyente, el año suele entenderse como fiscal, en sintonía con la contabilidad nacional.
Debemos considerar ahora qué le ocurre al PIB si no hay cambio en la cantidad de moneda y de crédito. Las preferencias por unos bienes frente a otros cambiarán. Obviamente veremos desplazamientos entre consumo y ahorro. Pero eso es solo una distorsión temporal, porque podemos suponer que el ahorro se destinará a la inversión, que tras un desfase variable se gastará en factores de producción y entrará en la estadística del PIB algo más tarde que si hubiera sido consumo directo. Podemos suponer que las operaciones financieras en mercados secundarios, junto con sus ganancias y pérdidas, quedan aisladas y excluidas de las estadísticas del PIB en nuestro entorno de moneda y crédito inalterados, porque en condiciones de moneda y crédito constantes no habrá un dividendo inflacionario neto procedente de los activos financieros.
También podemos suponer un equilibrio en el comercio exterior, porque, sin ningún cambio en la moneda y el crédito en circulación, así debe ser. Por tanto, sin ningún cambio en la moneda y el crédito, no debería registrarse variación alguna en el PIB nominal, salvo por imperfecciones estadísticas y de otro tipo.
Otra manera de verlo es que, aunque los consumidores de un país puedan cambiar sus preferencias de gasto y ahorro, describimos un entorno en el que, sin la expansión de la moneda y el crédito, la suma de sus ingresos netos, beneficios y préstamos no cambia de forma sustancial de un año a otro. El poder adquisitivo de sus unidades monetarias puede variar debido al progreso económico, que no es lo mismo que el crecimiento monetario. Pero el PIB nominal se ajustará a sus factores económicos con el tiempo y debe considerarse que permanece sin cambios en un entorno monetario estable. De ello se desprende que los cambios en la cantidad de moneda y de crédito serán siempre la única razón de los cambios en el PIB.
En los mercados financieros actuales, con una cantidad de moneda y de crédito en circulación que aumenta continuamente, una distorsión creciente de la relación estadística con el PIB es el grado en que hay crédito disponible fuera de balance. La banca en la sombra, que incluye prácticamente a todos los intermediarios no bancarios de los mercados financieros, puede en algunos casos crear crédito que no se registra en la estadística M3. Desde las reformas financieras de mediados de los ochenta, esto ha sido un rasgo creciente, junto con el desplazamiento general hacia actividades puramente financieras y el alejamiento de la manufactura como proporción del total de la economía estadounidense. La expansión del sector de los fondos de inversión libre se ha beneficiado especialmente de esta tendencia.
La banca en la sombra aumentó rápidamente tras la financiarización de las economías británica y estadounidense, centrada en el «big bang» de Londres a mediados de los ochenta. La banca en la sombra estaba formada por participantes en prácticamente todas las actividades financieras no bancarias, en torno a un núcleo de vehículos de inversión colectiva que buscaban mejorar su rentabilidad en un entorno de tipos de interés a la baja. Solo en EE. UU., los pasivos netos de la banca en la sombra pasaron de 2,5 billones de dólares en 1990, aproximadamente la mitad de los pasivos de la banca tradicional, a un máximo de 16,5 billones, frente a unos pasivos de la banca convencional de 12,5 billones en el momento de la crisis de Lehman. Solo una parte de la banca en la sombra implica la creación de crédito en moneda no registrado en los balances de los bancos comerciales, pero hay pocas dudas de que fue significativa en el contexto general de M3.
En los años posteriores a Lehman, hubo un descenso inicial de la banca en la sombra estadounidense cuando se hundieron las titulizaciones inmobiliarias y se desplomaron los mercados de renta variable. Además, algunas actividades de la banca comercial fuera de balance se incorporaron a las estadísticas de préstamos por cambios regulatorios, y la banca en la sombra neta de EE. UU. cayó a 12,5 billones de dólares, mientras que los préstamos de la banca comercial siguieron aumentando.[i] Desde entonces, según un informe del Consejo de Estabilidad Financiera del Banco de Pagos Internacionales, el crecimiento de la banca en la sombra estadounidense fue mínimo hasta 2015, y todavía no parecen estar disponibles estimaciones posteriores.[ii]
Cuando aumenta la cantidad de moneda y de crédito, se gasta y entra en circulación, lo que eleva los precios de acuerdo con el efecto Cantillon. Y si la cantidad de moneda y de crédito se contrae, los precios caerán. En consecuencia, podemos afirmar con confianza que, con un desfase temporal, los cambios en el PIB nominal deberían correlacionarse con los cambios en la cantidad de moneda y de crédito. Se entienda o no, lo confirman los objetivos de la política monetaria, que consisten en estimular el PIB aumentando la oferta monetaria.
La figura 1 debe considerarse a la luz de esta conclusión; muestra la relación entre el PIB y el M3 del año anterior, representados juntos para tener en cuenta el tiempo aproximado que tardan en absorberse en la economía los cambios en la cantidad de moneda y de crédito en circulación.

Hasta el ejercicio fiscal de 1988, la correlación fue muy estrecha. Entre 1989 y 1999, el PIB se adelantó al M3 antes de estabilizarse. En la década de 1990, el sector de los fondos de inversión libre empezó a despegar y la banca en la sombra creció con él. Esto llevó a niveles crecientes de crédito no declarado en el sistema, lo que frenó el ritmo de crecimiento del M3 en relación con el PIB. Culminó en la crisis inmobiliaria residencial de 2007-2008 y en la quiebra de Lehman. Las titulizaciones de crédito fuera de balance sufrieron reveses sustanciales y la creación de crédito de la banca en la sombra que quedó se reflejó más en las estadísticas de crédito bancario, lo que contribuyó a que el M3 alcanzara al PIB.
Tras Lehman, el balance de la Fed se expandió rápidamente, lo que hizo que el M3 creciera más deprisa que el PIB, lo que implica un estímulo continuo para precios de consumo más altos a medida que cantidades crecientes de moneda y de crédito siguen siendo absorbidas por la economía. Quizá sea demasiado pronto para una evaluación completa de los cambios en el nivel de creación de crédito de la banca en la sombra desde la crisis del mercado de repos de septiembre de 2019, y más en concreto desde marzo de 2020, cuando la Fed redujo su tipo de interés de referencia al límite del cero e instituyó la expansión cuantitativa a razón de 120 000 millones de dólares al mes. Pero está claro que, con la expansión de la moneda y el crédito dirigida sobre todo a los activos financieros y que ha provocado un mercado bursátil desbocado, todavía hay efectos sustanciales de envilecimiento monetario en camino que deberán trasladarse del M3 al PIB. Esto se reflejará en aumentos inesperados del PIB nominal que aún están por llegar.
Las consecuencias del crecimiento del PIB para los precios
Desde la crisis de Lehman, el crecimiento de M3 ha contribuido sin duda al aumento de los precios de consumo. Aunque el efecto sobre los precios se ha mantenido oficialmente contenido, estimaciones alternativas indican que la aceleración de la inflación de precios es significativamente mayor de lo que se admite (véase la figura 2 más abajo).Sabemos que la divergencia entre M3 y el PIB se debe principalmente al exceso de inflación monetaria que aún está en camino, al que probablemente podemos añadir los cambios en los saldos de liquidez que mantiene la población en general.
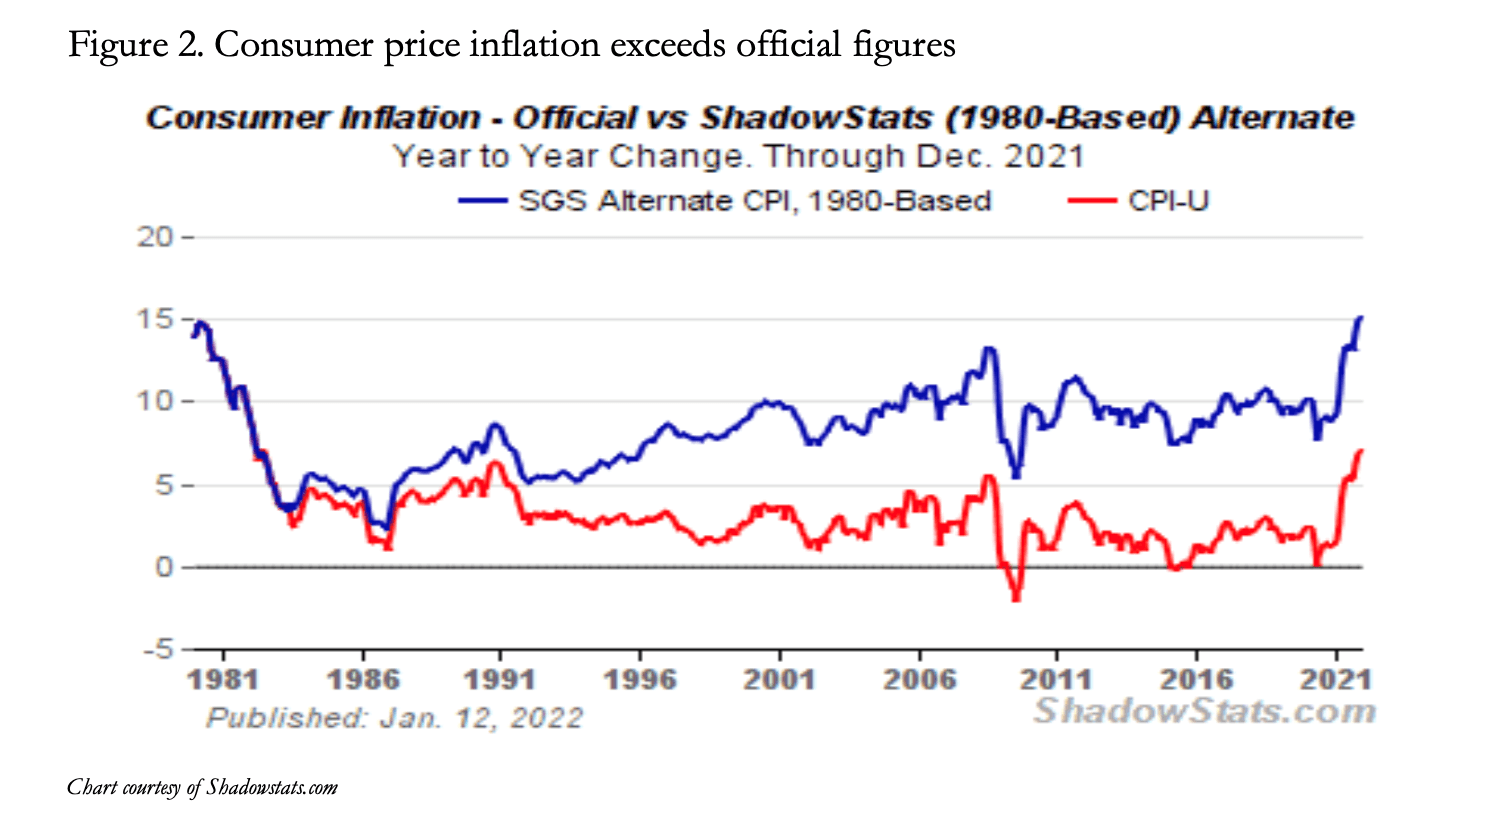
A corto plazo, la divergencia entre M3 y el PIB provocará nuevas caídas del poder adquisitivo del dólar para los consumidores en el futuro; según Shadowstats, los precios ya suben a un ritmo anualizado superior al 15 %. Pero debe quedar claro que la pérdida de poder adquisitivo del dólar no es una razón directa de la divergencia entre el PIB y M3 que muestra la figura 1. La divergencia es un indicio de la inflación de moneda y crédito que aún no se ha reflejado en el PIB. En el debate actual sobre cuánto durarán las subidas de los precios de consumo, esta es una observación importante, que apunta a una mayor aceleración de dichas subidas en lugar de la transición que se espera cuando se reduzcan los problemas de las cadenas de suministro.
Podemos concluir que el PIB nominal seguirá la trayectoria de M3, con cierto ajuste pendiente. El PIB real que registren las autoridades dependerá de que se supriman las consecuencias sobre los precios de los aumentos de M3 que todavía no se han reflejado en el poder adquisitivo del dólar. Y si, ante la aceleración de las subidas de precios, los usuarios nacionales de la moneda reducen su liquidez de gasto adelantando sus compras de bienes, la brecha entre un M3 más alto y el PIB nominal tenderá a cerrarse con mayor rapidez. Hay indicios de que esto está empezando a ocurrir.
Estas conclusiones contradicen la opinión convencional sobre el PIB, según la cual los aumentos del PIB representan crecimiento económico, cuando en realidad solo representan un aumento de la cantidad de moneda y crédito. Además, no solo no hay una base sólida para ajustarlo según los precios de consumo, sino que las estimaciones oficiales del crecimiento del PIB real dependen de una combinación del efecto Cantillon diferido, que retrasa las consecuencias de la expansión monetaria sobre los precios, y de un engaño estadístico descarado que suprime las pruebas.
Lo que debería medirse, si fuera deseable y posible, es el progreso económico, que no es lo mismo que el crecimiento económico, el cual, como hemos visto, es un non sequitur.
Medir el progreso económico
El error de considerar que el aumento del PIB equivale al progreso económico es el equivalente a afirmar que el progreso requiere que suban los precios. Es evidente que esto es un disparate, si se entiende que el progreso es la condición en la que las comodidades de la vida resultan más fácilmente accesibles para el conjunto de la población. Pero, incluso antes de intentar medirlo, debemos entender las condiciones económicas que conducen a este error.Antes de la revolución industrial, la mayor parte de la población de Europa vivía meramente de la subsistencia en economías agrícolas, produciendo apenas lo suficiente para alimentarse y vestirse. El suministro de energía se limitaba a recoger leña. La esclavitud y la servidumbre eran los únicos medios de desvincular a las personas de la tierra, por los cuales se las alimentaba y vestía a cambio de su trabajo. La revolución industrial cambió esto mediante la combinación del transporte y la energía procedente del carbón. El desarrollo de las vías navegables interiores interconectó comunidades que comerciaron entre sí por primera vez, y el carbón proporcionó recursos energéticos eficientes para los hogares y para el desarrollo de la energía de vapor, y sustituyó al carbón vegetal en la fundición del hierro.
Estos avances no estaban organizados por nadie más que por los individuos que veían beneficios en ellos. Fue el fin del feudalismo y el nacimiento de lo que después se llamó capitalismo. Y en lugar de que las familias se mantuvieran por sí mismas en sus chozas, los individuos desarrollaron habilidades que aplicaron en su propio provecho mediante el desarrollo de la división del trabajo.
Los socialistas de finales del siglo XIX y del siglo XX eran, en esencia, contrarios al progreso, y la filosofía marxiana pretendía destruir el individualismo y la riqueza personal acumulada por los empresarios de éxito. Se aferraron a la imagen de los oscuros molinos satánicos de Blake, una imagen que ignoraba las condiciones previas de pobreza extrema de los trabajadores. El trabajo infantil se reconoció como un mal y se fue prohibiendo gradualmente por ley, teniendo presente el daño que un cambio demasiado brusco causaría a los ingresos familiares, así como la falta de alternativas educativas.
Pero la fuerza impulsora del progreso era el empleo de recursos con ánimo de lucro. Estos recursos eran las materias primas, el trabajo y el capital monetario. La propiedad, tanto fija como mueble, era también una condición necesaria para el progreso económico.
Los políticos británicos de la época de las guerras napoleónicas reconocían bien estos factores. Financiaban el endeudamiento de guerra emitiendo nuevos tramos de gilts sin vencimiento con descuento sobre su valor nominal, para convertir, por ejemplo, un cupón del 3 ½ por ciento en una rentabilidad corriente del 6 %, financiándose al 58 % del valor nominal. Los inversores acaudalados que asumían el riesgo de financiar la guerra eran recompensados con el retorno a rentabilidades más bajas en tiempos de paz, e invertían el capital ganado en minas de carbón y en la producción relacionada. Al conservar y aumentar su riqueza, estos empresarios crearon riqueza para otros.
Fundamentales para el desarrollo del progreso fueron el avance tecnológico y un medio de intercambio fiable, este último porque permite el cálculo económico y ofrece seguridad a los ahorradores. Salvo por el desarrollo tecnológico, en todos los sentidos estas condiciones eran lo contrario de las que hoy imponen a su población los gobiernos y sus bancos centrales.
Esto nos lleva a una definición sencilla del progreso económico y de cómo debería entenderse:
«El progreso económico se observa en una economía en la que la cuota per cápita de capital invertido va en aumento. Este incremento de los bienes de capital se traduce en un aumento de la renta per cápita. En una economía que progresa, los beneficios empresariales totales superan, por tanto, las pérdidas empresariales totales. Dado que los ingresos y la acumulación de capital no pueden medirse, la existencia de una economía que progresa solo puede captarse recurriendo a la comprensión histórica.»[iii]
En cambio, los estatistas, que parecen incapaces de afrontar los cambios que conlleva el progreso, nos animan a creer que el crecimiento del PIB es progreso económico.
Las consecuencias de confundir el PIB con el progreso
Que los economistas y planificadores políticos convencionales no sepan distinguir entre crecimiento monetario y progreso tiene consecuencias inminentes. Hace tiempo que abandonaron la sabiduría de quienes defendían el dinero sano y la no intervención como las condiciones en las que prospera el progreso, y la sustituyeron por los falsos dioses de los objetivos estadísticos. Esto nos ha llevado a todos al borde de una crisis económica, financiera y monetaria.Hasta ahora, la crisis final se ha evitado rociando las llamas con agua monetaria. Pero el incendio ya no se puede apagar por esta vía: para salvar algo, haría falta cortar por completo el oxígeno de la moneda y el crédito adicionales. Sin embargo, ese no es el mandato ni el programa de nadie, de modo que, además de una crisis económica y financiera, las monedas emitidas por los Estados, cuyo único respaldo es la fe y la confianza del público en ellas, están destinadas también a quedar destruidas.
La ironía de todo esto es que, al perseguir el crecimiento mientras asfixian el progreso, las autoridades se han comprometido con una depreciación continua de sus monedas. Nunca habíamos visto a todas las naciones entregadas a una misma misión suicida, económica y monetaria. En el pasado, algunos gobiernos destruyeron la economía de sus países, pero siempre hubo una alternativa al medio de cambio impuesto. Hoy los venezolanos sobreviven usando dólares estadounidenses. Entre 1920 y 1923, algunos alemanes afortunados tuvieron acceso a dólares respaldados por oro, obtenidos sobre todo gracias a las exportaciones, mientras que las clases medias, que no contaban con ese beneficio, se empobrecieron.
Si los gobiernos y los banqueros centrales no reconsideran con rapidez sus políticas económicas y monetarias, no quedarán monedas estatales ni tampoco alternativas.
El camino hacia el final de la senda intervencionista ha sido largo. Comenzó con una revolución socialista hace más de un siglo, que arrastró a los gobiernos hacia políticas de intervención creciente y de redistribución de la riqueza para apaciguar a los socialistas. Los bancos centrales pasaron de una actitud de no intervención a ser prestamistas de última instancia y, por último, a intervenir de forma continua en la política económica. Han asumido la tarea de sustituir el dinero genuino y sus sustitutos creíbles por sus propias monedas sin respaldo, que ahora emiten en cantidades crecientes sin tener en cuenta las repercusiones.
Durante los últimos cuarenta años han ido enterrando progresivamente las pruebas de las consecuencias del inflacionismo. Cambian las definiciones para que nadie hable de la inflación como un fenómeno monetario, lo que permite a los emisores seguir depreciando sus monedas. Distorsionan las estadísticas con las que miden sus resultados. La diferencia entre el IPC oficial y las estimaciones independientes, como las de John Williams en Shadowstats, da fe de ello.
La sabiduría que da la experiencia nos dice que los mercados volverán a imponerse; siempre lo hacen al final. Los economistas clásicos en la línea de Hayek y von Mises explicaron por qué: es la acción humana, que incluso en la Unión Soviética comunista acabó superando la represión del Estado. Los mercados lo harán de nuevo y, quienes no estamos sumidos del todo en la falsa religión de la economía matemática, ya podemos ver cómo provocarán una crisis. Será a través de la subida de los tipos de interés, que no estará bajo el control de nadie, sino que se deberá a que los participantes del mercado se están dando cuenta de que la depreciación de la moneda les está robando su riqueza. Poco importa que, según el IPC, un bono del Tesoro estadounidense a cinco años tenga un rendimiento real negativo del cinco por ciento o que, según el cálculo de Shadowstats, sea negativo del trece (véase la Figura 2). La subida de los tipos de interés es la expresión que dan los mercados a lo que debería ser la compensación total por la depreciación, la preferencia temporal y el riesgo de contraparte. Y los mercados elevarán en consecuencia los rendimientos de los bonos.
Pero, por ahora, todo el establishment está sometido a las soluciones estatistas, incluidos quienes invierten bajo el supuesto keynesiano de que el Estado siempre controlará los mercados e impedirá que se desarrolle una crisis. Algunos empiezan a ver los peligros y la necesidad de un reinicio, como lo llaman ellos. Pero una solución estatista de reinicio, quizá con las muy esperadas monedas digitales de banco central, no entiende nada del asunto: el público está perdiendo por completo la fe en la intervención estatista y en la depreciación de la moneda.
En algún momento, los altos niveles de deuda pública, sostenidos por bases impositivas cada vez menores, y de deuda improductiva en los sectores privados convertirán la subida de los tipos de interés en una crisis conjunta económica, financiera y monetaria. Parece que ese momento está cerca.
[i] Véase el gráfico de la pág. 7 en https://www.newyorkfed.org/medialibrary/media/research/epr/2013/0713adri.pdf
[ii] Datos subyacentes de los Exhibits 4-6 del Global Shadow banking Monitoring Report 2016.
[iii] Adaptado de la definición de economía en progreso del glosario de La acción humana, de von Mises.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni su(s) autor(es) le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes buscar asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por cualquier información u opinión contenida en este artículo, y cualquier acción que se emprenda como consecuencia de las opiniones y la información contenidas en este artículo corre por tu cuenta y riesgo.