
Mientras tanto, Occidente ha subido la apuesta en una guerra financiera. La suposición de fondo es que la economía rusa es débil y que las de los aliados occidentales son más fuertes. Unas cuantas cifras clave demuestran que esto es incorrecto. La resiliencia subyacente de la economía rusa y de su sistema financiero no se comprende bien en general; en cambio, las sanciones de la UE podrían acabar socavando todo el sistema del euro y el propio euro.
Este artículo analiza cómo es probable que los errores en el campo de batalla saquen a la luz la guerra financiera y económica entre Occidente y Rusia. Al suspender el acceso a las reservas, Occidente ha cometido el error de demostrar a Rusia (y a todos los demás bancos centrales nacionales) la inutilidad última de las reservas en divisas y los beneficios del oro. Además de conducir probablemente al colapso de todo el sistema del euro, el artículo explica cómo esta guerra financiera podría acabar en un patrón oro de facto para el rublo y poner fin a todo el esquema Ponzi de las monedas fiduciarias.
La destrucción del esquema Ponzi fiduciario global está un paso más cerca
Al estar cada vez más devaluadas, las divisas occidentales sirven para ocultar el deterioro de las condiciones económicas, en particular en EE. UU., la UE, el Reino Unido y Japón. En China, quizá menos. Pero China se enfrenta a una crisis inmobiliaria de las de siempre, que sin duda llevará a una mayor expansión monetaria y, por tanto, a la depreciación del renminbi. En este artículo sobre el estado de la guerra financiera entre EE. UU., el Reino Unido y la UE por un lado, colectivamente Occidente, y Rusia por otro, nos centramos en cómo la invasión de Ucrania está evolucionando hacia una guerra financiera abierta.Existe la creencia generalizada de que Occidente juega desde una posición de fortaleza financiera frente a la debilidad de Rusia. No es así. El sistema económico occidental atraviesa una crisis cada vez más profunda. La depreciación acelerada de las divisas alimenta la subida de los precios a medida que disminuye el poder adquisitivo. Al mismo tiempo, el impulso económico artificial de las intervenciones económicas y monetarias se está agotando. Algunos hablan de estanflación. Pero una descripción mejor es que los problemas de Occidente provienen de la inflación monetaria y de la creciente conciencia del mercado sobre el impuesto oculto que suponen los rendimientos reales negativos de los bonos del Estado. Los bancos centrales ya tienen bastante dilema con las consecuencias de sus políticas monetarias como para ver una aceleración de las hostilidades financieras contra nadie.
En el fondo, la Fed, el Banco de Inglaterra y el Banco Central Europeo han estado dirigiendo un esquema Ponzi de divisas, emitiendo moneda adicional en beneficio de sus gobiernos mientras afirman que es en beneficio de la gente. Un esquema Ponzi es un fraude que paga a los inversores existentes con fondos obtenidos de nuevos inversores. Esta es la propia definición de la SEC de EE. UU.[i] A continuación enumera algunas señales de alerta, la mayoría de las cuales les resultarán familiares a las víctimas de Bernie Madoff.
Hablando de Bernie, los más veteranos recordarán a Bernie Cornfeld y su Investors Overseas Service, que, como los gestores de fondos de cobertura de una generación posterior, creía en cobrar sus comisiones de los beneficios generados por sus fondos, el precursor del «dos y veinte». Su lema de ventas para sus vendedores, «¿Quieres de verdad ser rico?», estaba respaldado por comisiones asombrosamente altas. Pero al final, el coste de mantener todas las rentabilidades prometidas hizo que el fondo de fondos de Bernie se hundiera en 1970.
Aunque su IOS no era un Ponzi en sentido estricto, Cornfeld dejó al descubierto el elemento de la naturaleza humana que atrae todos los esquemas Ponzi, incluida la depreciación monetaria: la codicia inversora. Hoy los bancos centrales emplean la codicia para mantener viva la ilusión de la depreciación de su moneda fiduciaria. La moneda fiduciaria sin respaldo es un Ponzi porque su expansión se financia mediante la transferencia de riqueza de todos para el supuesto beneficio de todos. Piensa en el Ponzi monetario como un engaño que lleva a la gente a una especie de movimiento perpetuo financiero, y eso es lo que tenemos ahora con el sistema monetario y financiero mundial.
Eso es lo propio de los esquemas Ponzi: en el fondo sabemos que las rentabilidades no pueden seguir llegando, pero aun así nos subimos por miedo a quedarnos fuera. Hasta que, claro, algo invierte el flujo de fondos y el esquema se derrumba.
Hoy esta es la situación de toda la hipótesis fiduciaria. Funciona en su forma actual desde 1971, cuando el presidente Nixon desvinculó el dólar de la hoja de parra de patrón oro de Bretton Woods. Con algunos altibajos desde entonces, ahora todos hemos entrado en el Ponzi fiduciario basado en el dólar. Todos los que se han comprometido con él no solo «quieren de verdad ser ricos», sino que creen que pueden serlo sin tener que trabajar para ello.
Desde la década de 1980, el Ponzi monetario se financió con la expansión del crédito bancario dirigido a los consumidores y a su vivienda, hasta la crisis de Lehman. Desde entonces se ha financiado con la expansión cuantitativa de los bancos centrales, la expansión del crédito y algún que otro lanzamiento de dinero desde helicóptero. Hoy, tras los confinamientos por la covid, los bancos centrales se afanan por mantener viva la ilusión imprimiendo moneda de forma aún más agresiva mientras presionan a la baja los tipos de interés y los rendimientos de los bonos.
Mientras tanto, la clase política se ha vuelto complaciente. Para ella, sus bancos centrales seguirán financiando el gasto excesivo del Estado mientras mantienen la estabilidad monetaria y financiera. Y es fácil imaginar que, al tratar asuntos de Estado, ya no se consulta a los bancos centrales; su apoyo simplemente se da por hecho.
Ahora nos enfrentamos a una Rusia agresiva. En Occidente se asume imprudentemente que Estados Unidos, la UE, el Reino Unido y sus aliados pueden simplemente paralizar a Rusia aislándola de los mecanismos de financiación internacionales. Al negarle el acceso a las divisas occidentales a nivel de banco central, creen que la economía rusa se arruinará rápidamente. El rublo es escombro y los precios suben. Los cajeros están vacíos y hay corridas bancarias por todas partes. Putin se verá obligado a ceder en cuestión de días, o de una o dos semanas como mucho.
Putin ha respondido de la forma más alarmante, anunciando la movilización de su capacidad nuclear y amenazando con liquidar a los ucranianos o a sus enemigos occidentales, o a ambos. Solo podemos suponer que eso no ocurrirá, porque si ocurre, Putin incluido, estamos todos muertos de todos modos. En cambio, deberíamos considerar con más seriedad que la escalada a niveles de guerra mundial será de naturaleza financiera y económica. El fin de semana pasado vimos las primeras salvas financieras disparadas por Occidente: sanciones contra rusos destacados, retirada del acceso a SWIFT para los bancos rusos y corte del acceso del banco central de Rusia a sus reservas en divisas.
El riesgo, que apenas entienden incluso los banqueros centrales, y menos aún los políticos, es que Rusia tiene el poder de invertir los flujos que mantienen vivo el Ponzi monetario de Occidente. En este artículo analizamos la situación sobre el terreno, estimamos cómo es probable que evolucione la guerra financiera y cómo es probable que, por fin, se derrumbe el Ponzi fiduciario de cincuenta y un años al que nos hemos acostumbrado con tanta complacencia.
El error de Putin
 Hasta hace unas semanas, Putin apenas dio un paso en falso con su estrategia geopolítica. Como Muhammad Ali en el «Rumble in the Jungle» contra George Foreman en 1974, Putin dejó que Estados Unidos se agotara luchando en Irak, Siria y Afganistán. Después, Ali pudo noquear a Foreman con una ráfaga de golpes en el octavo asalto. Presumiblemente, Putin pensó que Joe Biden, «Sleepy Joe», era igual de vulnerable, lo que permitiría a su ejército acabar con Ucrania.
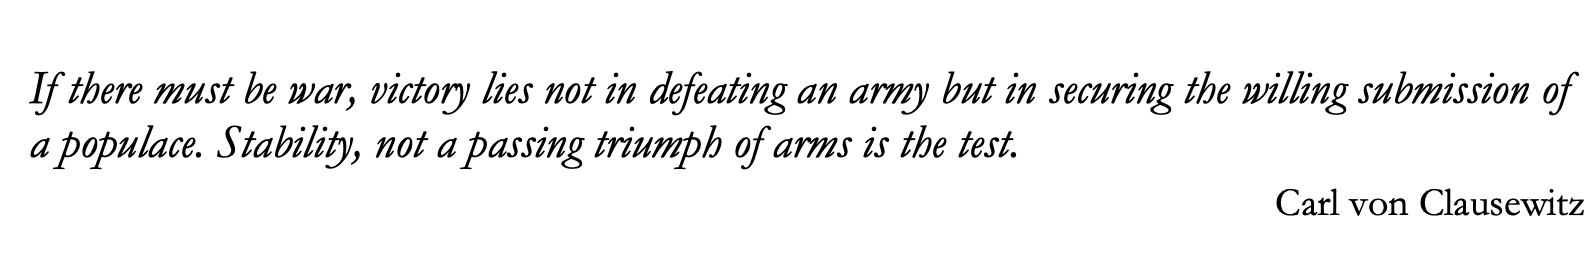
Gran error. Estaba ignorando el aforismo del general von Clausewitz citado más arriba, en el que se basaba firmemente su anterior estrategia antiamericana.
Aunque la OTAN no puede intervenir directamente, ha ayudado a Ucrania a utilizar la defensa del puercoespín, llamada así porque cualquier animal que intente matar a un puercoespín, que se mueve despacio, se verá disuadido por sus púas afiladas y dolorosas. Es el principio en el que se basa la guerra de guerrillas y la razón por la que a menudo tiene éxito frente a fuerzas bien equipadas y organizadas. En el caso de Ucrania, su ejército regular se ve reforzado por reclutas que lanzan cócteles molotov y destruyen tanques y transportes blindados rusos, muchos de los cuales, según se informa, se han quedado sin gasolina.
En Zelensky, Ucrania ha encontrado a un líder inspirador, que moviliza a todos los hombres aptos para la defensa nacional. A diferencia de Putin, él está con ellos luchando en las calles. Ucrania ocupa el terreno moral más elevado, mientras los soldados rasos rusos se preguntan por qué atacan a su propia gente y a sus allegados. Las armas antitanque, los fusiles Kalashnikov y unos cuantos pilotos de caza audaces han hecho que las fuerzas rusas, más sofisticadas pero desmotivadas, no hayan conseguido tomar Járkov con facilidad. La segunda ciudad de Ucrania está a un paso de la frontera rusa, a distancia de trote.
Hasta ahora, Putin nunca había perdido una guerra: Chechenia, Georgia, Siria y Crimea. Nos dicen que se ve a sí mismo como un Pedro el Grande de nuestros días, el despiadado fundador de la Rusia moderna. Pero la estrategia militar actual es distinta: no se puede enviar un regimiento de caballería a territorio sueco u otomano, matando a los lugareños al azar y haciendo que los hombres se abastezcan con lo que encuentren en el campo. Hay que estar perfectamente organizado, y nada es más importante que las líneas de suministro. Parece que a Putin le han fallado su propia soberbia, unos generales incompetentes y una mala logística. Pero si los ucranianos rebeldes no quieren a sus tropas allí, Putin descubrirá, como descubrieron Leonid Brézhnev y los estadounidenses en Afganistán, que una ocupación se vuelve rápidamente insostenible por las razones tan claramente expuestas en la cita de von Clausewitz anterior.[ii]
Los medios occidentales señalan, como es comprensible, que un fracaso militar, o incluso una campaña difícil, minará la credibilidad de Putin en Rusia. Aunque toda información es parcial, el hecho de no haber tomado Járkov con rapidez y la marcha general de la invasión son un fracaso evidente.
Existe un mayor riesgo de que Putin responda con más agresividad por otros medios, aunque solo sea para salvar su propio pellejo. Quizá fue la decepción por el lento avance militar y por la ayuda que Occidente presta a los ucranianos lo que lo llevó a amenazar con desplegar armas nucleares. Pero es probable que esos «otros medios» sean de naturaleza financiera más que nuclear, quizá acompañados de ciberataques contra las comunicaciones y los servicios públicos occidentales.
La guerra de los precios de la energía
 Según todos los indicios, y hasta el error de Ucrania, Putin había sido un planificador sumamente eficiente. Su estrategia geopolítica había sido impecable. Por lo tanto, debemos suponer que las sanciones de Occidente, incluso las dirigidas contra el Banco Central de Rusia, fueron previstas y estudiadas, y que se diseñaron contramedidas. Así lo confirma que el Banco Central ruso subiera rápidamente los tipos de interés y ordenara de inmediato restricciones a las operaciones en divisas, obligando a vender por rublos al menos el 80 % de la divisa extranjera recibida del comercio exterior y respaldando así la moneda rusa.
Como era de esperar, se ha producido una retirada masiva de depósitos de clientes en los bancos comerciales, con ciudadanos presa del pánico que sacan rublos en efectivo en los cajeros automáticos. Se ha respondido con nuevas restricciones a la tenencia de divisas. Como siempre, la liquidación de depósitos deja al descubierto la iliquidez de los activos bancarios, y cuanto mayor es la proporción entre los activos del balance y el capital, menos capaz es un banco de resistir una retirada masiva de sus depósitos. Los comentaristas occidentales están llamando ahora la atención sobre este problema tan antiguo, pero al hacerlo ignoran la función tradicional de un banco central, que consiste en proporcionar siempre liquidez a un sistema bancario en apuros.
Parece que los pagos por SWIFT y las transferencias de divisas desde las cuentas del Banco Central de Rusia en otros bancos centrales solo se permitirán para el pago del petróleo y el gas. El mensaje que se envía a Putin es: «vamos a hacer todo lo posible para que tu vida sea imposible, pero esperamos que sigas suministrándonos petróleo y gas». Esto solo tiene sentido si las sanciones financieras que se están aplicando llevan rápidamente a Rusia al límite, de modo que Putin necesite desesperadamente los ingresos de las exportaciones de energía.
Lo que no está claro es cómo puede Rusia gastar los dólares y los euros obtenidos con las exportaciones de energía si se prohíben los pagos por bienes y servicios importados. Si de verdad es así, la divisa extranjera carece de valor en manos rusas. Por tanto, el razonamiento que hay detrás de estas sanciones no tiene sentido. Pero en la práctica SWIFT no importa tanto, porque existen otros medios de comunicación para la liquidación entre bancos. Lo que importa más son las indicaciones que los reguladores dan a los bancos occidentales, obligándolos a no aceptar pagos de origen ruso. Y eso también amenaza sin duda las transferencias relacionadas con el petróleo y el gas. «Ante la duda, fuera…»
Además, tampoco está claro por qué Rusia necesita más dólares y euros. Los dirigentes occidentales y la prensa financiera se limitan a dar por supuesto que la cleptocracia rusa depende de las divisas extranjeras. Eso no es cierto. La economía rusa es razonablemente sana y estable. El impuesto sobre la renta es un tipo único del 13 %, la regulación empresarial es ligera, la deuda del sector público es inferior al 20 % del PIB y el sistema bancario es, en conjunto, bastante más sólido que el de sus vecinos. Los libertarios de Occidente solo pueden soñar con estas condiciones. La pérdida de todos los ingresos del petróleo y el gas sería prácticamente lo único que perjudicaría a Rusia, pero las sanciones lo han exceptuado. En cualquier caso, según el tipo de cambio, se dice que el precio de equilibrio del petróleo para Rusia está por debajo de los 45 dólares, menos de la mitad del nivel actual. O, dicho de otro modo, Rusia puede reducir sus exportaciones totales de petróleo a menos de la mitad a los precios actuales y seguir arreglándoselas. Los márgenes del gas natural probablemente son similares.
En cualquier caso, Rusia sigue teniendo en China un mercado importante para su energía y sus materias primas. Si desvía suministros adicionales a China, esta simplemente reducirá sus importaciones del resto del mundo. Es cierto que la red de gasoductos y oleoductos hacia China no puede manejar volúmenes de petróleo y gas a la escala europea, pero cualquier déficit de ingresos puede compensarse en cierta medida con ventas adicionales de otras materias primas.
Por lo tanto, aunque resulten evidentemente dolorosas, es improbable que las sanciones contra Rusia socaven toda su economía. Pero la respuesta de Rusia sí podría hacerlo.
Putin habrá calculado que, con las ventas continuadas de materias primas a China y a otros Estados asiáticos de la Organización de Cooperación de Shanghái (que representa aproximadamente la mitad de la población mundial), pueden presionar a Europa con el suministro de energía durante el tiempo que haga falta. Las naciones europeas se encontrarán con que sus economías están atrapadas en una tenaza que amenaza con apretar aún más. Es lo que señala el tuit de Pepe Escobar citado más arriba.
Pero, como sugiere Escobar, aunque eso no bastara, al estar Rusia aislada de la posibilidad de gastar o vender euros para comprar bienes y de liquidar a través de SWIFT, sería razonable que exigiera el pago en oro, porque no tendría sentido acumular monedas fiduciarias occidentales sin valor. El Banco Central de Rusia podría entonces cambiar parte del oro por rublos para atender la necesidad de moneda de la economía cuando fuera preciso, sin menoscabar su poder adquisitivo, y añadir el resto a sus reservas de oro. Esto supondría acercarse a un patrón oro de facto, lo que podría tener el mérito de estabilizar el rublo y ponerlo fuera del alcance de los ataques extranjeros. La estrategia rusa en torno al oro y sus consecuencias se analizan con más detalle a continuación.
Además, las condiciones del mercado de la energía son distintas de las de la anexión de Crimea en 2014. La figura 1 muestra que el precio del petróleo alcanzó su máximo en los tres meses siguientes a la anexión y que el posterior desplome de los precios de la energía, con una caída del petróleo del 70 % en menos de dos años, causó un daño enorme a la economía rusa.
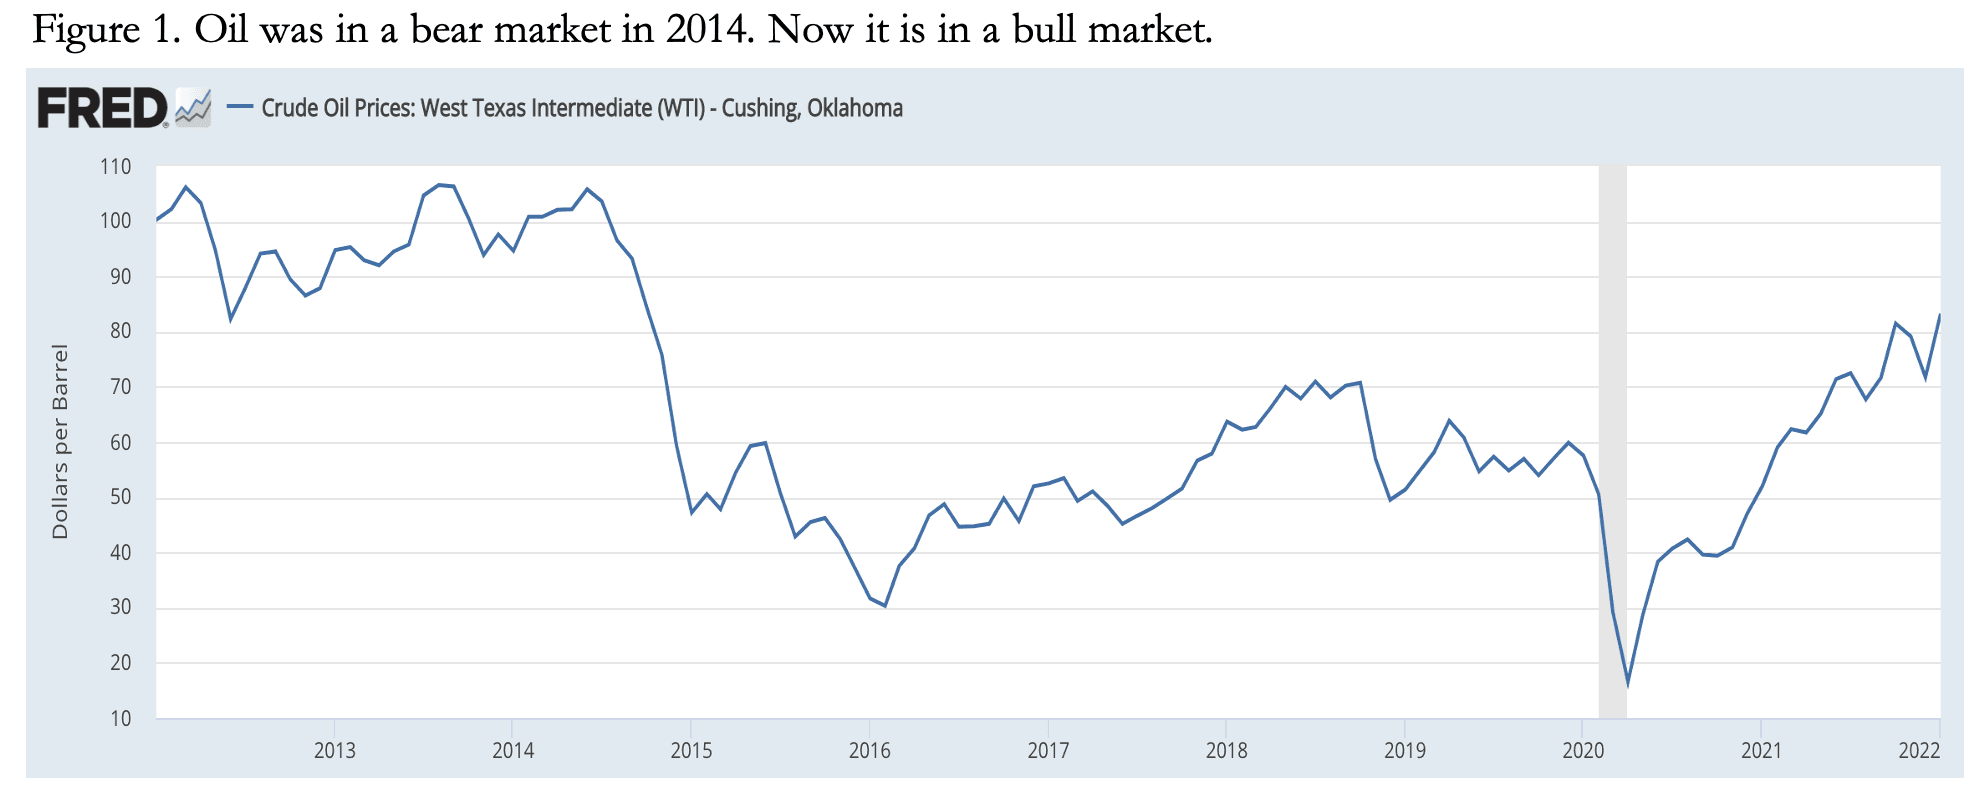
Hoy no puede caber duda de que el aumento de los precios de la energía y de las materias primas se debe al ritmo excepcional de depreciación del dólar y de otras monedas fiduciarias desde marzo de 2020, lo que hace que el precio del petróleo sea extremadamente vulnerable a nuevas perturbaciones de la oferta. Piensa en el jeque Yamani en los años setenta, cuando el petróleo pasó de menos de 3 dólares por barril a 28,90 dólares a finales de la década, y tendrás una idea del peligro que Putin puede causar a Occidente y de por qué es un error pensar que las sanciones repetirán la presión sobre la economía rusa de 2014. Esta vez, la presión casi con seguridad se volverá contra Occidente.
Los fracasos militares en Ucrania y la respuesta hostil de Occidente han aumentado la probabilidad de que Putin utilice el arma de la energía contra la UE. Puede que haya calculado mal la terquedad de Alemania y otros, pensando que antepondrían sus economías a la pose política. Utilizar el arma de la energía quizá fuera un plan B, pero ahora es cada vez más probable que se emplee tras su error de cálculo militar.
La guerra financiera
Por lo general, es acertado suponer que los políticos, igual que sus electorados, no entienden de dinero ni de finanzas, y que delegan esas materias en banqueros centrales que no entienden de economía. Si algo va a salir mal, lo más probable es que ocurra primero en el dinero y las finanzas, con consecuencias económicas posteriores.Por suerte para Putin, al frente del banco central de Rusia tiene a Elvira Nabiullina, una economista y banquera central sólida. Su ascenso fue una apuesta inesperada de Putin, de quien había sido asesora económica personal. Desde su nombramiento en 2013, ha reformado el sistema bancario y ha estabilizado tanto la moneda como la economía tras la invasión de Crimea: no se dejó llevar por el pánico ante los intentos occidentales de hundir el rublo. Sin duda fue por consejo suyo por lo que Putin anunció medidas para estabilizar la moneda tras las restricciones que la UE, EE. UU. y el Reino Unido anunciaron a comienzos de esta semana.
 Sería un error considerarla una marioneta de Putin. Su lenguaje corporal en la reunión del lunes con Putin y otros asesores financieros (Figura 2) lo decía todo. Se sentó en el extremo más alejado de la larga mesa, habló poco o nada y evitó el contacto visual. Era evidente que se reservaba su propio criterio rodeada de los pelotas de Putin. Destacar sus cualidades y su dominio de la moneda y del sistema bancario es importante para entender por qué es probable que fracasen los intentos de Occidente de desestabilizar la economía rusa.
Sin embargo, Nabiullina será casi con total seguridad consciente de la extrema fragilidad del sistema del euro. Unicredit, en Italia, tiene prácticamente congelada por Bruselas su exposición a Rusia, de 14.000 millones de euros. Société Générale está igualmente expuesta, con un balance más apalancado. Los sectores bancarios comerciales de Alemania, Austria e Italia también están muy expuestos. Además, si Putin sigue adelante con las restricciones al gas y al petróleo hacia la UE, los mayores precios de la energía aumentarán de forma sustancial los riesgos de los bancos comerciales de la eurozona. Los bancos con exceso de apalancamiento requerirán casi con total seguridad un rescate por parte de la red de bancos centrales del sistema del euro.
El mercado de repos de la eurozona, de más de 10 billones de euros, también es un factor de riesgo grave. Los abogados internos y los responsables de cumplimiento normativo de todos los bancos de la eurozona estarán examinando la titularidad real de las cuentas y de las contrapartes para excluir todos los intereses rusos. Se pedirá a los agentes de repo tripartito que presenten los datos de las contrapartes y, donde se sospeche de intereses rusos, el tramo de cierre de los repos y repos inversos podría quedar en peligro. Aunque los comentaristas financieros darán por hecho que los reguladores encontrarán soluciones a los problemas de liquidación derivados de estas sanciones, existe un riesgo mayor no solo por la contracción del mercado de repos en euros, sino por múltiples fallos de liquidación y los efectos en cadena que demostró con claridad la quiebra del Herstatt Bank en 1974, pero a una escala mucho más amplia.
Es probable también que se pasen por alto o se rechacen pagos de financiación del comercio y de otro tipo, lo que supone otra área de riesgo de contraparte creciente. Todos los bancos centrales y reguladores tendrán que gestionar con muchísimo cuidado la situación para asegurarse de que los problemas en los mercados de repos y los fallos de liquidación no desemboquen en un evento sistémico. Las probabilidades de que eso funcione deben de rondar el cero.
Un aspecto importante es si Nabiullina, en el banco central ruso, es consciente de que los pasivos de la red de bancos centrales del sistema del euro ya superan sus activos por la caída de los precios de los bonos, y de que no tiene a quién acudir para refinanciarse. Es una situación reciente, provocada por el aumento de los rendimientos de los bonos. Suponiendo que lo sepa, Nabiullina sabrá que la supervivencia inmediata del sistema del euro y del propio euro dependerá de lo que aconseje a Putin. Por lo tanto, la supervivencia del sistema del euro y del propio euro estará en manos de él. Y si el euro cae, la credibilidad de otras monedas fiduciarias (el dólar, la libra, el yen e incluso el yuan) probablemente también se verá socavada después, con una huida de otros bancos centrales y de sus redes de bancos comerciales, que decidirán reducir su exposición a divisas extranjeras.
El error de cálculo de Putin al invadir territorio ucraniano ha hecho que pase de ser el máximo líder nacional, un hombre fuerte y un táctico a imagen de Pedro el Grande, a ser un político más que lucha por su supervivencia. Y, con su firme control de las riendas del poder ruso, tiene capacidad para hacer lo que sea para asegurarla.
Así que la guerra financiera ha comenzado, y posiblemente también el fin del gigantesco esquema Ponzi fiduciario de Occidente. En este contexto, debemos considerar el papel que desempeña el oro.
El oro podría ser la fortaleza de Rusia
Desde el intento de Occidente de desestabilizar el rublo en 2014, Rusia ha diversificado sus reservas exteriores: ha reducido su exposición al dólar, ha aumentado su exposición al euro y al renminbi y ha acumulado oro, que ahora representa el 23 % de sus reservas exteriores, algo más que sus tenencias en dólares. En el Ministerio de Finanzas, el Fondo de Riqueza Nacional tiene de forma similar cerca del 20 % de sus activos en oro (se estima que otras 670 toneladas).Desde 2014, el precio del oro en dólares ha subido más de un 60 %, lo que demuestra que la política de acumulación de oro del banco central ha sido más sensata que limitarse a cambiar dólares por otras divisas extranjeras. En euros, el oro ha subido un 73 % en el mismo periodo, debido a la debilidad relativa del euro frente al dólar. La diversificación fuera de las monedas fiduciarias extranjeras no solo ha sido la política más sensata, sino que, ahora que los gobiernos extranjeros han comprometido el acceso a las reservas en moneda fiduciaria, el argumento a favor de seguir acumulando reservas de oro en Rusia resulta aún más convincente.
Además, las exportaciones rusas de energía y materias primas siguen acumulando divisas extranjeras que en realidad no se necesitan en la economía nacional. Como se señaló antes, se trata de una economía esencialmente libertaria, con un impuesto sobre la renta fijo del 13 %, escasa regulación y una deuda pública inferior al 20 % del PIB. El único factor desestabilizador es el crédito bancario, que, gracias a la firme gestión de Elvira Nabiullina al frente del RCB, es un riesgo controlable. Las reservas en divisas se necesitan para las políticas intervencionistas, que no son el estilo de Nabiullina. Más allá de pequeñas cantidades de divisas para fines de liquidez cotidiana, no hacen falta en la economía de libre mercado, fundamentalmente, de Rusia.
Al cortar al RCB el acceso a sus reservas, Occidente ha dado argumentos en Rusia a favor de tener reservas íntegramente en oro, con solo cantidades insignificantes de moneda fiduciaria extranjera para fines de liquidez. Y las condiciones necesarias para vincular la liquidez del rublo al oro ya se dan en parte. El pasado diciembre, el M0 del rublo equivalía a 115 000 millones de dólares, mientras que sus reservas de oro se valoran en 141 000 millones de dólares. Aun teniendo en cuenta una posterior expansión de la liquidez para apoyar a los bancos comerciales, podemos suponer que las reservas oficiales de oro siguen cubriendo las medidas estrechas de moneda. El mensaje que los gobiernos extranjeros y sus bancos centrales envían al RCB es que, para estabilizar tanto la moneda nacional como su valoración en los mercados de divisas, es mejor respaldar el rublo con más oro que con cantidades crecientes de divisas extranjeras, que los enemigos de Rusia siempre pueden utilizar en sus intentos de socavar el rublo.
Cuánto tardará en caer en la cuenta Moscú es una pregunta intrigante. Dadas las pruebas de las recientes acumulaciones de reservas de oro y una economía basada en principios libertarios, probablemente ya lo ha hecho. La confirmación vendrá con el cese de todas las exportaciones de oro y con la entrada de Rusia en el mercado de metales preciosos, a través de agentes amigos como los chinos, para comprar lo que pueda. Y, como sugiere el tuit de Pepe Escobar, siempre existe la opción de suministrar energía solo a cambio de oro físico, un argumento cada vez más convincente. Y si el Estado ruso tiene reservas ocultas de metal precioso, cabe esperar que también se revelen parcial o totalmente.
Ya podemos ver cómo las sanciones financieras de Occidente pueden volverse en su contra y destruir, en primer lugar, el sistema del euro y su moneda. El fracaso del euro se atribuirá sin duda a Putin y a factores que no comparten otros bancos centrales. Pero existe un riesgo significativo de que el fracaso del euro no solo desestabilice la economía mundial, sino también a sus principales monedas. Entonces la gente corriente querrá alejarse de los depósitos bancarios y de los activos financieros que dependen de que continúe el timo piramidal fiduciario.
Estos mensajes no pasarán desapercibidos a otros bancos centrales, que reexaminarán sus políticas de reservas en divisas. Las compras de oro de los bancos centrales podrían aumentar de forma notable, y los arrendamientos y las permutas en los que los bancos centrales son contrapartes llegarían a su fin.
Siendo así, ¿empezamos a ver ahora un camino hacia la destrucción final de las monedas fiduciarias sin respaldo, el fin del timo piramidal fiduciario y una toma de conciencia generalizada de que el verdadero dinero, después de todo, es solo el oro físico?
[i] Investor.gov
[ii] Carl von Clausewitz fue un general del ejército prusiano que sirvió desde la Revolución francesa y durante las guerras napoleónicas. La cita apareció en un artículo del Daily Telegraph del 2 de marzo.
Las opiniones y los puntos de vista expresados en este artículo son los de su autor o autores y no reflejan los de Goldmoney, salvo que se indique expresamente lo contrario. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney o el autor o los autores te ofrezcan asesoramiento legal, financiero, fiscal, de inversión o contable. No deberías actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha puesto cuidado en asegurar que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actual, ni que deba tomarse como una indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones y la información que contiene corre por tu cuenta y riesgo.