
El presidente Trump ha declarado que ampliará los aranceles del 25 % a todas las importaciones estadounidenses de productos chinos. China responde con subidas arancelarias propias. Las consecuencias de esta acción y reacción serán el inicio de una mayor inflación monetaria en Estados Unidos y de una recesión económica. Este artículo explica cómo el proteccionismo comercial agravará considerablemente una crisis de crédito que ya se hacía esperar. Podría convertirse en la crisis de crédito que ponga fin a todas las crisis de crédito y socave todo el sistema de monedas fiduciarias.
Introducción
Tras la imposición por parte del presidente Trump de aranceles del 25 % a todas las importaciones chinas, es el momento de evaluar las consecuencias. Ya hemos visto una contracción del comercio entre EE. UU. y China del 20 % en los tres primeros meses de 2019, tanto en comparación con el mismo trimestre del año anterior como con el promedio de todo 2018.[i] Esta contracción fue peor que la que siguió a la crisis de Lehman.
Para evaluar el alcance del impacto de los aranceles de Trump en la economía estadounidense, debemos tener en cuenta una serie de factores interrelacionados. Es evidente que los precios más altos para los consumidores estadounidenses afectarán a las importaciones chinas, lo que explica por qué han caído un 20 % hasta ahora y por qué probablemente caerán aún más. Curiosamente, las exportaciones de EE. UU. a China cayeron el mismo porcentaje, aunque equivalen aproximadamente a una cuarta parte de las exportaciones de China a EE. UU.
Estos factores interrelacionados son, entre otros:
- El efecto de las nuevas subidas arancelarias sobre los volúmenes de comercio
- El efecto sobre los precios al consumo en EE. UU.
- El efecto sobre los costes de producción en EE. UU. de los aranceles a los componentes chinos importados
- Las consecuencias de las represalias sobre las exportaciones de EE. UU. a China
- El impacto recesivo de todo lo anterior sobre el PIB
- Las consecuencias para el déficit presupuestario de EE. UU., teniendo en cuenta los probables ingresos arancelarios para el Tesoro estadounidense.
Estos son solo efectos de primer orden en lo que se convierte en un proceso iterativo, y vendrán acompañados y seguidos de:
- Reevaluación de los planes empresariales a la luz de la información del mercado
- Una tendencia a la contracción del crédito bancario a medida que los bancos anticipan un mayor riesgo de préstamo
- Liquidación de los activos financieros que los bancos mantienen como garantía
- Liquidación extranjera de activos y depósitos en dólares estadounidenses
- Un aumento inesperado de las necesidades de endeudamiento del Gobierno
- Subida de los rendimientos de los bonos para descontar el aumento de la inflación de precios
- Bancos que afrontan dificultades crecientes y reaparición del riesgo sistémico.
Cabe esperar dos fases. La primera se caracterizará por una expansión monetaria con poco efecto aparente sobre la inflación de precios. Dejando a un lado la manipulación estadística de los índices de precios, esta es la situación actual y lo ha sido desde la crisis de Lehman. Le seguirá una segunda fase, tras una aceleración de la depreciación de las monedas. Se caracterizará por una inflación de precios creciente y, en última instancia, por el colapso del poder adquisitivo de las monedas fiduciarias sin respaldo.
El marco comercial
La sencilla identidad contable que, a escala nacional, vincula el comercio con las variaciones en la cantidad de dinero y crédito se compone de tres factores: el déficit presupuestario, el déficit comercial y los cambios en el ahorro total. Se recogen en la siguiente ecuación:
(Importaciones – Exportaciones) = (Inversión – Ahorro) + (Gasto público – Impuestos)
Dicho de otro modo, un déficit comercial es el resultado neto de un déficit en la combinación de un excedente de ahorro sobre la inversión industrial y el déficit presupuestario. Para una explicación detallada de por qué es así, consulta Guerras comerciales: un catalizador de la crisis económica. La ecuación nos dice que es la expansión del dinero y del crédito la que da lugar a los desequilibrios comerciales, y por eso, cuando no hay cambios en la tasa de ahorro y en ausencia de otros factores, surgen los déficits gemelos. De lo contrario, la inflación monetaria se traduciría directamente en inflación de precios, que es el efecto en un sistema económico cerrado.
Los economistas convencionales suelen discrepar de este punto, ya que han descartado la ley de Say. La ley de Say explica la división del trabajo. Sostiene que nos especializamos en nuestra propia producción para comprar todas las demás cosas que necesitamos y deseamos, y que el dinero es solo la intermediación entre nuestra producción, el consumo y el consumo diferido (el ahorro). Era la regla de hierro de la teoría económica clásica anterior a Keynes y no admitía margen alguno para el dinero emitido por el Estado e inyectado en el sistema. Keynes tuvo que refutarla (no lo hizo: su definición era deliberadamente engañosa) para desarrollar sus teorías inflacionistas y crear un papel económico para la intervención de los gobiernos. Fue este error fundamental de la economía poskeynesiana el que ha provocado sucesivas crisis económicas, a pesar de la capacidad de los agentes económicos corrientes para adaptarse a la interferencia gubernamental.
Si entiendes esto, se deduce que el dinero y el crédito no obtenidos mediante la producción solo pueden conducir a la importación de productos de fuentes exógenas o, alternativamente, alimentar una subida de precios que refleje la mayor cantidad de dinero que circula entre consumidores y productores nacionales. El libre comercio, es decir, la posibilidad de sustituir los bienes nacionales por equivalentes extranjeros de menor precio, reduce el impacto de la inflación monetaria sobre los precios. Si no fuera por la disponibilidad de sustitutos extranjeros, la inflación de precios sería mucho mayor, y por eso los aranceles sobre los bienes importados solo sirven para impulsar al alza la inflación de precios.
Consecuencias no deseadas
Obviamente, al ser un impuesto sobre las importaciones, los aranceles benefician las finanzas del Tesoro, un hecho del que el presidente Trump presume continuamente. Para ser precisos, cabe esperar que un arancel del 25 % sobre todas las importaciones chinas durante los cinco meses que quedan del actual año fiscal (tomando como base el primer trimestre de 2019) recaude 45 000 millones de dólares, lo que reduce la estimación del déficit presupuestario de la Oficina de Gestión, de 1,092 billones de dólares[ii] para el ejercicio fiscal de 2019, a 1,047 billones. Por tanto, el beneficio fiscal es relativamente pequeño y es probable que se vea más que compensado por las consecuencias recesivas de unos aranceles más altos sobre los ingresos fiscales del Gobierno y sobre los costes de asistencia social. Este artículo explicará con más detalle por qué es así.
Si por un momento suponemos que el impacto de los aranceles en la demanda de los consumidores será limitado, el efecto en los precios en el margen sería dispararlos al alza en todos los bienes de consumo de las categorías de producto en las que interviene la oferta china, con cierto contagio a otras. La inflación de precios simplemente empezaría a escalar. Pero, dado el endeudamiento del consumidor estadounidense medio, su capacidad para pagar precios más altos está obviamente limitada, lo que sugiere que la demanda global tiene que resentirse, no solo la de bienes chinos importados, sino también la de bienes producidos en el país. Por tanto, es probable que haya a la vez un impacto en la inflación de precios y una caída de la demanda de los consumidores.
Además del efecto sobre los consumidores, los fabricantes que dependen de importaciones chinas de productos semielaborados y de materias primas procesadas se enfrentan ahora a presiones de costes derivadas de los aranceles, que pueden o no ser capaces de trasladar a los consumidores. Las presiones de costes sobre los fabricantes llevarán inevitablemente a una revisión de sus modelos de negocio. Esto se comunicará a sus bancos como un mayor riesgo de crédito y estos, a su vez, casi con toda seguridad restringirán la disponibilidad de crédito. El ciclo crediticio entraría entonces rápidamente en una fase contractiva, a medida que tanto las empresas como sus bancos se asusten.
Quien haya analizado los ciclos crediticios de la posguerra conocerá bien estas dinámicas. Probablemente todavía no hemos llegado a ese punto, a pesar del aviso de los mercados financieros en el cuarto trimestre de 2018. Por ahora, el debilitamiento inicial de la demanda de los consumidores ha llevado a suponer de forma generalizada que la política monetaria se relajará lo suficiente como para limitar el problema a poco más que una recesión leve, lo que beneficiaría a los valores de los activos. Los rendimientos de la deuda pública han bajado y el arbitraje entre los mercados de bonos ha hecho que también hayan bajado los de los bonos corporativos con grado de inversión. Desde finales de noviembre, cuando los bancos centrales empezaron a relajar la política monetaria, el rendimiento efectivo de los bonos corporativos con grado de inversión, según Bank of America Merrill Lynch, ha caído del 4,8 % al 4 %. Esto difícilmente refleja una percepción de mayor riesgo de crédito.
Además de los mercados de bonos, los mercados de renta variable también esperan una relajación monetaria, en lugar de una crisis creciente, y se han recuperado junto con los bonos. Está claro que los mercados financieros no han advertido la gravedad del proteccionismo comercial, pues se han acomodado mientras las restricciones comerciales se reducían, en general, durante las últimas décadas. Sin embargo, los historiadores de los mercados señalarán que esta breve fase de recuperación también fue el patrón en las bolsas entre octubre de 1929, cuando el Congreso aprobó la Ley de Aranceles Smoot-Hawley, y abril de 1930, dos meses antes de que el presidente Hoover la firmara. Si la correlación con aquel periodo continúa, la renta variable podría sufrir una caída sustancial (en 1929-32 fue del 88 % de máximo a mínimo).
En el crac de Wall Street, las acciones cayeron porque las garantías se liquidaron en mercados a la baja. Los activos no financieros, como los inmuebles, perdieron valor de forma similar, y los activos productivos (instalaciones, maquinaria, etc.) no generaron los flujos de caja previstos. Irving Fisher describió célebremente esta pesadilla, que desde entonces sigue asustando a los economistas.
Aunque la deuda ya era un problema en 1929, en general se limitaba a los prestatarios corporativos y a los especuladores. El contexto actual de la pesadilla de Fisher son los niveles récord de deuda pública, corporativa y de los consumidores. Por tanto, la posible perturbación derivada del desmantelamiento del ciclo crediticio es hoy peor. Hasta ahora, el proteccionismo comercial de Trump apunta a un solo país, a diferencia de la ley Smoot-Hawley, que era generalizada. A primera vista, Smoot-Hawley fue más peligrosa, pero lo que debería preocuparnos es la combinación letal de aranceles y fin de la fase expansiva del ciclo crediticio.
El ciclo crediticio, con sus crisis periódicas, es a la vez una realidad y algo que se hace esperar. La adición de aranceles comerciales actuará como catalizador para empeorar las cosas. Subirán la inflación y el desempleo y, al aumentar el desempleo, también lo harán los costes de asistencia social del Gobierno. Al ser gastos obligatorios por ley, el Gobierno de EE. UU. no podrá reducirlos sin modificarla. Solo podemos adivinar el efecto sobre las necesidades de endeudamiento, pero con un déficit previsto por la Oficina de Gestión para el ejercicio fiscal de 2019 de 1,095 billones de dólares, quizá una cifra superior a 1,2 billones se acercaría más a la realidad. Lo más probable es que el impacto total se note en 2020, cuando podría superar los 1,5 billones.
El coste de endeudarse se disparará
Con el endeudamiento del gobierno ya en aumento, la carga de los tipos de interés sobre el gobierno se convertirá en un asunto muy público. El siguiente gráfico pasa a ser la base de referencia de los futuros costes de endeudamiento del gobierno.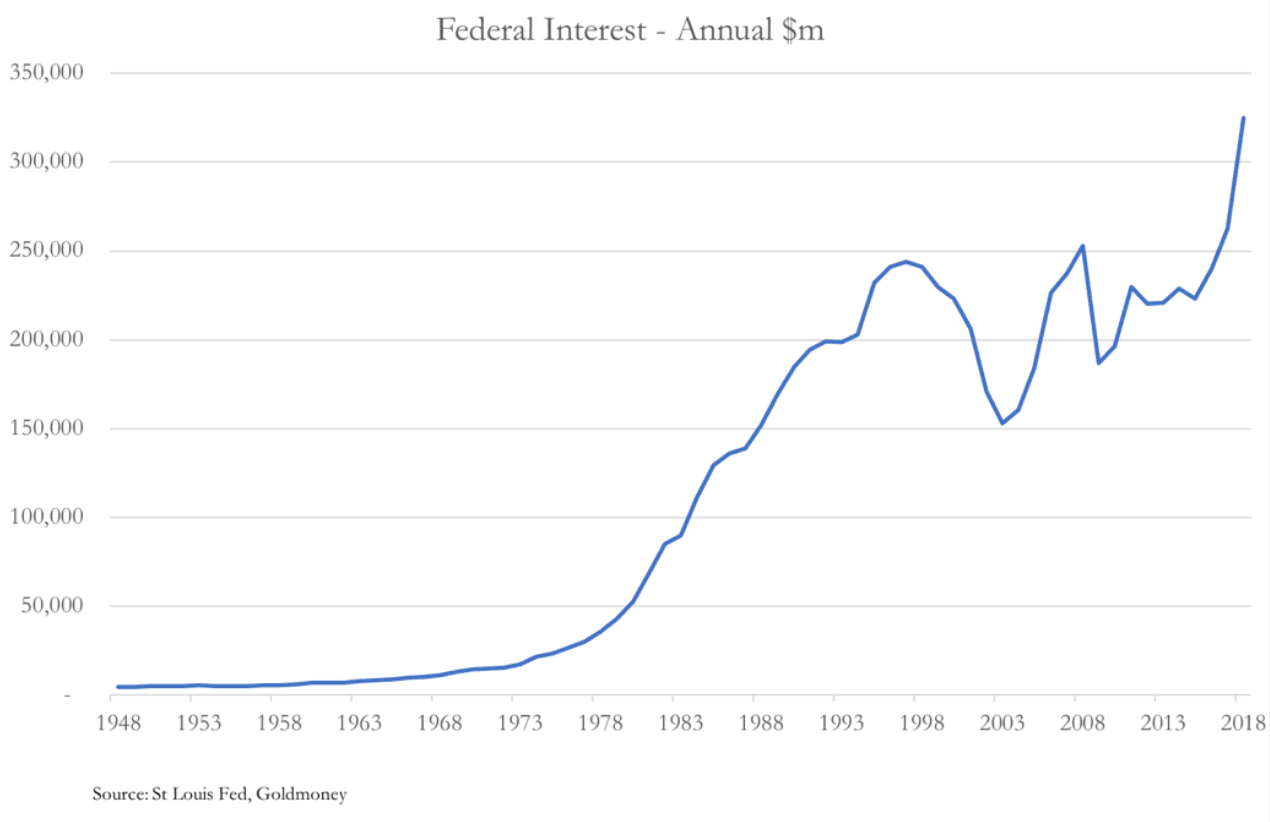
Los costes por intereses ya se están disparando, antes de añadir otros dos factores: una necesidad de financiación que se acelera con más rapidez (como se ha explicado más arriba) y unos tipos de interés más altos. Tras una primera ronda de relajación monetaria, cabe esperar que los tipos de interés más altos surjan de una combinación de tres factores adicionales. El más evidente es el mayor tipo que paga un prestatario que impone exigencias cada vez mayores al mercado de bonos a medida que se profundiza la recesión.
Con una recesión estadounidense, y por tanto global, que va tomando forma, los extranjeros también se convertirán en vendedores de dólares y de bonos del Tesoro de EE. UU., simplemente porque no necesitan ni pueden permitirse mantener saldos e inversiones sustanciales en dólares. Puede que a una empresa extranjera no le guste su moneda local frente al poderoso dólar, pero cuando hay que cubrir costes y pérdidas en su base de operaciones no tiene más remedio que vender sus dólares. Que los extranjeros vendan dólares y bonos del Tesoro de EE. UU. hace recaer toda la carga de la financiación sobre los residentes en EE. UU., en unas condiciones que, a causa de los aranceles, están provocando una subida de los precios.
El efecto de la inflación de precios al alza llevará inevitablemente a tipos de interés nominales más altos. Aunque cabe esperar que los inversores nacionales compren bonos del Tesoro de EE. UU. con rendimientos reprimidos mientras persistan los temores a la recesión, su apetito por pérdidas garantizadas será estrictamente limitado. Los comentaristas que han previsto esta dificultad esperan que se reintroduzca la flexibilización cuantitativa para garantizar una financiación asequible al gobierno. El argumento a favor de más QE concuerda con la probable respuesta monetaria al hundimiento de la demanda de los consumidores. Resuelve tanto las necesidades de capital de los bancos en apuros como las demandas de financiación del gobierno.
Por lo tanto, de cara a la próxima crisis crediticia, la QE es la solución lógica de los planificadores para estabilizar una economía. Funcionó tras la crisis de Lehman. Los partidarios de la inflación están dispuestos a intentarlo de nuevo. Incluso se presta atención a los teóricos monetarios modernos, los inflacionistas por excelencia, que sostienen que un mayor gasto público, siempre que no sea inflacionista en el nivel de precios, es bueno para la economía. Es el supuesto sobre la inflación lo que podría deshacerlo todo.
La inflación se convertirá en el asunto más importante
La inflación es una cuestión más compleja de lo que presentan los teóricos monetarios modernos y otros poskeynesianos. La raíz de la inflación de precios se encuentra en la combinación de la inflación monetaria y los cambios en las preferencias del público a la hora de mantener dinero. Un aumento de la cantidad de dinero puede neutralizarse con un aumento de la preferencia del público por mantener dinero en lugar de bienes. Igualmente, si el público rechaza por completo el dinero como medio de intercambio, su poder adquisitivo se desvanecerá, sea cual sea la cantidad.
Los economistas modernos opinan que la inflación monetaria no parece un problema y citan la relación entre la expansión monetaria y los precios en Japón. Parece que la expansión monetaria no ha provocado la inflación de precios esperada en EE. UU., pero aquí hay un problema con las estadísticas, que registran de menos el efecto sobre los precios. Muy pocos economistas prestan atención a las preferencias relativas entre dinero y bienes.
En una crisis crediticia, debería ser obvio que estas preferencias cambiarán. Los extranjeros reducirán su preferencia relativa por los dólares y serán una fuente de liquidación de dólares que tendrán que absorber los sectores financieros y no financieros nacionales de EE. UU. La consecuencia será un dólar más bajo en términos de su poder adquisitivo sobre las materias primas.
Para los residentes en EE. UU. la situación es más compleja. Al principio, los bancos intentarán reducir las obligaciones de crédito pendientes con el sector privado, lo que provocará presiones deflacionistas. Se limitarán los préstamos para capital circulante y también se obtendrá efectivo mediante la venta de activos. En cambio, los bancos serán compradores de letras del Tesoro de EE. UU. y de bonos del Tesoro de vencimiento corto. La Fed volverá a bajar los tipos de interés a cero, e incluso es posible que introduzca tipos negativos para contrarrestar la deflación del crédito y reducir el coste de la financiación del gobierno.
Como se ha mencionado antes, el déficit presupuestario del gobierno aumentará por la combinación de la caída de los ingresos fiscales y el aumento de los costes de bienestar social. Al principio, financiar el déficit no será un problema, porque los bancos querrán evitar el riesgo de crédito del sector privado. Además, la Fed querrá reintroducir la QE como parte de un paquete de estímulo. Con una abundancia embarazosa de opciones de financiación, el gasto público se disparará aún más, justificado por los inflacionistas como un estímulo fiscal. Quedará entonces preparado el escenario para una segunda etapa, en la que los bancos, respaldados por la Fed, empiecen a expandir de nuevo el crédito en favor del gobierno.
Por desgracia, es probable que un dólar más débil combinado con el proteccionismo comercial haga subir los precios de consumo, a pesar de la caída de la demanda. No son solo los extranjeros quienes tienen un exceso de dólares; también lo tienen los tenedores nacionales, lo que será un problema cuando la crisis crediticia amenace a los bancos. A pesar de los esfuerzos de los bancos por reducir el apalancamiento de sus préstamos a empresas y particulares, no se puede evitar una crisis sistémica en un sistema de reserva fraccionaria. Que comience en Estados Unidos o en otro lugar (como en el frágil Eurosistema) es irrelevante. La única solución para las autoridades, por supuesto, es arrojar todavía más dinero al problema. No tendrán más alternativa que acelerar la degradación de la moneda para proteger a los bancos.
El déficit presupuestario se amplía todavía más
Una economía quebrada con una moneda en colapso obliga al gobierno a depender cada vez más de la inflación monetaria como su principal fuente de ingresos. La brecha entre el gasto del gobierno y los ingresos fiscales se amplía aún más. Esto nos devuelve a la identidad contable descrita al principio de este artículo: en ausencia de ahorro, un déficit presupuestario conduce a un déficit comercial.
Al ampliarse el déficit presupuestario, también lo hará la tendencia al déficit comercial. Pero ahora estamos en un mundo en el que los políticos sienten que no tienen más opción que desalentar las importaciones con un proteccionismo comercial aún mayor. Es más fácil decir al público que unos extranjeros desagradables se están beneficiando de su miseria económica que admitir que la culpa recae por completo en el exceso de gasto del gobierno.
Las consecuencias para otras monedas fiduciarias
Al ser el dólar la moneda de reserva mundial, la subida de los tipos de interés del dólar y de la inflación de precios afectará a casi todas las demás monedas fiduciarias. Podemos discutir sobre los fundamentos de las distintas monedas, pero lo que realmente importa es qué monedas extranjeras posee todo el mundo. Conviene señalar desde el principio que los estadounidenses poseen muy poca liquidez en moneda extranjera, por ser la suya la moneda de reserva, y también porque la reciente fortaleza del dólar ha reflejado entradas de liquidez.
Serán los extranjeros que liquiden sus dólares excedentes quienes lleven la voz cantante. Es un mito que a los extranjeros les falten dólares, un mito que perpetúan quienes parecen pensar que las obligaciones de préstamos extranjeros necesitan cobertura para su devolución. No la necesitan, y muchas de ellas, de todos modos, no se pagarán. Más urgente es el problema de la contracción del comercio mundial, que exige menores saldos en dólares y la liquidación de activos de cartera cuyo precio caerá, reflejando la recesión. Llámese el «Gran Desmantelamiento», reflejo de décadas de inversión entrante desde el fin de Bretton Woods.
La combinación del proteccionismo comercial y el cambio del ciclo del crédito amenaza con provocar una recesión económica de proporciones severas. La experiencia de Smoot-Hawley en la década de 1930 fue que el proteccionismo comercial de Estados Unidos condujo rápidamente a una depresión mundial. Como el dólar estaba sometido al patrón oro, los precios de las materias primas y de los alimentos cayeron con fuerza. Esta vez, sin respaldo en oro, serán las monedas las que pierdan poder adquisitivo, al menos en la medida en que neutralicen la contracción de la demanda, lo cual ya es de facto política monetaria. Por tanto, podría haber durante un breve tiempo una apariencia de estabilidad de precios en otras monedas, lo que daría a los bancos centrales margen para mantener sus objetivos de inflación de precios.
Esto simplemente animará a los bancos centrales a aplicar las políticas monetarias más laxas posibles, con la esperanza de lograr una devaluación controlada que estimule la demanda. Durante un tiempo, la única prueba del verdadero efecto de estas políticas no será la subida de los precios de las materias primas, sino la subida del precio del oro. El oro reflejará lo que realmente ocurre con los precios mientras se desarrolla el equilibrio entre la caída de la demanda y la devaluación fiduciaria.
Los planificadores monetarios se dotarán de potencia de fuego para gestionar las monedas mediante acuerdos de swap reforzados y cualquier otro medio que se inventen. Pero siempre será inflacionario. En consecuencia, perderán el control sobre los precios y recurrirán a otros medios más directos, como los controles de precios. Siempre ocurre así, y solo precipitan el final.
[i] Véase https://www.census.gov/foreign-trade/balance/c5700.html
[ii] Presupuesto del Gobierno de EE. UU. para el año fiscal 2020, Tabla S-1 (página 107)
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.