
Utilizar el PIB nominal, o el PIB deflactado por el IPC, como principal guía del estado de la economía es un error común que acabará resultando muy costoso. Tras convencerse de que el PIB mide el progreso económico, los estadísticos del gobierno han suprimido las pruebas de la inflación de precios, creando la ilusión de crecimiento económico. Los responsables políticos parecen no ser conscientes de que están drenando la riqueza de la gente corriente y de sus negocios hasta el punto en que un colapso económico y monetario se vuelve inevitable. Este artículo expone cómo las autoridades utilizan el PIB y el IPC para ocultar el verdadero deterioro de una economía.
Introducción
Cuando una economía pasa de la expansión a la contracción, los acontecimientos siguen un orden. Los primeros indicios son un aumento inesperado de las existencias de bienes sin vender, acompañado y seguido de encuestas empresariales que apuntan a un debilitamiento general de la demanda. Para los monetaristas, esto suele confirmarse con una inversión de la curva de tipos, que les indica que, en el margen, los tipos a corto plazo fijados por el banco central se están volviendo demasiado altos para la situación de las empresas.
Esa fue la situación del bono estadounidense a 10 años menos el bono a 2 años durante un breve momento a finales de agosto; desde entonces, esta medida, que a menudo se considera un indicador de recesiones, ha vuelto a ser ligeramente positiva. Un sentimiento generalmente negativo, alimentado sobre todo por la escalada de la guerra arancelaria entre Estados Unidos y China, había alertado antes a los inversores de una desaceleración del comercio internacional, que a su debido tiempo debería minar la economía estadounidense, igual que las demás. Es lógico que las estadísticas, que miran hacia atrás, todavía no reflejen el efecto de la desaceleración global sobre la economía de EE. UU., que sigue sostenida por el crédito al consumo. La economía alemana, que se impulsa por la producción más que por el consumo, es quizá una mejor referencia y ya está en recesión.
Tras el golpe inicial, es comprensible una pequeña recuperación del sentimiento de los inversores, ya que quizá las perspectivas negativas se habían adelantado demasiado. Pero debemos mirar más allá. La historia demuestra que la combinación de un máximo del ciclo del crédito y de aranceles puede ser letal para la economía. Un breve regreso a una curva de tipos positiva logra poco más que un rally trampa. Puede bastar para poner en pausa nuevas expansiones monetarias. Pero cuando eso termine y los empleos empiecen a verse amenazados, no cabe duda de que los bancos centrales acelerarán las imprentas.
Los mercados dependen tanto de la expansión monetaria que se da por supuesto que una economía siempre se rescatará de la recesión mediante una relajación de la política monetaria y, además, que la inflación monetaria evitará que esa recesión sea algo más que leve y breve. Lo vemos en el comportamiento de los índices bursátiles, que reflejan un optimismo perpetuo.
Hay otro problema. Aparte de un aumento de las quiebras y del desempleo y de las señales negativas de las encuestas empresariales, puede que no haya pruebas estadísticas de una crisis. Casi con toda seguridad es así porque nos enfrentamos a una combinación de dinero ficticio y estadísticas que simplemente no sirven para medir nada. El dinero y el crédito no están respaldados por nada y, cuando el sistema bancario los expande, simplemente diluyen la cantidad de dinero existente, lo que, si continúa, acabará inevitablemente empobreciendo a todos los que tengan saldos en efectivo y cuyos salarios y beneficios no aumenten al menos tan rápido como el aumento de la cantidad de dinero.
De hecho, el objetivo oficial de la expansión del dinero y del crédito es, de algún modo, convencer a los agentes económicos de que las cosas van mejor de lo que van en realidad y estimular esos «espíritus animales». Se supondría que, con esta política aplicándose de forma continua, la gente habría tomado conciencia del fraude de la dilución. Pero, como dijo Keynes, el arquitecto de todo esto, ni un hombre entre un millón entiende el dinero, y en eso se ha demostrado que tenía razón.
Durante cinco años, el BCE ha aplicado tipos de interés negativos a las reservas de los bancos comerciales, y estos le han pagado 21 400 millones de euros en intereses por depósitos. Desde que introdujo los tipos negativos, ha inyectado unos 2,7 billones de euros de dinero base en la economía de la eurozona, lo que ha aumentado un 61 % el M1, la medida más restringida de la cantidad de dinero. Casi todo ello ha servido para sostener las finanzas de los gobiernos de la eurozona.
El efecto sobre el dinero en sentido amplio, que incluye el crédito bancario, ha sido un aumento del M3 del 30 %. Lejos de ser un estímulo, esto es un robo a plena luz del día perpetrado contra la liquidez y los depósitos en efectivo de todos. Es un impuesto sobre el poder adquisitivo de sus salarios.
El BCE no es el único. Desde la caída de Lehman, los principales bancos centrales han aumentado conjuntamente sus balances de 7 billones de dólares a 19,4 billones, un incremento del 177 %. La mayor parte de esta expansión monetaria se ha destinado a comprar deuda pública, lo que proporciona una fuente de dinero a gobiernos manirrotos. El propósito de imprimir dinero es siempre financiar el gasto público, no estimular ni aliviar las condiciones del sector privado: aunque algunas almas cándidas del sistema creen que es para lo segundo, eso no pasa de ser un mito.
Debido a la avalancha de dinero nuevo, los rendimientos de la deuda pública se han visto deprimidos, lo que ha dado a los tenedores de esa deuda, principalmente los bancos, una buena y jugosa plusvalía. Pero ese no es el propósito de tanta generosidad monetaria: lo que se busca es que a los gobiernos les resulte ultrabarato endeudarse todavía más y animar a los bancos a ampliar el crédito en favor de sus gobiernos. Basta con escuchar a los banqueros centrales animando ahora a los gobiernos a aprovechar la ocasión para relajar la política fiscal, aumentar su deuda y endeudarse aún más.
Los bancos centrales fingen que todos estos beneficios no cuestan nada a nadie. Por desgracia, no existe un movimiento perpetuo de creación de dinero, y alguien acaba pagando el precio. ¿Pero quién paga por todo ello? Pues el asalariado, el ahorrador y cualquier otra persona con depósitos en el banco. También se les priva del interés compuesto que de otro modo recibirían sus fondos de pensiones. Son precisamente las personas a las que, en un extraño giro de la lógica macroeconómica, se nos dice que beneficia que los precios de sus compras cotidianas suban continuamente.
Los intentos de medir los supuestos beneficios de la inflación para el público en general son, a su vez, deshonestos, ya que el verdadero aumento de los precios se oculta en los cálculos oficiales de la inflación de precios. Las pruebas suprimidas de la subida de precios se aplican luego a las estimaciones del PIB para hacerlas «reales». Para medir la verdadera situación de una economía, tanto los comentaristas como los inversores toman estas estadísticas oficiales como si fueran dogma de fe.
No podemos conocer el coste económico acumulado de ciclos de inflación monetaria progresivamente mayor, porque todas las estadísticas gubernamentales se basan en la mentira de que el dinero es una constante, cuando en realidad se ha convertido en la mayor variable en la vida de todos. La transferencia de riqueza de todos los consumidores mediante la depreciación monetaria es un acto de empobrecimiento y, en la medida en que no se compense de otras maneras, el conjunto de la economía sufre.
El producto interior bruto es un engaño
El inventor de las estadísticas nacionales, Simon Kuznets, fue con razón cauto a la hora de sacar de contexto el producto nacional bruto (y, por tanto, su sucesor, el PIB). Su función propia es la de herramienta de contabilidad gubernamental, no la de indicar el progreso económico. El progreso no se puede medir y solo surge de las demandas futuras de los individuos, que buscan continuamente productos nuevos y mejores.
Como herramienta de contabilidad gubernamental, el PIB intenta medir el valor total de las transacciones finales de una economía. La ley de Say, que se limita a enunciar los principios de la división del trabajo, nos dice que ganamos dinero para comprar las cosas que no producimos nosotros mismos. Para facilitar que nuestra producción se convierta en consumo, utilizamos el dinero como medio. El dinero es el almacén temporal de nuestro trabajo entre la producción y el gasto. Por lo tanto, suponiendo por el momento que no se inyecta dinero adicional en la economía y que no cambian nuestros hábitos de ahorro, el PIB no es más que el total de los ingresos y beneficios de todos.
Es evidentemente una afirmación simplificada, pero, despojada de todos los demás factores, debería quedar claro que, con una cantidad constante de dinero y crédito, el propio PIB será constante. Ni aumentará ni disminuirá.
Corregir el PIB por la inflación monetaria
Supongamos ahora que se produce una expansión de la cantidad de dinero y crédito. Esta solo puede convertirse en un aumento de los ingresos y beneficios de todos, parte del cual se reflejará en una subida de los precios y parte en un déficit de la balanza comercial. El PIB nominal no nos dice nada sobre la pérdida de poder adquisitivo de la moneda, pero deberíamos corregir el PIB según el aumento del dinero y el crédito para obtener un ajuste válido. Ahora bien, el PIB incluye las exportaciones pero no las importaciones, así que también tenemos que recoger el exceso de importaciones sobre exportaciones. Esto se debe a que la expansión monetaria «se escapa» y da lugar a un déficit de la balanza comercial, suponiendo que no haya un aumento equivalente del nivel general de ahorro de los consumidores. El PIB de Estados Unidos ajustado por el aumento del dinero y el crédito y por el efecto sobre la balanza comercial se muestra en el Gráfico 1, tomado desde la crisis de Lehman, cuando comenzó el actual ciclo de expansión monetaria.

Mientras que el PIB nominal pasó de 14,353 billones de dólares en el primer trimestre de 2009 a 21,339 billones en el primer trimestre de 2019, ajustado por la expansión del dinero en sentido amplio y el creciente déficit de la balanza comercial solo aumentó en 642 000 millones de dólares, un incremento relativamente pequeño que puede explicarse fácilmente por otras variables, como los cambios en los flujos entre activos financieros y no financieros, así como entre otras categorías incluidas en el cálculo del PIB y las que no lo están. También se situó cerca del nivel del PIB ajustado de 2010, de modo que no ha avanzado.
La lección que extraemos de esto es que toda la impresión de dinero y la expansión del crédito bancario no hacen prácticamente nada por mejorar la economía. Es como azotar a un caballo muerto que no se va a levantar. Además, si la Fed reintrodujera una flexibilización cuantitativa masiva durante los próximos diez años, no provocaría ninguna recuperación económica en absoluto.
Ya hemos establecido que emitir dinero y crédito adicionales no hace más que inflar la estadística del PIB. El consenso actual, tanto entre los alcistas como entre los bajistas, es que el ritmo de la expansión monetaria está a punto de acelerarse de nuevo, algo confirmado por los propios responsables de la política económica. Por lo tanto, el PIB nominal seguirá aumentando, incluso en plena recesión económica. Esto permitirá a los responsables políticos afirmar que han salvado su economía de la recesión, o incluso de una posible crisis profunda. El problema es entonces cómo ocultar la evidencia de la subida de los precios, la consecuencia natural de un aumento de la cantidad de dinero y crédito que no se escapa hacia las importaciones netas. Es necesario dar apariencia de crecimiento económico.
Los estadísticos del gobierno han avanzado mucho en esta dirección. Análisis independientes en EE. UU., tanto de Shadowstats.com como del índice Chapwood, indican que los precios suben aproximadamente un diez por ciento anual, no el 2 % que afirma el gobierno. Cabe señalar que, al igual que muchos otros gobiernos, el Gobierno de EE. UU. tiene algunos de sus costes indexados, por lo que ya tiene buenas razones para ocultar la evidencia de la subida de precios, algo que viene haciendo progresivamente desde la década de 1980.[i]
Lo cierto es que los cambios en el nivel general de precios no se pueden medir, y nadie compra religiosamente los componentes del índice de precios al consumo en las proporciones asignadas. Tampoco nadie paga un precio ajustado hedónicamente. Esto da a los estadísticos del gobierno, con todas sus herramientas de manipulación estadística, la capacidad de calcular el resultado que deseen. No debe subestimarse el efecto acumulado de este engaño, como ilustra el Gráfico 2.
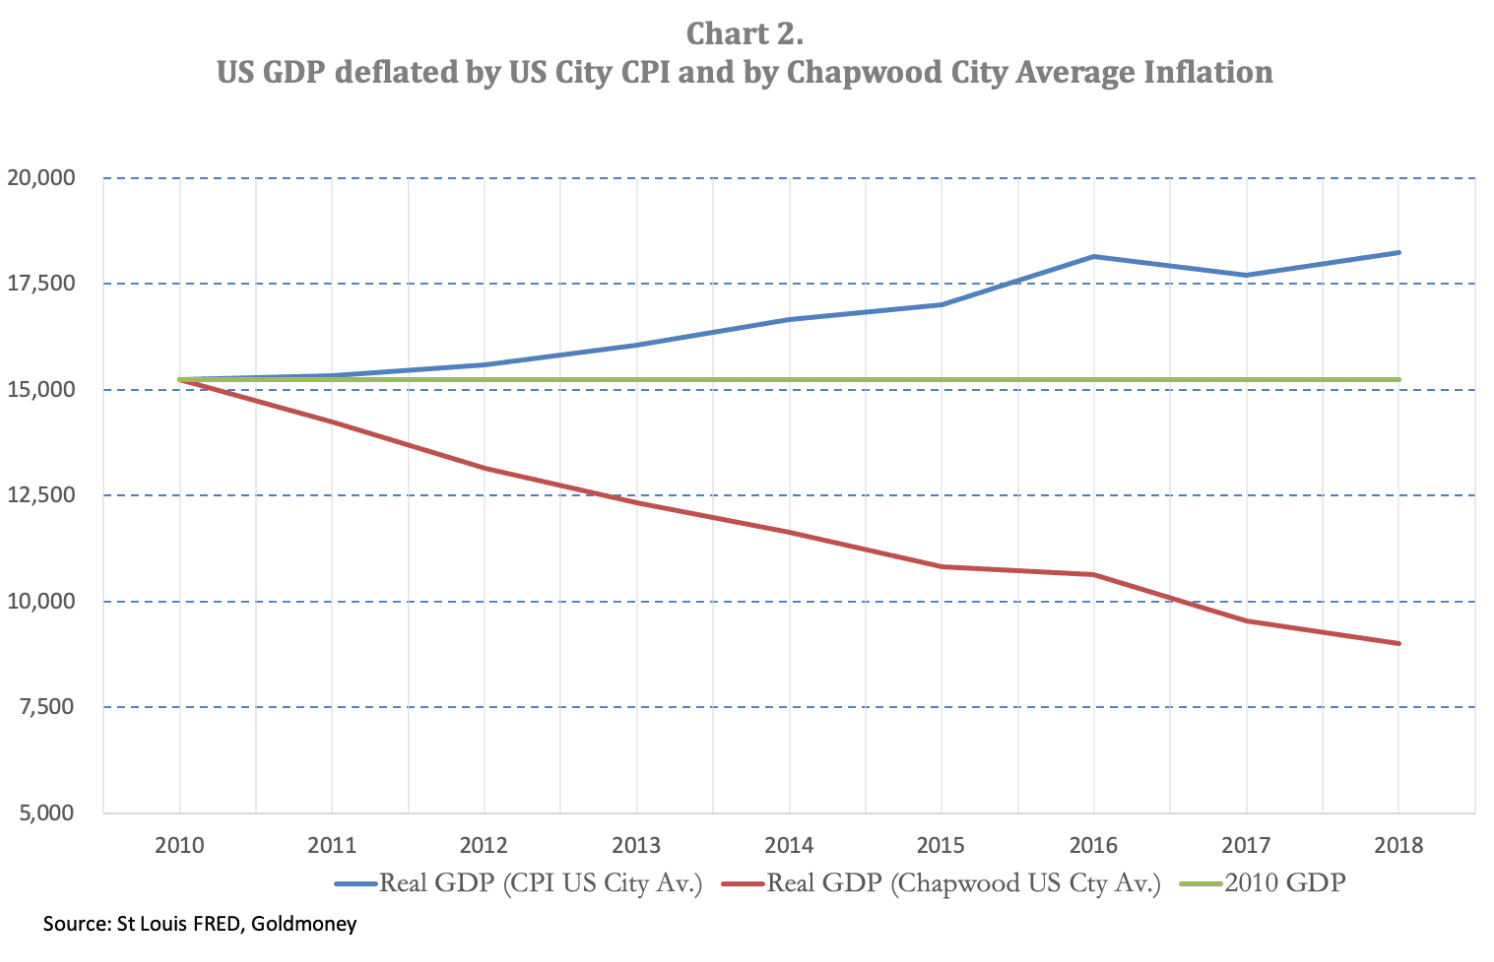
El gráfico 2 muestra el PIB de fin de año entre 2010 y 2018 deflactado por el índice de precios al consumo para todos los artículos (EE. UU., promedio urbano, todos los consumidores urbanos: la línea azul). El valor final del PIB se ajusta de 20 898 000 millones de dólares a 18 231 en dólares de 2010, lo que da una tasa media de crecimiento real anual del 1,71 %. La línea roja es el PIB de fin de año ajustado por el índice Chapwood.[ii] Los valores utilizados son las tasas medias de inflación anual de las cincuenta ciudades incluidas en el índice, que a su vez se compone de los 500 principales artículos en los que los estadounidenses gastan su dinero después de impuestos. La tasa media de inflación de todas estas ciudades entre 2010 y 2018 es exactamente del 10 % y da un valor final del PIB ajustado, en dólares de finales de 2010, de 8 996 000 millones. Esto supone una caída del 41 % en los valores del PIB.
Además de mostrar que con estadísticas se puede demostrar cualquier cosa, lo importante es que, al socavar el poder adquisitivo del dólar, la inflación monetaria ha empobrecido de forma encubierta a la nación estadounidense, algo que también sabemos por el efecto de transferencia de riqueza de la depreciación de la moneda. Es evidente que las autoridades monetarias han logrado un truco extraordinario: han conseguido transferir riqueza de la gente corriente y, aun así, poder afirmar que todos están mejor. Sin duda, no solo continuarán con esta política monetaria, sino que están a punto de acelerarla. En consecuencia, los mercados financieros, desligados de la realidad económica, seguirán creyendo que todo va perfectamente mientras la capacidad productiva de la economía continúa desmoronándose, hasta que dejen de creerlo.
Es una situación que algún día se corregirá sin duda con un gran ajuste: una toma de conciencia repentina de lo que realmente está ocurriendo. Solo puede conducir a una crisis que afecte a los activos financieros y a las monedas fiduciarias, cuyo reparto entre ambos está aún por conocerse. Es la materia de la próxima crisis de crédito, que será sin duda devastadora para los bancos, una repetición que se suponía que debía evitarse tras Lehman.
Las autoridades crearon el G20 para coordinar planes que impidieran otra crisis bancaria, pero lo único que idearon fueron los bail-ins para sustituir a los rescates, y las pruebas de resistencia para identificar los bancos que necesitan más capital. Ninguna de las dos medidas evitará otra crisis, porque no abordan la causa. Las fuerzas que hay detrás de una nueva catástrofe financiera, impulsada por mercados que pasan de un optimismo extremo a la realidad, solo se aplacarán con un tsunami de dinero nuevo.
La sorpresa será probablemente aún mayor porque los adeptos a la falsa ciencia de la macroeconomía, entre los que se cuenta casi sin excepción el establishment de los bancos centrales, descubrirán que sus matemáticas, sus estadísticas y sus gráficos los han engañado. En lugar de basar su enfoque en una comprensión adecuada de la teoría del dinero y del crédito, los bancos centrales y los economistas de los departamentos del tesoro de los gobiernos siguen venerando a sus falsos dioses. Como en 2008/09 se evitó una crisis bancaria nacionalizando o rescatando bancos y otros proveedores financieros, se cree que la expansión del dinero y del crédito que ello supuso funcionará la próxima vez. La cantidad necesaria es la que haga falta para devolver el orden al sistema financiero.
Todo este dinero adicional hará que el PIB parezca crecer, siempre que las pruebas de la inflación de precios sigan suprimidas. Para los creyentes en la macroeconomía será la prueba de que la teoría estatal del dinero funciona. Es puro engaño.
Por desgracia, lo que no se ve es una aceleración del ritmo de empobrecimiento al que se enfrenta la población en general, que solo puede acabar en un colapso del sistema. Si no lo crees, habla con un argentino, con un venezolano, o repasa tu shona y habla con un zimbabuense.
[i] Consulta Shadowstats.com para una explicación más completa: http://www.shadowstats.com/alternate_data/inflation-charts
[ii] Consulta http://www.chapwoodindex.com/
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.