
- Ucrania forma parte de un panorama geopolítico mucho más amplio. Rusia y China quieren que la influencia hegemónica de EE. UU. en el continente euroasiático quede marginada. Tras las derrotas de la política exterior estadounidense en Siria y Afganistán, y tras el Brexit, Putin está abriendo una cuña entre Estados Unidos y la UE no anglosajona.
- Debido a la expansión monetaria global, el aumento de los precios de la energía está beneficiando a Rusia, que puede permitirse presionar a Alemania y a otros Estados de la UE que dependen del gas natural ruso. La presión solo cesará cuando Estados Unidos dé un paso atrás.
- Muy consciente de que su papel dominante en la OTAN está amenazado, Estados Unidos ha tratado de intensificar la crisis de Ucrania para arrastrar a Rusia a una ocupación insostenible. Putin no va a caer en la trampa.
- El peligro para todos nosotros no es una guerra con tropas sobre el terreno —que probablemente solo implicará los ataques preventivos contra instalaciones militares que Putin inició anoche—, sino una guerra financiera para la que Rusia está plenamente preparada.
- Es probable que ninguno de los dos bandos sepa lo frágil que es el sistema bancario de la eurozona, ya que tanto el BCE como los bancos centrales nacionales que son sus accionistas tienen pasivos superiores a sus activos. En otras palabras, la subida de los tipos de interés ha quebrado el sistema del euro, y una catástrofe económica y financiera en su flanco oriental probablemente desencadenará su colapso.
El panorama general es la Isla Mundial de Mackinder
La creciente tensión en torno a Ucrania forma parte de un panorama más amplio: una lucha entre Estados Unidos y las dos potencias hegemónicas euroasiáticas, Rusia y China. El premio es el control último de la Isla Mundial de Mackinder.Halford Mackinder es reconocido como el fundador de la geopolítica: el estudio de factores como la geografía, la geología, la economía, la demografía, la política y la política exterior, y de su interacción. Su artículo original se titulaba «El pivote geográfico de la historia» y lo presentó en la Royal Geographical Society en 1905; en él formuló por primera vez su Teoría del Corazón Continental (Heartland), que extendió el análisis geopolítico a todo el globo.
En ese artículo y en uno posterior (Democratic Ideals and Reality: A Study in the Politics of Reconstruction, 1919) desarrolló su Teoría del Corazón Continental, y de ellos procede su célebre cita, que ha llegado hasta nosotros: «Quien domina Europa del Este controla la Isla Mundial [Eurasia]; quien domina la Isla Mundial domina el mundo». Se decía que Stalin se interesó por esta teoría y, aunque no suele admitirse, es casi seguro que los líderes y las administraciones de Rusia, China y Estados Unidos conocen la teoría de Mackinder y sus implicaciones.
No podemos saber si los líderes y las administraciones de Rusia y China son fervientes seguidores de Mackinder, pero su asociación en la Organización de Cooperación de Shanghái es coherente con su Teoría de la Isla Mundial. La OCS nació en 2001 como un acuerdo de seguridad posterior a la época soviética y a la de Mao entre Rusia y China, con el fin de reprimir el fundamentalismo islámico, y ha evolucionado hasta convertirse en una organización intergubernamental política y económica que, con sus miembros, Estados observadores y socios de diálogo, abarca a más de 3.500 millones de personas, la mitad de la población mundial.
La relación simbiótica entre una Rusia rica en recursos y una China industrial mantiene unida a toda la OCS. El desarrollo chino de la masa terrestre asiática encierra la promesa de mejoras drásticas en las condiciones de vida de todos. Y, en coherencia con la Teoría de la Isla Mundial, el dinero chino domina hoy toda el África subsahariana, Oriente Medio y las naciones del Sudeste Asiático, en particular las controladas e influidas por la diáspora china. La influencia de China llega también a Sudamérica a través de organizaciones como los BRICS (la B es de Brasil) y de Chile, por el cobre y otros metales.
Mientras la asociación chino-rusa domina económicamente la Isla Mundial, Estados Unidos ha sido expulsado de los asuntos asiáticos solo de forma gradual. Sus campañas en Oriente Medio posteriores al 11-S desestabilizaron esa región, alimentaron a los enemigos de Estados Unidos y provocaron espantosas calamidades de refugiados que sus aliados europeos sufren todavía hoy. Su retirada de Afganistán, rico en recursos, fue simplemente la última ficha del dominó en caer. Solo conserva influencia política en Europa Occidental y el Sudeste Asiático, aunque su presencia militar y de inteligencia sigue siendo amplia.
Hoy, las acciones de Estados Unidos son las de una potencia hegemónica cuyo tiempo está pasando. Al optar el Reino Unido por el Brexit, se ha reducido la influencia estadounidense sobre la Unión Europea a través de su asociación política y de seguridad con el Reino Unido. Su control de los asuntos europeos mediante la OTAN se ve socavado tanto por la determinación de Turquía de trasladar sus intereses a las regiones túrquicas de Asia Central como por la de la UE de establecer sus propios mecanismos de defensa. La irrelevancia de la OTAN para la futura defensa de Europa Occidental empieza ahora a ser evidente para los rusos, y debe de resultarles difícil resistirse a acelerar su declive.
La guerra fría en el Pacífico gira por completo en torno a la contención de China. Aunque el futuro de Taiwán y los intentos de China de establecer bases navales en el Mar de la China Meridional acaparan los titulares, la influencia comercial de China en la región sigue creciendo. Después de que el presidente Trump retirara a Estados Unidos del Acuerdo Transpacífico previsto, este fue sustituido por el Acuerdo Integral y Progresista de Asociación Transpacífico, que entró en vigor en diciembre de 2018 y cuyos once signatarios suman economías que representan el 13,4 % del PIB mundial. Esto lo convierte en una de las mayores áreas de libre comercio por PIB e incluye a Australia y Nueva Zelanda. Incluso el Reino Unido ha solicitado formalmente su adhesión (se considera nación del Pacífico por sus dependencias en la región), de modo que tres de los miembros de los «cinco ojos» de seguridad de Estados Unidos formarán parte del CPTPP.
China también solicitó su adhesión al CPTPP en septiembre pasado. Por ahora, su ingreso es incierto. Los aliados de Estados Unidos en el acuerdo, entre ellos Japón, insisten en diversas disposiciones obstruccionistas. Pero, según la manida metáfora, China es el elefante en la habitación, y es difícil imaginar que el CPTPP pueda resistirse eternamente a su adhesión. Por ahora, China puede ir minándolo mediante acuerdos de libre comercio independientes con miembros seleccionados del CPTPP con los que ya mantiene comercio bilateral.
Sea cual sea el deseo de Estados Unidos de conservar el control político y militar del Pacífico, la economía del comercio acabará reduciendo esa influencia. Y mientras se hace sonar el sable por Taiwán y los atolones del Pacífico, Rusia presiona a Europa, en el otro extremo de la Isla Mundial, para poner fin a los mecanismos de defensa dominados por Estados Unidos.
Los observadores del mayor de los grandes juegos harían bien en examinar la evolución actual en Ucrania en el contexto de la teoría del Heartland de Mackinder. Si se entiende eso, se comprende el razonamiento de Putin. Expulsar la influencia estadounidense del continente euroasiático ha sido su objetivo desde que Estados Unidos incumplió su compromiso de no acercar más la OTAN a Rusia tras el fin de la antigua URSS.
Ucrania, atrapada en medio
Tanto Rusia como los anglosajones están elevando el tono de su retórica sobre Ucrania. Hasta hace poco, la propia Ucrania apenas había visto pruebas de que hubiera algo de verdad en la propaganda occidental, y pedía que se rebajara el tono, porque tanta charla bélica aumenta la probabilidad de guerra y arruina la economía. Mientras tanto, la corriente mayoritaria de la UE solo quiere paz y gas natural.En algunos círculos preocupa que tanta charla de guerra acabe cumpliéndose por sí misma, como ocurrió en la Primera Guerra Mundial. En este caso, los estrategas militares coinciden en general en que Putin estaría loco si se apoderara de Ucrania. Desde luego tiene potencia de fuego, y Ucrania hace el papel de una especie de Bélgica de la estepa, con dos grupos étnicos y cuya función principal parece ser permitir la ocupación extranjera y el paso de tropas extranjeras. Pero mantener Ucrania bajo control contra la voluntad de su gente, cuando existe una frontera larguísima por la que se puede hacer llegar armas y propaganda antirrusa a los disidentes, es otra cuestión.
Lo más probable es que la ocupación rusa se limite a defender Donbás y Lugansk, ahora que Rusia ha reconocido formalmente su derecho a la autodeterminación. Sin disparar un solo tiro, el ejército ruso ha desplazado la frontera cien millas dentro de lo que formalmente era territorio ucraniano. Pero ahí es donde probablemente se detendrá una invasión con ocupación, y no debe confundirse con los ataques preventivos de hoy contra bases militares y aeródromos.
Estos movimientos buscan ejercer una presión creciente para lograr un acuerdo diplomático. Entonces, ¿qué quiere Putin? Básicamente, quiere que Estados Unidos salga de Europa del Este. Y tras el Brexit, ve a Gran Bretaña como el perrito faldero de América y no encuentra motivo para que ella tenga que estar allí tampoco. Además, al tener la mano sobre varios gasoductos hacia Europa, está apretando a Alemania y a los demás miembros de la OTAN de la UE para que piensen como él.
Ucrania llega tras la desastrosa evacuación de Afganistán por parte de Estados Unidos, que siguió al fracaso de su intento de derrocar a Assad en Siria. Se rumorea que los servicios de inteligencia estadounidenses organizaron el golpe fallido en Kazajistán, que las tropas rusas sofocaron con rapidez. Así, desde el punto de vista de Putin, la política estadounidense respecto a la masa continental euroasiática ha fracasado, tiene a Estados Unidos en retirada y querrá aprovechar ese repliegue.
Mientras tanto, Estados Unidos, que ha dominado Europa occidental a través de la OTAN desde la Segunda Guerra Mundial, tiene dificultades para asumir sus reveses y necesita recuperar la iniciativa. Presumiblemente, al avivar el temor a una invasión rusa, la administración Biden esperaba que Putin se echara atrás o que cayera en la trampa de atacar Ucrania. Si hubiera retrocedido, habría sido una victoria diplomática y habría permitido a Estados Unidos reconstruir su presencia en Kiev. Si Putin invade y ocupa Ucrania, Estados Unidos puede ayudar a hacer la vida extremadamente difícil a una fuerza de ocupación. De uno u otro modo, marcaría el final de los fracasos de la política estadounidense en el continente euroasiático. Gran Bretaña, como siempre, se limita a seguir la línea de América.
Pero Putin no es tonto. Está destruyendo la economía de Ucrania. Tiene la mano sobre Nord Stream 1 y 2. Y Alemania tiene demasiados intereses comerciales y financieros tanto en Rusia como en Europa del Este como para que esto no le afecte. Alemania también alberga la principal terminal ferroviaria de la ruta de la seda china. Si Alemania se humilla ante Estados Unidos, ¿le exigirá entonces Estados Unidos que corte lazos con China?
Esta es la realidad geopolítica a la que ahora deben enfrentarse Alemania y todos los europeos continentales. El nuevo canciller alemán debe decidir: ¿apoya a Estados Unidos, sacrifica el potencial económico de Alemania y ve cómo se disparan los costes de la energía, o reconoce las realidades económicas de la alianza entre Rusia y China y las enormes oportunidades que ofrece a largo plazo?
Rusia, Estados Unidos y Alemania son los principales actores cuyas decisiones determinarán el desenlace de la situación en Ucrania. Una escalada hacia un conflicto no nuclear y una ocupación rusa de Ucrania solo convendrán a los estadounidenses, al confirmar que su presencia es la garantía de la seguridad nacional.
Ucrania se ha convertido en un campo de batalla virtual.
La posición geográfica de Ucrania, entre los Estados liberados de Europa central y Rusia, hizo inevitable que se convirtiera en un elemento central de la rivalidad que continúa entre Rusia y Estados Unidos. Desde la caída de la Unión Soviética, Ucrania ha estado decidida a trazar su propio camino, independiente de Rusia, como nación soberana. Pero su punto de partida era difícil, ya que sus provincias orientales son mayoritariamente rusas, mientras que las regiones occidentales son más centroeuropeas.Las revoluciones Naranja y del Maidán, en 2004 y 2014 respectivamente, fueron luchas por poderes entre Estados Unidos y Rusia. Mientras que Estados Unidos supuestamente volcó miles de millones en sus intereses en Ucrania, en 2014 Rusia respondió tomando el control de Crimea y fomentó rebeliones en Lugansk y Donetsk. Al capturar Crimea y apoyar a dos provincias separatistas, Putin había ganado esta batalla territorial dentro de una guerra que continúa.
Al margen de estas provincias orientales, la mayoría de los ucranianos han intentado desesperadamente evitar que su país se convierta en una colonia rusa. Querían solicitar el ingreso en la UE, algo que el presidente Yanukóvich, respaldado por Rusia, rechazó en 2013, lo que desembocó en la revolución del Maidán y en la huida de Yanukóvich a Rusia. Ucrania también ha buscado la protección de la OTAN, lo que ha empujado a Putin a poner freno al avance de las influencias estadounidenses hacia el este.
Aunque Ucrania nunca dejó de aparecer en los titulares, a finales de 2014 Estados Unidos desplazó su atención a Siria. Al fracaso final en el intento de derrocar a Asad, que contó con la ayuda rusa, le siguió Afganistán. Ahora Ucrania vuelve a ocupar los titulares, esta vez a instancias de Rusia. Putin lidera ahora el conflicto de forma proactiva, en lugar de dejar que Estados Unidos cometa todos los errores mientras él encaja los golpes con calma, lo que supone un cambio importante en la estrategia rusa. Esto implica que Putin percibe a Estados Unidos desequilibrado y considera que ha llegado el momento de hacer una jugada ganadora.
Putin ha preparado sus defensas con cuidado. Tras la invasión de Crimea, políticos estadounidenses pidieron que Rusia fuera excluida de SWIFT. Desde entonces, Rusia ha desarrollado Mir, un sistema de pago para transferencias electrónicas de fondos, y un equivalente de SWIFT conocido como SPFS (sistema de transferencia de mensajes financieros), con acuerdos que vinculan el SPFS con otros sistemas de pago de China, India, Irán y los países miembros de la Unión Económica Euroasiática. El Banco Central de Rusia ha reforzado la red de banca comercial. Y también ha reducido todo lo posible su exposición al dólar invirtiendo en oro y en euros, lo que significa que se mantienen menos reservas como depósitos en el sistema bancario estadounidense y se invierte menos en bonos estadounidenses.
Con estas acciones, Putin ha dejado claro que es consciente de que el peligro para Rusia es más probable que sea una guerra financiera que una física. Como dijo el presidente Biden, tener tropas estadounidenses sobre el terreno combatiendo contra los rusos supondría una guerra mundial y no va a ocurrir. En ese sentido, Ucrania, sobre la que Rusia mantiene un control energético absoluto, es un campo de batalla virtual en una guerra por poderes.
Consideraciones financieras
Al examinar las fortalezas y debilidades de las principales partes, primero debemos confirmar quiénes son: Rusia, Estados Unidos y la UE. Y dentro de la UE, principalmente Alemania, aunque todos los Estados miembros se verán afectados.Como hemos argumentado más arriba, el verdadero objetivo de Rusia es sacar a Estados Unidos de Europa, y la estrategia de Putin consiste en abrir una brecha entre Estados Unidos y la UE y, en particular, su potencia industrial, Alemania. Los planes para separar a Estados Unidos de Europa se remontan a los primeros tiempos de Putin, con la construcción de Nord Stream para eludir Ucrania, con la que Gazprom, la empresa rusa, mantenía una disputa. El primer Nord Stream, que suministra 55 000 millones de metros cúbicos de gas natural al año, se completó en 2012. Un segundo gasoducto, Nord Stream 2, que está listo para entrar en funcionamiento, duplica esa capacidad.
 La presión estadounidense sobre Alemania para que retrase la puesta en marcha de Nord Stream 2 sigue a la degradación del dólar, en particular desde marzo de 2020, cuando la Fed redujo los tipos de interés a cero e instituyó una expansión cuantitativa de 120 000 millones de dólares al mes. El efecto ha sido socavar el poder adquisitivo del dólar para casi todas las materias primas, incluida la energía. En consecuencia, la combinación de la degradación del dólar, la demanda invernal y la ausencia de suministro adicional de Rusia ha creado una crisis energética no solo para Alemania, sino para todos los miembros de la UE.
Alemania es especialmente vulnerable: su índice de precios de producción subió un 25 % interanual a finales de enero. Alemania no puede apoyar una escalada de sanciones financieras contra Rusia en un momento en que su industria lucha con otros costes de producción en aumento. No solo su comercio con Rusia es considerable, sino que tiene intereses bancarios y financieros en Europa Central, Europa del Este y Rusia, que podrían desestabilizarse por los intentos de restringir los pagos liderados por Estados Unidos.
A pesar del apoyo inicial del canciller Scholz a las sanciones de la UE, es probable que Alemania se muestre indecisa, dividida entre las exigencias contrapuestas de una economía en colapso y la presión de la OTAN. Al retener el permiso regulatorio para Nord Stream 2, ha demostrado que, en lugar de considerar primordiales los intereses de sus electores, ha cedido a la presión de la OTAN. Esta debilidad de Olaf Scholz es coherente con el socialismo indeciso de su Partido Socialdemócrata y con el continuo sentimiento de culpa de Alemania tras dos guerras mundiales.
Consciente de la importancia de Alemania y de su probable indecisión, el presidente francés Macron aprovechó la oportunidad política para mediar entre Rusia y la UE, lo cual favorece la causa rusa. Macron simplemente ofreció otro canal para el mensaje de Putin sobre la OTAN: que Estados Unidos salga de Europa y que la UE se responsabilice de su propia defensa. Y dadas las ambiciones de Macron para Francia en Europa, es probable que lo vea como una oportunidad para que Francia asuma el liderazgo en los futuros acuerdos de defensa de la UE una vez que la situación de Ucrania haya pasado. Eso será más adelante, pero por ahora la UE se mantiene firme tras las propuestas de sanciones de Estados Unidos y el Reino Unido.
Las sanciones rara vez funcionan. Solo animan a los sancionados a profundizar en sus propios recursos intelectuales y empresariales y a esforzarse por encontrar la manera de eludirlas. Rusia simplemente venderá su gas en otro lugar: con estos precios elevados el perjuicio es mínimo, y pueden permitirse restringir los suministros a través de Ucrania, del gasoducto Yamal-Europa y del Turk Stream. Podría ser sensato que Rusia permitiera por ahora que continúen los flujos por Nord Stream 1, reservando su restricción como amenaza de reserva. Los precios del gas en Europa probablemente subirán aún más, lo que supondrá una ganancia inesperada para Rusia. El tuit que aparece a continuación, del presidente ruso Medvédev, implica que los precios del gas europeo se duplicarán a partir de aquí.
 La aparente falta de comprensión de las consecuencias económicas y financieras para la UE por parte de sus dirigentes es un factor imprevisible y peligroso. La exposición económica y financiera de Alemania frente a sus vecinos orientales ya se ha mencionado, pero otros miembros de la UE están igualmente expuestos. Además, las imprudentes políticas inflacionistas del BCE han minado la salud financiera de todo el sistema del euro hasta el punto de que, incluso con la actual subida de los rendimientos de los bonos, el BCE y todos los bancos centrales nacionales (con solo tres excepciones menores) tienen pasivos superiores a sus activos. Toda la eurozona es una montaña de desastres financieros en equilibrio sobre un vértice desde el cual está a punto de desplomarse.[i]
No podemos asegurar que Ucrania vaya a ser la gota que colme el vaso para el sistema del euro, pero sí podemos señalar la ignorancia política respecto a esta inestabilidad. Cualquier banquero central disidente (y podría haber alguno, en particular en el Bundesbank) no tiene influencia a nivel político. Debemos suponer que ninguno de los principales actores políticos de esta tragedia es consciente de la crisis financiera y económica que aguarda en Europa a que alguien la desencadene. Y si los rusos han cometido un error, será en su acumulación de reservas en euros, que resultarán carecer de valor cuando el sistema del euro se derrumbe.
Es probable que los oligarcas ya hayan anticipado las sanciones financieras individuales y hayan tomado medidas para evitarlas: los oligarcas no son tontos. Las sanciones contra los bancos rusos también habrán sido anticipadas y probablemente causarán menos daño a estos que a sus contrapartes del sistema bancario de la UE, en particular si se presiona a SWIFT para que suspenda el acceso de la banca rusa.
No solo Ucrania, sino toda la UE, a la que Rusia suministra más del 40 % de su gas natural, está siendo asfixiada. Podemos estar razonablemente seguros de que el gobierno ruso ha simulado esta situación de antemano.
Inflación, oro y consecuencias imprevistas
La situación actual es muy distinta de la de 2014, en el momento de la revolución del Maidán, ya que desde entonces el mundo ha aumentado de forma masiva la deuda pública y la cantidad de moneda en circulación. En el momento de la anexión de Crimea, los precios de las materias primas descendían desde su máximo de 2011, y tras Crimea cayeron con fuerza, con consecuencias negativas para la economía rusa. La expansión de las monedas del mundo está ahora impulsando al alza los precios de las materias primas y de la energía, debido a que su poder adquisitivo disminuye.La figura 2 muestra cómo ha aumentado el precio de una cesta de materias primas desde que la Fed redujo su tipo de interés de referencia hasta el límite del cero e instauró la flexibilización cuantitativa (QE) con 120.000 millones de dólares al mes. En esos 22 meses, los precios de las materias primas han subido un 127 % según esta medida.
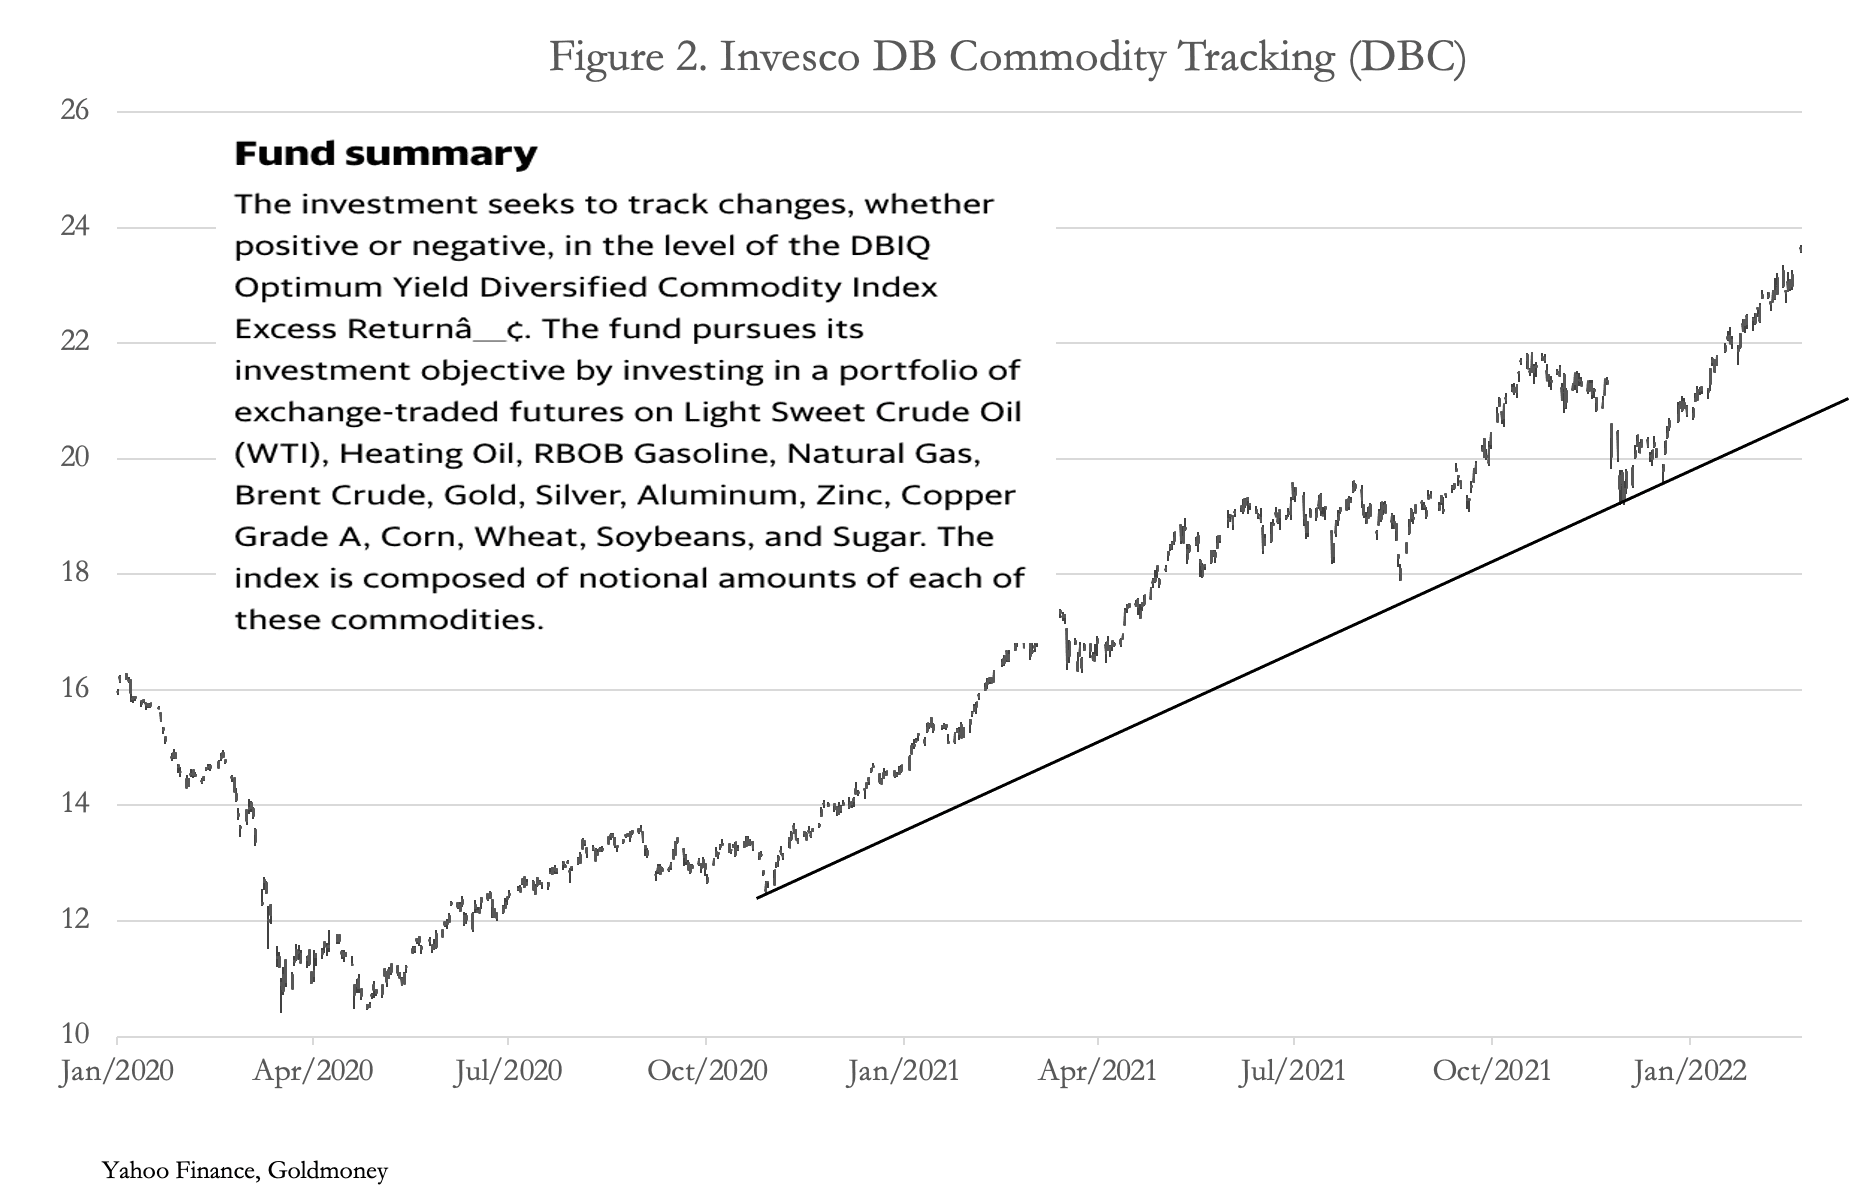 Cuando todos los precios de las materias primas suben al mismo tiempo, se debe a la depreciación de la moneda, que es lo que ha ocurrido aquí. Dentro del contexto más amplio de las materias primas, las subidas de los precios de la energía han sido especialmente acusadas, y Rusia es uno de los grandes beneficiarios, lo que ha generado un superávit sustancial en su balanza comercial.
Desde hace mucho tiempo, la alianza chino-rusa aspira no solo a expulsar a Estados Unidos de la Isla Mundial, sino también a reducir la dependencia del dólar. Aunque el comercio entre Rusia y China se liquida cada vez más en sus propias monedas, mientras el dólar conserve su credibilidad para liquidar las transacciones internacionales, seguirá dominando el comercio de las demás naciones de la masa continental euroasiática.
La alternativa fiduciaria para Rusia ha sido el euro, lo que explica en parte por qué lo ha acumulado en sus reservas de divisas. Pero desde 2014, la estabilidad del sistema del euro se ha deteriorado hasta el punto de que la moneda ya no es una alternativa creíble al dólar estadounidense. No podemos estar seguros de que esto se entienda en el Kremlin. Pero siempre ha existido un Plan B, que es la acumulación de oro físico.
Hay indicios de que las reservas oficiales de China y Rusia subestiman la situación real. Tras la entrada en vigor, en 1983, de la normativa por la que se encomendaba al Banco Popular de China la responsabilidad exclusiva de la adquisición de las reservas de oro y plata del país, he estimado que el Estado acumuló hasta 20.000 toneladas de oro antes de permitir que el público poseyera oro, para lo cual se creó en 2002 la Bolsa de Oro de Shanghái. Desde entonces, la SGE ha entregado a manos del público otras 20.000 toneladas procedentes de sus cámaras, aunque parte de ellas habrán regresado como chatarra.
El Estado chino ha conservado el derecho exclusivo de extraer y refinar oro, e incluso importa doré del extranjero. China es ahora, con diferencia, el mayor productor minero de oro del mundo y sigue añadiendo más de toneladas al año al total de las existencias sobre el suelo (el descenso del año pasado hasta 350 toneladas se debió a la COVID), que permanecen todas blindadas dentro de China. Estas políticas, así como los indicios anecdóticos, sugieren que mi estimación anterior de 20.000 toneladas de oro en manos del Estado era realista.
Rusia se ha incorporado relativamente tarde a la acumulación de reservas de oro, con 2.298 toneladas acumuladas oficialmente. Pero, al ser el segundo productor minero de oro después de China, con 330 toneladas, es probable que, tras las sanciones financieras anteriores, Rusia haya acumulado también reservas de oro no declaradas. Además, vemos que todos los miembros de la OCS y sus asociados han aumentado sus reservas de oro declaradas un 75 % desde 2014. Por tanto, el Plan B parece consistir en respaldar con oro los rublos y los renminbi fiduciarios en caso de un colapso de las monedas fiduciarias occidentales.
Occidente no tiene un plan así. Los cincuenta y un años en que Estados Unidos ha negado el oro como dinero definitivo e intentado relegarlo parecen haberlo dejado escaso: de lo contrario, habría podido devolver el oro de Alemania a petición, en lugar de intentar dilatarlo a lo largo de varios años. Además, los bancos centrales occidentales arriendan y intercambian su oro de forma rutinaria, lo que lleva a una doble contabilización de las reservas y a una falta de claridad sobre la propiedad. Podemos estar seguros de que ni Rusia ni China incurren en estas prácticas.
La consecuencia de estas disparidades es convertir en arma el estatus monetario del oro y transformarlo en un arma nuclear en una guerra financiera. Si, por ejemplo, durante los intentos liderados por la OTAN de desestabilizar el rublo, Rusia declarase otras 6.000 toneladas para igualar la cifra no auditada de Estados Unidos, y China revisase sus reservas para estabilizar el renminbi, probablemente se produciría una huida masiva contra el dólar. Sería un modo infalible de que los hegemones asiáticos destruyan el poder económico y militar de EE. UU.
Por tanto, en última instancia, EE. UU. y sus aliados de los Cinco Ojos no pueden ganar una guerra financiera. Cuando China y Rusia planificaron sus defensas financieras, este paraguas de oro tenía sentido, y los servicios de seguridad de Estados Unidos lo habrían conocido, aunque no sus implicaciones completas. Pero las cosas han cambiado, en particular por la depreciación de todas las grandes monedas, incluido el renminbi. China se enfrenta a una crisis inmobiliaria cíclica de corte tradicional y solo se le ocurre salir del apuro imprimiendo dinero. Junto con la Fed, el BCE y el Banco de Japón, el Banco Popular de China ha expandido su balance de forma imprudente, y entre todos han pasado del equivalente de 5 billones de dólares en 2007 a más de 31 billones hoy, con un ritmo de expansión especialmente alto desde marzo de 2020.
Las consecuencias para el poder adquisitivo de sus monedas se están volviendo ya evidentes y dan un impulso extra a la estrategia de Rusia respecto al suministro energético europeo. Lo que pocos políticos parecen advertir, y debemos incluir aquí a Putin, es el frágil estado de los principales bancos centrales. Al haber cargado sus balances con deuda pública de renta fija, la caída del valor de mercado de esos bonos está eliminando el margen de los activos sobre los pasivos de los bancos centrales. Mientras que la Fed, el Banco de Japón y el Banco de Inglaterra pueden recurrir a sus gobiernos para recapitalizarse, por embarazoso que sea, el BCE no tiene esa opción.
Los accionistas del BCE son los bancos centrales nacionales del sistema del euro. Y estos, a su vez, salvo los de Irlanda, Malta y Eslovenia, tienen pasivos que superan con holgura sus activos. El sistema del euro ya es insolvente, y la acción de Rusia sobre el suministro de energía podría empujar a todo el sistema monetario al abismo.
Dada la tenencia de euros en las reservas del Banco Central de Rusia, podemos calificarlo de consecuencia no deseada.
[i] Consulta la sección sobre el BCE en https://www.goldmoney.com/research/goldmoney-insights/central-banks-are-now-insolvent
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e informaciones recogidas en él corre por tu cuenta y riesgo.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e informaciones recogidas en él corre por tu cuenta y riesgo.