
El shock de Trump provocó algunas reacciones inesperadas en los mercados, explicadas en parte por inversores que apostaron por un argumento de apetito por el riesgo: acciones en lugar de bonos, y compra de dólares mediante la venta de otras divisas y de oro.
Esto se debe a que el presidente electo Trump ha afirmado que aplicará políticas de inversión en infraestructuras y de recorte de impuestos. Si sigue adelante con este plan, provocará mayores déficits fiscales y tipos de interés más altos. El aspecto global del reajuste de los mercados se centra en las tensiones entre el dólar, por un lado, y el euro y el yen, por otro, ambos todavía atrapados en tipos de interés negativos. Los flujos de capital favorecen claramente al dólar y están sometiendo a los mercados de eurodivisas a una tensión considerable.
El oro se ha visto atrapado en el fuego cruzado, al ser una forma sencilla de que los fondos de cobertura estadounidenses apuesten por un dólar al alza vendiendo oro en corto. Aunque esta presión puede persistir, sobre todo si el euro se debilita más antes del referéndum italiano, es en esencia un efecto de mercado temporal. Este artículo explica por qué, analizando la siguiente fase del ciclo de crédito y sus implicaciones para los tipos de interés y los precios, que se verá impulsada por los mayores déficits fiscales de EE. UU., además del acopio de materias primas por parte de China. Concluye que hay factores en juego que fueron identificados originalmente por Gordon Pepper, reconocido como la mente analítica más brillante del mercado de gilts británico en las décadas de 1960 y 1970.
Pepper observó que los bancos eran sistemáticamente malos inversores en gilts de vencimiento corto, y que casi siempre perdían dinero. La razón, explicó, era que los bancos compraban gilts cuando eran reacios a prestar y los vendían cuando se sentían más seguros. Esto significaba que compraban bonos del Estado cuando la confianza económica estaba en su punto más bajo, las deudas incobrables del sector privado habían aumentado y los tipos de interés habían bajado para reflejar el entorno de recesión. Esas eran las condiciones que marcaban el máximo de los precios de los bonos.
Con la misma certeza con la que el día sigue a la noche, la recuperación siguió a la recesión. A medida que mejoraban las condiciones comerciales, las adquisiciones de empresas se hicieron habituales, ya que los negocios se reposicionaban ante mejores perspectivas, y siguió un período de mayor inversión industrial. Los bancos empezaron, con retraso, a reducir sus posiciones en gilts para aportar capital a la expansión económica. Cuando los bancos se sintieron con la confianza suficiente para prestar, los mercados ya habían anticipado una mayor demanda de crédito, así como unas perspectivas más inflacionistas. Inevitablemente, los bancos acabaron vendiendo sus gilts con pérdidas.
Pepper había identificado la mecánica de los flujos de crédito bancario entre los sectores financiero y no financiero, un tema importante que sigue pasándose por alto en general incluso hoy. En la actualidad, el ciclo de crédito se ha prolongado y distorsionado, porque la mayoría de las malas inversiones acumuladas, que normalmente se eliminarían en la fase de descenso del ciclo de crédito, se han dejado persistir gracias a la agresiva supresión de los tipos de interés por parte de la Fed. En consecuencia, el crédito bancario nunca se reasignó de usos improductivos a otros más productivos, sino que se ha ido ampliando y prolongando en nombre de la ingeniería financiera.
Las cosas están a punto de cambiar. El presidente electo Donald Trump ha afirmado que ampliará el gasto público en infraestructuras y, al mismo tiempo, recortará los impuestos; en ese caso, pondrá en marcha una nueva fase expansiva de la economía estadounidense, que llevará a un aumento adicional del crédito bancario. El efecto inmediato ha sido elevar los rendimientos de los bonos y aumentar las expectativas de tipos de interés más altos en dólares.
Si partimos de la tesis de Gordon Pepper, los bancos solo se encuentran en las fases iniciales de las pérdidas por valoración a mercado de los bonos, ya que todavía no han vendido sus carteras de bonos para crear margen de crédito con el que financiar la ampliación de infraestructuras y un déficit fiscal mucho mayor. Eso no ocurrirá antes del próximo año, suponiendo que Trump cumpla sus planes económicos. Pero cabe esperar que, antes de entonces, los mercados descuenten cada vez más las futuras ventas de bonos por parte de los bancos y otros intermediarios financieros y, dado que las rentabilidades cayeron a niveles inusualmente bajos antes de los planes expansivos de Trump, cabe esperar que las pérdidas en bonos sean proporcionalmente mayores.
La nueva fase expansiva
El presidente electo Trump aboga, en la práctica, por un estímulo fiscal sustancial para la economía. La diferencia entre el estímulo monetario y el estímulo fiscal se encuentra en la inflación de precios. En pocas palabras, el estímulo monetario tiende a inflar los precios de los activos, mientras que el estímulo fiscal tiende a inflar los precios de consumo. Por lo tanto, el estímulo fiscal conduce con mayor certeza a una subida de los tipos de interés y de las rentabilidades de los bonos, por el efecto de la inflación de precios, lo que causa pérdidas dolorosas a los bancos que han invertido en bonos.
Cabe esperar que el cambio del estímulo monetario al fiscal erosione los precios de los activos, por motivos que se aclararán más adelante. La siguiente tabla ilustra los flujos que pueden surgir del estímulo fiscal de la economía y muestra con mayor claridad las tesis de Pepper.
El gasto público aumenta a lo largo del ciclo, como reflejo del estímulo fiscal, en este ejemplo del 35 % al 37 % de la economía. Y, como el estímulo fiscal se gasta en el sector privado no financiero, este también crece. Inevitablemente, el sector financiero, que representa el dinero empleado en actividades puramente financieras, se ve presionado y, en este caso, cae del 30 % al 25 % de la economía. Puede decirse que las actividades financieras se deflacionan.
Aunque las cifras reales diferirán de este ejemplo teórico, este ilustra que, en la fase expansiva, el dinero debe abandonar las actividades puramente financieras. No es posible tener a la vez un estímulo fiscal y una reasignación de recursos económicos hacia el sector privado no financiero sin crear un potente efecto deflacionario sobre los activos financieros. En consecuencia, no solo subirán las rentabilidades de los bonos, sino que también se verán afectados los mercados de renta variable, justo en el momento en que los fundamentos de las acciones parecen estar en su mejor punto. Por lo tanto, la euforia actual del mercado de renta variable refleja una mejora del sentimiento que se adelanta a la realidad.
Los keynesianos sostendrían que las tensiones que sufre el sector financiero pueden compensarse con una expansión del crédito. Al principio, puede que sea así, siempre que los bancos tengan margen en sus balances para un crecimiento adicional del crédito. Sin embargo, los efectos inflacionistas de la expansión fiscal sobre los precios de consumo se convierten en una fuerza considerable y relativamente inmediata, que domina rápidamente las consideraciones de política monetaria. Esto se debe a que el déficit fiscal se traduce directamente en un aumento de la demanda de bienes y servicios a través del gasto público, lo que empuja los precios al alza al gastarse el dinero adicional creado de la nada. El resultado es que el banco central acaba inevitablemente subiendo los tipos de interés para proteger el poder adquisitivo de la moneda.
Probablemente el ejemplo más claro de este efecto en la memoria reciente fue la economía del Reino Unido en la primera mitad de los años setenta, que motivó el análisis de Pepper. A partir de 1970, el Gobierno de Heath reflacionó de forma agresiva, reduciendo los tipos de interés y aumentando el estímulo fiscal. El resultado fue un auge bursátil que terminó en mayo de 1972, tras haber tocado fondo las rentabilidades de los gilts a comienzos de ese año. A medida que la economía mejoraba, las rentabilidades de los gilts siguieron subiendo y la renta variable entró en un profundo mercado bajista. El Banco de Inglaterra subió los tipos de interés, mientras las rentabilidades de los gilts aumentaban, los precios de las acciones caían y la inflación de precios crecía. La especulación pasó de los mercados de renta variable a la propiedad comercial, cuando los alquileres y los valores de capital respondieron a la expansión de la demanda de oficinas, impulsada por el auge económico artificial.
Finalmente, la inflación de precios se aceleró hasta el punto de que hubo que subir aún más los tipos de interés, lo que desencadenó el colapso del mercado de la propiedad comercial y obligó a rescatar a los bancos prestamistas vinculados a él. A lo largo del ciclo, el tipo base del Banco de Inglaterra había pasado del 5 % en septiembre de 1971 al 13 % en noviembre de 1973, lo que precipitó el desplome de la propiedad comercial. Las rentabilidades de los gilts a largo plazo se habían más que duplicado, hasta superar el 15 %, y el mercado de renta variable perdió el 75 % de su valor a finales de 1975. La situación financiera del Gobierno británico era tan mala que tuvo que pedir dinero prestado al FMI.
Hoy están apareciendo todas las señales de un ciclo similar, pero a mayor escala, con Donald Trump dispuesto a aplicar las políticas fiscales expansivas de Edward Heath. Sin embargo, hay diferencias evidentes, en particular la elevada carga de deuda del sector privado. En la década de 1970 los niveles de deuda del sector privado eran bajos, tanto que los precios de la vivienda en el Reino Unido apenas se vieron afectados por la subida de los tipos de interés. Hoy, los precios marginales de la vivienda suelen reflejar hipotecas con una relación préstamo-valor del 80 %. De hecho, el nivel de deuda del sector privado en Estados Unidos es ahora tan grande que una subida del tipo de los fondos federales hasta entre el dos y el tres por ciento podría bastar para hundir tanto los precios de la vivienda como el sector financiero estadounidense.
Otra diferencia importante es la interconexión de los mercados. Es seguro que el aumento de los rendimientos de los bonos del Tesoro de EE. UU. se trasladará a los rendimientos en otras divisas, en particular a los de la zona euro. Los bancos de la zona euro, cuya moneda podría ver amenazada su propia supervivencia por estos acontecimientos, se enfrentarán a pérdidas en bonos potencialmente tan grandes que todo el sistema bancario europeo podría colapsar. Es probable que el BCE siga inyectando dinero en el sector financiero en un intento desesperado de salvar a los bancos, pero solo puede hacerlo hasta cierto punto antes de que el efecto inflacionista sobre los precios de la caída del euro le obligue a subir también los tipos de interés.
Gran Bretaña, junto con todos los demás en los años setenta, así como EE. UU. en los próximos años, compartía también un problema específico: el aumento de los precios de las materias primas y la energía. La demanda artificial generada por la expansión fiscal en EE. UU. en el periodo 1970-74 contribuyó a un aumento significativo del nivel general de precios de las materias primas. Lo más notable fue la subida del precio del petróleo, que la OPEP elevó de 3 a 12 dólares por barril solo en 1973. El aumento de los precios de las materias primas se pagó con expansión monetaria, igual que hoy. Y hoy China persigue vastos planes de infraestructuras para toda Asia, lo que le exige almacenar y utilizar cantidades sin precedentes de materias primas industriales y energía. Los planes expansivos de Trump chocarán con los planes, mucho mayores, de China, lo que hará subir aún más los precios de las materias primas medidos en dólares. Esto se suma a las considerables subidas registradas hasta ahora, y empeora unas perspectivas de precios que ya eran malas.
El efecto sobre el oro
El gráfico siguiente muestra cómo se comportó el precio del oro en los años setenta.
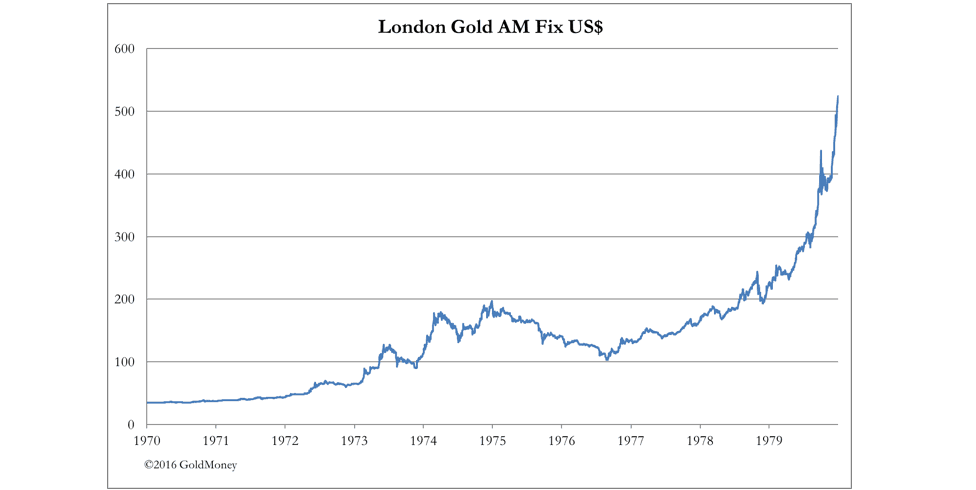
El oro pasó de 35 a 197,50 dólares entre 1970 y finales de 1974, un aumento de más de cuatro veces. Durante ese periodo, como se ha mencionado antes, el tipo base del Banco de Inglaterra subió del 5 % al 13 %. El tipo de descuento de la Fed era del 4,5 % en 1972 y subió al 8 % en agosto de 1974. Así pues, la subida del precio del oro fue acompañada de una subida de los tipos de interés, lo que contradice la sabiduría convencional de hoy. El oro llegó a alcanzar un máximo de 850 dólares en el fixing de la tarde del 21 de enero de 1980, cuando el tipo de descuento de la Fed estaba en un elevado 12 %.
La creencia actual de que la subida de los tipos de interés es mala para el oro quedó refutada por aquellos hechos. El oro subió por motivos que tenían poco que ver con los tipos de interés y mucho con la aceleración de la inflación de precios. La única forma de detener la subida del precio del oro era elevar los tipos de interés lo bastante y con la suficiente rapidez como para hundir la actividad económica, que es lo que hizo Paul Volcker en 1980-81. En otras palabras, mientras la Fed no renuncie a toda pretensión de apoyar el crecimiento económico, la gente seguirá aumentando su preferencia por poseer bienes frente a mantener dólares, reduciendo así continuamente su poder adquisitivo.
Otra forma de ver el posible precio del oro es pensar en él en términos de precios de materias primas, que a largo plazo tienden a ser más estables medidos en oro que medidos en monedas fiduciarias. Dadas las perspectivas de los precios de las materias primas, con China y EE. UU. compitiendo por ellas y ampliando la cantidad de dinero para pagarlas, es más probable que el precio del oro mantenga su poder adquisitivo frente al aumento de precios de las materias primas, en lugar de declinar junto con las monedas de papel. China se ha preparado para este escenario, pues desde 1983 sigue una política duradera de acumulación de oro. La cantidad que ha acumulado además de las reservas declaradas es un secreto de Estado, pero mi estimación es de al menos 20 000 toneladas. En 2002, el Estado había asegurado presumiblemente suficiente oro físico para sí mismo como para permitir que sus propios ciudadanos se sumaran, porque ese es el año en que el Banco Popular fundó la Bolsa de Oro de Shanghái y se levantó la prohibición de la propiedad privada de oro en China.
En los últimos catorce años, particulares y empresas de China han acumulado al menos otras 10 000 toneladas, y China se ha convertido con diferencia en el mayor productor y refinador de oro. Podemos decir con propiedad que China se ha preparado a sí misma y a sus ciudadanos con mucha antelación para el colapso del poder adquisitivo de las monedas de papel que es probable que provoque su demanda de materias primas. Lo único que debe hacer es deshacerse de su acumulación de bonos del Tesoro de EE. UU. antes de que se vuelvan inservibles, algo que ya está haciendo.
Estados Unidos, por el contrario, no está en absoluto preparado para unos precios de las materias primas más altos. Sus reservas de oro, suponiendo que sean las declaradas, son insuficientes para respaldar un dólar en declive y, en cualquier caso, a los tenedores de dólares no se les ofrece la conversión a oro. En cuanto a la demanda de materias primas, Estados Unidos desempeñará de todos modos un papel secundario frente a China en los próximos años, lo que solo empeorará una situación de precios ya mala.
Debido a la demanda china de materias primas, que continúa y no es cíclica, existe un riesgo significativo de que ni siquiera una recesión liquidadora de deuda, provocada por tipos de interés mucho más altos, acabe con la inflación de precios en las divisas occidentales. A diferencia de lo que ocurría en los años setenta, cuando el dólar marcaba el compás al que bailaban todas las demás monedas, China, Rusia y todas las naciones vinculadas a ellas por el comercio ya no bailan exclusivamente al son del dólar. En consecuencia, la política monetaria estadounidense ya no ejerce un control absoluto sobre la inflación de precios global, medida en divisas fiduciarias.
Por lo tanto, las presiones inflacionistas sobre los precios podrían persistir, a pesar de una recesión liquidadora de deuda en Estados Unidos. No puede descartarse la posibilidad de que el entorno de precios del dólar siga siendo inflacionista durante una recesión económica en Estados Unidos, a pesar de la política monetaria de la Fed. Pero antes de que esa posibilidad se ponga a prueba, la probabilidad de un colapso sistémico en la Eurozona es un riesgo más inmediato y amenazante.
Conclusión
Actualmente afrontamos la perspectiva de una reasignación de capital desde el sector financiero estadounidense hacia el gobierno y las actividades no financieras, impulsada por los planes expansivos del presidente electo Trump. Estos planes, si se llevan a cabo, provocarán una salida de dinero de las actividades puramente financieras y tendrán un efecto profundamente negativo sobre los precios de los activos. Además, la inflación de precios, resultado de la expansión fiscal, elevará los precios al consumo a niveles imprevistos, lo que obligará a la Fed a subir los tipos de interés más de lo que hoy se espera. Este artículo ha señalado por qué la subida de los tipos de interés en la fase expansiva del ciclo del crédito no socava el precio del oro, a menos que, y esto ya no es seguro, los tipos se suban hasta el punto de llevar a la economía estadounidense a una recesión. Sin embargo, el mundo ya no depende únicamente de los factores económicos y monetarios de Estados Unidos, porque la demanda asiática de materiales industriales se ha convertido en el principal motor de la demanda de materias primas. Por lo tanto, ya no podemos estar seguros de que un shock al estilo Volcker por parte de la Fed acabe con la inflación de precios al final del próximo ciclo expansivo del crédito.
Como demuestra con claridad toda la experiencia del pasado, es un error creer que el precio del oro lo determinan únicamente los tipos de interés del dólar o su fortaleza relativa frente a otras divisas. Siendo así, la debilidad actual del precio del oro es simplemente el reflejo de una escasez temporal de dólares, y nada más.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.