
Tras la promesa de la Fed, el 23 de marzo, de imprimir dinero sin límite para rescatar a la economía estadounidense golpeada por el covid, China pasó de su política de importación de materiales industriales a una postura más agresiva. Al examinar la lógica de este movimiento, este artículo concluye que, aunque hay motivos geopolíticos sólidos detrás, el efecto monetario será reducir el poder adquisitivo del dólar, y que esto ya está ocurriendo. Más recientemente ha surgido una amenaza velada: China podría deshacerse de todos sus bonos del Tesoro y de agencias de EE. UU. si la relación con Estados Unidos se deteriora aún más. Esto parece una cobertura para que China reduzca con más agresividad su exposición al dólar. Las consecuencias son una amenaza de primer orden para la política de la Fed de intensificar la política monetaria manteniendo al mismo tiempo el estatus del dólar en los mercados de divisas.
Introducción
El 3 de septiembre, el Global Times, diario estatal chino que actúa como portavoz del Gobierno, publicó en portada un artículo en el que advertía de que:
"China reducirá gradualmente sus tenencias de deuda estadounidense hasta unos 800.000 millones de dólares en circunstancias normales. Pero, por supuesto, China podría vender todos sus bonos estadounidenses en un caso extremo, como un conflicto militar", declaró el jueves al Global Times Xi Junyang, profesor de la Universidad de Finanzas y Economía de Shanghái”[i].
No te dejes engañar por la atribución a un profesor chino aparentemente independiente: no habría sido el artículo de portada si el Gobierno chino no lo hubiera autorizado. Aunque China ya ha empezado a recortar sus tenencias de bonos del Tesoro, el anuncio (pues eso es en realidad) de que China está dispuesta a intensificar la guerra financiera contra Estados Unidos es muy grave. El mensaje debería estar claro: China está dispuesta a hundir el mercado del Tesoro estadounidense. En el pasado, los defensores del Gobierno de EE. UU. han dicho que China no tiene a quién vender toda su cartera. La sugerencia más reciente es que las tenencias de bonos del Tesoro de China se pongan en un fideicomiso para las víctimas del covid, una propuesta que, de llevarse a cabo, socavaría la confianza extranjera en el dólar y podría poner un rápido final a su papel de reserva.[ii] Por ahora son meras cavilaciones propias de tiempos de paz. En una guerra financiera, si China pusiera toda su cartera en el mercado, los rendimientos del Tesoro se dispararían, a menos que alguien como la Fed intervenga para comprarlo todo.
Si eso ocurriera, China tendría entonces casi un billón de dólares que vender, lo que haría caer el dólar frente a aquello que los chinos compren. Y no pienses ni por un momento que, si China se deshiciera de sus bonos del Tesoro, los demás tenedores extranjeros se quedarían de brazos cruzados. Esta acción probablemente pondría fin al papel del dólar como moneda de reserva mundial, con graves consecuencias para las economías estadounidense y mundial.
Hay otra posibilidad: que China tenga la intención de vender de todos modos todos sus bonos del Tesoro y esté usando la política monetaria estadounidense como pretexto. Es esta posibilidad la que vamos a explorar a continuación.
La estrategia de China con las materias primas: también se trata del dólar
La mayoría de los analistas coinciden en que China tiene como objetivo a largo plazo promover el renminbi para la liquidación de operaciones comerciales. Aunque China ha avanzado en este objetivo, también coinciden en que el renminbi no desafiará el estatus del dólar como moneda de reserva en un futuro previsible. Por tanto, se cree que cualquier cambio en la relación entre el dólar y el renminbi será evolutivo y no repentino.
Los acontecimientos recientes han alterado de forma drástica esta perspectiva. China está acumulando ahora de manera agresiva materias primas y otros materiales industriales, así como alimentos y otros suministros agrícolas. Simon Hunt, un analista del cobre y observador de China muy respetado, lo expresó así:
«La dirigencia china empezó a preparar nuevos planes de contingencia en marzo/abril por si las relaciones con Estados Unidos se deterioraban hasta el punto de que este intentara cerrar rutas marítimas clave. Estos planes incluían mantener existencias excedentes de productos y componentes dentro de las cadenas de suministro, lo que suponía importar mayores toneladas de materias primas, commodities, alimentos y otros productos agrícolas. También era una oportunidad para gastar parte de los dólares que han ido acumulando, reduciendo sus tenencias de deuda del gobierno estadounidense y aprovechando sus mayores superávits comerciales.
Tomando el cobre como ejemplo, no solo importarán suficiente cobre para cubrir las necesidades de consumo actuales, sino además entre 600 y 800 kt para las necesidades adicionales de sus cadenas de suministro y otras 500 kt para la reserva estatal. El resultado de estas compras dejará el mercado mundial del cobre muy ajustado, especialmente en los próximos dos años».[iii]
Salvo la propagación de los confinamientos por la Covid-19 fuera de China, no hubo ningún acontecimiento geopolítico concreto que desencadenara un cambio de política hacia las materias primas, aunque es cierto que las relaciones con Estados Unidos van por una senda de deterioro. En lugar de recurrir a la piratería de Estado en alta mar, el temor a que EE. UU. pudiera bloquear las importaciones de China se materializaría posiblemente mediante una acción estadounidense para impedir que las empresas occidentales proveedoras de materias primas las suministren, del mismo modo que Estados Unidos controla con quién opera el sistema bancario mundial.
China ya ha acordado objetivos de importación de soja y maíz estadounidenses, que solo se han cumplido en parte, supuestamente porque espera a la cosecha de este año. Ha estado comprando soja a otras fuentes más baratas, como Brasil, pero es demasiado pronto para decir que China esté frenando las importaciones estadounidenses como parte de una estrategia de negociación comercial. Lo interesante es el momento en que China decidió hacer compras más agresivas: coincidió con el cambio de política monetaria de la Fed a finales de marzo, que inició un rumbo infinitamente inflacionista, o le siguió de cerca. La figura 1 apunta a esta relación.
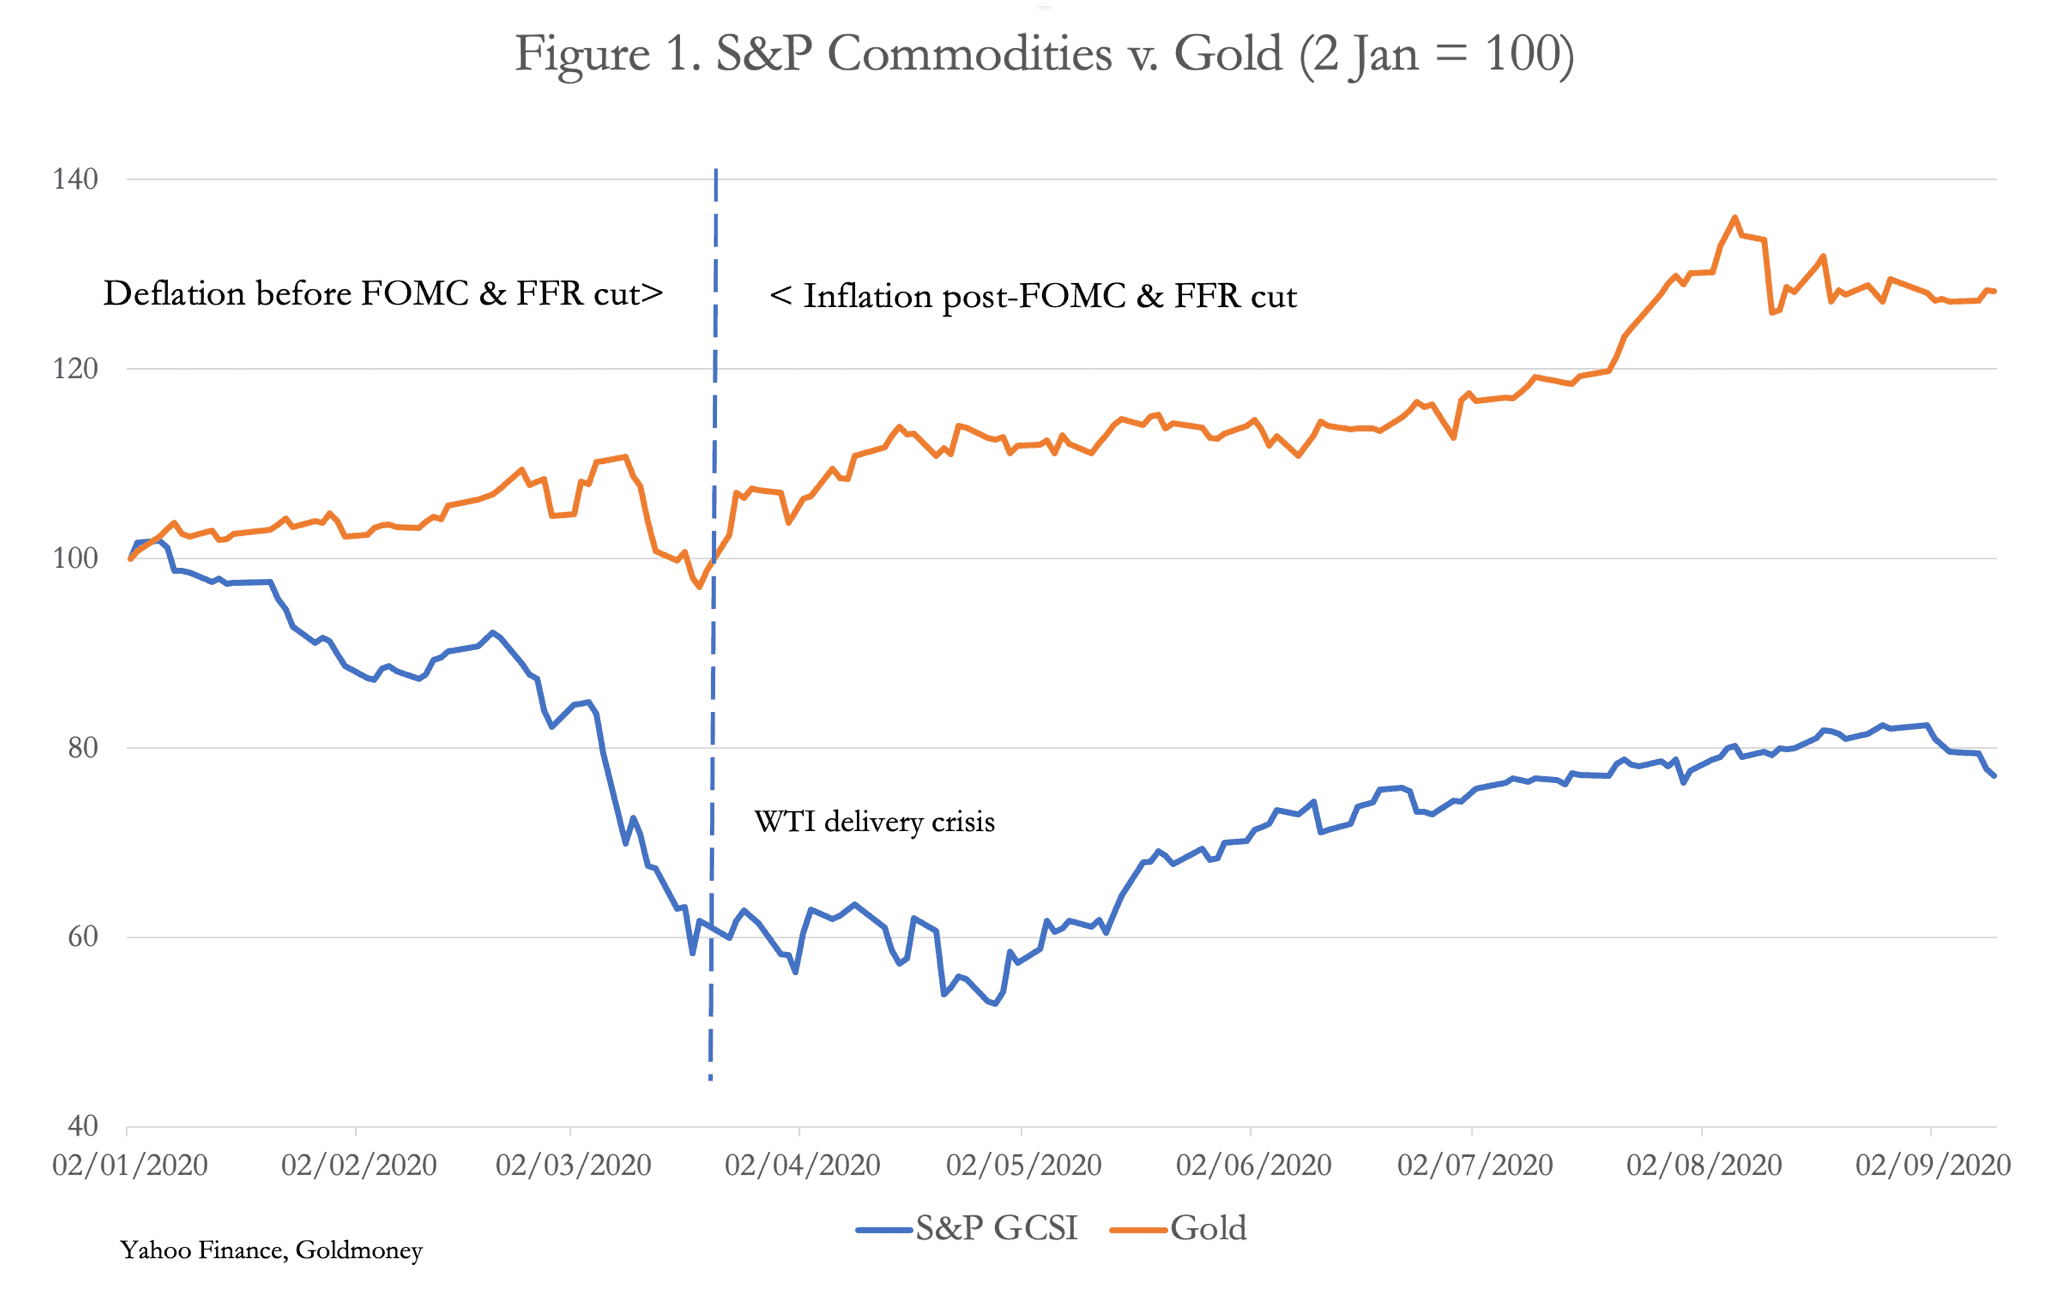
La línea discontinua divide 2020 en dos partes. En la primera, vivimos un sentimiento deflacionista cada vez más intenso que condujo a la Fed a recortar los tipos a cero el 16 de marzo y, después, a prometer inflación ilimitada en el comunicado del FOMC del 23 de marzo. La segunda parte es el periodo inflacionista que comenzó entonces como consecuencia de esas medidas. El índice S&P 500 revirtió entonces su caída anterior del 33% y comenzó su espectacular avance hacia nuevos máximos, y el índice del dólar ponderado por comercio alcanzó su techo y desde entonces ha perdido alrededor de un 10%. El oro captó la señal y subió un 40%, mientras que las materias primas también se dieron la vuelta al alza, con una ganancia más moderada del 20% hasta ahora. La relación oro/plata se desplomó de 125 a 72 en la actualidad, a medida que las cualidades monetarias de la plata recuperaban importancia. El índice de materias primas S&P GCSI se vio inicialmente frenado por el fiasco de la entrega del contrato de futuros del WTI en abril, pero la recuperación del petróleo crudo se ha reanudado. Tanto el oro como las materias primas se están ajustando claramente a un mundo de inflación monetaria cada vez más rápida, en el que las malas noticias económicas la acelerarán todavía más.
Si la decisión de China de aumentar el ritmo de importación de materias primas y productos básicos se tomó realmente en ese momento, es muy probable que no obedeciera solo a razones geopolíticas, sino a la lectura que hace China de las perspectivas del dólar. Cuando todos los precios de las materias primas suben, solo cabe una respuesta: la moneda común a todas ellas está perdiendo poder adquisitivo. Y, por el momento en que se produjo, eso parece estar al menos en parte detrás de la decisión de China de acelerar las compras de una amplia gama de materiales industriales y agrícolas.
Con un nivel razonable de reservas de materias primas antes del 23 de marzo, China podría haber adoptado una postura más relajada y comprar más productos importados cuando los necesitara. Pero la reserva que sí tiene en cantidades enormes es la de dólares, de los cuales alrededor del cuarenta por ciento está invertido en bonos del Tesoro de EE. UU. y deuda de agencias. Algo menos de un billón se ha prestado a socios comerciales, sobre todo en el África subsahariana y Sudamérica, así como a socios de las rutas de la seda terrestre y marítima. Quizá el endeudamiento con China de sus proveedores de materias primas dificulte aún más protegerse de la interferencia estadounidense, lo que respalda la tesis de que China está deshaciéndose de dólares. Además, cabe añadir que es posible que China haya cubierto de todos modos parte de su exposición al dólar. Si es así, no se sabe frente a qué, pero materias primas importantes como el cobre tendrían sentido.
Que China posea y se le deba una cantidad enorme de dólares confirma que su interés principal era un dólar estable. En marzo habrá comprobado que esa posición ya no era sostenible. Ha despejado el terreno con el artículo de portada del Global Times, que da por hecho que Estados Unidos seguirá intensificando las tensiones comerciales y financieras, ignorando así la advertencia de China.
El comentario de la prensa generalista citado al comienzo de este artículo no ha advertido la probabilidad de que ahora haya abandonado una política de dólar estable, pese a que las consecuencias para el dólar serán de gran alcance. China es solo la primera nación que utiliza dólares para sus compras externas en considerar que debería salir de los dólares como dinero y pasar a algo tangible. Otras, quizá al principio otros miembros de la Organización de Cooperación de Shanghái, parecen destinadas a seguirla.
Las consecuencias monetarias para Estados Unidos
El paso de una perspectiva deflacionista a otra de inflación monetaria indefinida compromete a la Fed a comprar bonos del Tesoro de EE. UU. sin límite. Para lograrlo será necesario seguir reprimiendo el coste de financiación del Gobierno, lo que a su vez supone que las consecuencias para los precios serán estrictamente limitadas y que los actuales tenedores de bonos del Tesoro de EE. UU. no se conviertan en vendedores netos en cantidades inmanejables. Si la Fed quiere alcanzar sus objetivos monetarios, tendrá que absorber también esas ventas, que podrían alcanzar una escala capaz de frustrar, en última instancia, los esfuerzos de financiación de la Fed.
Según las últimas cifras TIC del Tesoro de EE. UU., de un total de 7,09 billones de dólares en bonos del Tesoro en manos extranjeras, China posee 1,073 billones, de los cuales, según el Global Times, se venderán con seguridad 300 000 millones.[iv] Pero hay además 227 000 millones en deuda de agencias y 189 000 millones en acciones que, sumados a los 800 000 millones restantes en bonos del Tesoro tras las ventas previstas por China, nos dan otros 1,2 billones en valores que saldrían al mercado «si China vende todos sus bonos estadounidenses en un caso extremo, como un conflicto militar». Cuando un tenedor importante empieza a liquidar, es seguro que otros lo seguirán.
Hasta hace poco, la financiación del Gobierno de EE. UU. no ha supuesto un problema, porque el déficit comercial no se ha traducido en un déficit de la balanza de pagos. Los exportadores extranjeros y sus gobiernos han conservado e incluso aumentado sus dólares, y así han acabado con 20,534 billones en valores, además de efectivo adicional a finales de junio y de letras del Tesoro y efectos comerciales por otros 6,227 billones.[v]
Conocemos la relación entre el comercio y la demanda de capital monetario reciclado de los países deficitarios, porque la relación entre los déficits y el ahorro neto forma una identidad contable, resumida en la siguiente ecuación:
(Importaciones - Exportaciones) ≡ (Inversión - Ahorro) + (Gasto público - Impuestos)
El déficit comercial es igual al exceso de inversión del sector privado sobre el ahorro, más el exceso de gasto público sobre los ingresos fiscales. En román paladino, si el gasto en la economía nacional supera los ingresos que se generan en ella, el exceso de gasto se cubrirá con un exceso de importaciones sobre exportaciones. Esto lo confirma además la ley de Say, que nos dice que producimos para consumir. Si reducimos nuestro ahorro y el Gobierno aumenta su gasto, habrá menos producción nacional disponible en relación con un mayor consumo. La diferencia se cubrirá con importaciones, lo que genera un déficit comercial.
De ello se deduce que la caída de una moneda solo puede aplazarse mientras los importadores estén dispuestos a aumentar sus tenencias, en este caso de dólares estadounidenses, en lugar de venderlas.
Hasta ahora no hemos abordado adecuadamente el impacto sobre la política monetaria ni cómo afecta a los precios en el contexto de los desequilibrios comerciales y los flujos de capital. Por la relación entre el déficit presupuestario y el déficit comercial sabemos que, manteniéndose todo lo demás igual, el rápido aumento del déficit presupuestario de EE. UU. provocará un aumento igual de drástico del déficit comercial. El Gobierno estadounidense no está dispuesto a tolerarlo, y China se convertiría aún más en el chivo expiatorio en materia comercial.
En cuanto a los flujos de capital, China se está deshaciendo de dólares y comprando materias primas justo cuando los déficits presupuestario y comercial de EE. UU. se disparan sin control. Al mismo tiempo, está reorientando sus políticas económicas para dejar de depender de los superávits exportadores y mejorar el nivel de vida de su población, fomentando el gasto en infraestructuras y el consumo interno. Al animar a los consumidores a gastar en lugar de ahorrar, la identidad contable anterior nos indica que los superávits comerciales de China tenderán a disminuir y, en consecuencia, las políticas de tipo de cambio dejarán de suprimir el tipo de cambio del renminbi para hacer que las exportaciones sean artificialmente rentables.
Podemos ver este efecto en la Figura 2. Dado el tiempo que transcurre entre una directriz del Gobierno central y su aplicación, el giro de la tendencia del yuan en mayo parece coherente con un cambio en las políticas de compra de materias primas iniciado por el Gobierno central uno o dos meses antes.

En el caso de EE. UU., la identidad contable que explica cómo surgen los déficits gemelos nos indica que, en ausencia del superávit de la balanza de pagos que Estados Unidos ha disfrutado hasta ahora, debemos considerar un terreno nuevo. Si los importadores extranjeros se deshacen de sus dólares, hay dos grandes resultados posibles. O bien se contrae la cantidad de dólares en circulación, porque el fondo de estabilización cambiaria interviene para sostener el tipo de cambio y los retira de la circulación. O bien los compran compradores nacionales, a costa del tipo de cambio, pero los dólares siguen en circulación. Ya debería resultar evidente que los intentos de mantener el tipo de cambio y, a la vez, acelerar el estímulo monetario, que es la política de la Fed desde marzo, están condenados al fracaso.
Que Estados Unidos decida subir los aranceles o prohibir por completo las importaciones chinas es irrelevante para el resultado. El problema se está convirtiendo rápidamente en una cantidad creciente de dinero inflacionario que persigue una cantidad cada vez menor de bienes producidos en Estados Unidos, mientras las importaciones soportan aranceles o se bloquean. Además, la producción nacional también se ve obstaculizada por los confinamientos debidos al coronavirus y por el deseo de los banqueros de reducir el riesgo de sus préstamos al sector no financiero.
Cualquier medida que adopte el Gobierno estadounidense para reducir el déficit comercial sin reducir el déficit presupuestario provocará, sin remedio, una inflación de precios adicional o, dicho de otro modo, una reducción del poder adquisitivo del dólar. No lo sabemos con certeza, pero es razonable suponer que los planificadores de Pekín habrán deducido por sí mismos al menos parte de todo esto. Si es así, el exorbitante privilegio monetario de Estados Unidos ya no será a costa de China.
Cada vez es más difícil ver cómo se puede evitar un precipicio para el dólar. Décadas de beneficiarse de la primera parte del dilema de Triffin, según la cual quien emite una divisa de reserva tiene la obligación de incurrir en déficits para garantizar que haya suficiente moneda disponible para ese papel, están llegando a su fin. Quienes citan a Triffin suelen ignorar el desenlace que él mismo plantea: que la segunda parte es la crisis inevitable que se deriva de la primera. Y con más del 130 % del PIB actual de EE. UU. representado por dólares y valores en manos extranjeras, el precipicio de Triffin se avecina.
La planificación a futuro de China
Si China quiere prosperar en un mundo posterior al dólar, debe estar preparada para adaptar en consecuencia su modelo mercantil. Todo indica que lo planificó hace mucho tiempo. Sus raíces marxistas, heredadas de la época de Mao, enseñaron a los economistas y planificadores chinos que el capitalismo terminaría inevitablemente con la destrucción de las monedas occidentales.
Desde entonces, los economistas chinos han adaptado sus puntos de vista al neokeynesianismo macroeconómico de los gobiernos occidentales. Aunque se trata de un proceso natural, no está claro hasta qué punto ha cambiado su anterior filosofía marxista. Y si bien esto deja una falta de comprensión teórica del dinero y del crédito que puede ser peligrosa, solo podemos suponer que las monedas occidentales siguen considerándose inferiores al dinero metálico.
Fue Deng Xiaoping quien dirigió China tras la muerte de Mao hasta 1989 y quien autorizó la política monetaria. Y fue él quien fijó la política china sobre el oro y la plata. El 15 de junio de 1983, el Consejo de Estado aprobó unas normas que otorgaban al Banco Popular de China el monopolio estatal de la gestión del oro y la plata del país y de todas las actividades relacionadas, con la excepción de la minería. La posesión de ambos metales por parte de particulares y de cualquier otra organización siguió siendo ilegal hasta la creación de la Bolsa de Oro de Shanghái en 2002. Desde entonces, a partir de las retiradas de las cámaras de la SGE, se estima que el oro en manos del público ha acumulado más de 15 000 toneladas.
Desde entonces, China ha avanzado de forma gradual pero firme para controlar los mercados físicos de oro y convertirse en el mayor productor minero del mundo, tanto dentro del país como mediante la adquisición de minas en el extranjero. La Bolsa de Oro de Shanghái domina los mercados físicos, directamente y a través de sus vínculos con otras bolsas de oro asiáticas. Al unir todos estos puntos, queda uno oculto a nuestra vista: la verdadera magnitud del oro físico que posee el Estado chino.
Podemos suponer que China partía de cierta tenencia de oro cuando se promulgaron las normas de 1983. El hecho de que se excluyeran otros metales preciosos distintos del oro y la plata concuerda con la visión china de estos dos como metales monetarios. Y el permiso concedido a la población general para comprar oro y plata al crearse la Bolsa de Oro de Shanghái en 2002 sugiere que, en los diecinueve años transcurridos desde 1983, el Estado había acumulado suficiente oro y plata para las necesidades que preveía.
En tiempos de Deng, la actividad de divisas en el Banco Popular era frenética, con entradas de capital a medida que las empresas extranjeras establecían operaciones de fabricación en China. A partir de la década de 1990, aunque estos flujos continuaron, fueron más que compensados por los crecientes superávits comerciales. Teniendo en cuenta estos flujos y el mercado bajista del precio del oro de aquella época, es posible (aunque no demostrable) que el Estado acumulara hasta 20 000 toneladas.
Sea cual sea la cantidad real, poco o nada de este oro se declara como oro monetario. Desde entonces se ha aplicado una estricta política de prohibición de exportar oro, con la única excepción de cantidades limitadas para el comercio de joyería de Hong Kong, que acaba siendo comprado y reimportado por visitantes de un día procedentes de la China continental.
Aunque los economistas del Estado han recurrido cada vez más a políticas neokeynesianas para estimular artificialmente la economía china, no debe haber dudas sobre el plan B de China. No es casualidad que haya tomado deliberadamente el control del oro físico e incluso que, tras la crisis de Lehman, haya llevado a cabo campañas publicitarias en los medios estatales instando a su población a adquirirlo.
Todavía no podemos decir cuándo, cómo ni si China introducirá un respaldo en oro para asegurar que el yuan salga indemne de los problemas a los que se enfrenta el dólar. Pero por ahora, con la nueva política de apreciación del yuan que se ilustra en la Figura 2 anterior, se reducirá el impacto en los costes internos de las materias primas importadas, y cabe esperar que el tipo de cambio yuan/dólar siga aumentando en consecuencia.
Las implicaciones
La amenaza de China de deshacerse de los bonos del Tesoro estadounidense «en un caso extremo, como un conflicto militar» es un hecho importante para el dólar. Fue un claro aviso a Estados Unidos, y la administración estadounidense lo habrá interpretado en ese contexto. Todavía no hemos visto una respuesta.
Un pilar firme de la política monetaria estadounidense ha sido suprimir los efectos de la inflación monetaria sobre los precios. En el caso de los precios de las materias primas, esto se ha logrado mediante la expansión de sustitutos derivados que actúan como oferta artificial. Por el momento, el deterioro de las perspectivas de la economía mundial convence al sistema macroeconómico establecido de que la demanda de materias primas y materiales industriales se moderará, lo que llevará a precios más bajos. Pero esta opinión no tiene en cuenta el cambio en el poder adquisitivo del dólar.
En algún momento la amenaza al dólar se tomará en serio. Pero antes de eso, es probable que el imperativo político en la carrera hacia las elecciones presidenciales mantenga e incluso intensifique la presión sobre China. Sin embargo, la renovada determinación de China de deshacerse tanto de los bonos denominados en dólares como de los propios dólares es una crisis en desarrollo para Estados Unidos y para la política monetaria de la Fed. Cabe esperar que los estadounidenses lancen nuevas amenazas contra la propiedad china de bonos del Tesoro y de bonos de agencias estadounidenses. Es una situación que podría amenazar con descontrolarse rápidamente antes de que China se haya desprendido de la mayor parte de sus bonos denominados en dólares.
La víctima segura será el dólar. Y a medida que el dólar se hunda, se culpará a China y las tensiones entre China y sus socios asiáticos, por un lado, y Estados Unidos y sus socios de seguridad, por otro, se agravarán inevitablemente. El origen de esta crisis adicional fue el punto de inflexión del pasado marzo, cuando la Fed proclamó públicamente su postura inflacionista. Con casi 3 billones de dólares en sus reservas, no sorprende que China actúe para protegerse.
Con tanta deuda en dólares y tantos dólares en manos extranjeras, es difícil ver cómo se puede evitar una caída sustancial del poder adquisitivo del dólar y una grave perturbación de la financiación del déficit presupuestario por parte de la Fed.
[i] Véase https://www.globaltimes.cn/content/1199833.shtml
[ii] Publicado en Twitter por James Rickards (@JamesGRickards) el 16 de septiembre: «Hay una historia que puede ser más importante que las elecciones, los disturbios y la pandemia, pero tardará unos años en desarrollarse. EE. UU. convertirá los 1,2 billones de dólares de bonos del Tesoro de China en un fondo fiduciario para las víctimas de la COVID-19 y para compensar daños económicos. Adiós a las reservas de China».
[iii] Correspondencia privada por correo electrónico con Simon Hunt, de Simon Hunt Strategic Services
[iv] Véase https://ticdata.treasury.go/Publish/mfh.txt
[v] Véase https://ticdata.treasury.gov/Publish/bltype.txt
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.