
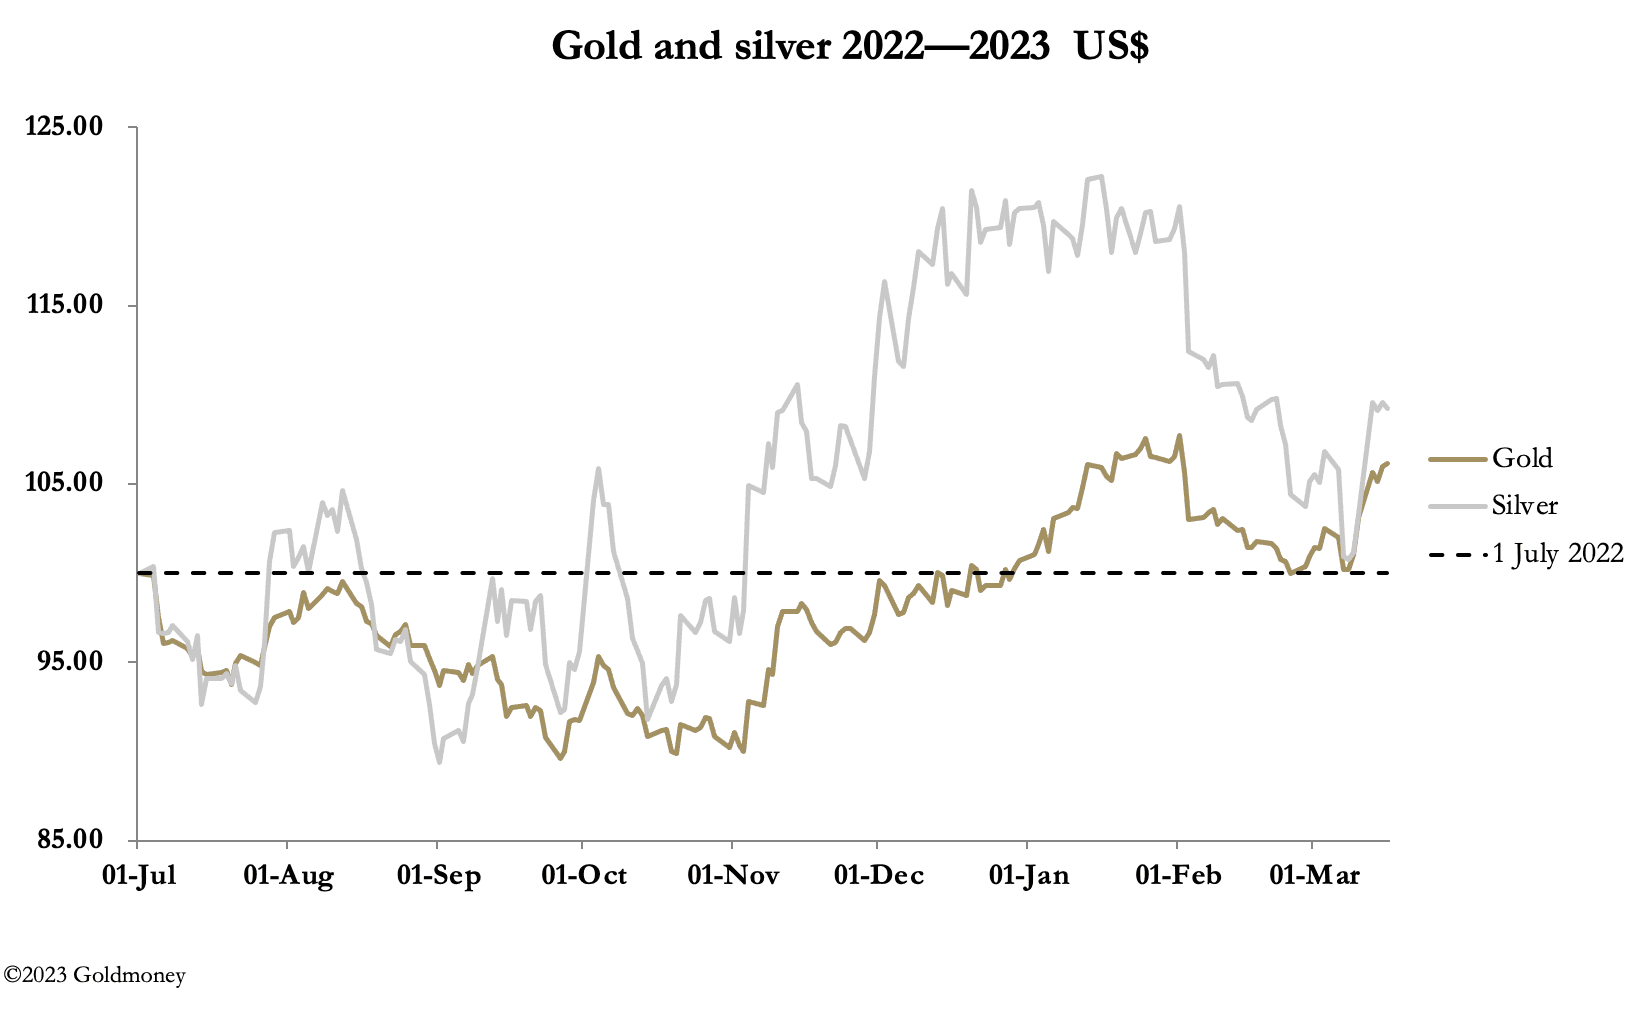
El fin de semana pasado quebraron tres bancos en EE. UU.: Silver Valley, Signature y Silvergate. El oro subió hasta los 1931 $ en la negociación europea de esta mañana, 68 $ más que el cierre del viernes pasado y 118 $ más en solo siete sesiones de negociación. La plata cotizó a 21,86 $, 1,35 $ más en lo que va de semana y 1,85 $ más que el miércoles anterior.
Hubo un elemento significativo de cierre forzoso de posiciones bajistas (bear squeeze). En el Comex hubo días en que el precio del oro subió y el interés abierto cayó, lo que indica que, en conjunto, se cerraban más posiciones bajistas que las nuevas posiciones alcistas que se abrían. Es comprensible que el lunes los volúmenes de negociación de ambos contratos se dispararan tras un fin de semana catastrófico. Pero el posterior descenso de los volúmenes de plata los llevó de nuevo a los niveles previos al pánico. Y, sobre todo, el interés abierto ha caído a los niveles más bajos en muchos años (el segundo gráfico, más abajo).

El motivo del cambio de sentimiento es la toma de conciencia de que el sistema bancario mundial se encuentra en una situación precaria. El colapso de SVB se debió a que afloraron pérdidas ocultas en su cartera de bonos. Resulta preocupante que SVB invirtiera en deuda del Tesoro y de agencias a largo plazo, algo que los bancos nunca hacían en el pasado.
Entonces, ¿por qué lo hizo SVB y es habitual en otros bancos este paso de la deuda a corto plazo a vencimientos más largos? Tenemos que fijarnos en la historia reciente de la curva de tipos.

Cuando la Fed redujo los tipos de interés hasta el límite del cero, la curva de tipos era positiva. En marzo de 2021 se situaba en el 1,53 %, lo que significaba que un banco podía mejorar su margen de intereses en esa cuantía comprando un bono del Tesoro de EE. UU. a 10 años en lugar de uno a 2 años. Eso fue antes de que apareciera el monstruo de la inflación, y es muy probable que el asesoramiento económico interno del banco dijera que era improbable que la inflación fuera un problema, dadas las previsiones oficiales. Pero a partir de entonces, el diferencial 10-2 comenzó a reducirse a medida que el rendimiento de los vencimientos más cortos empezó a anticipar tipos a corto plazo más altos, con el bono a 2 años rindiendo un 0,75 % en enero de 2022. Entonces, el tipo efectivo de los fondos federales inició su subida más rápida en la historia reciente, de modo que el coste de financiar posiciones largas en vencimientos largos pasó a superar su rendimiento.
Conviene repetir que financiar vencimientos largos con un balance a corto plazo siempre ha sido un tabú en la banca. Pero, de los 4,5 billones de dólares en bonos del Tesoro y los 2,7 billones en deuda de agencias que figuran en los balances del sistema bancario, ahora sabemos que una parte considerable probablemente esté en vencimientos largos. Por eso la Fed ha introducido un Programa de Financiación a Plazo para Bancos (Bank Term Funding Program), que ofrece comprar toda la deuda en bonos a la par mediante un préstamo a un año. Según JPMorgan, podrían estar implicados hasta 2 billones de dólares en bonos, lo que se sumaría a la expansión cuantitativa de la Fed y, de igual modo, probablemente será imposible de revertir.
Apenas sorprende que los mercados parezcan estar despertando a las consecuencias inflacionistas, sobre todo si otros bancos centrales introducen mecanismos similares. Pero, por encima de todo, para quienes operan con metales preciosos ha sido una lección cara.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de las opiniones e información que contiene corre por tu cuenta y riesgo.