
El 3 de marzo de 2020 me vi metido en un hilo de Twitter con Brent Johnson[1], de Santiago Capital, después de preguntarle por los méritos de una teoría de inversión concreta que lleva dos años difundiendo. Johnson llama a su teoría «The Milkshake», y ha causado bastante revuelo en los círculos económicos contrarios a la corriente dominante.
Antes de nuestro intercambio en Twitter, ya había oído hablar de la «teoría del batido» por la actividad del señor Johnson en las redes sociales. Sin embargo, nunca había prestado mucha atención a sus méritos, ya que era difícil precisar la composición exacta de la cartera o el modelo estadístico que propone Johnson. Al final, me animé a escribir este artículo después de nuestro debate en línea, cuando se me hizo cada vez más evidente que Johnson defiende un modelo mal concebido y basado en supuestos poco ortodoxos. Aunque me pareció que el señor Johnson no había madurado del todo sus ideas especulativas, se sintió lo bastante seguro de su teoría universal como para hacer gala de virtud ante defensores del oro como yo. Hablando con varios amigos comunes, muchos comparten mi opinión: en un mundo inundado de charlatanería fiduciaria, el señor Johnson se equivoca al señalar a los defensores del dinero sólido como quienes proponen estrategias de inversión arriesgadas a la población mundial de ahorradores.
La teoría del batido, tal como se formuló originalmente, es lógicamente incoherente
Empezamos nuestra indagación intentando analizar y entender los postulados y argumentos que plantea la Teoría del Milkshake del señor Johnson. Él no ha publicado ningún artículo sobre su teoría, así que las fuentes principales de nuestra exposición son sus entrevistas y sus intercambios en redes sociales. De su entrevista en Real Vision del 29 de mayo de 2018, he extraído las siguientes declaraciones:
«La fortaleza del dólar va a causar tanto caos en el sistema monetario global que el refugio que siempre ha ofrecido el oro, creo yo, tendrá más demanda, y habrá un momento en que ambos [el oro y el dólar] suban juntos.»
«No digo que salgas a comprar acciones porque las cosas vayan bien. Digo que salgas a comprar acciones porque las cosas van mal; van realmente mal, solo que el camino hacia lo malo se ve muy distinto de lo que piensa la gente normal.»
El dólar, en mi opinión, va a subir muchísimo en el próximo año o los próximos dos.»
«Y así, al entrar en lo que es realmente la teoría del batido del dólar, todo se reduce a que creo que el mundo entero es ahora mismo una sola operación. Y es la operación sobre el dólar. Todo gira en torno al dólar.»
A partir de estas declaraciones, podemos formarnos una idea general de los principios básicos que sustentan la teoría del batido; estos axiomas centrales pueden resumirse así:
1. Un «dólar fuerte» tan fuerte que el mundo entero queda «envuelto» en torno a su fortaleza.
2. De algún modo, ante esta fortaleza sin precedentes del dólar, tanto el oro como el dólar suben «juntos».
3. Mientras esto ocurre, los precios de las acciones, medidos en dólares, también suben.
Para empezar, estos principios plantean diversas predicciones sin indicar un horizonte temporal claro.[2] Esto es problemático para el inversor medio porque, aunque estas predicciones puedan resultar relativamente ciertas para unos, serán simultáneamente falsas de forma patente para otros. Para que una estrategia de inversión sea coherente, debe estar sujeta a una medición unificada en cualquier momento que englobe todas las predicciones próximas. Solo con arreglo a un modelo temporal claro podemos saber si el dinero invertido según la estrategia mantiene o pierde poder adquisitivo.
Dejando a un lado este problema estructural, ya tenemos delante otro mayor: la forma en que el Sr. Johnson utiliza terminología ambigua como «dólar» y «fortaleza del dólar». Según la presentación de su teoría en las entrevistas, las afirmaciones que componen el núcleo de su argumento son lógicamente incoherentes.
Permíteme explicarlo. El dólar y el oro no pueden subir «juntos» si se mide como oro/USD. Esta afirmación, al ser una contradicción, es lógicamente falsa. Cuando el oro sube en dólares, el dólar está, por definición, perdiendo poder adquisitivo. No sé qué tipo de manipulación mental especulativa permite al Sr. Johnson justificar esta afirmación, pero sospecho que puede estar confundiendo los conceptos de fortaleza relativa entre el dólar, las divisas extranjeras, la renta variable y el oro. Este problema central persistirá como tema importante a medida que continuemos nuestra indagación sobre la inteligibilidad y la cohesión de la Teoría del Batido.
Insisto: la relación entre el dólar y el oro es sencilla: o bien el dólar gana poder adquisitivo frente al oro, o bien el oro gana poder adquisitivo frente al dólar. El dólar no se define como «una acción del S&P 500» ni como «renta variable», sino como una unidad de lo que es en sí mismo: un dólar. Por tanto, es imposible que el dólar y el oro «suban juntos» cuando el oro se mide según una relación nominal inversa con el dólar. A pesar de la insistencia del Sr. Johnson, la premisa (2) de su teoría resulta ser lógicamente incoherente. Sin embargo, no hace falta que demos por terminada nuestra indagación con este error básico. Creo que puedo corregir el fallo lógico para reformular y volver a presentar el argumento del Sr. Johnson tal como se concibió originalmente, a pesar de sus desafortunadas decisiones lingüísticas.
Me parece que lo que el Sr. Johnson busca predecir con su Teoría del Batido es lo siguiente:
A. El dólar sube en relación con las divisas extranjeras
B. El precio del oro sube en relación con el dólar y las divisas extranjeras
C. El valor de la renta variable sube en relación con el dólar y las divisas extranjeras
D. Por tanto, el valor de la renta variable (medido frente al dólar) subirá simultáneamente con el precio del oro (medido frente al dólar, que también sube frente a las divisas extranjeras).
Observa que, en esta reformulación de la Teoría del Batido, hemos eliminado la falacia lógica. Reconocemos que el dólar y el oro no pueden subir juntos lógicamente; en cambio, reformulamos esta hipótesis proponiendo que son los valores de la renta variable expresados o medidos en dólares, pero no el dólar en sí, los que pueden subir a la vez que el oro. Con ello vemos que el oro y la renta variable pueden subir en relación con otra cosa; en este caso, el dólar o las divisas extranjeras. Sin embargo, aquí no puede usarse la palabra «juntos», ya que el oro necesariamente sube frente al dólar. Además, que los precios de la renta variable suban en relación con el dólar y las divisas extranjeras no significa que podamos equiparar «renta variable» con «el dólar».
Por otra parte, el Sr. Johnson habla a menudo de un «dólar fuerte». Creo que con esta expresión se refiere a la renta variable denominada en dólares. Como veremos enseguida, no se refiere simplemente a cualquier tipo de renta variable; lo que realmente quiere decir con «renta variable» es en realidad el S&P 500. En resumen: la Teoría del Batido postula que el oro y la renta variable suben juntos frente a todas las monedas fiduciarias. Lamentablemente, esto deja poco margen para un «dólar fuerte», lo que nos deja perplejos sobre por qué el Sr. Johnson eligió defender su teoría sobre esta premisa.
Ahora debemos abordar la siguiente pregunta: ¿Es cierto que el oro y la renta variable pueden subir juntos durante cualquier periodo significativo, por ejemplo, el ciclo medio de ahorro de un ciudadano global (35 años)? Antes de responder a esta pregunta, tenemos que dar un pequeño rodeo y sopesar primero las pruebas que el Sr. Johnson ha presentado en su propio intento de responderla.
Las malas suposiciones conducen a malos modelos
Como ya hemos mencionado, salvo alguna entrevista o intercambio en redes sociales, ha sido difícil determinar con claridad los supuestos del modelo del Sr. Johnson, ya que no existe en ningún sitio un artículo ni una fórmula de inversión clara propuesta por él. Le planteé este punto concreto al Sr. Johnson en nuestro intercambio en Twitter. En respuesta, por fin pude obtener algunas variables y argumentos lógicos sobre los que se puede diseñar y probar un modelo. Estos son los axiomas iniciales del Sr. Johnson:
1. El Sr. Johnson plantea el caso de una persona de 45 años que gana unos 100 000 $ al año y tiene 100 000 $ ahorrados. Este individuo, al que llamaremos «Jim», puede ahorrar 10 000 $ adicionales al año para su hucha de jubilación durante un periodo de 20 años.
2. Cuando Jim llega a la edad de jubilación, los 65 años, deja de aportar a sus ahorros y empieza a ir retirando dinero de su hucha hasta el día de hoy. La cantidad que Jim quiere retirar cada año es el 80 % de sus ingresos originales, es decir, 80 000 $ al año.
3. La cuestión entonces es: ¿dónde estará el mejor lugar para los ahorros de Jim? ¿En el S&P500, en oro o en una combinación de ambos?
Pues bien, personalmente creo que estos supuestos son necios e insuficientes para comprobar la validez de la Teoría del Milkshake por los siguientes motivos:
A. Nuestro jubilado Jim parece esperar demasiado de su plan de ahorro: empezó a ahorrar demasiado tarde (a los 45 años) y, aun así, espera retirar en términos nominales 5 veces su desembolso acumulado a lo largo de 20 años de jubilación. No creo que este escenario hipotético refleje en modo alguno la dinámica real de ahorro de los jubilados que vemos en el mundo real. Los ciclos de ahorro duran de media 35 años y no 20. Además, un estudio riguroso de la historia de los mercados de capitales muestra que ningún programa de inversión es capaz de producir rentabilidades nominales de 5x sin un riesgo significativo o una grave degradación monetaria, lo que afectaría a la accesibilidad y al poder adquisitivo de las retiradas previstas.
B. El S&P 500 es un índice en gran medida centrado en EE. UU. que puede ser accesible para los ahorradores estadounidenses en forma de ETF o fondos gestionados, pero que sigue siendo totalmente inaccesible para la mayoría de la población mundial. Además, cuando los extranjeros compran el S&P 500 o cualquier activo del mercado de capitales estadounidense, se exponen a comisiones de transacción e impuestos mucho más altos.
Los jubilados con los que trato a diario en Goldmoney (donde supervisamos varios planes de pensiones y más de 400 millones de dólares en activos pertenecientes a jubilados) confirman los puntos (A) y (B). Lo que vemos es que los jubilados empiezan a ahorrar antes, ahorran una parte mayor de sus ingresos y limitan la retirada de sus ahorros durante la jubilación a un porcentaje fijo en lugar de a una cantidad fija en dólares. En fin, estas son las variables que el propio Sr. Johnson ha presentado, y trabajaremos con ellas para evaluar si su teoría general es sólida.
Una vez que el Sr. Johnson planteó sus variables iniciales, lanzó un astuto desafío: ¿Qué pasaría si este jubilado invirtiera en oro frente al S&P500 a partir de 1991? Al principio pensé que el Sr. Johnson bromeaba, pues había elegido a dedo un año concreto como prueba de su teoría universal, y tras haber propuesto ya unas expectativas muy poco ortodoxas para nuestro jubilado. Mi intuición era que o bien el Sr. Johnson no había investigado, o bien, por casualidad, ya sabía que este conjunto concreto de variables irreales y mágicas serviría para respaldar su argumento. En el mundo de Twitter, quizá supuso que esta demostración me impresionaría. Nada más lejos de la realidad. A mí este ejemplo me invitó a examinar más a fondo y, desde ese momento, me he sentido motivado a resolver la eficacia de sus afirmaciones. Si la Teoría del Milkshake del Sr. Johnson es correcta, me alegraré de admitirlo, pero solo tras realizar un análisis riguroso con un modelo objetivo. Solo entonces podremos determinar si la confianza descarada en las palabras y los relatos defendidos por el Sr. Johnson se basa en hechos históricos que nos permitan medir sus predicciones hacia el futuro.
Volviendo a la prueba del Sr. Johnson, presenta su evidencia con 1991 como fecha de inicio y con nuestro jubilado hipotético Jim, que empieza a invertir según el modelo propuesto por el Sr. Johnson.

Las tablas presentadas por el Sr. Johnson despiertan de inmediato la sospecha de un analista de valores experimentado. Se me ocurren los siguientes problemas:
• ¿Qué instrumento propone el Sr. Johnson que posea el jubilado para lograr esta rentabilidad? Como ya he escrito antes, el ETF SPY no se lanzó hasta 1993. Por tanto, cualquier intento de replicar la rentabilidad del índice S&P 500 (una mera hoja de cálculo), y no digamos de generar una rentabilidad total, requeriría algún tipo de desviación por costes al adquirir, reequilibrar y pagar otras comisiones asociadas a la titularidad de los valores subyacentes. Ya podemos ver que el Sr. Johnson propone una rentabilidad hipotética que nuestro jubilado Jim no habría podido obtener.
• El Sr. Johnson no incluye ningún supuesto fiscal en su análisis de rentabilidad total. Cada año de reinversión de dividendos por parte del jubilado habría supuesto el pago de una parte de los ingresos por dividendos en concepto de impuestos, lo que reduciría el capital que se reinvierte. El Sr. Johnson no realiza ninguno de estos ajustes propios del mundo real.
• El Sr. Johnson no tiene en cuenta ningún impuesto sobre las ganancias de capital por parte del jubilado cuando este empieza a recoger su coste medio histórico en el S&P 500 en 2011 y en adelante. Este grave defecto metodológico hace que el jubilado disfrute de rendimientos libres de impuestos tanto en el S&P 500 como en el oro.
A pesar de estos problemas metodológicos, a un inversor inteligente le resulta difícil extraer algo de un modelo que plantea una tesis y luego intenta demostrar la teoría con un único conjunto fijo de variables: en este caso, un punto de partida en 1991 y un jubilado de 45 años con expectativas desmesuradas. Vamos a corregir estos problemas replanteando el argumento del Sr. Johnson y presentando varias pruebas. De este modo nos acercaremos a entender si la Teoría del Batido es válida o si es simplemente el resultado de un subidón de azúcar hecho de palabras y relatos imposibles de contrastar.
Corrección del modelo del batido con múltiples pruebas
Ahora nos proponemos ofrecer varias pruebas de la teoría del Sr. Johnson, con ligeras mejoras metodológicas[3] que refuercen la integridad del modelo de base. Lo haremos sin dejar de ser comprensivos con los deseos del jubilado poco realista. Es decir, una persona de 45 años que gana 100.000 $ al año, que puede invertir 10.000 $ al año durante veinte años y que después retira del patrimonio ahorrado 80.000 $ al año hasta el 10 de marzo de 2020.
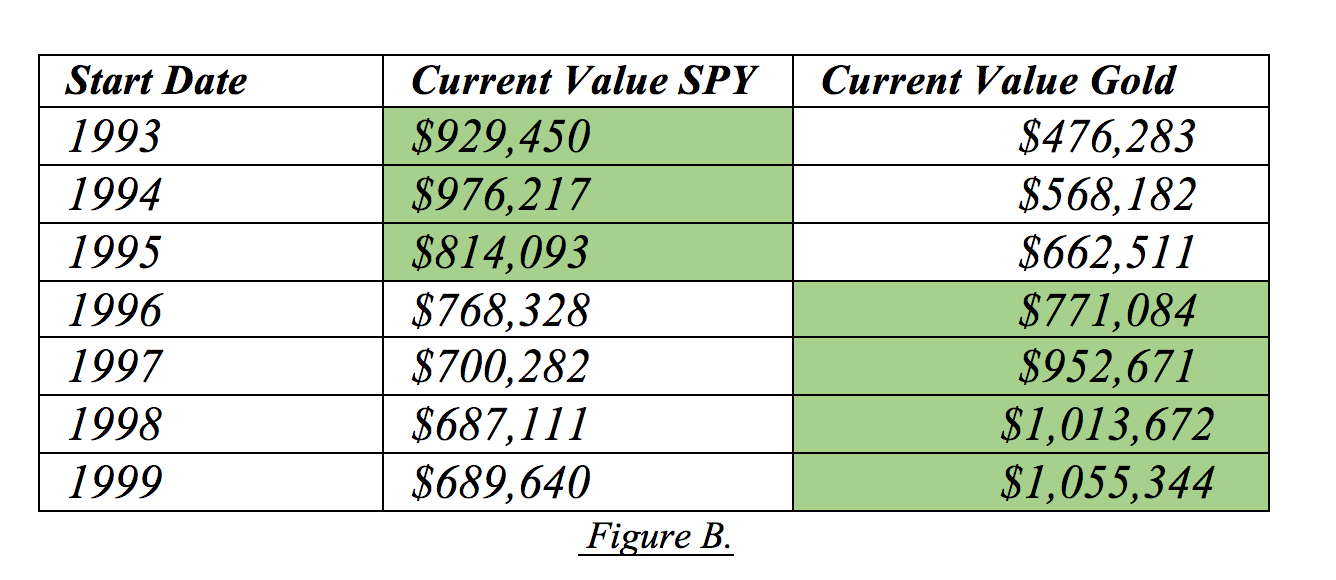
El modelo corregido habla por sí solo. Lo que podemos observar ahora con claridad es que nuestro jubilado habría salido ganando invirtiendo en oro frente al SPY en 4 de los 7 años de inicio considerados. Para el inversor en oro, este resultado se logra con mucha menos volatilidad y con la tranquilidad de no tener que anticipar ni calcular el momento de las reinversiones de dividendos y los impuestos. Todo lo que se le exigía al inversor en oro era empezar comprando 100.000 $ en metal y añadir otros 10.000 $ a esa reserva cada año.
Pero ¿qué podemos decir de esos tres años, de 1993 a 1995, en los que el SPY superó al oro según la metodología propuesta por el Sr. Johnson? ¿Bastan esos años para considerar válida la Teoría del Batido? Además, ¿ofrecen esos tres años una base racional para que el Sr. Johnson afirme que yo nunca debería recomendar que las personas de 80 años tengan el 80 % de su patrimonio en oro?
En el capítulo final de nuestra investigación abordaré esta cuestión demostrando que un modelo integral basado en un ahorrador global, un ciclo de ahorro realista y métricas objetivas que midan la evolución del precio de las acciones en los dólares preferidos por el Sr. Johnson muestra que el oro está ganando poder adquisitivo de forma inequívoca, no solo frente al dólar, sino también frente al valor acumulado de las acciones denominadas en dólares. En pocas palabras, a escala macroeconómica, concreta y verificable, la Teoría del Batido es errónea incluso cuando corregimos las falacias lógicas de su formulación original. Para el ahorrador medio de todo el mundo, el oro es la mejor asignación que puede hacer: no el dólar estadounidense, ni el S&P 500, ni el SPY, ni siquiera las acciones cotizadas en dólares estadounidenses.
La forma correcta de medir el valor de las acciones globales en relación con el oro
En esta etapa de nuestra investigación, hemos demostrado de forma suficiente que el oro y el dólar estadounidense no pueden subir «juntos». Si corregimos esta falacia lógica en la forma en que se presenta la Teoría del Batido, suponiendo que el dólar estadounidense en realidad significa el «ETF SPY», y si además introducimos expectativas de jubilado extremadamente extravagantes, seguimos encontrándonos con que el oro supera al SPY.
Huelga decir que este batido se está agriando muy rápido. Pero ¿se puede salvar? Para lograrlo, debemos intentar encontrar una forma de demostrar que el argumento central del Sr. Johnson es válido durante cualquier periodo de tiempo significativo. ¿Y para quién? El deseo del Sr. Johnson es, evidentemente, contar con un modelo sencillo y universal, que cualquiera pueda seguir y que se pueda medir objetivamente a lo largo del tiempo. El Sr. Johnson quiere claramente que su teoría tenga una trascendencia práctica universal, sobre todo teniendo en cuenta su argumento unívoco de que «cualquier jubilado de 80 años, en cualquier lugar, nunca debería tener el 80 % de su patrimonio en oro». Para poner a prueba esta afirmación, propongo que incorporemos el valor de todas las acciones globales en lugar de solo el SPY. De este modo, obtendremos una imagen clara de lo que habría logrado una persona media de cualquier parte del mundo que invirtiera en renta variable, midiendo ese rendimiento en dólares, en relación con el oro (también medido en dólares).
El primer dato que necesitamos es el valor de toda la renta variable global a lo largo del tiempo. No los valores de los índices, sino los valores reales de capitalización bursátil en dólares estadounidenses. Esto es importante porque no todo el mundo posee los índices, sino combinaciones eclécticas de acciones construidas de forma subjetiva según sus aspiraciones financieras personales. A veces el S&P 500 va bien y otras veces el NASDAQ 100 rinde más. Pensar que se puede pronosticar la integridad a largo plazo de un índice frente a otro, como se hace con tanta facilidad con el elemento más preciado del mundo, es una tarea inútil y, en el mejor de los casos, un acto de disonancia cognitiva. Los índices son hojas de cálculo con fórmulas que requieren un reequilibrio constante, lo que convierte el reto de replicar un índice a lo largo del tiempo en una tarea de Sísifo. Si no me crees, déjame darte algunos ejemplos concretos:
• De los 12 componentes originales del Dow del 26 de mayo de 1896, el último que quedaba, General Electric (GE), fue excluido en el reequilibrio de 2018. Es decir, ni uno solo de los componentes originales tiene ya valor suficiente para permanecer en el índice, y la mayoría de estas empresas se han perdido en la noche de los tiempos.
• A finales de 1929 había 719 fondos de inversión en Estados Unidos. Hoy solo quedan 6 con la misma estructura jurídica continuada. Es decir, una persona real solo habría podido comprar y mantener 6 fondos de inversión desde 1929 hasta el 11 de marzo de 2020.
• Estos fondos de inversión que siguen existiendo (MITTX, PIODX, VWELX, LOMMX, FFIDX y DODBX) han obtenido en su mayoría peores resultados que el oro a lo largo de su vida, y algunos han perdido un 90 % o más frente al oro desde 1971 (la fecha de la desmonetización del oro).
Los hechos demuestran de forma inequívoca que seleccionar a mano instrumentos concretos y llamarlos con términos amplios como «renta variable» o «renta variable estadounidense» da lugar a un modelo defectuoso y a rendimientos hipotéticos. Debemos indagar objetivamente en el valor de toda la renta variable y ver cómo se compara con el oro a lo largo del tiempo.
Para ello, utilizaremos el Bloomberg World Exchange Market Capitalization in USD Index (WCAUWRLD). Este índice hace algo muy sencillo: simplemente calcula el valor de mercado de todas las acciones globales que cotizan en una bolsa, expresado en dólares estadounidenses. Cada día se registra el nuevo valor en dólares y, gracias a ello, podemos seguir si la riqueza de los inversores globales en renta variable sube o baja en dólares. En lugar del SPY o el NASDAQ, aquí podemos ver lo bueno, lo malo y lo feo: desde las niñas bonitas de la tecnología hasta las salidas a bolsa fallidas y las acciones quebradas de mercados emergentes. Todo ello calculado como un único valor en dólares que se puede seguir a lo largo del tiempo. Igual de importante es que este índice nos permite poner a prueba[4] otra afirmación del Sr. Johnson en su Teoría del batido, aplicando la lógica corregida: ¿suben juntos el oro y la «renta variable» cotizados en dólares estadounidenses?

Nuestros resultados dibujan un panorama sombrío para la Teoría del Milkshake y, en términos más generales, para los inversores en renta variable global. Si aceptamos la lógica corregida que he propuesto, vemos efectivamente que las acciones y el oro pueden subir juntos frente al dólar. El problema, por supuesto, es que dentro de la misma observación podemos ver que, a lo largo de un periodo de 16 años, mientras que el valor de las acciones parece crecer nominalmente en dólares de 30,82 billones de dólares a 70,9 billones, el poder adquisitivo de las acciones pierde terreno de forma constante frente al oro, al haber pasado de 74,13 a 42,76.
En otras palabras, una onza de oro en manos de la persona media del mundo le ofrece hoy más poder adquisitivo para comprar la acción media que en 2014 o en 2004. A la inversa, una inversión de una persona media en la acción global media habría comprado hoy menos peso en oro que en 2014 o en 2004. Por tanto, incluso en su formulación correcta, la Teoría del Milkshake se anula a sí misma, ya que el inversor medio está mejor si posee oro que si posee acciones medidas en dólares. Es más, en ningún punto de nuestro análisis y de nuestros modelos vemos el «dólar fuerte» que tanto apasiona al Sr. Johnson. Al contrario, es la debilidad estructural del dólar lo que resulta necesario para que la Teoría del Milkshake sea coherente.
Piensa en todos esos 16 años de experiencia vivida, trabajo duro y ahorro. Piensa en todas las inversiones en renta variable fallidas que han ido y venido. Piensa en todas las recesiones, inflaciones, crisis, pandemias, guerras y periodos de paz. A lo largo de toda esta agitación mundana, el ahorrador global medio perdió de forma constante poder adquisitivo al asignar su dinero a renta variable global en lugar de a oro. Por eso el oro siempre gana como reserva de valor perenne para el ser humano. Por eso, para un ahorrador medio del mundo que tenga 80 años, sí tiene sentido tener el 80 % de su patrimonio en oro durante cualquier periodo significativo de tiempo. El oro es, en muchos sentidos, su único método para preservar el poder adquisitivo y es mucho más estable que cualquier moneda local o acción local a la que pueda tener acceso.
Conclusión
Llegamos ahora al final de nuestra investigación. Hemos demostrado mediante varias pruebas que la Teoría del Milkshake se anula a sí misma, tanto en la narrativa que propone como incluso al modelar y poner a prueba correctamente sus axiomas centrales. Es un resultado desafortunado para el Sr. Johnson, ya que los datos muestran que debería haberlo mantenido simple centrándose en su conocido mantra: Si crees en las matemáticas, compra oro. Su intento de presentar un modelo que supere al oro y que, de algún modo, se beneficie de anticipar la degradación a largo plazo del USD ha sido refutado[5]. Además, esto confirma que la confianza inicial del Sr. Johnson fue fruto de supuestos erróneos, de modelos de datos débilmente construidos y de la preferencia por la teoría abstracta por encima de la comprobación concreta. El trabajo que he completado en este artículo demuestra de forma suficiente que incluso un enfoque agresivo (la persona de 80 años con una asignación del 80 % en oro) es abrumadoramente superior para la mayoría de la población mundial. Cuando eliminamos el rendimiento interanual escogido a conveniencia y los modelos de jubilación defectuosos, vemos con claridad que el oro supera a los mercados bursátiles globales en USD y en todas las demás monedas.
En Goldmoney no caemos en estos defectos intelectuales. Nuestra opinión es que el oro es dinero, un hecho dado por sus propiedades físicas y por las exigencias del orden natural. Coincidimos con la definición constitucional de dólar y reconocemos la sabiduría de nuestros antepasados, que durante 5000 años definieron, la mayor parte del tiempo y de forma continua, el dinero como un peso de oro o de plata. Desde 1971 observamos que esto ya no es oficialmente así, aunque los bancos centrales y los ricos siguen tratando extraoficialmente el oro como dinero. Desde 2001 observamos cada vez más una economía amañada en el mundo occidental: una economía que se ha llevado hasta los límites muy reales de la actividad cooperativa y ecológica, y que se basa en teorías económicas alquímicas y en análisis abstractos. Desde 2008 hemos observado un salto brusco en este enfoque moderno del dinero como una mera idea, producto de teorías cambiantes y perjudiciales y de los caprichos de la especulación. En consecuencia, hemos presenciado un abismo pronunciado entre lo real y lo imaginario. Tal como están las cosas, aún no hemos identificado ningún cambio en el enfoque oficial defendido por los dirigentes económicos occidentales y, en consonancia, creemos que esta tendencia continuará.
Con esta visión, nuestra filosofía de inversión ha sido tratar el oro como dinero aunque vivamos en una época en la que se nos dice que no lo es. Eso no significa que todo el mundo deba preservar todos sus ahorros íntegramente en dinero, pero sí significa que cualquier teoría de inversión propuesta como alternativa debería medirse con razón frente al oro. También significa que cualquier ahorrador prudente que suscriba nuestra filosofía debería resistir las mareas de la moda y, en cambio, destinar su excedente nominal a un dinero que perdura: es decir, al oro.
[1] Es importante mencionar que tengo un gran respeto por Brent Johnson. Fue un firme defensor temprano de BitGold y compartimos muchos amigos. También lo considero un conocido en las redes sociales y un inversor con ideas afines. Mis objeciones comienzan y terminan en el conjunto de hechos que ha presentado para defender su teoría. Ten esto en cuenta mientras lees este documento.
[2] Aunque el Sr. Johnson menciona «uno o dos años» en algunas de sus entrevistas, esas entrevistas tuvieron lugar en 2018. Ahora han pasado dos años desde esas predicciones y el Sr. Johnson sigue defendiendo con bastante vehemencia la superioridad de su teoría. Por ello, creo que no ha abordado de forma suficiente la cuestión de proporcionar un horizonte temporal claro con el que medir sus predicciones.
[3] Utilizamos el ETF SPY en lugar de un valor hipotético del índice S&P 500 de rentabilidad total; es decir, los precios reales que un jubilado habría podido pagar para adquirir la propiedad del índice subyacente. Ajustamos los ingresos por reinversión de dividendos según los impuestos correspondientes, utilizando un tipo impositivo fijo del 23,8 %. Presentamos todos los años de 1993 a 2000, que es el momento en el que el jubilado habría dejado de invertir en la estrategia. Aunque esto no es perfecto e incluso perjudica nuestro análisis, ya que los peores años para este modelo habrían llegado más tarde, consideré que era el equilibrio adecuado. De este modo, ofrecemos una visión objetiva de lo que la estrategia habría producido en concreto para un jubilado en cualquier año de inicio entre 1993 y 2000 y hasta el 10 de marzo de 2020, con lo que recogemos todos los datos disponibles del ETF SPY.
[4] Fíjate en cómo empleamos los índices. No suponemos que un inversor comprara o vendiera este índice en particular, sino que simplemente utilizamos estos datos para inferir una tendencia a largo plazo que mide un valor absoluto - el valor de todas las acciones mundiales en dólares estadounidenses - frente a otro valor absoluto -el del oro cotizado en dólares estadounidenses
[5] En un tuit reciente, el Sr. Johnson afirmó que su asignación actual al oro era de solo el 10 %, lo que plantea la cuestión de si considera que el oro es dinero. Al fin y al cabo, si el oro es dinero, todo lo demás acaba perdiendo poder adquisitivo en relación con el oro. Si alguien tiene solo el 10 % de sus ahorros en oro, en la práctica lo posee como un seguro para cubrir las pérdidas estructurales de poder adquisitivo derivadas del 90 % restante de su cartera que no es oro.
Las opiniones y los puntos de vista expresados en este artículo son los de los autores y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión ni contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin buscar antes asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba considerarse una indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e informaciones que contiene se realiza bajo tu propio riesgo.