Se esperaba que el nombramiento de Mario Monti al frente de un nuevo gobierno italiano estabilizara los mercados de bonos de Italia y de Europa.
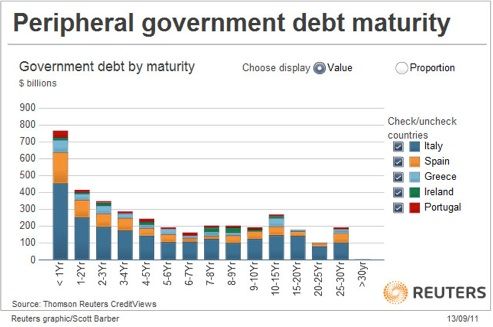
Sin embargo, tras una breve pausa, los rendimientos de la deuda italiana volvieron a superar el siete por ciento y arrastraron al alza los de otros bonos soberanos denominados en euros. No solo es que los mercados no se hayan dejado impresionar por las perspectivas del nuevo gobierno italiano, sino que incluso la deuda que vence será difícil de refinanciar.
Para entender por qué, imagina que eres director ejecutivo de un banco medio de la zona euro. Tienes préstamos al sector privado, en su mayor parte con exposición a empresas grandes y medianas, y algunas empresas más pequeñas que llegan a través de tu red de sucursales. Tienes exposición al sector inmobiliario residencial y comercial. Tu economista interno te dice que la oleada de recortes del gasto público en los Estados más débiles de la zona euro va a afectar negativamente a tus prestatarios que operan en esas regiones, y que las perspectivas de Alemania, que exporta a esos mercados, también se están deteriorando. Todos tus directores de sucursal te dicen que las empresas pequeñas están en apuros y que, con el deterioro previsto de la situación económica, puedes esperar un aumento de la morosidad.
Mientras tanto, tus grandes depositantes empiezan a ser conscientes de los riesgos del sistema bancario y buscan garantías de que su dinero está a salvo. Tus directores de sucursal también te cuentan que incluso los pequeños depositantes están nerviosos. Y en el mercado interbancario, otros bancos reducen los importes que están dispuestos a prestarte.
Deberías preocuparte. Hace apenas tres meses tu economista interno preveía un crecimiento alemán razonable, impulsado por las exportaciones, y esperaba que los problemas de Grecia y otros países quedaran contenidos, aunque solo fuera porque a todos les convenía. En menos de tres meses la situación se ha deteriorado rápidamente. Y luego está toda esa deuda soberana que asumiste en tiempos más felices, cuando, endeudándote en euros en el mercado interbancario, podías comprar deuda soberana griega, portuguesa, española e italiana y ganar cinco puntos básicos en una operación que parecía libre de riesgo. Recuerdas la estrategia: equilibrar el riesgo del sector privado con deuda soberana sin riesgo.
Ahora tienes pérdidas sustanciales en deuda soberana, y tus préstamos al sector privado están expuestos a la debilidad económica. Ves riesgo por todas partes, no rentabilidad. Has ocultado las pérdidas soberanas trasladando las posiciones de las carteras de negociación, donde se valoraban a precios de mercado, a «inversiones», que se valoran a vencimiento. Esto se hace por recomendación de tu auditor y con la bendición del banco central.
¿Qué haces? Sabes que tu situación financiera es bastante peor de lo que figura en los libros y que las fuentes de financiación se están volviendo muy difíciles. Necesitas más información. Pides a tus operadores de bonos que saquen una lista de los bonos públicos y corporativos que tiene el banco para poder calcular el dinero que entrará por los reembolsos al vencimiento. Necesitas el efectivo.
Bienvenido al mundo de la banca europea. Por ahora, pocas personas entienden las presiones de fondo que obligan a contraer los balances bancarios, y mientras siga siendo así, a los Estados de la zona euro no les basta con equilibrar sus presupuestos: tendrán que recortar lo suficiente para devolver también buena parte de la deuda que vence. A menos, claro, que el BCE ceda e intervenga para cubrir los déficits.