
Fue el desdén con el que Keynes descartó en 1936 la ley de Say, o ley de los mercados, lo que nos está llevando a una crisis económica y monetaria.
Keynes la descartó para inventar un papel para el Estado.
Por eso Keynes es tan popular en el *establishment* dominante. Al descartar la realidad del mercado, inventó toda una nueva rama de la economía. La macroeconomía cambió la acción humana por estadísticas y matemáticas, y la perspectiva de una gestión centralizada sustituyó a la ambigüedad.
En este artículo examino los fallos de la macroeconomía, la teoría estatal del dinero (un viejo tema recurrente desde John Law), las estadísticas engañosas medidas en monedas fiduciarias desquiciadas, y por qué los temores keynesianos a una saturación general del mercado están fuera de lugar; todo ello se deriva del error de descartar la ley de Say.
Es importante señalar que la ley de Say vincula el volumen de producción con la demanda, de modo que los responsables políticos que creen que una recesión acabará con la inflación de precios, y que por ello permiten que los bancos centrales reduzcan los tipos de interés, simplemente se equivocan.
La corriente dominante, formada por el Estado, está tan convencida de las teorías macroeconómicas y de la gestión estatal de los resultados económicos que el debate razonado no obtiene ninguna respuesta. La única solución es que una crisis económica y monetaria final ponga fin a todos los dogmas macroeconómicos.
El origen de la macroeconomía
Jean-Baptiste Say escribió su innovador libro sobre economía en 1803 y revisó las ediciones posteriores. Su Traité D'économie Politique, como se le conoce abreviadamente en francés, describía la división del trabajo y el papel del dinero como agente que convierte la producción especializada en consumo general. Se conoció como ley de Say o ley de los mercados, y fue el primer mandamiento de la economía clásica, hasta que Keynes nos persuadió de lo contrario en su Teoría general, publicada en 1936.
La negación de la ley de Say por parte de Keynes siguió el espíritu de Humpty Dumpty: «Cuando yo uso una palabra, significa exactamente lo que yo quiero que signifique, ni más ni menos». Reescribió las definiciones económicas para que encajaran con su tesis. Humpty Keynes redefinió la economía para excluir la incómoda realidad de la ley de Say, junto con muchas otras que se derivaban lógicamente de ella. Keynes necesitaba negarla para dar entrada a un papel del Estado y permitir que los gobiernos intervinieran en la relación entre producción y consumo. La invención de la macroeconomía, que restó importancia al impredecible elemento humano expresado en los mercados en favor de las estadísticas y el análisis matemático, se remonta al capítulo 3 de su Teoría general, donde escribió:
«Si, sin embargo, esta no es la verdadera ley que relaciona las funciones de demanda y oferta agregadas, queda por escribir un capítulo vitalmente importante de la teoría económica, sin el cual toda discusión sobre el volumen del empleo agregado es inútil».
La ley de Say fue descartada sumariamente y apenas vuelve a mencionarse en su obra fundamental. Toda la base de la nueva macroeconomía de Keynes, ese capítulo vitalmente importante de la teoría económica que queda por escribir, se reduce a esa pequeña palabra, «Si», con la que comienza la cita anterior. «Si» es una suposición y desde luego no una prueba que conduzca al descubrimiento de una rama completamente nueva de la ciencia económica. Fue un truco sencillo: descartar la verdad incómoda al principio de su tesis para poder construir después una fantasía. Keynes debería haber sido descartado como un charlatán, igual que John Law, que defendió teorías similares y arruinó Francia en 1720. Y lo mismo Georg Knapp, un economista alemán de la escuela histórica, que publicó su teoría estatal del dinero en 1905 y que, posiblemente, animó al gobierno del Káiser a acumular armamento antes de la Primera Guerra Mundial sin un coste visible para la población, y a seguir financiándose por medios inflacionarios tras la derrota de Alemania.
Sin embargo, con el pequeño «si» de Keynes, casi noventa años después seguimos avanzando por sus raíles intelectuales a toda velocidad hacia los topes de la destrucción económica. Las razones por las que Law, Knapp y ahora Keynes, y sus teorías, pasaron de la oscuridad a la fama son que sus teorías atraen a los gobiernos, pues aparentemente les confieren un papel económico, refuerzan su control sobre los ciudadanos y, por tanto, justifican un mayor poder e ingresos. Lo último que considerarán es que estas teorías son erróneas, hasta que la evidencia de una crisis final los obligue a afrontar sus falacias.
A pesar del fraude intelectual de Keynes, no se pueden negar la división del trabajo ni el papel del dinero. Pero el mundo ha avanzado desde el mundo más sencillo de J-B Say. En la época de la Revolución Francesa, cuando observaba la actividad económica de la gente, los comerciantes probablemente se negaban a aceptar crédito como pago y solo admitían monedas de oro y plata, porque los assignats de papel, y después los mandats territoriaux, fueron cayendo sucesivamente en la total falta de valor.
Plus ça change, plus c’est le même chose. Hoy, bajo las políticas neokeynesianas dirigidas por el Estado, solo las formas de crédito sirven de intermediarias entre nuestra producción y nuestro consumo, y las monedas son meros símbolos. Hace más de dos siglos, en la Francia rural, el consumo era para la mayoría más una cuestión de supervivencia que de acceso a los lujos que hoy conocemos y que consideramos un derecho. La producción era básicamente local, mientras que hoy es global. Y ahora tenemos fábricas, cuando en tiempos de Say existían pocas en unas economías predominantemente agrícolas, porque la revolución industrial en Francia apenas había comenzado.
Sin embargo, a pesar de todas estas diferencias, la proposición central de Say, que vincula la producción con el consumo y descarta una saturación general de bienes debida a un colapso del consumo, sigue siendo válida. Sin empleo no hay demanda. Sin demanda no hay empleo.
No obstante, rehabilitar la ley de Say en la economía moderna exige tener en cuenta las condiciones económicas y monetarias actuales. Los neokeynesianos ignoran en sus modelos estáticos las consecuencias de la pérdida de poder adquisitivo del crédito. Esto puede confundirles, pero la ley de Say sigue siendo válida tanto si las transacciones se realizan en dinero como en crédito. Aquí definimos el dinero legal como un medio de intercambio sin riesgo de contraparte: el oro y las monedas de oro. Ahora que solo tenemos monedas fiduciarias cuyo valor en términos de bienes se deteriora continuamente, la evidencia estadística carece de valor, a pesar de que los macroeconomistas tratan largas series de precios y datos relacionados como si el poder adquisitivo de una moneda fiduciaria fuera constante en el tiempo. Diré más sobre esto a continuación.
En los tiempos del dinero sólido y del crédito que de él tomaba su valor, podíamos ver las consecuencias del progreso y del retroceso económicos tanto en los precios individuales como en su nivel general. Hoy vivimos bajo la ilusión de que lo que sabíamos que era cierto con dinero sólido sigue aplicándose a las monedas fiduciarias sin respaldo y al crédito que depende de ellas. En todas nuestras comparaciones estadísticas creemos, por tanto, que todos los cambios de precios siguen procediendo de los valores de los bienes y servicios. Y al rechazar la ley de Say, rechazamos la certeza de que el poder adquisitivo del crédito sin ancla seguirá disminuyendo incluso en una recesión. Entonces, ¿cuáles son las verdaderas consecuencias de un deterioro de la situación económica para los precios en una economía moderna?
Está lejos de ser un asunto sencillo, pero como punto de partida podemos sostener razonablemente tres cosas. Primero, así como Keynes rechazó la ley de Say para crear un papel económico para el Estado, su rehabilitación debe rechazar por completo su suposición y todo lo que se derivó de ese error. Segundo, que si se aparta al Estado de las funciones económicas, la recopilación de estadísticas macroeconómicas solo puede tener una validez limitada, y la elaboración de modelos económicos debe descartarse por completo. Y tercero, que en condiciones económicas que conducen al desempleo no solo disminuye el consumo, sino también la producción, porque los desempleados ya no producen. En otras palabras, no existe una saturación malthusiana, y la esperanza de algunos de que la inflación de precios disminuya en una recesión al contraerse la demanda se verá frustrada.
El resto de este artículo examina las principales cuestiones que surgen del rechazo keynesiano de la ley de Say, la ley de los mercados.
Los errores del socialismo moderno
Quizá el ejemplo más claro de la diferencia actual entre una economía controlada por el Estado y una capitalista relativamente libre se encuentra en el contraste entre las dos Coreas. En el norte pasan hambre. En el sur, personas de la misma etnia prosperan. Esto no es simple casualidad. A finales de la década de 1940, China se hundía en el comunismo y la miseria absoluta, mientras que Hong Kong, sin recursos naturales propios, resurgía de las cenizas de la ocupación japonesa y del colapso del yen militar hasta alcanzar la prosperidad capitalista. Al mismo tiempo que China y Hong Kong, Alemania Oriental y Occidental mostraron el mismo fenómeno hasta que se restableció la libertad de movimiento entre ambas.
Los historiadores y los políticos actuales de la alianza occidental atribuyen la evidencia empírica de estos fracasos y éxitos al extremismo comunista, y dicen que es distinto del socialismo democrático. Pero los defensores de la intervención y el control estatales pueden argumentar cuanto quieran que el comunismo es diferente del socialismo democrático, y aun así no pueden explicar que el comunismo es simplemente socialismo in extremis, con los mismos defectos básicos que la socialización de la democracia.
Comprender por qué ocurre esto se ve dificultado por el atractivo superficial de aplicar la planificación organizativa a mercados espontáneos. La primera apela a una lógica de apariencia, mientras que los segundos carecen de una explicación inmediata. Este enigma fue puesto al descubierto por el gran economista de la escuela austriaca Ludwig von Mises en su obra Socialism: An economic and sociological analysis. La esencia del argumento estaba contenida en otro ensayo posterior, Economic calculation in the socialist commonwealth, escrito en 1920 y un tema candente en aquel momento. En ese ensayo, Mises expuso las razones por las que la gestión económica y la intervención del Estado siempre fracasarían. Como dijo el economista ruso Yuri Maltsev: «Mises demostró que el socialismo es un plan utópico, ilógico, antieconómico e inviable en su núcleo». Maltsev lo confirmó por su propia experiencia como economista en la Unión Soviética.
La diferencia entre el comunismo y el socialismo democrático puede compararse con el destino de una langosta arrojada a agua hirviendo frente al de una rana que, según el tópico actual, se cuece a partir de agua fría. El grado de autoritarismo es distinto desde el principio, pero acaba siendo similar en el resultado final. Los fracasos demostrables del socialismo democrático han llevado a restricciones cada vez mayores sobre los mercados, acercándolo poco a poco al comunismo. La negación habitual del capitalismo y del afán de lucro por considerarlos de algún modo inmorales forma parte de la propaganda a favor del Estado y contra el mercado.
El Estado fracasa siempre en su intento de dirigir la economía en parte porque sus objetivos son de naturaleza política y no económica, y en parte porque le resulta imposible realizar un cálculo económico. Este último punto es el que Mises explicó tan bien en su ensayo de 1920. Al margen de la política, es imposible que un Estado que posee los medios de producción en su planificación central sepa de antemano si los consumidores demandarán su producción. Es posible que parte sí se demande, pero evaluar el nivel de demanda al planificar la producción es imposible. Y el Estado tampoco puede valorar la evolución de un producto para asegurarse de que se demandará libremente en el futuro. Por tanto, el Estado recurre a un comportamiento monopolístico para imponer el consumo.
Por el contrario, el capitalista en un mercado libre utilizará su conocimiento especializado para evaluar la demanda y tratará de responder suministrando su producto a los consumidores de forma rentable. Para él, el cliente es el rey. Si fracasa, o bien limita sus pérdidas, o bien adapta el producto para satisfacer las demandas de los consumidores. Los métodos de producción y la oferta evolucionan para satisfacer la demanda, y ambos definen conjuntamente el progreso. Mientras que el Estado no es capaz de hacer evolucionar su producción de manera satisfactoria y, por tanto, carece de la capacidad fundamental para fomentar el progreso económico, los capitalistas que buscan beneficios en mercados libres mejoran las condiciones económicas y los niveles de vida de plena conformidad con la ley de Say. En otras palabras, mediante la especialización, el conjunto de fabricantes y proveedores de servicios independientes satisface en su conjunto las demandas generales y cambiantes de los mercados.
Por una cuestión de practicidad a regañadientes, la socialdemocracia permite que exista el capitalismo. Al igual que en las primeras políticas fascistas de Mussolini, el capitalismo se tolera siempre que el Estado pueda controlarlo. Este control se logra mediante una amplia regulación de los productos, mediante la nacionalización parcial de la economía y por el hecho de que el gasto estatal es el elemento individual más grande de una economía socialdemócrata. Este gasto no se financia con la producción, sino con los impuestos que se imponen a productores y consumidores. Se promueve un Estado socializador como un beneficio para la sociedad en su conjunto, pero la realidad es que supone una carga económica proporcional a su tamaño.
Bajo el amparo de la socialdemocracia, la economía se orienta cada vez más lejos de las libertades de mercado y rinde progresivamente menos de lo que podría para mejorar las condiciones de vida de la población. El Estado achaca invariablemente el bajo rendimiento de la economía al sector privado, cuando es consecuencia de sus propias políticas intervencionistas.
Cómo nos engañan las estadísticas a todos
La división del trabajo implica que es siempre el individuo quien emplea sus habilidades para consumir, un consumo que es personal y responde a las necesidades y deseos de cada uno. Aunque hay necesidades comunes a todos los individuos, qué bienes y servicios desea realmente consumir una persona no puede ser pronosticado por ningún observador. Gran parte de la demanda de mañana es espontánea y ni siquiera la conocen de antemano los propios consumidores.
Aunque sean exactas, la recopilación de estadísticas que miden esta demanda solo puede referirse a su historia pasada. Es un error grave pensar que las estadísticas de demanda válidas en el pasado pueden proyectarse hacia el futuro y conservar una relevancia real. Lo vemos en el fracaso continuo de los modelos económicos y de las previsiones econométricas. Una cosa es que un economista profundice en su comprensión de una rama de la ciencia humana, como una rama de la psicología, y otra muy distinta es suponer que se trata de una ciencia natural, como la física o la biología. Lo primero no puede promediarse ni predecirse, mientras que lo segundo sí puede cuantificarse estadísticamente. No es de extrañar que Keynes, cuya disciplina principal eran las matemáticas, prefiriera descartar la ley de Say en favor del análisis matemático y estadístico.
Ya se ha mencionado más arriba el error de comparar a lo largo del tiempo precios de bienes y servicios valorados en monedas fiduciarias. El siguiente gráfico del petróleo WTI, una unidad básica de energía de la que depende casi toda la población mundial, ilustra la enorme magnitud de este error.

Los dos precios están expresados en dinero legal, que es el oro, y en dólares fiduciarios, que son moneda. En 1950, cuando el precio del petróleo WTI era de 2,57 dólares por barril y en gramos de oro era de 2,28, el precio en dólares ha subido hasta unos 70 dólares hoy, un múltiplo de más de 27 veces. Sin embargo, en oro es de 1,14 gramos, es decir, exactamente la mitad. En dinero legal, el precio ha sido considerablemente menos volátil que en dólares. El enigma que nos plantea este gráfico es qué precio debería utilizarse para valorar el petróleo: un dólar que se deprecia y es volátil, o un dinero legal y sólido relativamente estable.
Es evidente que las comparaciones de precios en dólares a largo plazo son profundamente erróneas. Sin embargo, los operadores de mercado, que presumen de llamarse macroeconomistas sin entender las implicaciones del término, mantienen sus gráficos a largo plazo del petróleo y de otras materias primas en dólares, sin ser conscientes de su falsedad. Además, todo lo que puede comerciarse se valora en dólares fiduciarios y otras monedas, desde los activos financieros hasta la vivienda. El siguiente gráfico muestra la propiedad residencial en Londres, con precios en libras y en oro.
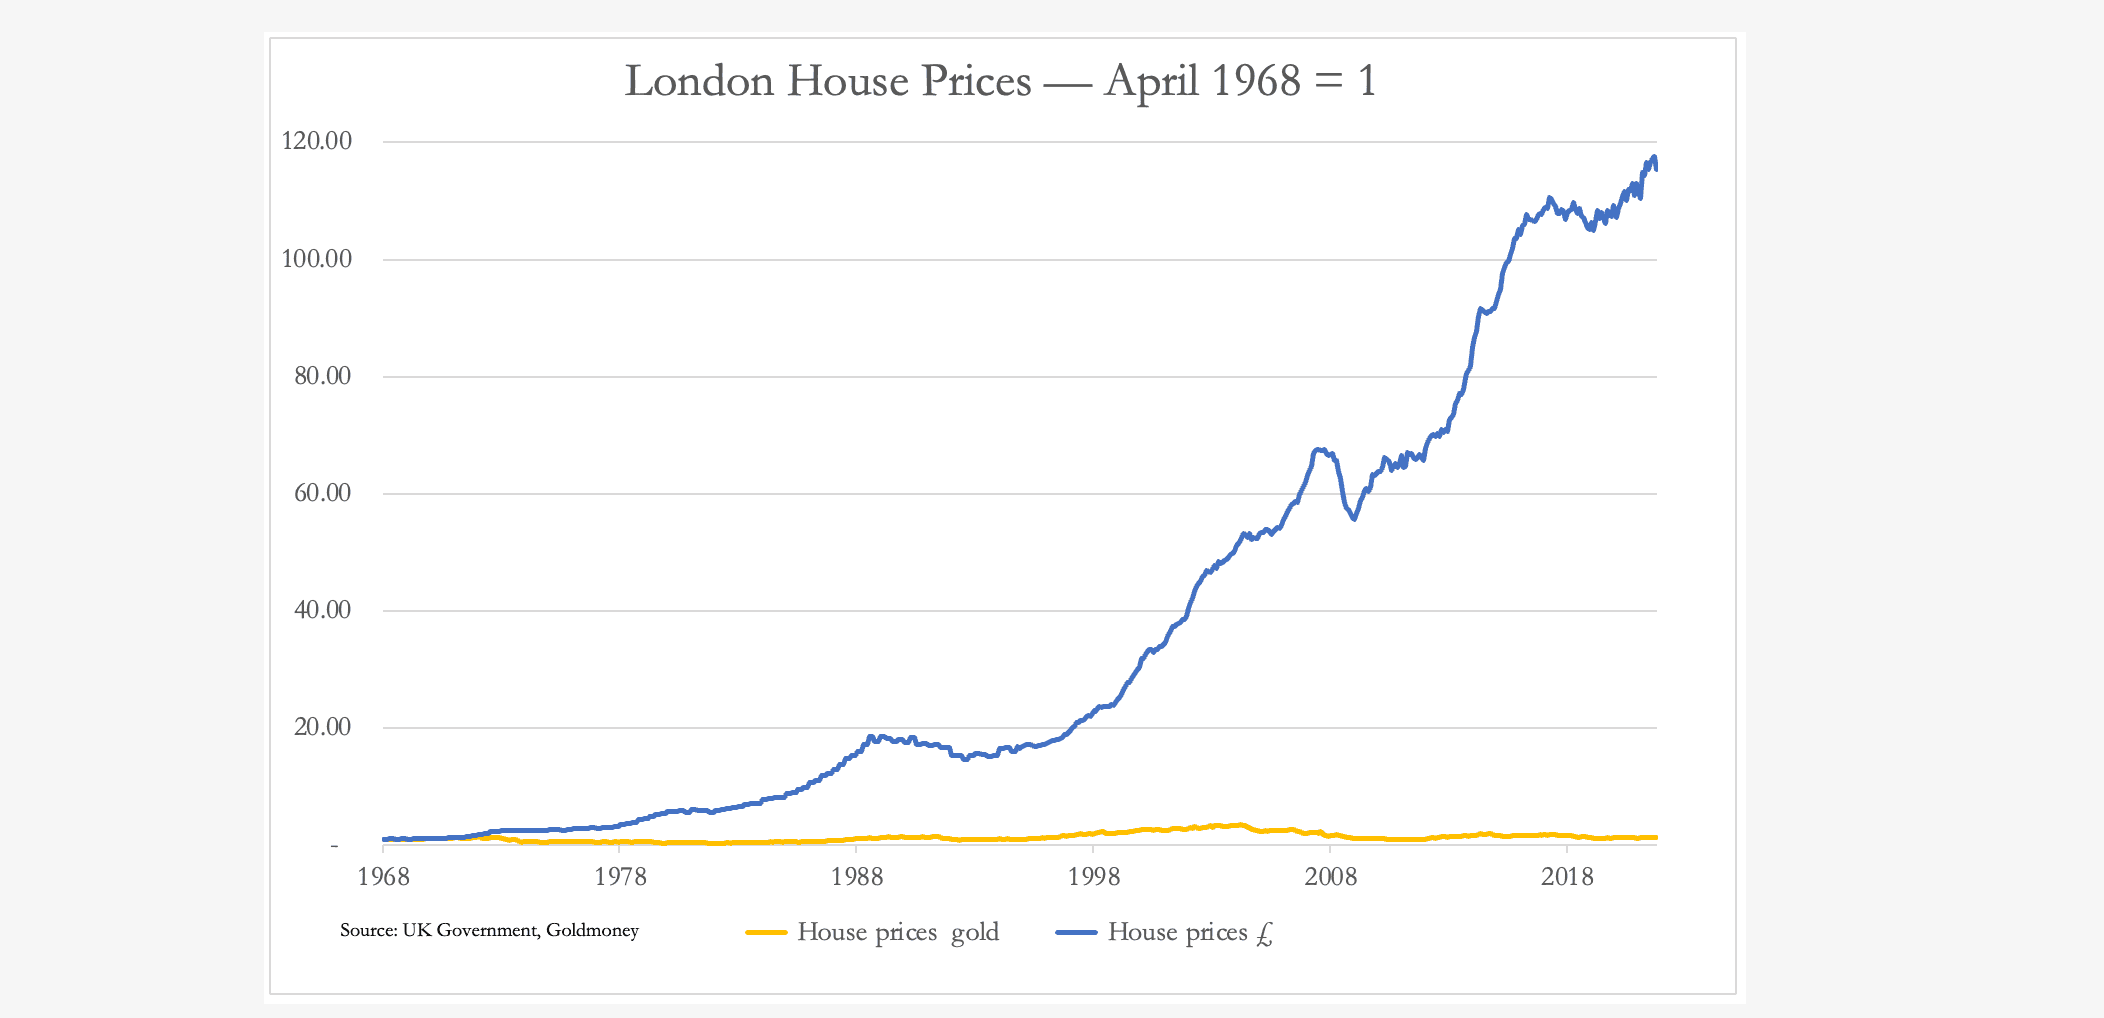
Cualquiera que observe el mercado inmobiliario residencial del Reino Unido te dirá que ha sido una inversión excelente, y en ningún sitio más que en Londres. Pero esta afirmación solo se sostiene para una libra fiduciaria, que desde 1968 ha perdido más del 99 % de su poder adquisitivo medido en dinero legal real, que sigue siendo la moneda de oro soberano. Hoy, el valor de la vivienda residencial de Londres en oro ha aumentado apenas un 14 % desde 1968, frente a 116 veces en libras que se deprecian. Aun así, los hechos tal cual se topan con una incredulidad generalizada.
Bajo el régimen de moneda fiduciaria, los valores de todas las cosas son un concepto defectuoso, que refleja no tanto cambios en los valores subjetivos como el declive de las monedas fiduciarias. Pero este juego de manos estadístico que engaña a todo el mundo se extiende a otras áreas del universo estadístico. El análisis de la productividad laboral es un sinsentido por sus supuestos subyacentes y por la falta de consideración de los costes que supone para un empleador el empleo y otros impuestos sobre el trabajo. El enfoque siempre es el de la perspectiva estatista, según la cual los políticos desean ver una mayor producción por trabajador que impulse mayores ingresos fiscales. Nunca es el del empresario que emplea, que es el único evaluador real de los costes y beneficios de emplear las distintas formas de trabajo en su empresa de manera rentable.
El PIB y el gasto público
Confundir el producto interior bruto con el crecimiento económico, que de por sí es un término sin sentido cuando se alude al progreso económico, es otro error más. Los gobiernos están obsesionados con el PIB, que siempre debe crecer. El PIB no es crecimiento económico, sino el crecimiento del valor total en moneda de las transacciones, normalmente a lo largo de un año o anualizado.
Si la moneda se deprecia por su emisión inflacionaria, el PIB nominal aumenta en la medida en que esa depreciación se traslada a la estadística del PIB. La inflación de la moneda se asocia especialmente con un mayor gasto público, de modo que prácticamente todo su aumento alimenta el PIB. En el pasado, los gobiernos han superado con regularidad las expectativas del mercado sobre el crecimiento del PIB mediante el simple recurso de aumentar el gasto público. Los inversores que no entienden este truco lo ven como algo positivo, y las bolsas suben con la noticia. El PIB solo sirve para que un gobierno estime sus ingresos fiscales futuros. Por lo demás, es una estadística inútil y engañosa.
Como se ha señalado más arriba, el PIB se confunde de forma habitual e inconsciente con el progreso económico. Pero basta un momento de reflexión para ver que el progreso no puede medirse estadísticamente. El progreso es un concepto que, en su nivel más fundamental, consiste en una mejora del nivel de vida de una persona. No cabe duda de que la tecnología del entretenimiento, en forma de televisores, ordenadores para juegos y otros equipos electrónicos, cuyos precios han bajado, ha mejorado enormemente el disfrute de muchas personas. Un PIB que incorpora la caída de los precios de estos productos tiende inevitablemente a infravalorar estos beneficios y, al clasificar sus precios como deflacionarios, incluso podría sostener que restan crecimiento económico. Sin embargo, el gasto público, que se financia retirando poder adquisitivo a productores y consumidores y que, por tanto, frena el progreso, se clasifica como positivo por su inclusión en el PIB.
Durante la crisis del covid, cuando gran parte de la economía productiva se paralizó, el gasto del Gobierno británico aumentó hasta cerca del 50 % del PIB, aunque desde entonces ha bajado hasta un 43 % estimado en el último ejercicio fiscal (hasta el 5de abril de 2023). Se produjeron aumentos similares en otros países. En Europa, el gasto del Gobierno francés alcanzó su máximo con el 61,3 % de su economía en 2020 y bajó al 58,1 % el año pasado. En Italia fue del 57 % y del 56,7 %, respectivamente, y en España, del 52 % y del 47,8 %. Con estos niveles de gasto estatal, al analizar el PIB es sumamente importante decidir cómo tratarlo.
Los economistas del Gobierno argumentarán inevitablemente que el gasto público es importante en términos económicos y que el crecimiento del PIB debe incluirlo. Además, desde el punto de vista del consumo, se sostiene que debe incluirse el gasto de los empleados públicos, así como la demanda de bienes y servicios por parte del Gobierno. Aunque esto pueda parecer un argumento válido, no tiene en cuenta el panorama general.
Si bien es cierto que el gasto de los empleados públicos y de los departamentos forma parte del conjunto de la economía, los impuestos del Estado que lo financian reducen la renta disponible para el consumo de quienes no trabajan para el Estado. El gasto público en su conjunto la sustituye por la prestación de servicios que no se demandan libremente, lo cual es fundamental para los beneficios que se derivan de la ley de Say, la ley de los mercados.
No hay que buscar muy lejos ejemplos de cómo el gasto estatal es una carga para la actividad económica general, y de que el enfoque económico exitoso consiste en liberar al sector privado y eliminar en la medida de lo posible al Gobierno y su intervención. Este enfoque es el que condujo al notable éxito de Hong Kong en las décadas de posguerra, en comparación con la pobreza infligida a esa misma población étnica en la China continental bajo Mao Zedong, donde el Gobierno era el 100 % de la economía.
Convencer al establishment de que inflar el PIB acaba frenando el progreso económico es una tarea cuesta arriba. En lugar de aceptar la evidencia empírica, los gobiernos utilizan habitualmente su capacidad de recaudar impuestos para aumentar la intervención económica y el gasto como proporción del conjunto, y deprecian la moneda al incurrir deliberadamente en déficits presupuestarios.
Esto genera un conflicto entre los políticos que buscan representar los intereses del electorado y el propio Estado. Los políticos de derechas que compiten por el cargo suelen ser partidarios del libre mercado, con la ambición de reducir la presencia del Estado como proporción del total de la economía. Son nombrados con el empeño de meter el hacha al gasto y a la burocracia, pero hay buenas razones por las que nunca lo logran. Cuando asumen responsabilidades ministeriales, su prioridad pasa a ser proteger sus presupuestos de recortes, porque reducir el gasto de un departamento equivale a perder poder. Por ello, en la medida en que se logra algún ahorro, los ministros siempre quieren idear otros planes para mantener o aumentar los niveles de financiación. Las consecuencias económicas negativas se van acumulando y la participación del Gobierno en el PIB tiende inexorablemente a aumentar.
Este es el verdadero legado de confundir el PIB con el progreso económico. Aunque las transacciones que componen el total del PIB pueden medirse, no puede medirse su valor real en términos de la satisfacción y del progreso en la calidad de vida que proporcionan. La única forma de medirlo corresponde a cada individuo de una comunidad y de una nación, y no a quienes dicen representarlos.
Por qué no puede haber un exceso general de oferta
El error keynesiano de creer que una recesión conduce a un exceso general de oferta y, por tanto, a una caída del nivel general de precios tiene su origen en la depresión de los años treinta. Pero es evidente que, en las condiciones de la división del trabajo, en la que las personas trabajan para producir y así poder consumir, esto no puede ser cierto en un sentido general, porque la producción debe disminuir igual que el consumo cuando aumenta el desempleo. En otras palabras, no puede surgir un exceso general de producción sin vender, porque los desempleados ya no producen.
Sin embargo, el temor keynesiano a una saturación del mercado cuando se produce una recesión y aumenta el desempleo lleva a los gobiernos modernos a crear demanda en las recesiones aumentando las prestaciones sociales. Según el manual keynesiano, esta financiación estimula la economía mediante déficits inflacionarios, con la intención de ayudar a estabilizar los precios mientras la demanda se debilita. Pero, sin una saturación general y con una moneda estable, es poco probable que el nivel general de precios cambie de forma significativa en términos reales cuando no hay intervención del gobierno, debido a la ley de Say.
Los gobiernos modernos intervienen mediante el gasto deficitario sin contribuir a la producción. En lugar de que una recesión conduzca a un exceso de producción, el gasto público conduce a un exceso de demanda. Esto explica cómo los efectos inflacionarios del estímulo keynesiano pueden provocar precios mucho más altos, incluso en una recesión profunda, como se vio en la crisis inflacionaria de Gran Bretaña a mediados de la década de 1970. También es totalmente coherente con los factores que empujan a una economía a una recesión durante el colapso de una moneda, como ocurrió en las inflaciones europeas de principios de la década de 1920.
Entonces, ¿qué ocurrió en la década de 1930 para que los neokeynesianos consideraran refutada la ley de Say?
El primer error de su análisis fue no entender las consecuencias de la inflacionaria década de 1920. Esta se vio alimentada por las políticas monetarias expansivas de la Fed bajo el liderazgo de Benjamin Strong, y por las políticas intervencionistas y anticapitalistas del presidente Hoover en el punto álgido del ciclo del crédito. Las consecuencias inevitables fueron una burbuja especulativa seguida de una crisis financiera entre finales de 1929 y 1932, que se llevó por delante a miles de bancos y su crédito, que eran el pilar para mantener la actividad económica. Y a esto le siguió el intervencionismo de mano dura de Hoover.
Hoover también subió considerablemente los impuestos sobre la renta para financiar sus intervenciones. A pesar de estas subidas, durante su mandato el déficit del Gobierno Federal en relación con el PIB pasó de un superávit del 0,7% a un déficit del 6,4%, y estos déficits continuaron con Roosevelt, aunque disminuyeron cuando pasó la crisis bancaria.
No solo quebraron miles de bancos, sino que hubo otros factores. La ley arancelaria Smoot-Hawley, que añadía aranceles más altos a los de los aranceles Fordney-McCumber de 1922, fue promulgada por el presidente Hoover en 1930. Así, no solo se desplomaba el crédito bancario en la economía, sino que, con los aranceles, los precios de los bienes importados y, por tanto, los costes de producción de la mayoría de los productos manufacturados estadounidenses se elevaron a niveles antieconómicos. Fue una combinación fatal, porque apenas se podía producir con beneficio en un momento en que había poco o ningún crédito bancario disponible. En consecuencia, el PIB de EE. UU. se contrajo de 103.600 millones de dólares en 1929 a 56.300 millones en 1933. Esto no equivalía a una saturación general, porque, como es demostrable, tanto la producción como el consumo se contrajeron. Ante todo, reflejaba un colapso del crédito bancario.
Mientras que el crédito había estado disponible con facilidad durante la década anterior, la introducción de tractores y otra maquinaria agrícola había provocado una enorme expansión de la producción agraria. Los precios de los productos agrícolas, que ya bajaban por el exceso de oferta, estaban abocados a caer aún más cuando los bancos locales en quiebra de Estados Unidos retiraron el crédito. Por falta de crédito, los agricultores se vieron obligados a vender su producción por lo que les dieran.
Fue un ajuste de mercado específico en un momento en que los precios mundiales de los cereales y de otros productos agrícolas caían por la sobreproducción. El desplome de los precios atribuible a la crisis bancaria golpeó especialmente a los agricultores, no solo en Estados Unidos sino en todo el mundo, a través de los valores reflejados en las bolsas de materias primas.
Como los agricultores estadounidenses se vieron forzados a vender su producción, Keynes y otros economistas supusieron después que había una saturación del mercado y que, por tanto, la ley de Say era errónea. Pero el error consistió en pasar por alto los vínculos entre el colapso del crédito bancario por las quiebras de los bancos, la presión sobre los agricultores para malvender su producto a cualquier precio y la coincidencia de una sobreproducción mundial debida a los rápidos avances de la mecanización en la década anterior.
Las causas de la depresión de los años treinta y de su larga duración estaban claras: no hace falta buscar más allá de la evidencia empírica. Mucho antes de que Keynes difamara la ley de Say, tanto Hoover como Roosevelt con su New Deal agravaron considerablemente la depresión, actuando como protokeynesianos. Fue la primera vez que el Gobierno Federal intervino en lo que, de otro modo, habrían sido dos o tres años de parálisis económica y crediticia, que era lo que se había vivido en episodios anteriores. La depresión anterior, la de 1920-1921, duró solo dieciocho meses sin intervención estatal. Antes del mandato del presidente Hoover, se reconocía de forma general que la intervención solo empeoraba las cosas y que, si se la dejaba sola, una caída de la actividad empresarial se corregiría por sí misma.
Los economistas que posteriormente formularon políticas estatistas malinterpretaron gravemente las causas de una crisis. Todavía no logran apreciar que existe un ciclo del crédito bancario, identificado por los economistas de la escuela austriaca como ciclo económico. Lo provocan los banqueros que, actuando como grupo, aumentan la cantidad de crédito hasta un punto en que la exposición de su balance resulta excesiva en relación con su propio capital, y entonces intentan reducir sus balances. No se trata de una conspiración entre banqueros, sino que refleja su comportamiento humano y es de naturaleza cíclica. Se puede rastrear hasta donde existen registros razonables; en el Reino Unido, hasta el final de las guerras napoleónicas. Y es un ciclo de expansión y contracción del crédito que dura, de media, unos diez años.
Incluso para los economistas, siempre es más fácil observar las pruebas de una recesión que su causa subyacente. En todo el voluminoso análisis de la Gran Depresión apenas se menciona el ciclo del crédito bancario. Solo los economistas de la escuela austriaca han señalado que la depresión fue la consecuencia natural de una expansión excesiva del crédito en la década anterior. Y los seguidores de Keynes, con su macroeconomía matemática y estadística, siguen sin ver el papel del crédito bancario en los auges y las crisis. Creen que pueden modelizar la economía y dirigirla de un objetivo a otro suprimiendo los mercados libres. Pero no pueden modelizar el equilibrio que los banqueros, como seres humanos, mantienen entre la codicia de beneficios y el miedo a las pérdidas.
Las políticas económicas y monetarias ignoran la ley de Say, la ley de los mercados, y persisten en intervenciones fallidas. La respuesta al fracaso suele ser afirmar que el error fue no intervenir lo suficiente. Una característica de estos fracasos es que los responsables políticos buscan consuelo en sus homólogos internacionales y redoblan la apuesta con un pensamiento de grupo para lograr objetivos estatistas.
Los errores en la gestión de la moneda
Esta semana, la persistencia de la inflación de los precios al consumo en el Reino Unido ha llevado a un miembro del Comité de Política Monetaria a decir que habrá que subir los tipos de interés hasta el punto de que la economía británica entre en recesión. Pero, con una oferta monetaria amplia que ya no se expande, vemos que hay algo erróneo en su análisis. Al mismo tiempo, todos los comentarios sobre la persistencia de la inflación hablan de demasiada demanda para tan pocos bienes. Nunca se mencionan los cambios en el poder adquisitivo de la moneda. Aunque los precios individuales fluctúan, cuando el nivel general de precios sube solo puede deberse a cambios en el poder adquisitivo de la moneda.
Solo hay una razón por la que cambia el poder adquisitivo de una moneda fiduciaria: el comportamiento de sus usuarios. Al ajustar la relación entre su liquidez inmediata y su gasto, colectivamente pueden tener un efecto profundo en su poder adquisitivo. Por eso fracasa la teoría estatal del dinero y las autoridades monetarias siempre fracasan al intentar controlar el poder adquisitivo de su moneda fiduciaria. Una moneda debe estar anclada al dinero real, que es la moneda de oro.
Cuando los billetes eran plenamente convertibles en moneda de oro, su poder adquisitivo se mantenía constante con independencia de la cantidad en circulación. Pero los billetes suelen representar menos de una décima parte del medio de pago circulante, y el resto es crédito bancario. La relación entre el crédito bancario y los billetes es casi de paridad. Por lo tanto, mientras el riesgo de contraparte entre los depositantes de un banco y el propio banco no sea un problema, el crédito bancario siempre tomará su valor de la moneda. Es la moneda la que debe ser creíble.
En el primero de los dos gráficos anteriores, del petróleo WTI cotizado en dólares y en oro, vemos que el precio del petróleo en dólares fue estable entre 1950 y 1970, cuando pasó de 2,57 dólares por barril a una media de 3,35. En aquella época, el dólar estaba vinculado de forma laxa al oro mediante el acuerdo de Bretton Woods, y solo los bancos centrales nacionales y organizaciones como el FMI podían canjear dólares por oro. Durante ese tiempo, la oferta monetaria M3 pasó de 172 000 millones de dólares a 750 000 millones, un aumento del 336 %.
No fue el único ejemplo. Entre 1844 (la época de la Bank Charter Act) y 1900, el índice de precios al por mayor no varió, y además se mantuvo notablemente estable durante ese periodo, con pocas fluctuaciones. Pero entre 1844 y 1900, la suma de los billetes del Banco de Inglaterra en circulación y las obligaciones por depósitos de los bancos comerciales se multiplicó por once —casi por completo crédito bancario, ya que la emisión de billetes del Banco de Inglaterra apenas cambió—, y también hubo un aumento considerable de la cantidad de efectos comerciales a corto plazo que financiaban el comercio exterior. La teoría monetarista sugeriría que una expansión del crédito de tal magnitud socavaría el poder adquisitivo de la moneda, pero claramente no fue así.
La razón por la que la expansión del crédito bancario no tiene por qué socavar el poder adquisitivo de una moneda es que, mientras el nivel de crédito responda realmente a la demanda de la actividad económica y no financie un consumo excesivo, su expansión no hace subir los precios. El origen del consumo excesivo se encuentra en el gasto deficitario del gobierno, porque los individuos siempre tienen que saldar sus deudas, mientras que un gobierno no. Como se ha mencionado antes, los gobiernos siempre pueden recurrir al gasto deficitario.
De ello se deduce que las políticas fiscal y monetaria del gobierno, unidas a su moneda fiduciaria, son las únicas causas del deterioro del poder adquisitivo de su moneda. De hecho, los keynesianos persiguen deliberadamente una degradación continua de la moneda, reflejada en una tasa de inflación del IPC del 2 %, utilizando la política monetaria para intentar regular la demanda de crédito.
La solución: dejar en paz a los mercados y recuperar el dinero sólido
Si se quiere que vuelva la estabilidad monetaria, hay que abandonar todos los intentos de los gobiernos de gestionar los resultados del sector privado, que siempre han fracasado y seguirán fracasando. Y hay que restablecer el dinero sólido, es decir, un patrón de moneda de oro al alcance de la gente corriente, a su elección. Los tipos de interés se estabilizarían entonces en tasas anuales libres de riesgo de unos pocos puntos porcentuales, fijadas por los mercados en función de la demanda de capital de inversión y de la disponibilidad de ahorro. La estabilidad del mercado vendría automáticamente. Se reduciría el desvío de la actividad humana hacia la especulación, y la economía se beneficiaría de su redistribución hacia actividades más productivas. Ya no tendríamos gobiernos que persiguen objetivos monetarios que, como resultado de políticas keynesianas equivocadas, llevan a la quiebra a los propietarios con hipoteca.
Volver al dinero sólido recorta las alas a los políticos derrochadores, pero también deben introducirse otros cambios específicos que inviertan por completo las políticas macroeconómicas keynesianas:
- El gasto público debe reducirse de forma sustancial, con un objetivo inicial de no superar el 20 % de la economía. Esto aliviará la carga fiscal sobre las empresas y los trabajadores productivos, en beneficio de un progreso no inflacionista. Requerirá aprobar una amplia legislación que elimine los compromisos de gasto obligatorio.
- Debe abandonarse la política de regular los bienes y servicios, y devolver a los individuos la responsabilidad de juzgar la idoneidad de los productos.
- Debe eliminarse todo impuesto sobre el ahorro, los intereses obtenidos y las plusvalías: el ahorro ya habrá tributado cuando se obtuvo. El ahorro es la fuente necesaria de financiación de la inversión para el progreso económico. Y hay que animar a los ciudadanos a ahorrar para su futuro, porque el Estado debe retirarse de la provisión generalizada de prestaciones sociales y limitarla al mínimo imprescindible para la necesidad genuina.
- Deben suprimirse los impuestos de sucesiones y los derechos por fallecimiento. Debe permitirse a las familias acumular y transmitir un patrimonio que, de otro modo, el gobierno destruye en el momento en que lo adquiere.
- Deben abandonarse las políticas comerciales proteccionistas en favor del libre comercio. El beneficio que obtiene una economía de la ventaja comparativa de comprar en cualquier lugar los productos más adecuados es enorme, como confirma la experiencia de las economías de entrepôt, como la de Hong Kong.
- No debe permitirse a los ministros del gobierno aceptar presiones de grupos de presión ni de empresas, porque su responsabilidad democrática es con todo el electorado.
- Deben cesar todas las actividades de los bancos centrales y sustituirse por una autoridad emisora de billetes que regule la relación entre la moneda de oro mantenida en reserva y el valor nominal de los billetes en circulación. Esa relación debe fijarse por ley, estar financiada por el gobierno y mantener en todo momento un mínimo del 40 % entre la moneda de oro y los billetes. Debe ser moneda y no metal precioso en barras, para que esté al alcance de toda la población. Un patrón basado en metal precioso en barras corre el riesgo de un arbitraje extranjero en cantidades potencialmente desestabilizadoras.
- La política exterior debe modificarse para no interferir en la política de otras naciones, salvo cuando se vean afectados de forma demostrable los intereses nacionales.
- El gasto público debe rendir cuentas por completo. Todos los ingresos que reciba el Tesoro deben tener un destino asignado: se acabó desvestir a un santo para vestir a otro.
Está claro que estas reformas no ocurrirán antes de una crisis existencial lo bastante grave como para forzar un cambio completo de políticas. Incluso entonces, depende de que los ministros y burócratas diagnostiquen correctamente las causas de la crisis, algo que, estando todos ellos subyugados por la macroeconomía neokeynesiana y debiendo reconocer y admitir su propio papel en la creación de una crisis final, es extremadamente improbable que ocurra de forma repentina, como una conversión en el camino de Damasco. Es más probable, en cambio, un periodo de vacilación política, con el peligro de inestabilidad política y de un retroceso hacia aún más socialismo.
La crisis final provocada por las políticas keynesianas casi con toda seguridad no marcará el fin de todos nuestros problemas.