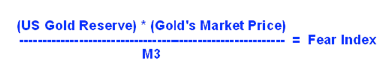A pesar de la pausa en el estímulo monetario y de las enormes expectativas generadas por el QE3, lo cierto es que la oferta monetaria de EE. UU. sigue creciendo a buen ritmo, lo que demuestra que la Operación Twist, supuestamente «esterilizada», sigue siendo inflacionista.
El M3 estadounidense de julio, según el cálculo de shadowstats.com, supera los 14,6 billones de dólares y avanza hacia los 15 billones este año. La deuda nacional de EE. UU. se sitúa cerca de los 16 billones. Es una característica de nuestro actual sistema monetario basado en la deuda que la deuda total siempre supere la oferta monetaria total, ya que cuando el banco central crea dinero de la nada crea a la vez una cantidad equivalente de deuda más sus intereses. Quien entienda el poder del interés compuesto y de las curvas exponenciales debería estremecerse al pensarlo.
No es sorprendente que la oferta monetaria siga creciendo. Si la Fed quiere mantener la actual política de tipos de interés negativos, la única forma es comprar bonos e imprimir dinero, con titulares y grandes anuncios o sin ellos. Si dejan de imprimir ni por un segundo, todo el castillo de naipes empieza a tambalearse. El sistema necesita un crecimiento que se acelere constantemente. Imagina cómo habría sido la película Speed si el autobús, en lugar de amenazar con explotar si la velocidad bajaba de 50 millas por hora, hubiera exigido 10 mph más cada 10 minutos, y te harás una idea del autobús económico de la perdición en el que viajamos todos.
La idea de usar algo tangible como dinero está volviendo, no gracias a políticos, economistas académicos o medios de comunicación, sino a pesar de ellos. De hecho, como hemos visto en la reacción de los medios a que el Partido Republicano de EE. UU. incluyera esta semana en la agenda de su convención propuestas para crear una «comisión del oro», tanto los economistas convencionales como los responsables políticos se oponen abrumadoramente al uso del oro como dinero (los adjetivos que eligen van de «ridículo» a «absurdo»). En una encuesta de la Universidad de Chicago a 40 destacados economistas, ninguno estaba a favor de volver a alguna forma de patrón oro. Pese a esta abrumadora oposición académica, el oro está en el radar por una razón sencilla: el paradigma actual no solo se deshilacha por los bordes, sino que está en las últimas. Las consecuencias del mayor experimento de dinero fiduciario de la historia de la humanidad se están sintiendo ya con toda su fuerza y la gente, o al menos quienes no han invertido su capital intelectual en el statu quo, busca alternativas.
Como muestra el Índice del Miedo, las cosas avanzan despacio en el mundo de las ideas: el oro ha tardado una década en volver al radar, pero ahora el impulso va en aumento. El Índice del Miedo lleva ya un año llamando a las puertas del nivel del 3 %, y todo apunta a que el próximo tramo al alza lo superará con fuerza.

Debemos mirar a la década de 1970 como la mejor guía de lo que podría ocurrir a continuación. El «Nixon Shock», la estanflación y otros episodios marcaron lo que fue un recorrido muy volátil para el precio del oro durante esa década. Fue un camino accidentado, pero mereció la pena para quienes eligieron el metal duro y frío en lugar de promesas políticas vacías. Nixon cortó el último vínculo oficial entre el dólar estadounidense y el oro en agosto de 1971 (consulta esta infografía sobre la historia reciente de los sistemas monetarios mundiales). No fue hasta 1979 cuando la Fed, dirigida por su nuevo presidente Paul Volcker, empezó a subir los tipos de interés en un esfuerzo decidido por combatir la subida de precios. Tanto el precio del oro como el Índice del Miedo alcanzaron su máximo en 1980. Ten presentes esos plazos. Aún estamos en las primeras entradas de la actual escalada del oro.