
En los dos meses transcurridos desde mi última actualización sobre la cantidad de dinero fiduciario en USD, esta ha aumentado en 292 000 millones de dólares hasta los 12,861 billones y sigue creciendo con rapidez, como se muestra en el gráfico siguiente.
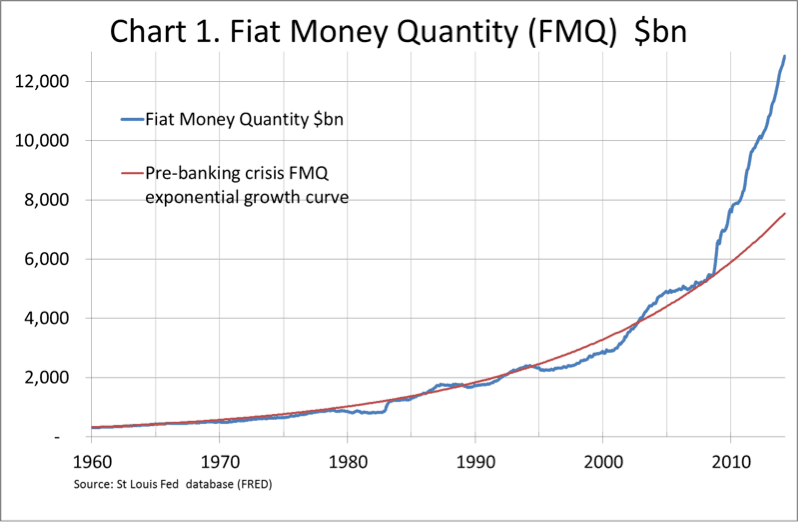
Ahora se sitúa un 70,6 % por encima de donde estaría si hubiera crecido a la tasa compuesta mensual media a largo plazo anterior a la crisis bancaria, representada por la línea roja del gráfico.
La reducción del ritmo mensual de la QE no parece haber frenado el crecimiento de la FMQ. De hecho, el objetivo es que la QE se complemente y después se sustituya por el crecimiento del crédito bancario. Por tanto, la política de reducir gradualmente el ritmo de la QE puede interpretarse como una muestra de confianza dentro de la Fed en que la actividad crediticia de los bancos empieza a repuntar, lo que refleja no solo la financiación de activos, sino también la actividad económica esperada.
Datos recientes arrojan cierta duda sobre esta última expectativa. Las cifras decepcionantes de enero y principios de marzo se atribuyeron a menudo al mal tiempo, pero después los indicadores de actividad económica también han sido con frecuencia decepcionantes. Además, Europa y Japón parecen avanzar hacia una deflación generalizada y una recesión cada vez más profunda, respectivamente, mientras que el ritmo de crecimiento de la economía china se ve amenazado por el endurecimiento de las condiciones crediticias. Estos acontecimientos adversos pueden exigir una nueva aceleración de la FMQ para evitar una crisis de deflación de deuda.
Oro
El segundo gráfico muestra el precio del oro desde la crisis de Lehman, y también ajustado tanto por la expansión de la FMQ como por las existencias estimadas sobre la superficie.
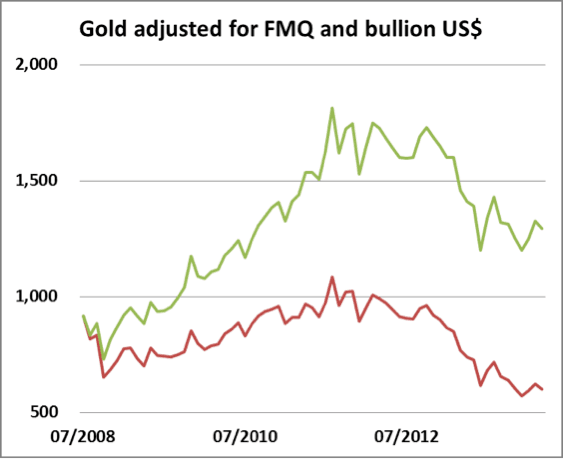
Desde julio de 2008, el precio del oro ha subido en términos nominales de 918 $ a un máximo de más de 1900 $, antes de caer hasta unos 1280 $ en la actualidad. Ajustado por la FMQ y por las existencias de metal precioso sobre la superficie, el precio en dólares de julio de 2008 se sitúa en 590 $, una caída neta de más de un tercio. Por tanto, el precio del oro ha caído de forma significativa en términos reales y cotiza muy por debajo del mínimo de mediados de 2013.
El ajuste a largo plazo a partir de 1934, en los mismos términos, también resulta interesante. El precio del oro acababa de subir de 20,67 a 35 dólares y, aunque la convertibilidad entre el USD y el oro estaba prohibida para los ciudadanos estadounidenses, es razonable suponer que la libre convertibilidad habría funcionado a ese precio y en ese momento. En términos de dólares, se podría decir que el precio del oro estaba valorado de forma justa en aquel momento.
A continuación se muestra el precio ajustado posterior en dólares de 1934.

En dólares de 1934, el oro cuesta hoy 14,78 dólares, una caída del 58 % en términos reales.
Estas comparaciones son útiles para dar a los inversores una idea de perspectiva. Con demasiada frecuencia, los analistas ignoran la depreciación de la moneda cuando pronostican precios futuros. En cambio, asumen que el precio de mercado de ayer es una base de valoración sólida a efectos analíticos. Esta suposición ignora la depreciación de la moneda, la intervención del gobierno y las emociones del mercado, y supone erróneamente que los mercados son eficientes.
No se puede demostrar que el oro tuviera un precio correcto antes de la crisis de Lehman, y probablemente no sea cierto. Sin embargo, ajustar el precio posteriormente tanto por la FMQ como por las existencias sobre el suelo ofrece una base útil para comparar precios. En cambio, es una suposición válida que el precio en dólares de 1934 representaba el valor justo.
La conclusión lógica es que el oro debería cotizar hoy a 3.050 dólares (1280/42 %) para igualar su valoración de 1934, antes de descontar la excepcional tasa de crecimiento compuesto futuro de la FMQ y la posibilidad real de un colapso del poder adquisitivo del USD.