

La cantidad de dinero fiduciario sigue aumentando a un ritmo acelerado y se sitúa ahora en 14,286 billones de dólares.
Si hubiera seguido aumentando al ritmo anterior a la crisis de Lehman, se situaría en solo 8,474 billones de dólares, una diferencia de 5,82 billones. El FMQ mide la cantidad de dinero emitida a cambio del oro, depositado primero en los antecesores de los actuales bancos comerciales y transferido después a la Fed tras la creación del sistema de la Reserva Federal. Es la suma de la oferta monetaria real y las reservas bancarias que figuran en el balance de la Fed, ajustada por las distorsiones a corto plazo aplicadas al total de reservas, en particular, aunque no solo, las operaciones de recompra y recompra inversa.
El FMQ no debe confundirse con las medidas convencionales de la oferta monetaria, que solo recogen el dinero en circulación entre el público. Su finalidad es cuantificar la distancia recorrida entre el dinero sólido y el dinero no sólido.
El aumento de febrero fue de 166 000 millones de dólares, un salto significativo tras un segundo semestre de 2015 estancado. Veremos si es el comienzo de una nueva aceleración. Si lo es, se reflejará en las cuentas corrientes, los depósitos de ahorro, las reservas bancarias en la Fed, las operaciones de recompra inversa o cualquier combinación de ellas. La tendencia reciente antes de marzo mostraba poco o ningún crecimiento de las reservas bancarias y un aumento de los saldos de cuentas corrientes y de ahorro. Esto se refleja en la diferencia entre las cifras de oferta monetaria M2 y M1, que es el siguiente gráfico.
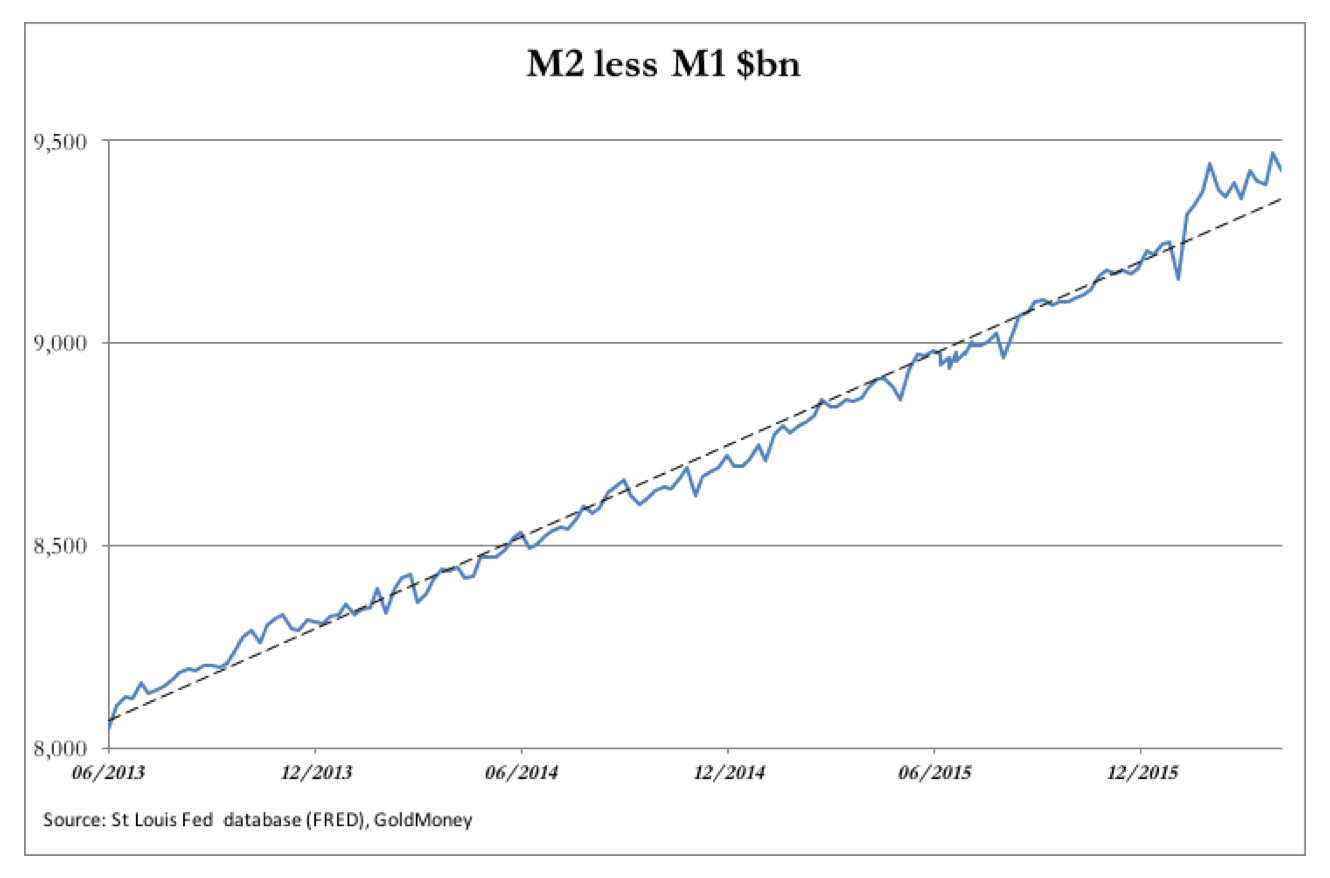
La diferencia entre estas dos medidas de la oferta monetaria equivale aproximadamente al crédito bancario. Y aquí se aprecia que el crédito bancario ha aumentado por encima de la tendencia desde principios de enero. La causa de este alejamiento de una correlación con la tendencia que era notablemente estrecha resulta potencialmente alarmante, dado el contexto de estancamiento económico. Sin un aumento apreciable de la actividad económica, el aumento del crédito bancario solo puede asociarse con préstamos para la especulación financiera o para prolongar la vida de empresas en dificultades.
El gran salto del crédito bancario se produjo cuando el índice S&P500 cayó con fuerza en enero, así que no estuvo asociado a un aumento de la especulación financiera. Sin embargo, al cierre del trimestre habrían surgido dificultades financieras en la industria del petróleo de esquisto, y probablemente en otros sectores, que exigían ampliaciones de préstamos.
Por tanto, parece que este aumento del crédito bancario indica dificultades financieras en el sector no financiero.
Tipos de interés
En un análisis superficial, la tendencia de las reservas bancarias en la Fed a estabilizarse, junto con el aumento del crédito bancario, sugiere que la Fed debería subir los tipos de interés para controlar el ritmo de la inflación del crédito. Por otro lado, si este aumento del crédito bancario refleja un problema de endeudamiento, quizá sea mejor aplazar las subidas de tipos e incluso plantearse tipos de interés negativos. No es de extrañar que la Fed pidiera al principio subidas graduales de los tipos y después pusiera en suspenso las subidas previstas.
Desde el punto de vista de la Fed, se está desarrollando una posible pesadilla, de la que sin duda es consciente. Incluso si el aumento de la deuda incobrable se limita al sector energético, la recuperación del precio del petróleo aún no basta para reducir el riesgo de quiebras generalizadas que comprometan el capital de los bancos comerciales. Sin embargo, si el precio del petróleo sube mucho más, podría aliviar la presión financiera sobre los productores de petróleo de esquisto. Pero, si eso ocurriera, probablemente iría acompañado también de una subida notable de los precios de otras materias primas, lo que empujaría al alza la inflación de precios a finales de este año, posiblemente muy por encima del objetivo del 2 % de la Fed. Dicho de otro modo, medido en una cesta de materias primas, cabe esperar que el dólar se debilite de forma significativa si no hay subidas de tipos de interés lo bastante agresivas.
Según este análisis, los tipos deberían subirse más pronto que tarde para desincentivar la inflación de precios latente. Pero todas las encuestas y los indicios anecdóticos apuntan a una economía estancada que, en cambio, necesita estímulo monetario, si se aplicara la política macroeconómica convencional. Parece una situación de estanflación incipiente, y sabemos cómo terminó en los años setenta. Lo que lo hace aún más difícil para los banqueros centrales que fijan los tipos es que en la macroeconomía moderna no existe una explicación sólida de la estanflación. Y si no entiendes por qué se da una situación, ¿cómo vas a formular con éxito una respuesta política?
Obviamente hace falta una mejor comprensión de la teoría de precios, pero los economistas de la Fed se limitarán a decir que estamos en aguas desconocidas. Los problemas actuales son un subproducto de las políticas monetarias anteriores de la Fed, que, junto con las de los demás grandes bancos centrales, se han aplicado para impedir que los mercados evalúen correctamente el riesgo y se ajusten a precios realistas.
En lugar de preguntarse en qué se ha equivocado todo, la Fed prefiere consolarse con las estadísticas manipuladas del Gobierno de EE. UU., en particular con la ausencia de inflación de precios que registra el IPC, pese a la expansión de los agregados monetarios desde la crisis financiera. Parece probable que la Fed opte por confiar en que las subidas de tipos pueden aplazarse indefinidamente mientras no se registre inflación de precios, y en que la política monetaria puede encubrir la deuda incobrable un poco más.
Implicaciones para el precio del oro
Como ya hemos indicado, el propósito del FMQ es cuantificar la distancia recorrida entre el dinero sólido, que es el oro, y el dinero no sólido, que es la combinación de moneda fiduciaria y crédito bancario. El FMQ puede mostrar los momentos en que la relación entre el oro y el dinero fiduciario se estiró demasiado en el pasado. El gráfico siguiente muestra la relación entre el precio nominal del oro y el precio ajustado a lo largo del tiempo tanto por el aumento del FMQ como por las existencias de oro sobre la superficie.

En marzo, el oro medido en dólares de 1934 y ajustado por las existencias de oro sobre la superficie de aquel momento equivalía a 12,93 $. En otras palabras, a pesar del mayor riesgo de un colapso del poder adquisitivo del dólar, en términos reales el oro cotiza a aproximadamente un tercio del nivel que fijó el presidente Roosevelt en 1934. Por lo tanto, según cualquier medida monetaria, el oro está extremadamente barato y ha vuelto a los niveles de julio de 1976 y de 1999-2002.
Este tipo de perspectiva histórica resulta útil, ya que sitúa en contexto el aumento de apenas un 20 % del precio del oro en el primer trimestre. También conviene señalar que China parece estar arrebatando a EE. UU. y Londres el control del mercado del oro, ya que ahora controla el mercado físico. Además, al fijar el precio del oro físico en yuanes mediante una referencia dos veces al día, China podrá dirigir los flujos físicos a través de Shanghái, en lugar de operar en Londres y Nueva York.
Quizá, al alejar la fijación de precios del monopolio del dólar, la infravaloración persistente del oro esté a punto de terminar.
Las opiniones expresadas en este artículo son las de su(s) autor(es) y no reflejan las de GoldMoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que GoldMoney o el autor o los autores le proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin consultar antes a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, GoldMoney no garantiza que sea exacta, completa o actual, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. GoldMoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por tu cuenta y riesgo.