
Ya podemos empezar a ver cómo es probable que evolucionen los mercados y los acontecimientos monetarios en los próximos meses, y este artículo ofrece un esbozo aproximado de ellos. Es evidente que la burbuja de los activos financieros la pinchará la subida de los tipos de interés, consecuencia del aumento de los precios de los bienes de consumo esenciales. Las monedas fiduciarias emprenderán entonces un camino hacia la carencia de todo valor, porque las autoridades monetarias de todo el mundo redoblarán sus esfuerzos para evitar que suban los tipos de interés, que con ellos suban los rendimientos de los bonos y que se desplomen los valores de las acciones; todo ello sacrificando sus monedas.
El fantasma de la teoría de la deuda-deflación de Irving Fisher pasará pronto a ocupar el primer plano en la mente de los banqueros centrales, y les impedirá seguir otra cosa que no sea un rumbo radicalmente inflacionista, sean cuales sean las consecuencias.
Las opiniones actuales de que hay que iniciar la reducción gradual de estímulos para controlar la situación no van al fondo de la cuestión. Lo que ocurrirá es más expansión cuantitativa (QE) e incluso compras directas de bonos y acciones, políticas que sin duda fracasarán.
Quien quiera sobrevivir a estas condiciones que se están desarrollando haría bien en apartar algo de dinero sólido: oro y plata físicos.

Introducción
En el pasado he comparado la situación actual del mercado con la de 1929, cuando la bolsa estadounidense sufrió un gran desplome en octubre. Con la memoria corta de hoy, muchos habrán olvidado incluso que entre el 12 de febrero y el 23 de marzo del año pasado el índice industrial Dow Jones cayó un 38,4 % de máximo a mínimo en menos de seis semanas, un descenso paralelo al del 66 % registrado entre el 4 de septiembre y el 13 de noviembre de 1929 en un plazo asombrosamente similar. La figura 1 muestra el Dow de hace noventa años superpuesto al de hoy, desplazado de modo que noviembre de 1929 coincida con marzo del año pasado.La principal diferencia está en el dinero. Por este motivo, la figura 1 ajusta el Dow actual por el precio del oro. En 1929-33 no hacía falta tal ajuste, ya que el dólar estaba sujeto a un patrón oro libremente convertible, a 20,67 dólares la onza. Pero si lo ajustamos hoy por el precio del oro, vemos que, medido en dinero sólido, el Dow alcanzó su máximo en abril de 2019. Y tras el repunte inicial posterior al desplome de marzo de 2020, la subida del precio del oro no ha bastado para frenar al Dow en términos ajustados por el oro.
Hay dos posibilidades: o bien el repunte del mercado bursátil estadounidense en mitad del mercado bajista se está prolongando mucho más que el que hubo entre noviembre de 1929 y el 21 de abril de 1930, o bien la subida del precio del oro todavía no ha sido suficiente para contrarrestar el efecto de la inflación monetaria. Todos podemos tener una opinión sobre cuál de las dos es cierta. Pero una cosa es segura: con unos tipos de interés en cero, una inflación de precios creciente y, por tanto, la perspectiva de una subida de tipos, los factores cambiantes que mueven los mercados solo pueden ser muy negativos. Cuando llegue la caída esta vez, lo más probable es que el descenso del Dow sea catastrófico, tanto en oro como en dólares nominales. Y la diferencia con 1929-32 es la enorme expansión del dinero y del crédito que ha estado alimentando unos activos financieros inflados.
Como trasfondo de las tendencias bursátiles, hay suficientes indicios circunstanciales para suponer que el mundo está al borde de una gran catástrofe financiera. La lista de factores negativos crece. Comenzó con la crisis del mercado de repos de EE. UU. en septiembre de 2019, seguida de la pérdida del 35 % en puntos nominales del Dow entre el 10 de febrero y el 23 de marzo de 2020 (como señalé más arriba), antes de que la Fed interviniera para rescatar a la bolsa recortando los tipos de los fondos federales hasta el límite de cero y reanudando la expansión cuantitativa en una medida sin precedentes, 120 000 millones de dólares al mes, junto con otras medidas de apoyo al mercado. Funcionaron. Al menos, claro, si se ignoran los costes y las consecuencias.
Mucho antes de aquellos locos días de marzo del año pasado, la Fed llevaba en modo de gestión de crisis; de hecho, desde la quiebra de Lehman. Respaldada por la buena voluntad de los mercados, cuyos participantes siguen queriendo evitar el desastre al menos tanto como la Fed, esta lo consiguió. Impidió que los excesos en la financiación inmobiliaria residencial de finales de la década de 2000 se convirtieran en un descalabro más general. Pero el coste ha sido, desde entonces, un inestable ejercicio de equilibrismo sobre la cuerda floja, con inversores que observan cómo los bancos centrales amenazan en ocasiones con perder el precario equilibrio y caer en un abismo de caos financiero.
Con un establishment inversor que sigue queriendo creer en factores que desafían la gravedad, como los buenos y viejos fundamentos y el derecho humano a que otros paguen el precio de las propias locuras, la realidad económica ha quedado completamente sofocada. El juego de manos de la Fed se ha logrado imprimiendo dinero, con un aumento de su balance de 847 000 millones de dólares, el mes en que quebró Lehman, a 6,042 billones hoy, más de seis veces más.
La Fed salió airosa de sus «medidas extraordinarias» tras la crisis de Lehman y, junto con los demás grandes bancos centrales, comprobó que, gracias a su cuidadosa gestión, se evitaron varias crisis posteriores. Y cuando llegó la covid y el mundo entró en confinamiento, acelerar la inflación monetaria para pagarlo todo era la solución obvia, porque su principal efecto, la subida de precios, estaba bajo control.
Bien, eso no es del todo cierto más allá del sentido puramente estadístico. Es más veraz decir que la estadística del IPC había sido domada hasta la irrelevancia. La prueba de este juego de manos estadístico está al alcance de quien quiera buscarla, porque el eximio John Williams, de Shadowstats.com, sigue elaborando la versión íntegra de 1980, despojada de los posteriores ajustes de método aplicados por la Oficina de Estadísticas Laborales, todos los cuales casualmente sacan los aumentos de precios de sus cifras de inflación. Las estimaciones de inflación de precios de Williams, normalmente entre el cinco y el diez por ciento en los últimos diez años, pero ahora muy por encima, fueron confirmadas por el índice Chapwood, antes de que la covid detuviera su recopilación de datos.
Mientras Wall Street se ha estado divirtiendo a costa del aumento del dinero y del crédito, Main Street ha sufrido. El único alivio ha sido la disponibilidad de financiación artificialmente abaratada. Puede que los «préstamos mentirosos» de la primera década del siglo no hayan vuelto en la práctica, pero desde luego lo han hecho en espíritu, como sostén artificial del nivel de vida.
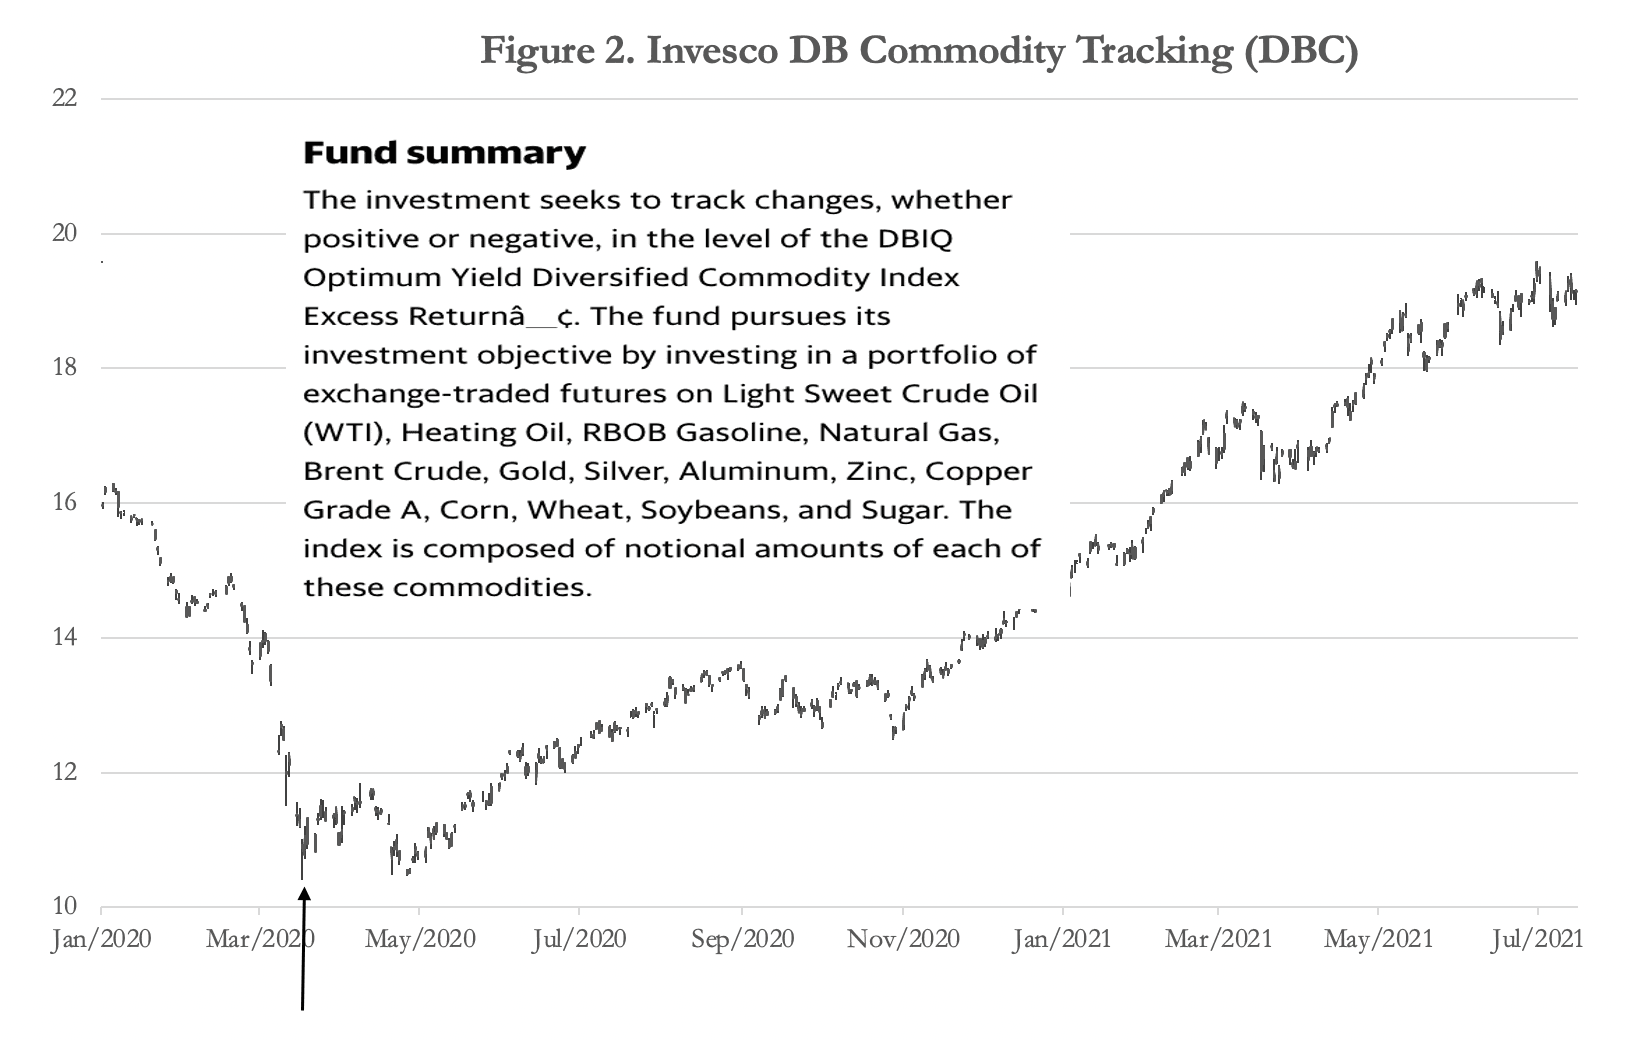
Pero la lección para los alcistas es que se acaban los días de afirmar que la inflación se limita a un 2 % más o menos. La duplicación casi total de la base monetaria de la Fed desde la crisis de los repos de septiembre de 2019 ha venido acompañada también de una explosión de los precios de las materias primas. La figura 2 ilustra este punto: la flecha hacia arriba señala el momento en que los precios de las materias primas empezaron a subir, siguiendo el momento exacto en que la Fed abandonó toda contención monetaria.
 Además de la subida de los precios de las materias primas, la covid desbarató la logística mundial, que, según los expertos, no se arreglará hasta el año que viene. No hay margen en los inventarios, debido a la omnipresencia de la gestión de productos «justo a tiempo». Y como para echar sal en la herida, animados por prestaciones más generosas, los desempleados se han vuelto inesperadamente reacios a trabajar.
El resultado es un abismo considerable, tras los confinamientos, entre el gasto, financiado en su totalidad por déficits públicos crecientes, y la disponibilidad de bienes y servicios. Los precios no solo suben por todos estos factores, sino que seguirán haciéndolo. Pero los bancos centrales afirman que las subidas de precios son solo transitorias y que el año que viene las cadenas de suministro volverán a funcionar, los equilibrios entre producción y consumo se normalizarán y volveremos a su objetivo de una inflación de precios del 2 %. Pero incluso los sumos sacerdotes keynesianos advierten ya de que las subidas de precios probablemente serán, como mínimo, persistentes, y en cuanto a los de la TMM (¿os acordáis de ellos?), se han esfumado.
Quienes nos hemos tomado la molestia de estudiar las teorías del dinero y del crédito sabemos que el futuro se encamina hacia una de dos opciones para las autoridades. La primera es seguir con las políticas de ampliar y aparentar, y ver cómo el dólar y todas las demás monedas fiduciarias pierden poder adquisitivo. La alternativa es que los bancos centrales y los gobiernos se nieguen a seguir inflando la cantidad de dinero y recorten su gasto hasta el hueso. Y que permitan que tanto los bancos como las empresas quiebren cuando les toque.
Por desgracia, los bancos centrales solo tienen mandato para lo primero y no pueden quedarse al margen y dejar que los agentes del sector privado lo resuelvan todo.
El dilema de la Fed, cada vez más cercano
Podemos estar seguros de que, en privado, cada vez más miembros del FOMC de la Fed son conscientes de que fue un error hacer la vista gorda ante el problema de la inflación. Y en el Reino Unido, Andy Haldane deja su puesto como economista jefe del Banco de Inglaterra y declara públicamente, en la práctica, que la inflación es el elefante en la habitación. Lord Mervyn King, ex gobernador del Banco de Inglaterra, tuvo un papel decisivo en un informe de la Cámara de los Lores que criticaba las políticas inflacionistas de QE del Banco.El problema al que se enfrentan rápidamente todos los grandes bancos centrales es que su error de cálculo sobre la inflación de precios adelantará una subida de los tipos de interés, algo que desafiará directamente la política de recurrir al QE para sostener los mercados financieros y mantener la confianza en la economía. Y con el fin de los tipos de interés oficiales en cero, seguir apoyando los activos financieros exige un aumento de la flexibilización cuantitativa para compensarlo. En otras palabras, habrá que complementar el dinero que se inyecta a las instituciones inversoras para evitar que los activos de riesgo pierdan valor.
La Fed puede intentarlo de dos maneras. La primera es simplemente aumentar el QE actual de 120 000 millones de dólares al mes, y la segunda es que la Fed, el Tesoro de EE. UU. o el Fondo de Estabilización Cambiaria complementen el QE existente invirtiendo directamente en bonos corporativos y acciones para sostener los precios. En otras palabras, la política inflacionista de apoyar los precios de los activos por medios inflacionistas tendrá que acelerarse de forma drástica, y no reducirse gradualmente como se suele suponer.
En cualquier caso, el resultado ya está escrito. Los futuros ajustes de la política monetaria solo cambiarán el momento. Pero la única alternativa, como se ha señalado antes, es que los bancos centrales se retiren y dejen los mercados a su suerte. Es el dilema al que se enfrentó John Law en 1720, cuando necesitó acelerar la impresión de dinero para comprar acciones de su empresa del Misisipi, que estaban siendo vendidas, cuando vencían los pagos pendientes, por quienes no podían o no querían abonarlos. Creía que los tipos de interés podían mantenerse bajos inundando los mercados de dinero. Richard Cantillon no estaba de acuerdo (más sobre Cantillon más adelante).
El ritmo al que Law se vio obligado a inflar para intentar mantener los tipos de interés bajos y seguir alimentando la burbuja del Misisipi acabó destruyendo el poder adquisitivo de sus livres, que no tenían respaldo.
Que la Fed se enfrenta al mismo problema se hará evidente enseguida, cuando tarde en subir los tipos de interés para proteger el dólar. Y la Fed no está sola. Todos los grandes bancos centrales, con la notable excepción del Banco Popular de China, han seguido la misma política de manipular los mercados de activos financieros para mantener la confianza en ellos inflando sus divisas. Por tanto, es un error fijarse solo en los tipos de cambio.
Ningún mercado ni ninguna divisa podrá escapar a la destrucción de lo que entonces será inevitable. Una aceleración ilimitada de la oferta monetaria para evitar que las expectativas sobre los tipos de interés hundan los mercados financieros solo hará que aumenten las expectativas de tipos aún más altos. Y cuando las bolsas empiecen a desplomarse, la mayor pérdida se verá entonces en el poder adquisitivo de las monedas fiduciarias.
Desde que la Fed decidió que apoyar los mercados era una prioridad económica, algo que incluso Alan Greenspan admitió públicamente como objetivo político cuando presidía la Fed, este desenlace se volvió una certeza.
Hitos en el camino hacia el colapso de las divisas
Cuando estalla una burbuja de mercado, nada puede detener la destrucción posterior. Ahora debemos analizar cómo es probable que se desarrolle este descenso hacia un mercado bajista feroz. La primera verdad evidente que hay que señalar es que las pérdidas se agravarán por el colapso del medio de intercambio, y debemos descartar la esperanza, al menos al principio, de que en algún momento los bonos y las acciones encuentren un nivel en el que exista un valor real, porque, a falta de un dinero fiduciario respaldado de forma convincente por el oro, no habrá nada con lo que medir los valores finales.Empezaremos considerando los factores que plantea el colapso de una moneda. El proceso ya está en marcha, como muestra la Figura 2 anterior, que situó el cambio de tendencia en los precios de las materias primas en marzo de 2020, cuando la Fed apostó por completo por la inflación monetaria.
Hay buenas razones para sostener que la situación actual no se parece a las inflaciones europeas posteriores a la Primera Guerra Mundial. A diferencia de las condiciones en las que se hundieron varias monedas europeas en la década de 1920, hoy no existe ningún medio de intercambio distinto de las monedas fiduciarias estatales. No hay duda de que en Alemania, por ejemplo, el auge de las exportaciones, que generó disponibilidad de dólares y otras monedas más estables que el marco de papel, frenó la caída del poder adquisitivo del marco de papel al menos hasta la primavera de 1923. Fue solo entonces cuando la población alemana comprendió colectivamente que el marco de papel no valía nada.
Una cosa es destruir gradualmente el poder adquisitivo de una moneda mediante su expansión inflacionaria. Desde el shock de Nixon ha sido así: el dólar ha perdido todo su poder adquisitivo medido en oro salvo un 3 % a lo largo de cincuenta años. La pérdida a través de la expansión del dinero amplio M3, de un 97,2 %, confirma la cifra. Pero cuando el camino destructivo de la inflación monetaria global se vuelve patente, la relación general entre la expansión del dinero y del crédito y el poder adquisitivo de la moneda se rompe. Entonces pasa a ser una cuestión de la rapidez con la que el público en general se informa de los hechos inflacionarios.
El uso de la QE hace que la experiencia de John Law, hace tres siglos, sea más relevante para la situación actual que la inflación del marco de papel, mejor documentada. Al examinar la evidencia empírica, debemos considerar por separado dos elementos. Primero, el precio de las acciones de la Compañía del Misisipi alcanzó su máximo, algo más de 10 000 livres, en enero de 1720, y cayó hasta unas 4500 livres en septiembre siguiente. Pero, tras debilitarse algo en los mercados de divisas en 1719, las livres medidas frente a la libra esterlina inglesa se mantuvieron relativamente estables, en 30 por libra esterlina, hasta mayo, antes de que el tipo subiera a unos 110 a principios de septiembre. Después dejaron de tener valor en los mercados de divisas de Londres y Ámsterdam.[i]
El tiempo que tardó la livre en ser rechazada públicamente como medio de intercambio fue aproximadamente un mes menos que el del colapso final del marco de papel. Aunque no sabemos cuánto tardaría hoy un rechazo global de las monedas fiduciarias, la experiencia de John Law sugiere que los valores de los activos financieros empezarán a hundirse antes que las monedas en las que cotizan. Y la lógica de este orden es que, tras un colapso inicial de los valores de los activos, la expansión monetaria se intensificará como respuesta.
Dado que el posible colapso monetario actual es un asunto global, no podemos medir el efecto sobre los valores de los activos en ninguna moneda, sino solo en dinero sólido. A lo largo de la historia, el dinero sólido ha sido el oro, y por eso es relevante la Figura 1 al comienzo de este artículo. Y como muestra la Figura 3 más abajo, tras retroceder desde niveles más altos, el precio del oro se ha mantenido estable en lo que va de año, con el oro y la plata en una modesta caída del 4,5 %.
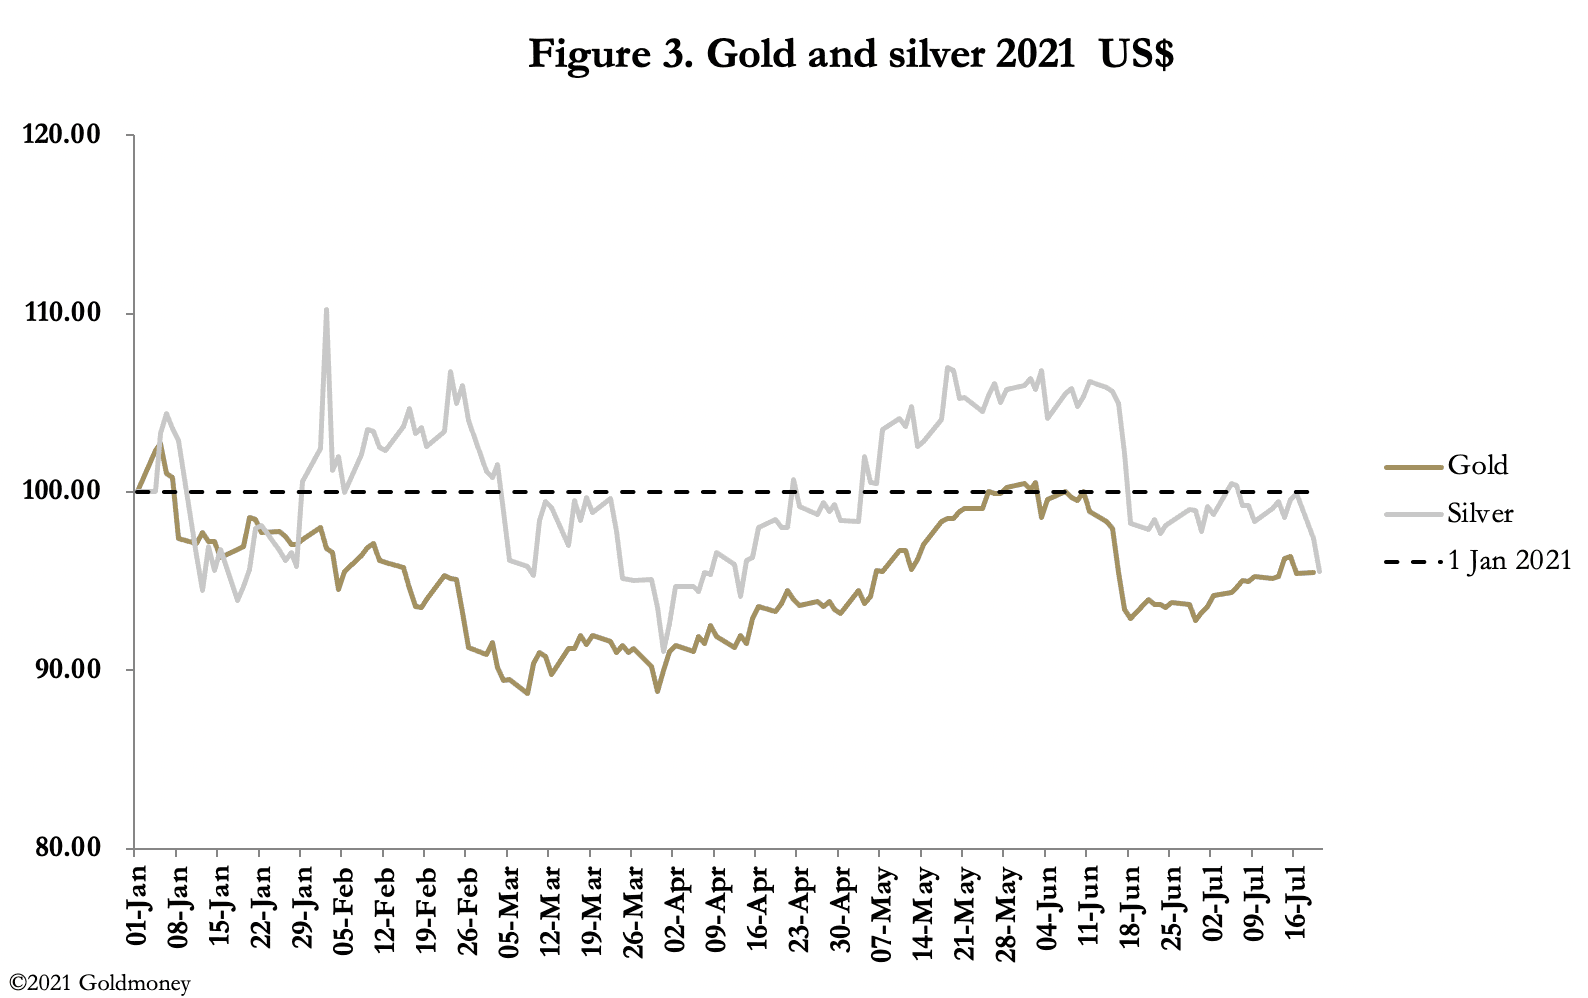
¿Podría equivaler esto a la estabilidad relativa de la livre en la primera mitad de 1720, antes de su colapso? Debemos evitar interpretar en exceso, pero parece muy probable que, cuando las monedas fiduciarias se emitan en exceso de forma drástica para sostener los valores de unos activos financieros en declive, ello se refleje en una fuerte subida del precio del oro.
Como reflejo de la pérdida de poder adquisitivo de las monedas, nuevas subidas de los precios de las materias primas, junto con los factores de las cadenas de suministro y la escasez de mano de obra, harán que los precios al consumo aumenten de forma significativa. El efecto inicial de la inflación sobre los costes de producción provocará dificultades de tesorería en las empresas, lo que restringirá aún más la producción de bienes y servicios. Y, como la caída de la producción conduce a una menor seguridad laboral y a un mayor desempleo, las subidas de precios se acentuarán en los bienes esenciales, porque el gasto se concentrará cada vez más en ellos.
Las contradicciones de las políticas monetarias neokeynesianas quedarán plenamente al descubierto. Por un lado, la inflación de precios causará auténticas penurias en la economía real, lo que sugiere que se debería permitir que suban los tipos de interés para estabilizar la moneda. Y por otro, el aumento de las insolvencias por el desvío de flujo de caja para financiar las consecuencias de la inflación sugiere que se deberían reducir. Pero, en el caso de los dólares, los tipos de interés ya están en el límite del cero.
Hay pocas dudas de que, desafiando todo sentido común y toda evidencia empírica, los miembros del FOMC y sus homólogos de otros bancos centrales optarán naturalmente por continuar con la relajación monetaria e incluso planificarán la introducción de controles de precios.
La teoría de la deflación de deudas de Fisher
Está claro que las consecuencias de degradar las monedas generan problemas específicos. El desplome del valor de los activos genera otros, y es hora de volver a examinar la relación entre el endeudamiento excesivo y la caída de los niveles de precios de las garantías. Cada uno de estos desórdenes por separado no tiene por qué ser un desastre, pero la combinación es catastrófica. Además, el análisis de Irving Fisher contribuyó mucho a orientar las políticas económicas y monetarias posteriores a la depresión de los años treinta, así que es casi seguro que volverá a ser relevante para las decisiones de política económica.[ii]La tesis de Fisher tenía tres elementos clave: balances groseramente sobreextendidos, una caída del nivel de precios y tipos de interés muy altos. Para las condiciones actuales, debemos modificarla ligeramente y aplicar el nivel de precios a los activos financieros, aunque, medidos en oro, también se aplicará a los precios de consumo. Y también debemos señalar que los tipos de interés son los tipos nominales que se aplican a las monedas en las que los bancos presentan sus cuentas.
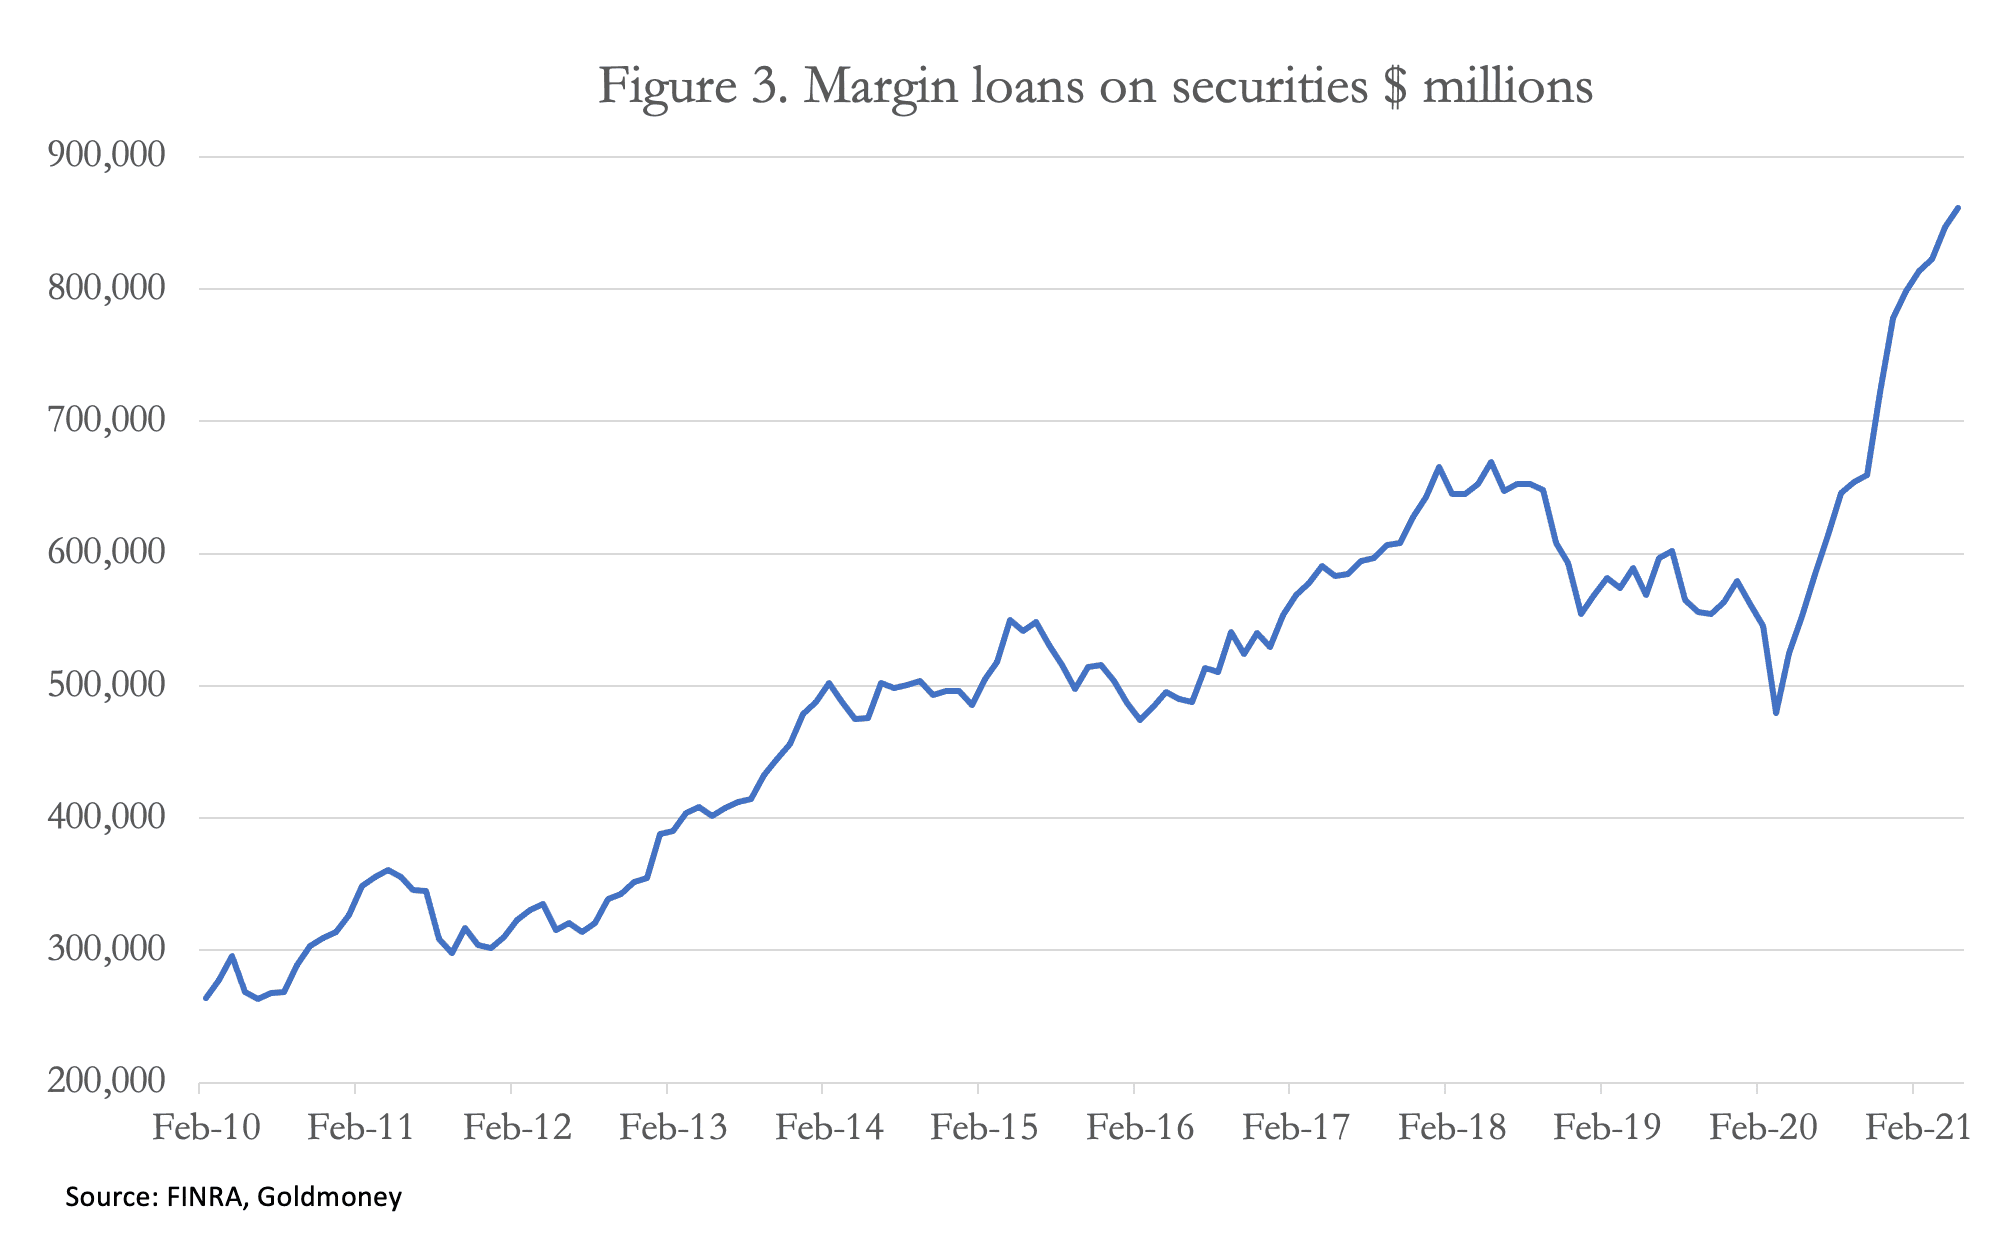
Al menos en sus primeras fases, estamos considerando la teoría de la deflación de deudas de Fisher tal como se aplica a los activos financieros. En un desplome bursátil, la caída del valor de las garantías afectará primero a quienes se hayan endeudado para comprar acciones. Y, como muestra la Figura 3, este endeudamiento está en niveles asombrosos, propios de una burbuja extrema. En una caída bursátil, esto se traducirá en una presión vendedora repentina por las llamadas de margen.
Lo siguiente es la asignación de cartera de los extranjeros en valores estadounidenses, que según las cifras TIC del Tesoro de EE. UU. ascendía a 12,941 billones de dólares en mayo. Esto forma parte de su exposición total a todos los valores y a depósitos bancarios, 24,916 billones y 6,552 billones respectivamente, que suman 31,468 billones de dólares. A partir de estas cifras vemos que, a medida que avance nuestra experiencia con John Law, cerca de 13 billones de dólares en acciones en manos extranjeras podrían ponerse a la venta, teniendo en cuenta que las primeras inversiones que se venden en cualquier mercado bajista son las participaciones extranjeras no esenciales, que es lo que son las acciones estadounidenses para los inversores extranjeros.
Los estadounidenses poseen acciones extranjeras por un total similar, de 11,69 billones de dólares, de modo que sus ventas de acciones extranjeras harán que la deflación de los precios de los activos en los mercados de EE. UU. se exporte al resto del mundo.
Solo ahora podemos poner realmente a prueba la relación entre el endeudamiento excesivo y la caída del valor de los activos financieros, porque estos constituyen la base del crédito con garantía. La Tabla 2 del informe H.8 de la Fed nos da pistas sobre dónde es más probable que la liquidación de garantías tenga mayor impacto. De un crédito bancario total de 15,632 billones de dólares, solo 2,468 billones (el 15,8 %) corresponden a préstamos comerciales e industriales. La mayor exposición está en el sector inmobiliario (4,644 billones, el 29,7 %). Es en estos dos sectores donde se producirá la liquidación de garantías.
El sistema bancario estadounidense actual parece menos expuesto a una crisis de deflación de deudas que el de los años treinta, que provocó la quiebra de miles de bancos. Aun así, a primera vista la situación es lo bastante mala como para requerir el rescate de todo el sistema bancario en caso de una crisis de deflación de deudas.
Es probable que las consecuencias de una crisis bancaria en desarrollo aceleren la tendencia de los agentes no financieros a reducir, por precaución, sus saldos bancarios. La evolución del sector ha vuelto poco práctico obtener billetes físicos. El riesgo es que se desencadene una carrera entre el ritmo al que disminuye el poder adquisitivo de los saldos de los depósitos bancarios y el aumento de los precios de los activos y bienes individuales, agravada por los vendedores de bienes que se resisten a aceptar aumentos en sus saldos bancarios. En lugar de que el auge final esté alimentado por pagos en efectivo retrasados por la falta de efectivo disponible, la comodidad de los pagos electrónicos sugiere que la caída del poder adquisitivo de las monedas fiduciarias será considerablemente más rápida.
Lecciones de Cantillon
Cuando el Destino juega con los hombres como con piezas de ajedrez, como individuos somos incapaces de detener los acontecimientos. Incluso quienes nominalmente están al mando no pueden hacer nada. Y dado que ahora es el Destino quien manda, será cada uno por su cuenta. Pero podemos extraer alguna orientación empírica.Entre 1714 y 1717, Richard Cantillon aprendió el oficio de banquero en París trabajando para su primo mayor Richard, el caballero Cantillon. Vio los planes prekeynesianos de Law por lo que valían. En consecuencia, hizo dos fortunas distintas con ellos. Prestó dinero a otros para que compraran acciones del plan de Law, las vendió de inmediato sin decírselo a los prestatarios y casi con seguridad pareció muy necio durante un tiempo. Pero, tras el colapso de la burbuja de Law, demandó con éxito el reembolso de casi todos sus préstamos y además se embolsó los considerables ingresos de la venta de las acciones. Su segunda fortuna, más grande, la hizo al predecir el hundimiento de la livre de Law, vendiendo tantas como pudo en los mercados de divisas de Londres y Ámsterdam. Las lecciones para nosotros hoy son que, cuando estalla la burbuja, hay que no poseer activos financieros y, después, deshacerse del dinero poco sólido.
El curso de acción más seguro es siempre el más sencillo, y de todos modos no todos somos banqueros sin escrúpulos como Cantillon. El equivalente de deshacerse de livres a cambio de libras esterlinas y florines holandeses es simplemente adquirir suficiente oro y plata físicos para capear la inevitable crisis monetaria y económica.
Resumen y conclusión
Podemos empezar a ver paralelismos con la crisis financiera de 1929-32, pero también hay diferencias importantes. La más evidente es la monetaria: hace noventa años el Dow se valoraba en oro, mientras que hoy es puramente fiat. Sin embargo, si lo valoramos en oro, la Figura 1 muestra que el Dow ajustado de hoy alcanzó su máximo en abril de 2019.La experiencia de la crisis financiera de hace noventa años y sus efectos económicos llevaron al abandono gradual del dinero sólido y a la adopción de las políticas actuales, basadas en el inflacionismo neokeynesiano. El resultado es que los bancos centrales, con la Fed a la cabeza, dirigen la política monetaria para crear un efecto riqueza sostenido mediante la inflación del precio de los activos. Esta política fue admitida por primera vez por Alan Greenspan y se ha acelerado con cada crisis posterior, sobre todo con Ben Bernanke al afrontar la quiebra de Lehman.
Ha sido un largo recorrido, pero gracias a una crisis similar ocurrida en Francia hace tres siglos podemos empezar a discernir el probable desenlace de las políticas monetarias actuales. A las presiones cíclicas, que repiten los excesos de valoración del mercado vistos en 1929, se suma que los bancos centrales han provocado además una inflación de precios que ya escapa a su control. Los tipos de interés tienen que subir, y pronto, algo a lo que ya se está oponiendo una fuerte resistencia. Se están dando las condiciones para un colapso de los activos financieros y no cabe duda de que las autoridades monetarias harán lo que sea para evitarlo. O hacen eso, o se apartan y dejan que los mercados libres lo resuelvan por sí solos, para lo cual no tienen mandato.
Cuando llegue, lo más probable es que el orden sea primero una crisis del valor de los activos que desemboque en un intento de liquidación generalizada. Le seguirá rápidamente un colapso de la moneda, mientras las autoridades, presas del pánico, intentan sostener el valor de los activos. Al menos esa es la lógica que ahora podemos discernir, confirmada por la evidencia empírica de la experiencia de John Law. La única seguridad en estas condiciones, como descubrieron los ciudadanos franceses, era poseer especie, es decir, dinero metálico: lingotes y monedas de oro y plata.
[i] Basado en los gráficos de la biografía de Richard Cantillon escrita por Antoin Murphy, Oxford University Press, 1986.
[ii] Publicado por primera vez en Econometrica en octubre de 1933 con el título The Debt-Deflation Theory of Great Depressions.
Las opiniones y los puntos de vista expresados en este artículo son los del autor o los autores y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney o el autor o los autores le proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni basarse en ninguna información contenida en el artículo sin antes recabar asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actual, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones y la información incluidas en él corre por su cuenta y riesgo.