
Descarga aquí la carta a los accionistas
Estimados accionistas:
La siguiente tabla mide el crecimiento de nuestro patrimonio tangible por acción durante los últimos cinco años[1].

Como puede verse, Goldmoney ha ido aumentando su patrimonio neto en términos tangibles. En el ejercicio 2022, nuestro patrimonio tangible creció aproximadamente 9 millones de dólares. Al incluir las métricas por acción, podemos ver además cómo, a medida que la empresa recompra y cancela acciones, el patrimonio tangible por acción aumenta para los accionistas a largo plazo. A 31 de marzo de 2018, nuestro patrimonio tangible por acción era de 1,38 $. A 31 de marzo de 2022, esa misma métrica era de 1,78 $ por acción. Conviene señalar que, en este cálculo, la inversión en MENE no se valora según el precio de mercado de MENE, sino según una fórmula contable. Por ejemplo, a 31 de marzo de 2022, MENE estaba valorada en 35 millones de dólares en nuestro balance, mientras que el valor de nuestras acciones en el mercado rondaba más bien los 60 millones.
En los últimos cinco años, Goldmoney Inc. ha generado rentabilidades significativas sobre su capital tangible y ha hecho crecer de forma compuesta su patrimonio neto, incluso habiendo gastado casi 20 millones de dólares de capital tangible en actividades de exploración, jurídicas y otras de carácter no recurrente. En 2018, un accionista de Goldmoney habría pagado 3,30 $ por acción por una empresa con 1,38 $ de patrimonio tangible por acción. A 31 de marzo de 2022, un accionista habría pagado 1,95 $ por acción por una empresa con 1,78 $ de patrimonio tangible por acción. En otras palabras, la diferencia entre nuestro valor intrínseco o valor por suma de partes y nuestro valor de mercado se ha reducido esencialmente a lo largo de los últimos cinco años. Para mí, es una clara señal de que nuestra empresa está madurando: pasa de ser valorada por los inversores según proyecciones de crecimiento a ser valorada según su valor liquidativo.
Algunos dirán que esta transición es lamentable porque el mercado ya no cree en el potencial de crecimiento de nuestra empresa. Yo respondería que, aunque ahora los inversores parezcan menos centrados en nuestras perspectivas a largo plazo, hemos demostrado una gran disciplina durante los últimos cinco años al consolidar y hacer crecer nuestra posición financiera. Como empresa, nunca hemos sido tan rentables ni hemos tenido una posición financiera tan sólida como hoy. También quisiera llamar la atención sobre la larga lista de empresas que buscaron un crecimiento nominal de los ingresos en lugar de un crecimiento tangible del patrimonio y cuyas valoraciones se han revisado a la baja con bastante rapidez hasta niveles que hace solo un año habrían parecido imposibles. En Goldmoney, resistimos la tentación de crecer a toda costa durante un periodo de tipos de interés artificialmente bajos. En contraste, las empresas que siguieron la estrategia de «crecer a toda costa» tienen hoy balances mucho más débiles y niveles de deuda mucho mayores que en 2018.
Personalmente, prefiero estar en nuestra posición, en la que, por un lado, el mercado ha renunciado momentáneamente a nuestro potencial de crecimiento y, por otro, nuevos accionistas con visión a largo plazo pueden invertir en nuestra empresa a niveles que ofrecen una protección significativa frente a las caídas, con una opción sobre nuestro potencial de revalorización.
Posición en metales preciosos
Nuestra posición en metales preciosos sigue creciendo en línea con los objetivos que fijamos en cartas anteriores a los accionistas. En el momento de redactar esta carta (16 de junio de 2022), Goldmoney Inc. mantiene en su balance 65,9 millones de dólares en metales preciosos, frente a 56,4 millones el 11 de junio de 2021. Este es el desglose de nuestra posición actual en metales preciosos en el momento de redactar esta carta:
573.276 gramos de oro…………………..…43,2 millones de $[2]
624.128 onzas de plata…………………..17,1 millones de $[3]
111.143 gramos de platino………………...4,4 millones de $[4]
14.823 gramos de paladio…………….…1,2 millones de $
Si comparamos con nuestra posición en metales preciosos del año pasado, vemos que el peso del oro y de la plata ha aumentado de forma significativa. Esperamos que nuestra posición en metales preciosos siga creciendo en los próximos años, ya que nuestros negocios operativos principales retendrán sus beneficios en metal en el futuro previsible. Esperamos poder decir, en estas mismas fechas del año que viene, que Goldmoney Inc. tiene un valor de metales preciosos de 1 $ por acción.
Recompras de acciones
En el ejercicio fiscal 2022, Goldmoney Inc. recompró y amortizó 474.500 acciones por un total de 1.008.812 $. Estas acciones se compraron entre noviembre y marzo de 2022. Desde el inicio del ejercicio fiscal 2023, hemos recomprado y amortizado otras 757.300 acciones por un total de 1.275.295 $. En el momento de redactar este informe, el número de acciones en circulación de Goldmoney Inc. es de 74.943.908. Volviendo a la tabla de la página 1, vemos que nuestro patrimonio tangible por acción (a 31 de marzo de 2022), calculado sobre este menor número de acciones en circulación, pasa de 1,78 $ a 1,80 $ por acción. Esperamos seguir recomprando acciones a los precios de mercado vigentes, ya que creemos que esta estrategia es muy beneficiosa para nuestros accionistas a largo plazo.
Actualización operativa de Goldmoney Inc.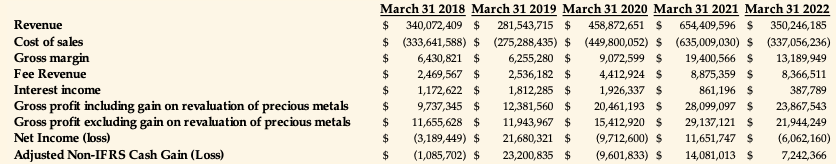 Quiero recordar a los accionistas que el ejercicio fiscal de Goldmoney Inc. termina en marzo y no en diciembre. Por tanto, las cifras del ejercicio fiscal 2022 reflejan el periodo de 12 meses comprendido entre el 1 de abril de 2021 y el 31 de marzo de 2022. Consideramos que la caída de los ingresos en este periodo refleja la volatilidad normal del sector de los metales preciosos. El ejercicio fiscal 2021 incluyó algunos meses de negociación muy activos en el contexto macroeconómico de la COVID-19, mientras que la mayor parte del ejercicio fiscal 2022 fue bastante flojo. De hecho, casi el 35 % de los ingresos del ejercicio fiscal 2022 se generó en el cuarto trimestre de 2022, durante el estallido de la guerra de Ucrania. No prestamos demasiada atención a la volatilidad interanual de nuestros ingresos brutos, porque nuestro objetivo principal es generar beneficios y, en consecuencia, hacer crecer nuestro capital tangible por acción. Nos alegra haber logrado ese objetivo en el ejercicio fiscal 2022, con un último trimestre que registró beneficios y flujo de caja trimestrales récord. En el último trimestre de 2022, Goldmoney Inc. obtuvo 4.883.068 $ de beneficio neto ajustado según las IFRS. Goldmoney.com cerró el año con 2.230 millones de $ en activos de clientes.
El consejo de administración decidió depreciar una gran parte de nuestro fondo de comercio, que es una partida contable que surge cuando se realiza una adquisición. En nuestro caso, al adquirir Goldmoney.com en 2015, asignamos 32.722.163 $ al fondo de comercio, lo que reflejaba la prima que pagamos sobre el capital tangible adquirido. Una de las razones por las que siempre hemos usado la métrica de «patrimonio tangible» o «patrimonio tangible por acción» es que excluimos todas las partidas no tangibles de nuestro balance al evaluar el valor intrínseco y el rendimiento de la empresa. Por tanto, la reducción del fondo de comercio es un evento sin efecto en caja que simplifica el balance al reducir los intangibles. Por desgracia, según las normas contables IFRS, la depreciación de intangibles sí se contabiliza en la línea de beneficio total. En consecuencia, los inversores deberían pasar por alto esta partida sin efecto en caja y centrarse en el crecimiento del patrimonio tangible por acción o en el beneficio ajustado no IFRS que Goldmoney Inc. obtuvo en 2022.
Menē
En 2021, Menē se convirtió en un negocio rentable, con unos ingresos de 26.773.259 $ y un resultado operativo de 304.288 $. El mercado valora ahora Menē en 160 millones de $, una cifra superior al valor de mercado actual de Goldmoney Inc. Creo que este hecho valida la capacidad emprendedora de nuestro grupo y demuestra que sabemos innovar, construir y ejecutar. Goldmoney Inc. posee actualmente 93.692.949 acciones de Menē, con un valor a precios de mercado de 55 millones de $.
Resumen de nuestra actividad en el ejercicio fiscal 2022
En conclusión, el ejercicio fiscal 2022 fue un año muy bueno para Goldmoney Inc. Hemos simplificado la estructura operativa de nuestro grupo, aumentado nuestro patrimonio neto, reducido nuestros gastos operativos, incrementado nuestra posición en metales preciosos y seguido ampliando nuestro programa de recompra de acciones. Hemos transformado Goldmoney Inc. en una empresa con un balance sólido que se capitaliza gracias a los rendimientos de nuestros negocios operativos actuales. También hemos sentado las bases para seguir haciendo crecer nuestro balance mediante la revalorización del capital y nuevas inversiones en la economía real.
Quiero dar las gracias a los accionistas y clientes de Goldmoney Inc. por su confianza y apoyo continuados. También quiero dar las gracias a nuestro equipo directivo y a nuestros compañeros por su magnífico desempeño este año, en especial a Paul Mennega, Alessandro Premoli, Mark Olson, Rachel Stonier, Serge Prostran, Will Felsky y Renee Wei. Asimismo, quiero dar las gracias a nuestro consejo de administración, presidido por James Turk e integrado por Mahendra Naik, Andres Finkielzstain y Stefan Wieler, por su servicio continuado al guiar nuestra empresa con sabiduría y prudencia.
* * *
El estado actual de la tecnología y cómo debería emplearse en los negocios
Siempre he pensado que la tecnología es una herramienta como cualquier otra, igual que un martillo. Una herramienta es una extensión de nuestro cuerpo que nos ayuda a cumplir una función concreta. El problema que he llegado a ver en el estado actual de la tecnología en nuestro mundo es que se ha convertido en una herramienta sin un propósito o una función definidos. Cuando entro en las redes sociales, no tengo ningún propósito concreto en mente. En pocos segundos me inunda tal cantidad de contenido que olvido por qué entré en un primer momento.
Considero que las redes sociales son una antitecnología. Ya no sirven de ayuda para llevar a cabo distintas acciones en el presente, sino que simplemente nos distraen de nuestro propósito declarado. Mi propósito como directivo de Goldmoney es eliminar el ruido para poder centrarme en nuestra misión y obtener una visión adecuada del estado actual del mundo que pueda afectar a nuestro negocio.
Me cuesta creer que la actual moda de la obsesión de los directores ejecutivos con las redes sociales sea sostenible. Sospecho que, dentro de unos años, miraremos atrás y veremos toda esta tendencia como una adición indeseable de la tecnología moderna, no muy distinta de la telerrealidad. Un directivo de una empresa cotizada tiene muchísimas cosas en las que concentrarse a lo largo del día. La idea de que se pueda participar activamente en las redes sociales mientras se dirige con esmero un negocio de varios niveles no supera la prueba de la razón. Conozco a varios de los principales directores ejecutivos del sector tecnológico y, según he podido observar, pasan mucho más tiempo sumidos en distracciones de lo que dejan entrever. Para mí, este fenómeno es solo otro síntoma de los tipos de interés artificiales y de la burbuja general en las valoraciones bursátiles desde la desmonetización de los metales preciosos en 1971. Quizá lo que hizo tan aguda esta última burbuja fue la capacidad de los directores ejecutivos de distraerse constantemente, y de distraer a sus accionistas, de las métricas financieras y del progreso tangible mediante el uso de las redes sociales. De hecho, un reciente artículo económico[5] muestra que en 2019 el 54,4 % de las empresas estadounidenses cotizadas no tenían beneficios, frente al 18,3 % en 1970. Los datos sobre las salidas a bolsa son aún más reveladores: el 77 % de las empresas recién cotizadas no tenía beneficios, frente al 24 % en 1980.
También creo que, como con cualquier herramienta, existe el riesgo de que nos convirtamos en accesorios de la propia herramienta, en lugar de que esta sea una extensión útil para los fines de nuestras actividades. Aquí hay una cuestión de valores. Cuanto más usamos algo sin un propósito definido, más nos moldea. El filósofo canadiense Marshall McLuhan lo expresó así: «Lo básico que hay que recordar sobre los medios eléctricos es que transforman inexorablemente todas las proporciones sensoriales y, con ello, reacondicionan y reestructuran todos nuestros valores e instituciones».
En un principio me atrajeron los principios del dinero sólido porque sentía que una gran injusticia impregnaba nuestros órdenes económico y monetario. Con los años he llegado a apreciar hasta qué punto la tecnología, los medios de comunicación y las redes sociales han contribuido a hacer posible y mantener esa injusticia. El estado actual de la tecnología otorga poder a una estructura que incluye a políticos, oligarcas y académicos. Desde incurrir en déficits hasta financiar guerras o depreciar la moneda, las acciones de estas personas afectan cada día a la vida de miles de millones de personas. Y, sin embargo, parece que, al menos en los últimos tiempos, la estructura de poder opera sin rendir cuentas ni ante la gente ni ante el orden natural.
Aquí tienes un ejemplo que creo que ayuda a aclarar mi argumento. Hemos visto ya pruebas más que suficientes de que los bancos centrales son los únicos responsables tanto de la última burbuja en la valoración de los activos como de la horrenda inflación que ha afligido el corazón y los ahorros del ciudadano de a pie. En este punto, lo más razonable sería mantener conversaciones públicas serias sobre la abolición de la banca central o del dinero fiduciario. Deberíamos ver ahora mismo a miles de millones de personas expresando esta opinión, tanto en el mundo real como en el virtual. En cambio, el oligopolio tecnomediático nos distrae con contenidos que centran nuestra atención en analizar la próxima medida o el próximo comentario del banco central. Mientras abundan la inflación y la recesión, que ponen en entredicho la integridad de estas instituciones o su necesidad, el mundo espera con desesperación su próxima decisión. ¿Subirán los tipos? ¿Los bajarán? ¿Qué sectores subvencionará el próximo estímulo fiscal? Todos sufrimos un caso colectivo de síndrome de Estocolmo y ni siquiera somos capaces de levantar la cabeza por encima de todo ello para planear una fuga de nuestros secuestradores.
Un sistema económico justo, respaldado por dinero sólido y orientado hacia la economía real, limitaría el poder de las estructuras de poder frente a políticas mal diseñadas y, sobre todo, les exigiría responsabilidades por sus fracasos. Quienes defendemos el dinero sólido debemos empezar a reconocerlo y reorientar nuestras acciones hacia la economía real. Si más personas se resistieran a la tecnología y a las redes sociales, si más personas se implicaran en la economía real, quizá tendríamos de verdad la oportunidad de construir la base necesaria para catalizar un cambio de actitud que reformase el actual sistema monetario.
En una de mis últimas entrevistas con Marty Bent, en abril de 2020, comenté que estaba observando que la generación más joven acabaría rechazando la tecnología o no la abrazaría con tanto fervor como la mía. He visto más pruebas en este sentido en un artículo reciente que entrevistaba a estudiantes universitarios, quienes calificaban las redes sociales de «la mayor pérdida de tiempo».[6]
En otras palabras, creo también que las redes sociales, y de hecho muchas de las tecnologías basadas en internet que han llegado a dominar nuestra visión del mundo desde el cambio de siglo, están dejando de ser «cool». Si esta afirmación te hace estremecer de incredulidad, ten presente que en Goldmoney somos contracorriente y que ser partidario de la tecnología es hoy la opinión más generalizada que se puede tener.
Entonces, ¿qué hacemos hoy como empresa que emplea la tecnología para prestar un servicio? Por un lado, debemos adoptar la tecnología, porque así nuestras empresas llegan a los clientes y los empoderan. Por otro, nuestro negocio real se centra en la compraventa y el almacenamiento de metales físicos en cámaras acorazadas reales repartidas por el mundo. En nuestro caso, la tecnología es simplemente una herramienta para llegar a personas que quizá no vivan cerca de nuestra sede.
Para lograr el equilibrio adecuado, he decidido relanzar el sitio web de Goldmoney.com con un nuevo experimento que demuestra cómo creo que la tecnología en general, y internet en particular, puede reconvertirse en una herramienta con un propósito definido. El nuevo sitio web prescinde de las distracciones. Tiene una gama cromática mínima y es principalmente textual. Permite que los nuevos clientes se unan a Goldmoney y que los clientes existentes utilicen Goldmoney con facilidad y sencillez desde cualquier dispositivo con acceso a internet. Nuestro portal de investigación se ha rediseñado con el mismo principio. Por último, no enlazamos ni interactuamos con ningún complemento de redes sociales. Todo esto puede parecer bastante banal, pero creo que es bastante importante. Es un primer paso para intentar recuperar el control sobre la tecnología. Es una decisión que acerca nuestra marca a personas con ideas afines que ven en nuestro servicio, sencillamente, una herramienta para proteger su patrimonio.
Macroeconomía y guerra geopolítica
En la carta del año pasado afirmé que «la situación geopolítica es mucho más precaria de lo que nuestros líderes mundiales quieren hacernos creer». Lamento mucho comprobar que mi predicción se ha materializado tan pronto. En mi opinión, la situación geopolítica actual es la más frágil desde el final de la Segunda Guerra Mundial. Los inversores deben ser extremadamente cuidadosos con el riesgo de contraparte y reconocer que solo el oro es dinero, especialmente en tiempos de guerra. Probablemente estemos a solo unos pasos en falso de un nuevo conflicto armado que aumentará el gasto deficitario en un momento en que la inflación está erosionando el ahorro y el capital. Sospecho que la primera ficha del dominó en caer será el euro.
El mayor riesgo para quienes realmente valoramos nuestra cultura y nuestras tradiciones occidentales es que el 24 de febrero de 2022 el orden global se fracturó en dos. Existe el orden occidental, que por el momento sigue siendo más fuerte y más capaz. Sin embargo, ahora hay un grupo de países no occidentales, orientados principalmente a la economía real, que ganará poder hasta convertirse en el nuevo orden hegemónico en tan solo unos años. Cualquier conflicto militar entre estos dos órdenes podría retrasar este cambio, pero solo una reorientación fundamental de las economías occidentales hacia lo real proporcionará el capital necesario para afrontar los retos que se avecinan. Es demasiado pronto para saber cuál de estos caminos seguirán nuestros dirigentes occidentales. Me preocupa sobre todo la decisión de optar por el conflicto militar sin realizar los cambios necesarios en nuestros sistemas económico y monetario.
En el plano puramente económico, y suponiendo que no haya una escalada de la tensión geopolítica, las conversaciones concretas que he mantenido con banqueros centrales de Europa me llevan a concluir que no están preparados para afrontar la serie de acontecimientos macroeconómicos que se avecina. Los agricultores no logran obtener beneficios ni siquiera con unos precios de las materias primas elevados, debido al aumento de los costes de producción. Los fertilizantes, el pienso, la energía, la mano de obra y ahora los tipos de interés han subido de forma significativa. La mayoría de los agricultores que conozco empiezan a plantearse modelos alternativos que excluyan en la medida de lo posible los costes de producción. Por ejemplo, prefieren cultivar menos o tener menos ganado pastando por acre si con ello pueden eliminar los costes de fertilizantes y pienso. Para el agricultor, el resultado son unos ingresos aproximadamente iguales, dada la subida de los precios de las materias primas. Para la sociedad, en cambio, el resultado es una menor oferta de alimentos. La naturaleza nos ofrece rendimientos agrícolas fijos que nunca han cambiado. Lo único que cambió fue nuestra decisión de aplicar tecnología (energía) y fertilizantes para producir más alimentos en la misma parcela de tierra. Pero esta tendencia parece estar cambiando ahora y tendrá implicaciones de gran alcance. El fantasma de Malthus vuelve a rondarnos.
El descenso de las tasas de fertilidad puede ayudar a amortiguar el golpe, pero solo si los bancos centrales suben los tipos de interés y controlan la inflación. En este momento, creo que los banqueros centrales no tienen la voluntad política para hacerlo. Aquellos con los que he hablado siguen utilizando el término «recesión de crecimiento» para describir su línea de actuación; es decir, solo intentan frenar un poco las cosas para que podamos volver al crecimiento nominal. El orden natural no permitirá este resultado. Si los bancos centrales dan marcha atrás antes de que la inflación esté controlada, el resultado será un rápido traspaso de poder de Occidente a las naciones no occidentales. La mayor esperanza de Occidente es abordar este asunto ahora y tragar la amarga píldora de una recesión económica prolongada. Y, una vez eliminada la paja de este sistema económico insostenible, volver a adoptar un dinero sólido. Como inconformista, no me parece del todo inconcebible. Los países occidentales conservan grandes cantidades de metales preciosos en sus balances. El orden no occidental ya ha empezado a implantar un patrón monetario basado en materias primas. Estamos a solo unos meses de un periodo en el que los flujos globales de capital tendrán que estar vinculados de iure a las materias primas. Ya lo están de facto.
Esperemos que nuestros dirigentes tengan la sabiduría y la previsión para guiarnos en este difícil periodo. Rezo para que tomen las decisiones correctas a lo largo de 2023. Ser partidario del dinero sólido no significa que seamos antigubernamentales ni siquiera libertarios, aunque muchos partidarios del dinero sólido lo sean. Para mí, solo significa que somos ciudadanos que deseamos conservar nuestra sociedad, nuestra cultura y nuestro entorno natural para nuestros hijos. La forma más segura de lograr una prosperidad sostenible es vincular nuestras sociedades y, por tanto, nuestras economías al orden natural. En otras palabras, que nuestro dinero sea oro.
Atentamente,
Roy Sebag
Fundador y director ejecutivo
Goldmoney Inc.
Declaraciones prospectivas
Esta carta a los accionistas contiene o hace referencia a determinada información prospectiva que suele identificarse mediante palabras como «anticipar», «creer», «esperar», «planificar», «pretender», «estimar», «poder», «potencial» y «será», u otras similares que sugieren resultados futuros, así como otras expectativas, creencias, planes, objetivos, hipótesis, intenciones o declaraciones sobre hechos o resultados futuros. Toda la información que no se refiera a hechos históricos y que trate de actividades, hechos o acontecimientos que Goldmoney Inc. (la «Empresa») cree, espera o prevé que ocurrirán o podrían ocurrir en el futuro es información prospectiva. La información prospectiva no constituye un hecho histórico, sino que refleja las expectativas actuales de la Empresa sobre resultados o hechos futuros, basadas en la información disponible en este momento. Por su naturaleza, las declaraciones prospectivas conllevan numerosas hipótesis, así como riesgos e incertidumbres, conocidos y desconocidos, tanto generales como específicos, que contribuyen a la posibilidad de que las predicciones, previsiones, proyecciones y demás información prospectiva no se cumplan. Esta información prospectiva de la presente carta a los accionistas se refiere únicamente a la fecha de la misma. Consulta los riesgos que se describen en los documentos públicos de la Empresa presentados en https://www.sedar.com. The. La Empresa no asume ninguna obligación de actualizar ni revisar la información prospectiva, salvo que la ley lo exija. Ninguna bolsa de valores, proveedor de servicios de regulación, comisión de valores u otra autoridad reguladora ha aprobado ni desaprobado la información contenida en esta carta a los accionistas, ni se hace responsable de la idoneidad o exactitud de su contenido.
Medidas no IFRS
Esta carta a los accionistas contiene medidas financieras no IFRS; la Empresa considera que estas medidas ofrecen a los inversores información complementaria útil sobre el rendimiento financiero de su negocio, permiten comparar los resultados financieros entre períodos en los que determinadas partidas pueden variar con independencia del desempeño del negocio y aportan mayor transparencia sobre las métricas clave que la dirección utiliza para gestionar su actividad. Aunque la dirección considera que estas medidas financieras son importantes para evaluar el rendimiento de la Empresa, no deben considerarse de forma aislada ni como sustitutivas o superiores a la información financiera elaborada y presentada conforme a las IFRS. Estas medidas financieras no IFRS no tienen un significado estandarizado y puede que no sean comparables con medidas similares utilizadas por otras empresas. Para algunas de estas medidas no existen importes directamente comparables conforme a las IFRS. No deben considerarse alternativas a las medidas de rendimiento financiero determinadas conforme a las IFRS. Además, algunas de estas medidas se presentan con fines de comparación interanual, y se advierte a los inversores de que el efecto de los ajustes que aquí se indican tiene un efecto real sobre los resultados operativos de la Empresa.
El capital tangible es una medida no IFRS. Esta cifra excluye del patrimonio total de los accionistas (i) los activos intangibles y (ii) el fondo de comercio, y resulta útil para mostrar el capital tangible empleado por el negocio.
El beneficio bruto excluyendo las ganancias o pérdidas por revalorización de existencias es una medida no IFRS, calculada como el beneficio bruto menos la ganancia o pérdida por revalorización de metales preciosos. La medida financiera IFRS comparable más cercana es el beneficio bruto. Las fluctuaciones en el valor de sus existencias de metales preciosos, causadas por las variaciones de los precios de mercado, se incluyen en el beneficio bruto. La dirección considera que excluir dichas fluctuaciones refleja con mayor claridad las operaciones de la Empresa.
La ganancia (pérdida) ajustada no IFRS es una medida no IFRS, definida como el resultado integral total (ganancia o pérdida) ajustado por partidas sin efecto en caja y no esenciales, entre las que se incluyen, sin carácter limitativo, la revalorización de las existencias de metales preciosos, la remuneración basada en acciones, la depreciación y amortización, las fluctuaciones del tipo de cambio y las ganancias y pérdidas en inversiones.
Para consultar la conciliación completa de las medidas financieras no IFRS utilizadas aquí con sus equivalentes IFRS más cercanos, consulta la sección titulada «Reconciliation of Non-IFRS Financial Measures» del informe de gestión (MD&A) de la Empresa correspondiente al ejercicio finalizado el 31 de marzo de 2022.
[1] Consulta «Medidas financieras no IFRS» al final de esta carta a los accionistas.
[2] Esta cifra incluye 4.229 gramos de monedas de oro mantenidas a través de SchiffGold, así como 135.098 gramos en forma de joyería de oro de 24 quilates que respalda el préstamo de metales preciosos concedido a Mene por Goldmoney Inc.
[3] Esta cifra incluye 21 400 onzas de monedas de plata mantenidas a través de SchiffGold, LLC.
[4] Esta cifra incluye 100 227 gramos mantenidos en forma de metal precioso de platino, así como 10 916 gramos mantenidos en forma de joyería de platino de 24 quilates que respalda el préstamo de metales preciosos concedido a Mene por Goldmoney Inc.
[5] Su, Daniel. (2022) “The Rise of (Mega-) Firms with Negative Net Earnings” SSRN Electronic Journal https://papers.ssrn.com/sol3/papers.cfm?abstract_id=4065772
[6] https://nypost.com/2022/04/18/the-ultimate-waste-gen-z-says-no-to-tiktok-social-media/