
Abschied vom westlichen Papier. Für alle sichtbar hat China in Hongkong einen neuen Markt aufgebaut, der bereit ist, von London und New York zu übernehmen, wenn der Dollar stirbt.
Werfen wir zunächst einen kurzen Blick darauf, was während der OPEC-Krise 1973–1974 mit Gold geschah.
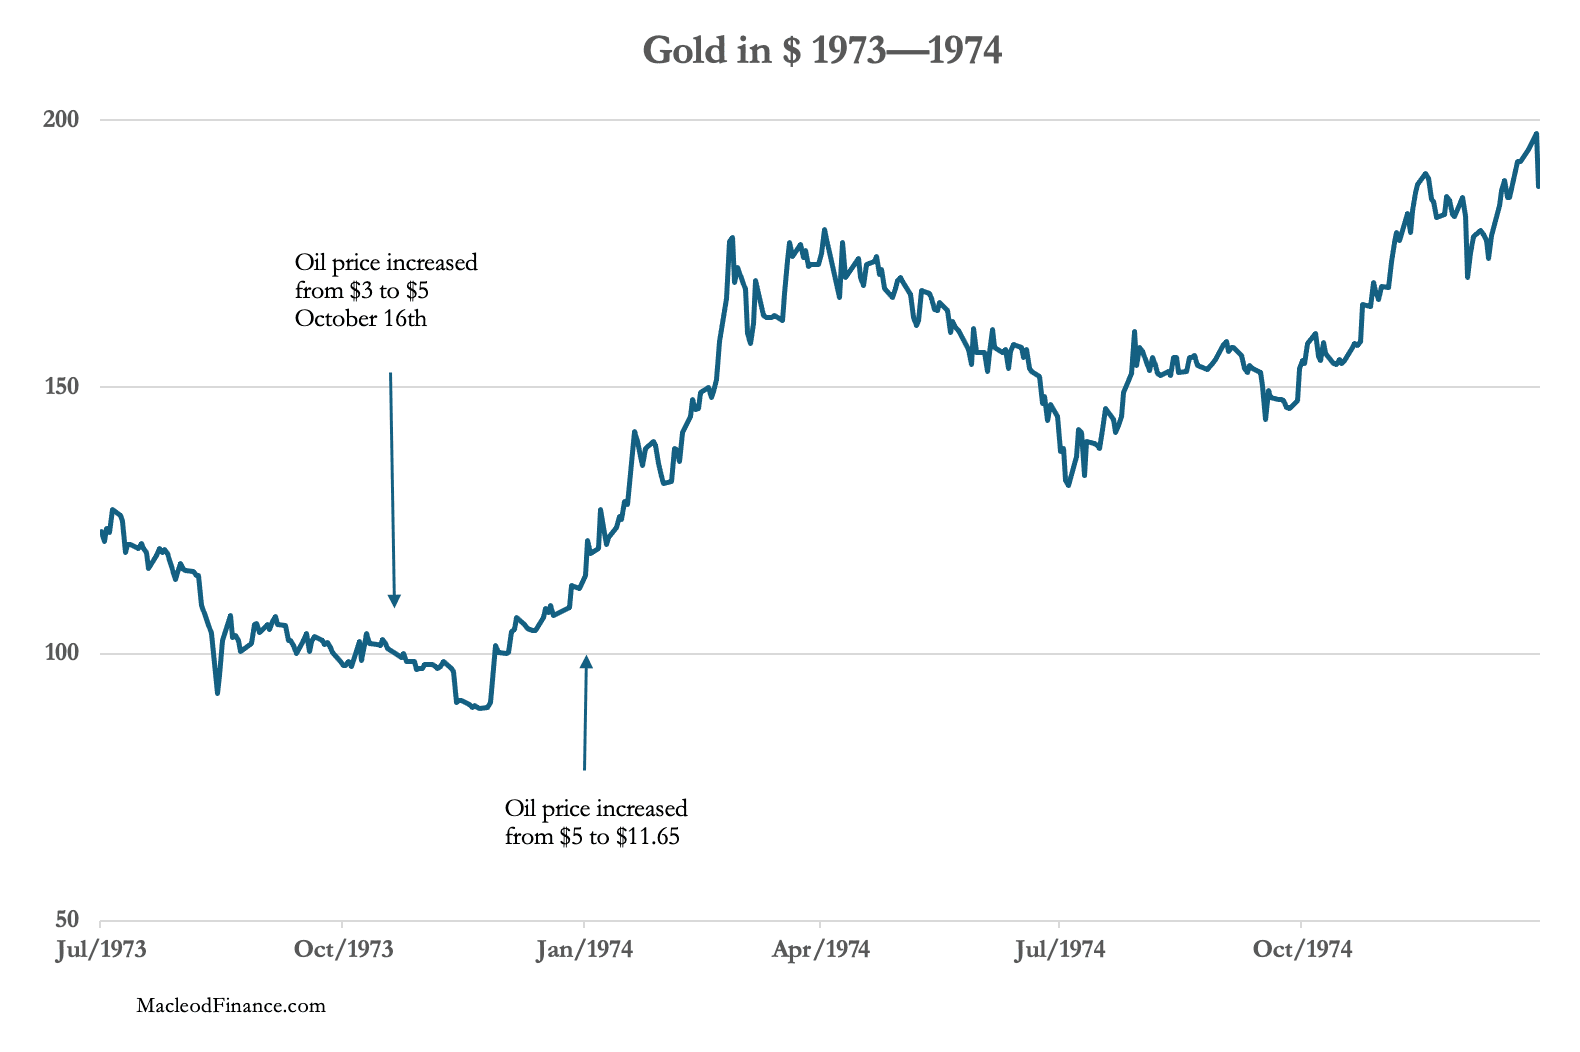
Beachten Sie, dass Gold nachgab, als die OPEC unter Scheich Yamani den Ölpreis um 66 % anhob. Nachdem es Ende November auf 90 US-Dollar gefallen war, begann es zu steigen, bevor Yamani den Preis Anfang Januar 1974 auf 11,65 US-Dollar weiter anhob. Bis zum Jahresende verdoppelte sich Gold. Würde sich dies heute wiederholen, würden wir erleben, wie sich Gold in weniger als vier Monaten auf 7.750 US-Dollar nahezu verdoppelt und binnen nur zwölf Monaten auf über 8.000 US-Dollar steigt.
Denkanstoß, keine Prognose.
Nun zur Gegenwart …
Nachdem die Spekulanten abgeschüttelt wurden, haben die PBOC und Chinas Geschäftsbanken die Gelegenheit genutzt, erhebliche Mengen Edelmetall zu erwerben. Von Januar bis Mai 2026 importierte China 692 Tonnen nicht-monetäres Gold; der Wert von 163 Tonnen im Mai war der höchste Monatswert seit über einem Jahr. Die Zahl für Juni liegt noch nicht vor, doch es spricht vieles dafür, dass sich diese Importrate fortgesetzt hat.
Monetäres Gold wird in den Zollstatistiken nicht erfasst. Bis Ende Juni belief es sich in diesem Jahr auf zusätzliche 40 Tonnen, was Verkäufen von Fremdwährungen durch die PBOC, fast ausschließlich Dollar, in Höhe von rund 60 Milliarden US-Dollar entspricht. Das ist aber nicht alles. Im ersten Quartal importierte China zudem 1.626 Tonnen Silber und verkaufte dafür weitere 4 Milliarden US-Dollar. Hinzu kommt das nicht-monetäre Gold, mit dem sich die Banken bis Mai weiterer 100 Milliarden US-Dollar entledigten.
Zu dieser Aktivität kommen weitere Industriemetalle und Rohstoffe wie Kupfer, die China kauft. Hinzu kommen Schwefelsäure, Düngemittel usw., die China nicht mehr gegen Dollar exportiert. Vielleicht kennt China dieses Diagramm und versteht dessen Bedeutung:
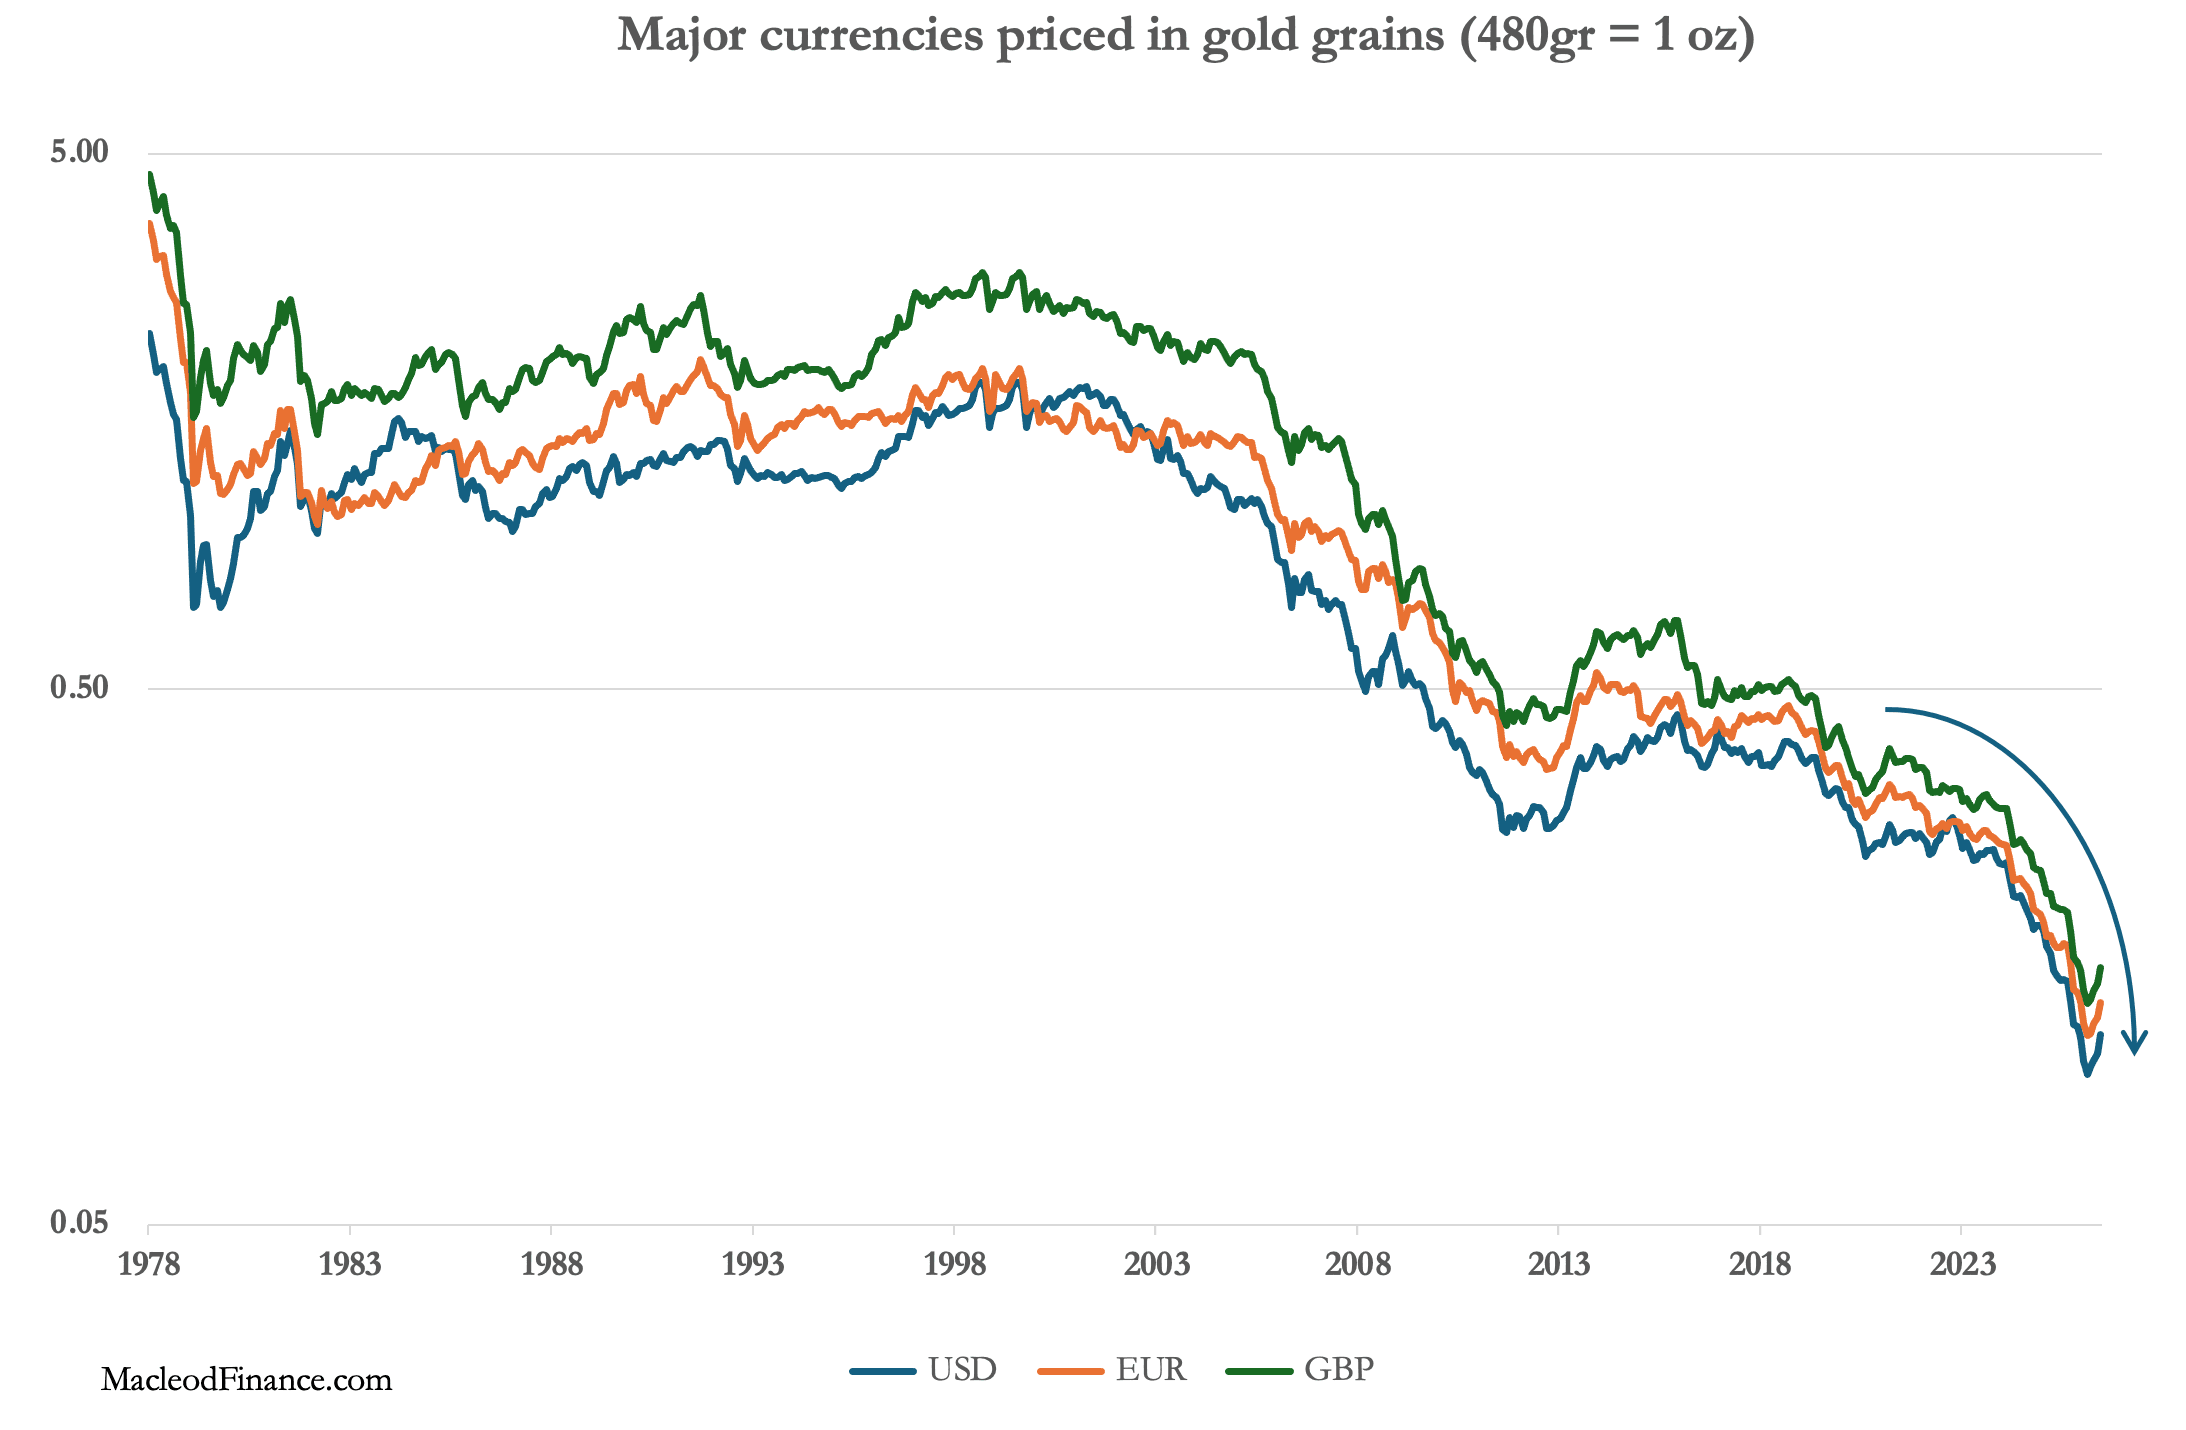
Raus aus dem Kredit, der gegen Chinas Verbündete als Waffe eingesetzt wurde und auch gegen China eingesetzt werden könnte. Zudem beschleunigt sich der Wertverfall der Währungen, gemessen in echtem Geld. Das Risiko, dass das Ende des Papiergeldsystems naht, ist eindeutig erheblich; in diesem Fall sollte China sie loswerden, um alles zu kaufen, was es künftig benötigen könnte.
Als Verbündeter des Iran erkennt China die Lage, so dürfen wir annehmen, sehr klar. Die Kapitalmärkte der G7 tun dies nicht und klammern sich an die Hoffnung, dass Hormus bald wieder geöffnet wird. Und überhaupt: Man schaue auf den Ölpreis, der wieder auf ein Niveau gefallen ist, das nicht viel höher liegt als vor dem Angriff Amerikas und Israels auf den Iran.
Bei den Gold- und Silberpreisen ähnelt es stark dem Abwärtstrend von Oktober bis November 1973. Doch diese Ölkrise ist möglicherweise schlimmer als die OPEC-Krise Ende 1973.
Mit anderen Worten: Die wichtigste Zentralbank Asiens handelt, als würden der Dollar und die damit verbundenen Papierwährungen bald wertlos sein. Gleichzeitig erreichen ihre Exporte Rekordwerte und summierten sich in den fünf Monaten bis Mai auf 452 Milliarden US-Dollar. Sehen Sie das Problem? Wenn Sie überschüssiges Gold und Silber gegen Dollar abgeben möchten, würde die PBOC gerne von Ihnen hören.
Unterdessen sind die Papiermärkte in London und New York wie im Koma, nur ein schwaches Aufflackern von Interesse zeichnet sich ab, wie das Diagramm zum Open Interest bei Gold zeigt:
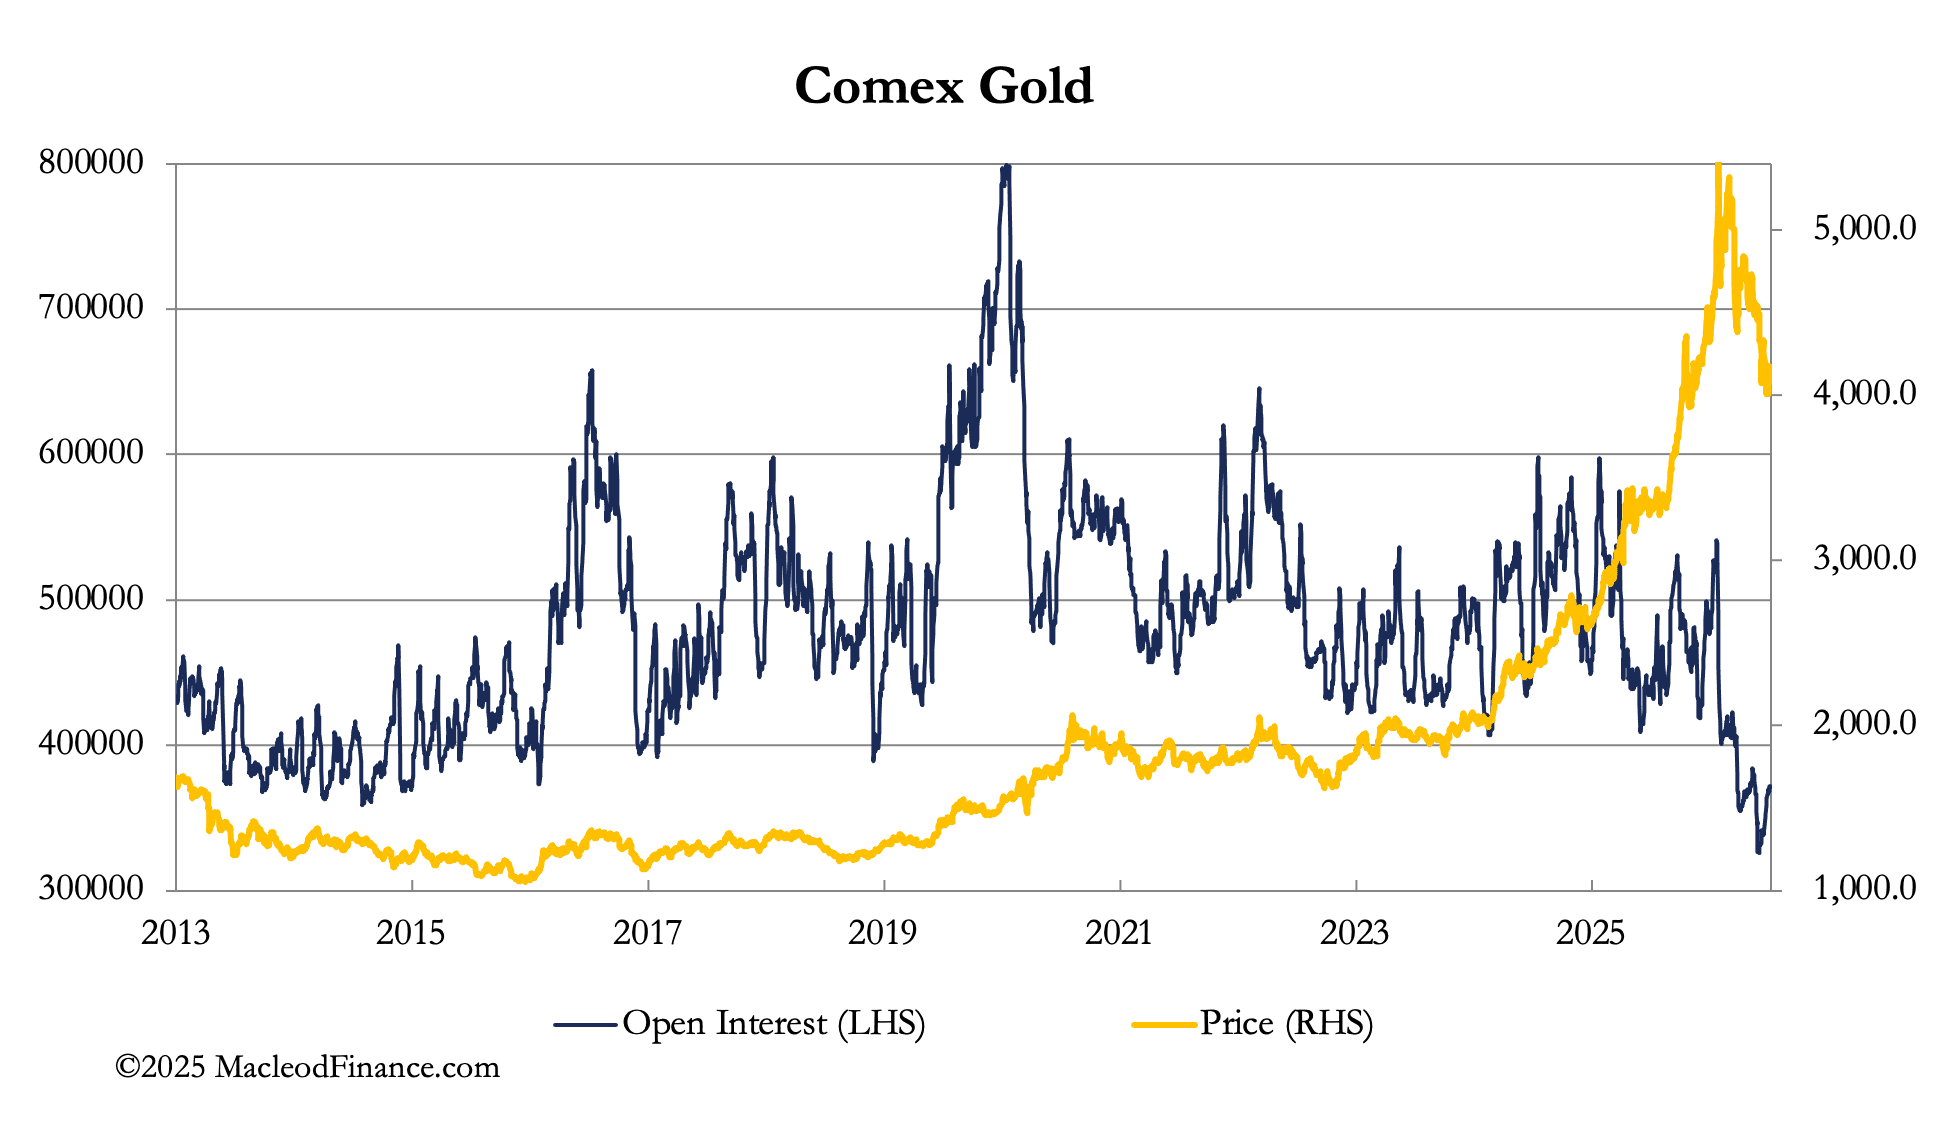
In dieser Woche war Gold nach dem Feiertag zum Unabhängigkeitstag am vergangenen Freitag an der Comex und erneuten US-Angriffen auf den Iran im Wochenvergleich kaum verändert. Das Open Interest bleibt jedoch auf dem niedrigsten Stand seit 2014. Und nun wollen Chinas Banken die Positionen inländischer Spekulanten bis zum 24. Juli schließen lassen. Wir können nur vermuten, dass sie so ihre Short-Positionen eindecken können – im Vorfeld einer bedeutenden Entwicklung?
Das ist das Problem für Händler an diesem Markt in aller Kürze. Sie könnten eines Morgens auf dem falschen Fuß erwischt werden, weil sich die Lage grundlegend geändert hat. Nur Stacker, die sich nicht von Papierspielen ablenken lassen, sichern sich den Wert, frei vom zusammenbrechenden Kredit in Form von Papierwährungen zu sein.
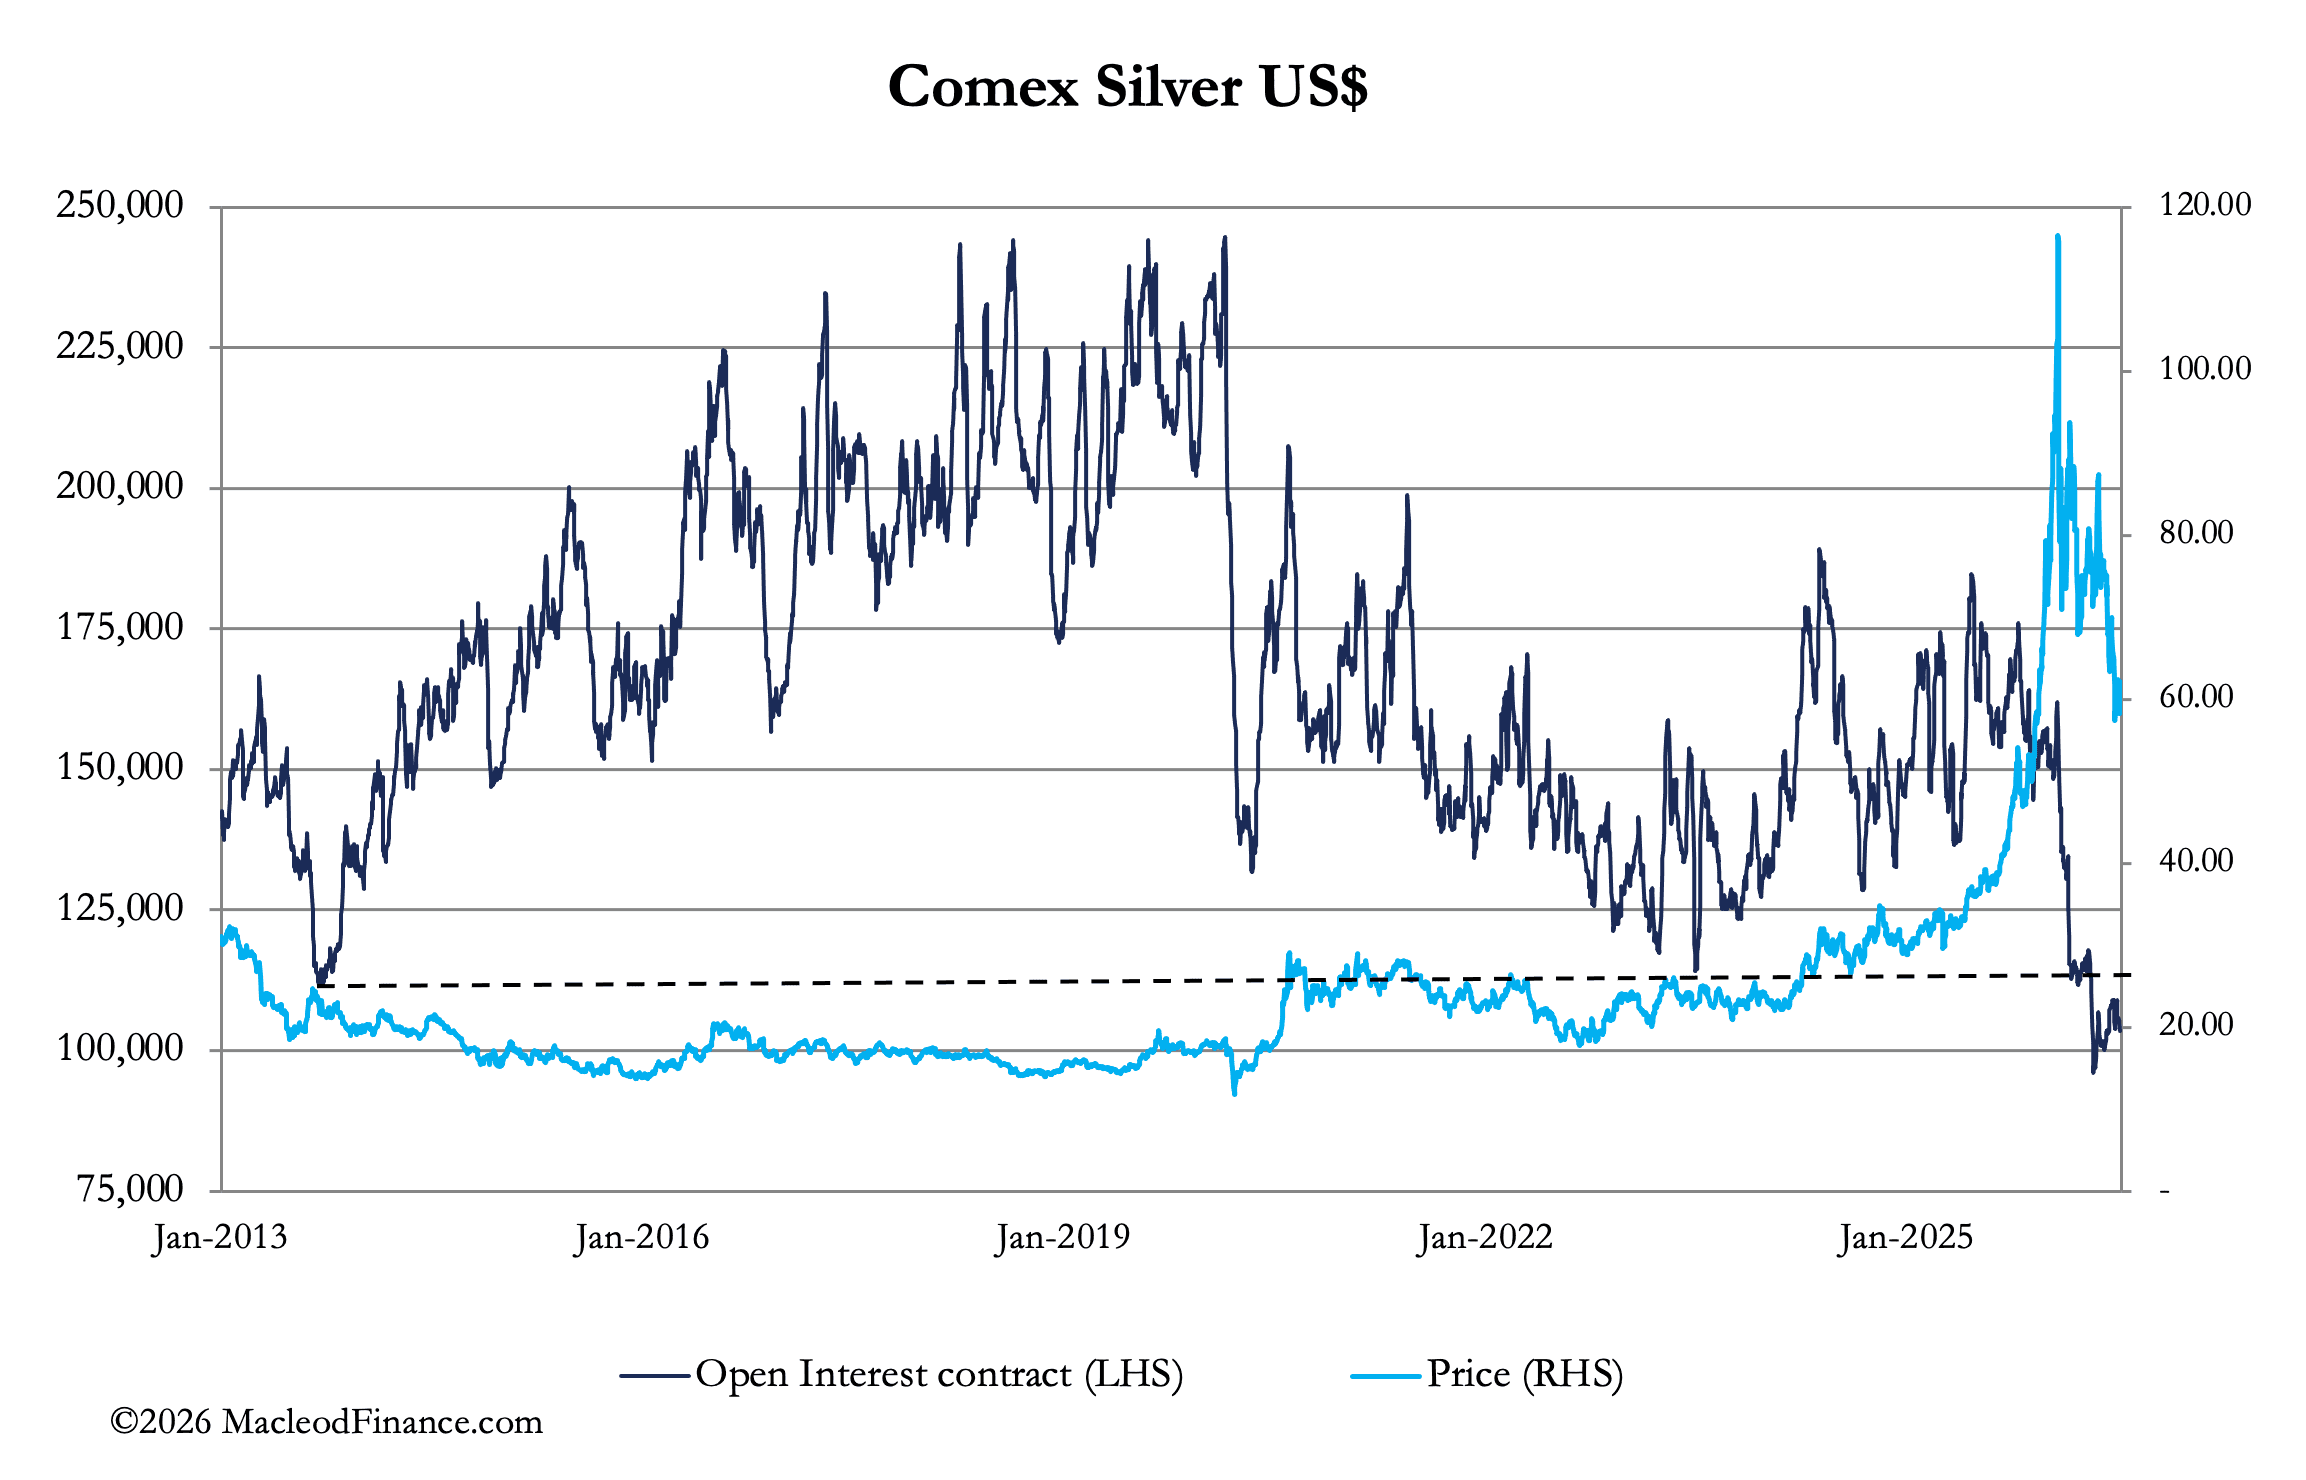
Bei Silber ist die Geschichte ähnlich. Das Open Interest an der Comex ist so niedrig wie seit vielen Jahren nicht mehr, tendiert aber nach einem kurzen Anstieg wieder abwärts. Der Grund ist derselbe, mit dem Chinas Banken bei Gold konfrontiert sind. Das Establishment ist short und weigert sich faktisch, mehr an Silber gekoppeltes Papier zu schaffen. In China befiehlt man den Long-Haltern schlicht, ihre Positionen zu schließen. Die Swaps haben diesen Luxus nicht.
Was also hat die PBOC vor? Sie dehnt die SGE (die sie besitzt und lenkt) auf Hongkong aus. Gleichzeitig erleichtert sie den Verkehr von physischem Gold zwischen Shanghai und Hongkong, nachdem sie bekannt gegeben hat, dass für die Ausfuhr von Gold in die Stadt keine Genehmigung der PBOC mehr erforderlich ist. Sie hat einen erheblichen Ausbau der Einrichtungen in Hongkong angekündigt, eine auf einem Clearing- und Abwicklungssystem basierende Einrichtung geschaffen, belebt den Handel mit Dollar-Goldfutures neben den Gold-Yuan-Futures wieder, richtet eine Lieferverbindung zur SGE ein, stimmt sich mit Shenzhen bei Raffination und regulatorischer Verfeinerung ab, gewährt steuerliche Anreize für den Goldhandel in Hongkong, verbessert die Yuan-Liquidität, fördert neue goldgebundene Anlagevehikel, sogar für Pensionsfonds auf dem Festland, und plant eine massive Erweiterung der Lagerkapazitäten auf mehr als 2.000 Tonnen.
Eine beachtliche Liste. Sie steht zudem im Einklang mit früheren Schritten, die es China ermöglichen sollen, den Yuan an einen Goldstandard zu binden. Ist das die Bedeutung des 24. Juli, an dem große Banken spekulative Long-Positionen geschlossen sehen möchten? Vielleicht nicht, doch zumindest zu Beginn ist eine Wiederholung von Ende 1973 denkbar.
Beobachten Sie die Entwicklung, und zwar sehr genau.