
Es ist an der Zeit, über höhere Zinsen und ihre Bedeutung für Gold zu sprechen
Zum ersten Mal seit Beginn der Kreditkrise preist der Markt unseres Erachtens zunehmend mit höherer Wahrscheinlichkeit ein, dass die Fed endlich in der Lage ist, die Zinsen fortlaufend und häufiger anzuheben. Die vorherrschende Ansicht lautet, Zinserhöhungen der Zentralbanken seien der natürliche Feind der Goldpreise. Bei der Analyse der Zinszyklen und des Goldpreises seit 1971 stellen wir fest, dass sich Gold in Zinserhöhungszyklen tendenziell besser entwickelt als in Zinssenkungszyklen. Die positive Wertentwicklung in Zinserhöhungszyklen lässt sich mit den drei Treibern erklären, die wir in unserem Goldpreis-Modell identifiziert haben. Angesichts der Aussichten für diese drei Treiber dürfte sich Gold in den kommenden Quartalen voraussichtlich gut entwickeln, auch wenn die Fed die Zinsen weiter anhebt.
Den gesamten Beitrag aus der Rubrik Analysen finden Sie hier als PDF.
In den vergangenen Jahren hat die Fed wiederholt angekündigt, die Zinsen in den nächsten Jahren mehrmals pro Jahr anzuheben, bis die Zinsen „normalisiert“ sind. Bislang ist die Fed hinter dieser Ankündigung zurückgeblieben: Sie hat 2015 nur einmal, 2016 nur einmal und 2017 bisher zweimal erhöht. Das klingt zwar nicht nach viel, doch im Vergleich zu anderen Zentralbanken gehört die Fed zu den „Falken“.
- Seit 2008 hat die EZB ihren Leitzins schrittweise auf null gesenkt, wo er sich derzeit weiterhin befindet.
- Ähnlich hat die BoE ihren Leitzins 2009 drastisch auf 0,5 % gesenkt und 2016 weiter auf 0,25 % reduziert, ihn aber Anfang dieses Monats wieder auf 0,5 % angehoben.
- Die Leitzinsen der BoJ verharren seit 2009 nahe null und fielen vor zwei Jahren unter null (derzeit -0,1 %).
- Die Reserve Bank of Australia begann 2008, die Zinsen von über 7 % drastisch zu senken, auf derzeit 1,5 %, ebenfalls ein historischer Tiefstand.
- Die SNB hat die Zinsen seit 2008 fortlaufend gesenkt und 2014 auf erstaunliche -0,75 % reduziert, wo sie seither geblieben sind.
- Obwohl es der Bank of Canada in den vergangenen zwei Jahren gelang, die Zinsen anzuheben, liegen die Leitzinsen mit 1 % weiterhin niedrig, verglichen mit 4,5 % im Jahr 2008.
Zum ersten Mal seit Beginn der Kreditkrise preist der Markt unseres Erachtens jedoch zunehmend mit höherer Wahrscheinlichkeit ein, dass die Fed endlich in der Lage ist, die Zinsen fortlaufend und häufiger anzuheben, bis wieder ein „normales“ Zinsumfeld erreicht ist. Diese Erwartung spiegelt sich zunehmend in den Fed-Funds-Futures wider (siehe Abbildung 1).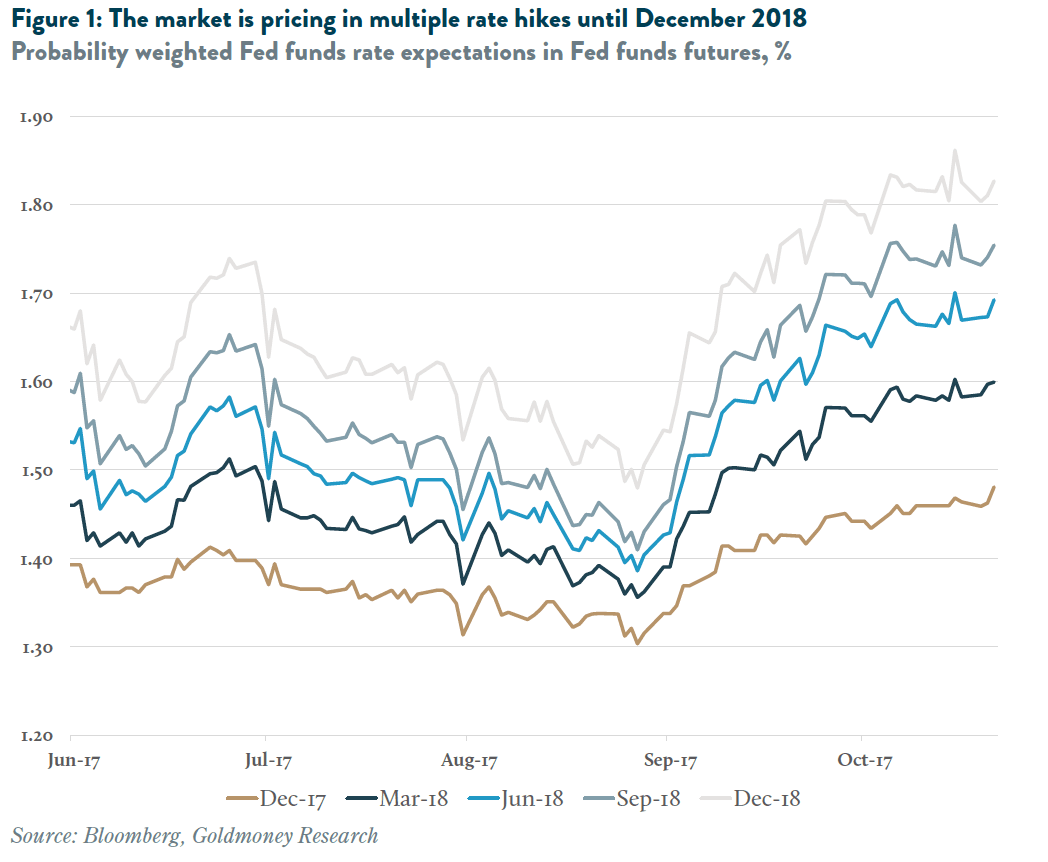
Zudem ist ein derart aggressiver1 Zinspfad der Fed unwahrscheinlich, wenn andere Zentralbanken weiterhin eine akkommodierende Geldpolitik verfolgen, wie es in den vergangenen zwei Jahren der Fall war. Unserer Ansicht nach müsste auch die EZB wahrscheinlich reagieren und auf eine restriktivere Politik umschwenken, was sie lieber vermeiden würde.
WAS BEDEUTET DAS FÜR GOLD?
Es scheint die vorherrschende Meinung zu sein, dass Zinserhöhungen der Zentralbanken der natürliche Feind der Goldpreise sind. Höhere Zinsen, so das Argument, verringerten den Anreiz für Anleger, Gold zu halten, da Gold „keine Zinsen zahlt“, was wiederum zu niedrigeren Goldpreisen führen müsse. Diese Sichtweise ist unseres Erachtens nicht nur zu simpel, sondern auch mit der historischen Entwicklung nicht vereinbar.
Erstens zahlt Gold sehr wohl Zinsen, wenn es verliehen wird (der Zinssatz für Gold wird als Gold Lease Rate bezeichnet). Dieselbe Logik gilt für Fiat-Währungen. Auch eine 100-USD-Note zahlt keine Zinsen. Um Zinsen zu erzielen, muss Fiat-Geld verliehen werden, was beispielsweise durch Einzahlung auf ein Sparkonto geschehen kann (faktisch verleiht man das Geld an die Bank und wird zum Gläubiger).
Zweitens, und das ist der weitaus wichtigere Punkt: Die Zinsen allein sind nur ein kleiner Teil des Puzzles, wenn es um die Treiber des Goldpreises geht. In unserer Studie zum Goldpreis-Framework (siehe Gold Price Framework Vol. 1: Price Model, 8. Oktober 2015) identifizieren wir drei Haupttreiber für den Goldpreis: die Geldpolitik der Zentralbanken, langfristige Energiepreise und Veränderungen der Goldbestände der Zentralbanken. Die Zinsen spielen in der ersten Kategorie eine entscheidende Rolle. Es sind jedoch nicht die Nominalzinsen, die den Preis bestimmen, sondern die Realzinsen.2 Selbst wenn die Nominalzinsen steigen, wird der Goldpreis daher nicht zwangsläufig negativ beeinflusst. Steigen die Inflationserwartungen stärker als die Erwartungen für die Nominalzinsen, wären Veränderungen der Realzinsen sogar ein positiver Treiber für den Goldpreis. Diesen Effekt haben wir in extremer Form Ende der 1970er- und Anfang der 1980er-Jahre erlebt: Die US-Notenbank Fed erhöhte die Zinsen unnachgiebig auf zweistellige Werte, doch die Inflation war hoch und stieg weiter, und da der Markt weiterhin Jahre anhaltender zweistelliger Inflation einpreiste, stiegen die Goldpreise immer weiter (siehe Abbildung 2). Erst als die Fed unter Präsident Volcker beschloss, den Inflationszyklus zu durchbrechen, und die Zinsen auf nahezu 20 % anhob, begann die Inflation zu sinken. Die Realzinserwartungen stiegen in der Folge, und die Goldpreise gaben schließlich nach. Doch auch als die Goldpreise von ihren Höchstständen Anfang der 1980er-Jahre um fast 50 % zurückgingen, lagen sie am Ende mehr als 800 % über dem Niveau zu Beginn des Zyklus.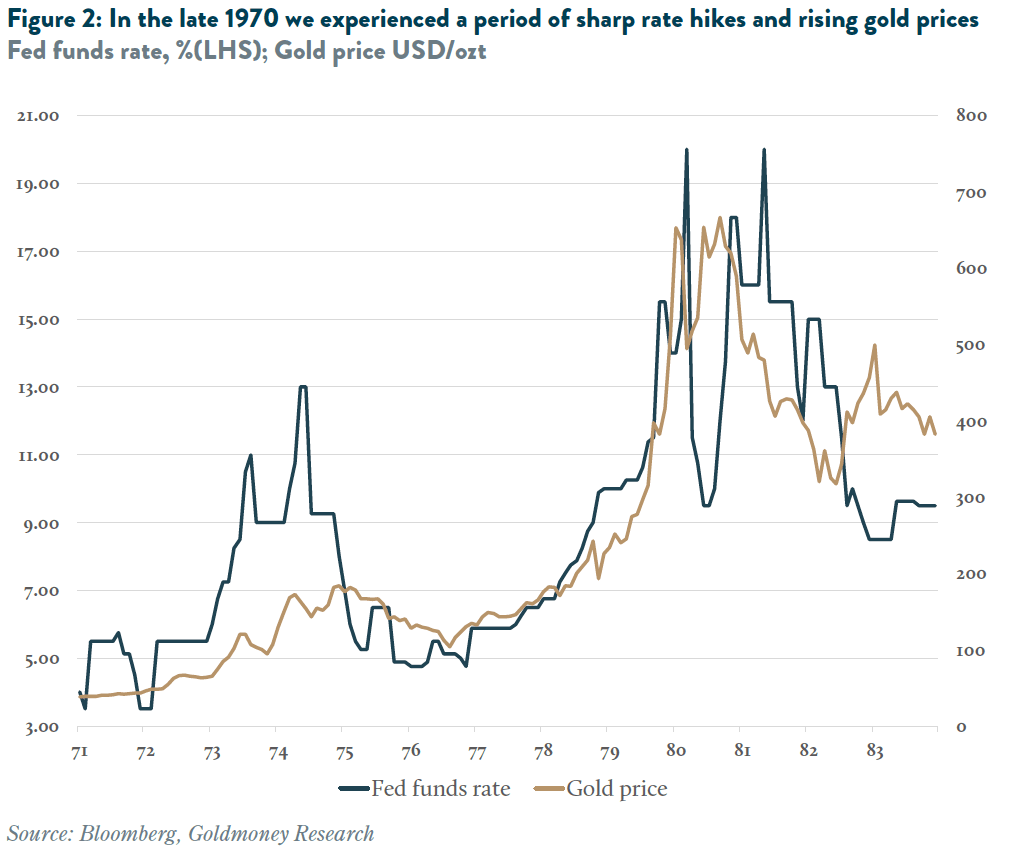
DIE WERTENTWICKLUNG VON GOLD IN ZINSZYKLEN
Um besser zu verstehen, wie sich Gold in unterschiedlichen Zinsumfeldern entwickelt, haben wir die Wertentwicklung von Gold in US-Dollar über den Zeitraum von 46 Jahren seit der Demonetisierung des Goldes im Jahr 1971 analysiert. In einem ersten Schritt haben wir diesen gesamten Zeitraum in Zinserhöhungszyklen und Zinssenkungszyklen unterteilt. Ein neuer Zyklus beginnt jeweils dann, wenn sich der Leitzins (Federal Funds Rate) in die entgegengesetzte Richtung der letzten Änderung bewegt. So begann beispielsweise der jüngste Zinssenkungszyklus im September 2007, als die Fed den Leitzins von zuvor 5,25 % auf 4,75 % senkte. Anschließend senkte die Fed die Zinsen weiter, bis der Leitzins im Dezember 2008 bei 0,25 % lag, wo er sieben Jahre lang blieb. Im Dezember 2015 hob die Fed die Zinsen erstmals wieder an; damit endete der Zinssenkungszyklus, und der neue Zinserhöhungszyklus begann. Nach dieser Methodik haben wir seit 1971 23 Zinserhöhungs- und 23 Zinssenkungszyklen identifiziert (siehe Abbildung 3).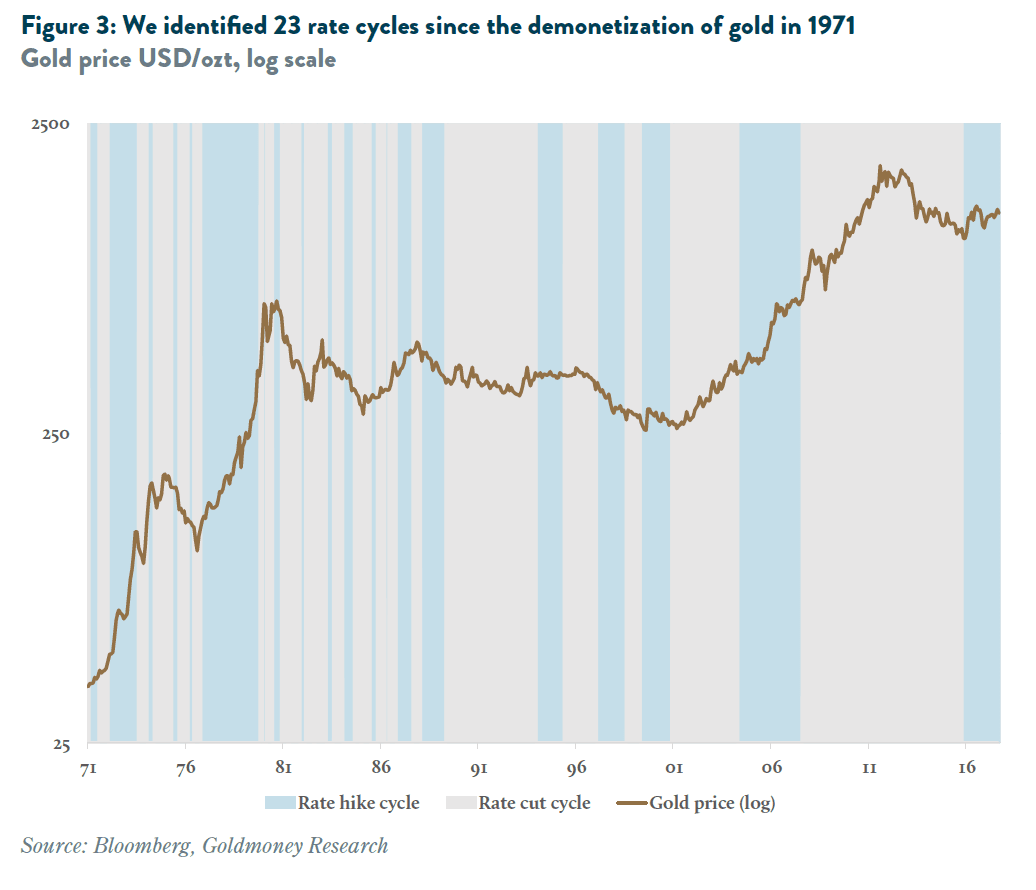
Im Durchschnitt dauerten Zinserhöhungszyklen 10 Monate, Zinssenkungszyklen 14 Monate. Wir stellen fest, dass sich Gold in Zinserhöhungs- und Zinssenkungszyklen gleichermaßen gut entwickelte, mit einer durchschnittlichen annualisierten Wertentwicklung von 7,80 % (siehe Tabelle 1). Man kann argumentieren, dass die starke durchschnittliche Goldpreisentwicklung in Zinserhöhungszyklen durch die oben beschriebene Phase hoher Inflation und hoher Zinsen in den 1970er- und 1980er-Jahren nach oben verzerrt ist. Doch selbst wenn wir diesen Zeitraum ausklammern und erst ab 19903 messen, entwickelte sich Gold in Phasen steigender Zinsen sogar besser, mit einer annualisierten Wertentwicklung von rund 4,85 % in Zinserhöhungszyklen gegenüber 4,0 % in Zinssenkungszyklen.
Wenn wir die Messmethode zudem leicht anpassen und die Wertentwicklung des Monats, in dem die Fed die Richtung ändert, dem vorangegangenen Zyklus zurechnen4, sehen die Ergebnisse für Zinserhöhungsphasen noch besser aus. Auf diese Weise gemessen, erzielte Gold in Zinserhöhungszyklen eine durchschnittliche annualisierte Rendite von 9,1 %, in Zinssenkungszyklen dagegen nur 6,8 %. Bei einer Messung ab 1990 ergab sich in Zinserhöhungszyklen eine Rendite von 7,23 % und in Zinssenkungszyklen von 2,55 %.
Außerdem haben wir untersucht, wie sich Gold in den Monaten entwickelte, in denen die Zinsänderung erfolgte. Seit 1971 haben wir 98 Zinserhöhungen und 91 Zinssenkungen identifiziert. Im Durchschnitt zeigten Monate mit einer Zinserhöhung eine annualisierte Goldpreisentwicklung von 15,4 %, gegenüber durchschnittlich 8,3 % in Monaten mit einer Zinssenkung. Gemessen ab 1990 erzielten Erhöhungsmonate eine durchschnittliche Rendite von 8,1 %, Senkungsmonate hingegen nur 4,5 %.
Anschließend haben wir dieselbe Analyse für die Monate nach einer Zinsänderung durchgeführt, statt für den Monat der Änderung selbst. Hier stieg Gold annualisiert im Durchschnitt um 15,0 % nach einer Zinssenkung der Fed und um 16,7 % nach einer Zinserhöhung. Gemessen erst ab 1990, legte Gold nach einem Erhöhungsmonat annualisiert durchschnittlich um 22,7 % zu, während es nach Senkungsmonaten „nur“ um 14,5 % stieg.
Unter dem Strich lässt sich festhalten, dass Zinserhöhungen – entgegen der verbreiteten Annahme – den Goldpreis in der Regel überhaupt nicht negativ beeinflussen. Historisch hat sich Gold vielmehr während und unmittelbar nach einzelnen Zinserhöhungen sowie Zinserhöhungszyklen besser entwickelt als während und nach Zinssenkungen und Zinssenkungszyklen.
ANALYSE IM DETAIL
Um besser zu verstehen, warum Goldpreise – entgegen der allgemeinen Annahme – bei steigenden Zinsen tendenziell nicht unter Druck geraten, haben wir die 10 Zyklen seit 1992 analysiert.5 Mithilfe unseres eigenen Goldpreis-Modells haben wir die Preisveränderung den drei wichtigsten Treibern zugeordnet, die wir in unserem Modell identifiziert haben: der Zentralbankpolitik (Realzinsen/QE), den längerfristigen Energiepreisen und den Veränderungen der Goldbestände der Zentralbanken. In den fünf Zinserhöhungszyklen fiel der Goldpreis in einem Fall, blieb in zwei Fällen im Wesentlichen unverändert und stieg in den übrigen zwei Fällen deutlich an (siehe Tabelle 2).
ZINSERHÖHUNGSZYKLEN MIT UNVERÄNDERTER GOLDPREISENTWICKLUNG
Der erste von uns analysierte Zinserhöhungszyklus mit unveränderter Goldpreisentwicklung begann im Februar 1994 und dauerte bis Juni 1995. In diesem Zeitraum hob die Fed den Leitzins (Fed Funds Rate) von 3 % auf 6 % an. Die Realzinserwartungen blieben jedoch stabil bei rund 3,6 %.6 Auch die längerfristigen Energiepreise, gemessen am 5-Jahres-Terminpreis für Brent, blieben stabil (zwischen 16,86 USD/Barrel und 17,11 USD/Barrel), und die Zentralbanken weltweit kauften oder verkauften keine nennenswerten Mengen Gold. Entscheidend in diesem Zyklus war somit, dass die Realzinserwartungen trotz eines relativ raschen Anstiegs der Nominalzinsen um 3 % nicht wesentlich stiegen.
Der zweite Zinserhöhungszyklus mit unveränderter Goldpreisentwicklung begann im Juni 1999 und endete im Dezember 2000. In diesem Zeitraum hob die Fed die Zinsen von 4,75 % auf 6,5 % an. Gold stieg leicht von 262 USD/ozt auf 272 USD/ozt. Trotz der Erhöhung der Nominalzinsen sanken die Realzinserwartungen in diesem Zeitraum von 3,91 % auf 3,30 %, was bedeutet, dass das Realzinsumfeld für Gold günstig war. Auch die längerfristigen Energiepreise stiegen leicht von 17,92 USD/Barrel auf 18,57 USD/Barrel. Dieser Rückenwind durch die Realzinserwartungen und die Energiepreise wurde jedoch durch Nettogoldverkäufe der Zentralbanken in Höhe von 530 Tonnen in diesem Zeitraum aufgehoben, was zur insgesamt unveränderten Goldpreisentwicklung führte.
ZINSERHÖHUNGSZYKLUS MIT NEGATIVER GOLDPREISENTWICKLUNG
Zwischen März 1997 und August 1998 erhöhte die Fed die Zinsen von 5 % auf 5,25 %. Die Goldpreise fielen in diesem Zeitraum um 24 %, von 363 USD/ozt auf 276 USD/ozt. Die Realzinserwartungen sanken in diesem Zeitraum von 4,43 % auf 3,42 %, doch dieser positive Preistreiber wurde durch einen Rückgang der längerfristigen Energiepreise von 19,15 USD/Barrel auf 17,05 USD/Barrel sowie durch Goldverkäufe der Zentralbanken in Höhe von 156 Tonnen ausgeglichen. Insgesamt hätte unser Modell für ein solches Umfeld eine neutrale bis sehr leicht positive Wirkung auf den Goldpreis vorhergesagt. Unser Modell bildet diesen realisierten Preisrückgang also nicht sehr gut ab. Wir stellen jedoch fest, dass das Modell diesen kurzen Zeitraum genauer abbilden kann, wenn wir eine weitere Variable hinzufügen. Diese Variable ist der Asia-USD-Index. Im Frühjahr 1997 begann die Asienkrise, die in Thailand ihren Anfang nahm und sich rasch in der Region ausbreitete. Sie beeinträchtigte die asiatischen Volkswirtschaften und Währungen (daher der Zusammenbruch des Asia-USD-Index) und schließlich die Kaufkraft der Menschen in diesen Ländern, die traditionell große Goldkäufer sind. Wir sind daher der Ansicht, dass die Goldpreisrenditen ohne dieses einmalige Ereignis auch in diesem Zinserhöhungszyklus wahrscheinlich unverändert oder sogar positiv gewesen wären.
ZINSERHÖHUNGSZYKLEN MIT POSITIVER GOLDPREISENTWICKLUNG
Der erste von uns analysierte Zinserhöhungszyklus mit positiver Goldpreisentwicklung begann im Juni 2004 und endete im September 2007. In diesem Zeitraum stieg der Goldpreis von 396 USD/ozt auf 744 USD/ozt, ein Anstieg von 88 %, während die Fed die Zinsen von 1 % auf 5,25 % anhob. Wichtig ist, dass die Realzinsen nur marginal stiegen, von 2,15 % auf 2,26 %. Gleichzeitig verkauften die Zentralbanken knapp 1550 Tonnen Gold, was nach unserem Modell den Preis um rund 45 USD/ozt belastete. Der Anstieg des Goldpreises wurde durch den starken Preisanstieg der längerfristigen Energiepreise von 26,50 USD/Barrel auf 71,50 USD getrieben, ein Plus von 270 %. Gemäß den Parametern unseres Modells entsprach dies einem Goldpreisanstieg von 375 USD/ozt.
Die zweite Goldpreisrally in einem Umfeld steigender Zinsen begann im Dezember 2015, als die Fed nach acht Jahren nahezu null Prozent Zinsen davon abrückte und die Zinsen um 25 Basispunkte anhob. Seitdem folgten zwei weitere Erhöhungen, die die obere Zielspanne des Leitzinses auf 1,25 % anhoben, wo sie derzeit liegt. In diesem Zeitraum stiegen die Goldpreise um 19 %. Diesmal trieb eine Kombination aller drei Faktoren die Preise nach oben: Die TIPS-Renditen sanken von 0,75 % auf derzeit 0,45 %, und obwohl die Fed ihre Vermögenswerte nicht mehr aufstockt, nahmen die EZB, die BoJ, die BoE und die SNB ihre jeweiligen Anleihekaufprogramme wieder auf und beschleunigten sie. Die längerfristigen Ölpreise stiegen von 56,30 USD/Barrel auf 58,30 USD/Barrel, und die Zentralbanken erhöhten ihre Goldbestände um 930 Tonnen.
SCHLUSSFOLGERUNGEN
Insgesamt stellen wir fest, dass Zinserhöhungszyklen der Zentralbanken nicht automatisch zu Baissephasen beim Gold führen. Ganz im Gegenteil: Historisch haben sich die Goldpreise im Durchschnitt besser entwickelt, wenn die Fed die Zinsen erhöhte, als wenn sie sie senkte. Gold konnte in Zinserhöhungszyklen steigen, wenn einer oder mehrere der von uns identifizierten Preistreiber (Realzinsen, langfristige Energiepreise und Nettokäufe der Zentralbanken) für starken Rückenwind sorgten und damit mögliche Gegenwinde durch steigende nominale Leitzinsen ausglichen. Betrachtet man diese drei Treiber, sehen wir auch für den Rest des aktuellen Zinserhöhungszyklus keinen triftigen Grund für sinkende Goldpreise.
Wie wir bereits ausführlich dargelegt haben (siehe Gold löst sich von den Zinserwartungen der Fed, 20. März 2017), dürften die Realzinserwartungen gegenüber den aktuellen Niveaus kaum stark steigen. Angesichts der eigenen Einschätzung der Fed zur Höhe der Endzinssätze wäre das für die Realzinsen optimistischste Szenario vielmehr eines, in dem die TIPS-Renditen um 0,5 % bis 1 % steigen. Dafür müsste die Fed die Zinsen noch drei weitere Jahre lang kontinuierlich anheben können, ohne eine Rezession auszulösen. Dies wäre die längste rezessionsfreie Phase in der Geschichte der USA. Das pessimistischere (und aus unserer Sicht wahrscheinlichere) Szenario ist, dass die US-Wirtschaft unterwegs in eine Rezession gerät und die Fed zwingt, die Zinsen erneut auf null zu senken. Da nicht genügend Spielraum besteht, die Zinsen um die in einer Rezession üblichen durchschnittlich 5 % zu senken, würde sie eine weitere Runde unkonventioneller Geldpolitik starten und ihre Bilanz wieder ausweiten.
Ebenso haben die längerfristigen Energiepreise von hier aus wenig Abwärtspotenzial, auf lange Sicht aber deutlich mehr Aufwärtspotenzial. Die Spotpreise für Öl sind in den vergangenen Wochen stark gestiegen, da der Überhang bei den weltweiten Erdölvorräten endlich abgebaut wird. Die längerfristigen Preise blieben jedoch recht stabil bei 55–60 USD/Barrel. Das ist die untere Grenze dessen, was nach unserer Einschätzung nötig ist, um neue Investitionen in die Förderung anzuregen und erschöpfte Quellen zu ersetzen, damit das künftige Angebot langfristig gesichert ist. Und dabei ist die Inflation noch nicht berücksichtigt. Zudem erwarten wir, dass die Zentralbanken auf absehbare Zeit Nettokäufer von Gold bleiben. Die Zentralbanken der westlichen Hemisphäre haben den Verkauf von Gold vor einigen Jahren weitgehend eingestellt, während die Zentralbanken der Schwellenländer weiter Metall zukaufen, insbesondere China und Russland, aber auch andere.
Berücksichtigt man all dies, bedeutet das wahrscheinlich, dass die Abwärtsrisiken für Gold im aktuellen Zinserhöhungszyklus begrenzt sind. Ebenso sehen wir ohne eine Beschleunigung der Inflation auch keinen kurzfristigen Auslöser für einen starken Preisanstieg, doch auf lange Sicht sind die Risiken unserer Ansicht nach klar nach oben gerichtet.
FAQs
WAS IST INFLATION?
Die ursprüngliche Definition von Inflation ist eine Zunahme der im Umlauf befindlichen Geldmenge. Heute bezeichnet der Begriff Inflation meist die Rate, mit der das Preisniveau, wie auch immer definiert, steigt. Ein Gut, das heute 100 $ und ein Jahr später 110 $ kostet, hat beispielsweise eine Inflation von 10 % erfahren. Wenn die ursprüngliche Bedeutung gemeint ist, verwenden Ökonomen daher oft den Begriff „Geldmengeninflation“, um sie von der „Preisinflation“ abzugrenzen. Ökonomen bilden gewichtete Warenkörbe aus Gütern und Dienstleistungen, um die allgemeine Verbraucherpreisinflation zu schätzen. Der Verbraucherpreisindex (CPI) bildet beispielsweise die Preisentwicklung eines Warenkorbs aus Gütern und Dienstleistungen ab, der die Lebenshaltungskosten des typischen Verbrauchers nachbilden soll.
WIE HOCH IST DIE AKTUELLE INFLATIONSRATE?
Darauf gibt es keine einfache Antwort. Die Preisinflation lässt sich auf viele verschiedene Arten schätzen. Die beiden am weitesten akzeptierten Preisinflationsindizes sind der PCE (Personal Consumption Expenditure, Konsumausgaben der privaten Haushalte) und der CPI (Consumer Price Index, Verbraucherpreisindex). Ersterer wird von der Federal Reserve bei der Festlegung der US-Geldpolitik verwendet, Letzterer dient der Anpassung der Leistungen der US-Sozialversicherung und bestimmter anderer Bundesleistungen an die Lebenshaltungskosten. Wir stellen fest, dass die CPI-Inflationserwartungen ein wichtiger Treiber der Goldpreise waren. Die CPI-Inflation fällt zudem in der Regel höher aus als die PCE-Inflation. Die CPI-Inflation (städtische Verbraucher) lag im Oktober 2017 bei 2,0 % gegenüber dem Vorjahr, nach 1,6 % ein Jahr zuvor.
WAS IST DER NOMINALZINS?
Nominale Zinssätze sind schlicht die auf eine Anlage gezahlten Zinsen in Prozent. Ein Beispiel: Eine Anleihe, die für 100 $ verkauft wurde und einen Kupon von 2 $ pro Jahr zahlt, hat einen Zinssatz von 2 %. Der Wert einer Anleihe weicht jedoch im Laufe der Zeit von ihrem Nennwert ab, wenn sich das allgemeine Zinsniveau ändert. Sinken die Zinsen, steigt (unter sonst gleichen Bedingungen) der Wert der oben genannten Anleihe, da sie nun höhere Zinsen zahlt als Anleihen, die heute ausgegeben werden. Daher spricht man an den Finanzmärkten zu Vergleichszwecken in der Regel von der Rendite einer Anleihe, also schlicht dem Ertrag der Anleihe (Kupon / Preis). Notiert die Anleihe zum Nennwert (Kurs entspricht dem Nennwert), sind Zinssatz und Rendite identisch. Komplizierter wird es dadurch, dass die beiden Begriffe häufig synonym verwendet werden. In diesem Fall bezeichnet der Begriff Zinssatz in der Regel die Rendite eines festverzinslichen Wertpapiers. Die meisten Menschen sind keine aktiven Anleger in Anleihen (auch wenn sie es möglicherweise über ihre Pensionsfonds sind) und kennen Zinsen nur von ihrem Bankkonto. Die auf ein Sparkonto gezahlten Zinsen entsprechen dessen Rendite und sind ein nominaler Zinssatz.
WAS IST DER REALZINS?
Im Gegensatz zu nominalen Zinssätzen berücksichtigen Realzinsen auch die Höhe der Preisinflation. Grob gesagt gilt: Realzins = Nominalzins + Preisinflation. Realzinsen messen somit den Ertrag einer Anlage in tatsächlicher Kaufkraft. Warum sind Realzinsen von Bedeutung? Liegen die Zinsen beispielsweise bei 5 % p. a., die Inflation aber bei 10 % p. a., hat der Kreditgeber nach einem Jahr nominal 5 % verdient, tatsächlich aber an Wert verloren. Genauer gesagt: Mit einer Anfangsanlage von 100 $ hätte er nach einem Jahr 105 $. Für diese 105 $ könnte er jedoch nur 95 % der Waren und Dienstleistungen kaufen, die er vor einem Jahr für die ursprünglichen 100 $ erhalten hätte. Liegt die Preisinflation über dem Nominalzins von Sparkonten, zahlen Sparer somit de facto dafür, der Bank ihr Geld zu leihen. Derzeit liegt der landesweite Durchschnittszins für Geldmarktkonten bei 0,2 %, die Inflation bei 2,0 %. Sparer verlieren daher 1,8 % ihrer Kaufkraft pro Jahr, wenn die Preisinflation auf diesem Niveau bleibt.
WAS IST DIE FED?
Fed ist die Kurzform für das US-amerikanische Federal Reserve System, das 1913 vom US-Kongress gegründet wurde. An der Spitze der Fed steht der Board of Governors des Federal Reserve, der aus 7 vom Präsidenten ernannten Mitgliedern mit einer Amtszeit von 14 Jahren besteht. Das wichtigste Gremium ist jedoch das Federal Open Market Committee (FOMC). Die derzeitige Vorsitzende der Fed und des FOMC ist Janet Yellen.
Die Fed hat mehrere Aufgaben. Sie fungiert als Kreditgeber letzter Instanz für Finanzinstitute, die in einer Krise vorübergehend den Zugang zu den Kapitalmärkten verlieren. Sie übernimmt weitere Bankfunktionen, etwa die Abwicklung der Überweisung von Geldern von einer Bank zu einer anderen. Zudem fungiert sie als Bank der US-Regierung und verkauft und tilgt Staatspapiere. Die meiste Aufmerksamkeit erhält jedoch, dass die Fed die Geldpolitik bestimmt, das heißt die Höhe der nominalen Zinssätze. Die geldpolitischen Entscheidungen der Fed, etwa die Festlegung der Zinssätze, werden vom FOMC getroffen.
WAS IST DAS FOMC?
Das FOMC hat 12 stimmberechtigte Mitglieder: die sieben Mitglieder des Board of Governors, den Präsidenten der Federal Reserve Bank of New York und die Präsidenten von vier weiteren regionalen Reserve Banks (im jährlichen Wechsel). Es finden pro Jahr acht planmäßige FOMC-Sitzungen statt. Wenn das FOMC die Zinssätze festlegt, bestimmt es tatsächlich die untere und obere Grenze der Federal Funds Rate, also des Satzes, zu dem Banken Reserven verleihen oder aufnehmen, um die gesetzlichen Mindestreserveanforderungen zu erfüllen.
WAS IST DIE FEDERAL FUNDS RATE?
Die Federal Funds Rate ist der Tageszinssatz, zu dem ein Einlageninstitut (eine Bank) einem anderen Einlageninstitut Gelder leiht. Die Fed legt nur einen Zielkorridor fest; die Banken könnten einander theoretisch beliebige Zinsen berechnen. In der Praxis liegt der Satz, zu dem Banken einander Geld leihen, jedoch stets innerhalb dieses Korridors. Die Fed setzt Offenmarktgeschäfte ein, um sicherzustellen, dass die Federal Funds Rate innerhalb des Zielkorridors bleibt. Das bedeutet, dass sie von ihren Mitgliedsbanken Wertpapiere (normalerweise US-Staatsanleihen) kauft und verkauft und diese durch Zentralbankkredit ersetzt. Die Obergrenze wird als Diskontsatz bezeichnet. Obwohl die Fed es vorzieht, dass Banken sich gegenseitig Geld leihen, dürfte die Federal Funds Rate theoretisch den Diskontsatz nicht überschreiten, da die Banken sich andernfalls einfach direkt bei der Fed selbst Geld leihen könnten. Die Federal Funds Rate ist deshalb so wichtig, weil sie zwangsläufig auch alle anderen Zinssätze beeinflusst. Indem die Fed das Ziel für die Federal Funds Rate festlegt, kann sie daher die Kreditbedingungen in der gesamten Volkswirtschaft beeinflussen.
WAS IST FORWARD GUIDANCE?
Am Ende einer FOMC-Sitzung gibt die Fed das Ergebnis bekannt und veröffentlicht eine Erklärung, die der Öffentlichkeit Informationen über die Einschätzungen der FOMC-Mitglieder zur aktuellen makroökonomischen Lage sowie über deren Erwartungen dazu vermitteln soll. Unter anderem veröffentlicht die Fed ein sogenanntes Dot-Plot, das zeigt, wo die FOMC-Mitglieder den Leitzins (Fed Funds Rate) am Ende jedes der kommenden Jahre sowie langfristig sehen. Die Median-Projektion gilt als Forward Guidance der Fed für den künftigen Zinspfad. Oft interessiert sich der Markt mehr für die Forward Guidance der Fed als für die jüngste geldpolitische Entscheidung selbst. Als die Fed beispielsweise am 15. März 2017 ihre dritte Zinserhöhung in 11 Jahren bekannt gab, deutete die Marktreaktion darauf hin, dass die Fed eher expansiver (taubenhafter) als restriktiver (falkenhafter) geworden war. Der Grund dafür war, dass die Fed ihre Zinsprojektionen weitgehend unverändert ließ, während der Markt mit einer restriktiveren Ausrichtung gerechnet hatte.
WIRD DIE FED DIE ZINSEN ANHEBEN?
Derzeit scheint es wahrscheinlich, dass die Fed die Zinsen weiter anheben wird. Seit die Fed im Dezember 2015 begonnen hat, sich von der Nullzinspolitik zu lösen, hat sie die Zinsen dreimal um jeweils 25 Basispunkte (0,25 %) erhöht. Den eigenen Dot-Plot-Prognosen der Fed zufolge rechnet sie damit, die Zinsen bis Ende 2020 auf 2,85 % anzuheben. Der Markt erwartet jedoch nicht, dass die Fed die Zinsen so schnell anheben kann, wie es ihre Forward Guidance nahelegt.
WERDEN DIE REALZINSEN STEIGEN?
Unwahrscheinlich. Wir glauben, dass die Fed die Nominalzinsen nur so lange weiter anheben wird, wie die US-Wirtschaft weiter wächst und die Inflation über dem Ziel von 2 % bleibt. Das legt nahe, dass die realisierten Realzinsen am Ende des aktuellen Zinserhöhungszyklus 1 % nicht übersteigen werden. Allerdings befinden wir uns bereits in der zweitlängsten Phase wirtschaftlicher Expansion in der Geschichte der USA. Sollte sich das Wachstum der US-Wirtschaft verlangsamen oder sie sogar in eine Rezession geraten, müsste die Fed unserer Ansicht nach eher die Zinsen senken als anheben. In einem solchen Szenario würden wir erwarten, dass die Realzinsen deutlich sinken.
1 Im Vergleich zu früheren Zinserhöhungszyklen deutet die Forward Guidance der Fed weiterhin auf einen äußerst langsamen Zinsanstieg hin, mit einem Plus von weniger als 2 % über 3 Jahre. Gemessen an der Geldpolitik der Fed in den vergangenen Jahren erscheint dies jedoch aggressiv.
2 Genauer gesagt: die Erwartungen für die Realzinsen, gemessen an den Renditen inflationsgeschützter US-Staatsanleihen (Treasury Inflation Protected Securities, TIPS).
3 Bis 1990 war die Inflation auf 4,5 % gesunken, und der Leitzins (Fed Funds Rate) war auf knapp über 8 % gefallen und befand sich in einem Abwärtstrend.
4 Im Durchschnitt finden FOMC-Sitzungen in der zweiten Monatshälfte statt. Bei unserer ursprünglichen Methode lassen wir die Veränderungen des Goldpreises vom ersten Tag des Sitzungsmonats bis zum Tag der Bekanntgabe unberücksichtigt. Bei dieser alternativen Methode wird dieser Zeitraum einbezogen. Leider umfasst sie auch den Zeitraum von der Bekanntgabe der Zinsänderung bis zum Ende des jeweiligen Monats, der bereits zum neuen Zyklus gehört. Beide Methoden zeigen jedoch, dass sich der Goldpreis in Zinserhöhungszyklen gleich gut oder besser entwickelt. Das deutet darauf hin, dass die von uns gezogenen Schlussfolgerungen trotz der Schwächen beider Methoden valide sind.
5 Wir haben dieses Datum gewählt, weil ab dann längerfristige Energiepreise verfügbar sind (Brent-Terminpreis auf 5 Jahre).
6 Für die Zeit vor 1997 liegen keine Handelsdaten zu TIPS-Renditen vor. Für diesen Zeitraum verwenden wir implizite Realzinsdaten, die aus den Renditen 10-jähriger US-Staatsanleihen, den Inflationserwartungen der University of Michigan und dem VIX abgeleitet sind und historisch sehr genau mit den tatsächlichen TIPS-Renditen übereinstimmten.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.